ホッケースティック型成長とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ホッケースティック型成長とは、会社の主要な指標(売上、ユーザー数、顧客数)が長い間低く、ほぼ横ばいのまま推移した後、急激に上向くパターンです。グラフにすると、横に寝かせたホッケースティックのように見えます。長いシャフトの先に、天井を指すブレードが続くのです。
この形が重要なのは、成功したスタートアップの多くが、内側からどう感じられるかを表しているからです。何か月も働いても、ほとんど何も生まれないように思えます。そしてあるとき何かがかみ合い、同じ努力が不釣り合いに見える成果を生みます。創業者はこの絵が大好きです。一方、投資家はあまりに多くのピッチデッキでこれを目にしてきたため、疑いの目で見ます。どちらの反応にも理由があり、この記事ではその理由を説明します。
曲線の形
ホッケースティックは、3つの部分からできています。
- シャフト。 成長が遅い、あるいはほとんどない長い期間です。会社は、顧客が何を求めているのか、どうやって顧客に届くのかを、まだ探っている最中です。
- 曲がり目(変曲点)。 何かが変わります。成長率が上がり、高いまま保たれます。
- ブレード。 しばらく続く急速な成長です。
Y CombinatorのPaul Grahamは、エッセイ「Startup = Growth」で、ほぼ同じことを述べています。成功するスタートアップの成長には、通常3つの段階があるといいます。まず、自分が何をしているのかを探る間の、成長が遅い、あるいはない最初の期間。次に、多くの人が欲しがるものを作る方法と、その人たちに届ける方法を見つけた後の急速な成長期。そして最後に、大企業になるにつれて成長が鈍化する段階です。この3つが合わさってS字曲線になる、と彼は書いています。ホッケースティックは、曲線が平らになる前の、最初の2段階を間近で見たものです。
重要な点が1つあります。「横ばい」の部分は、割合で見るとほとんど横ばいではありません。顧客が10社から11社になった会社は、10%成長しています。数字が小さいために横ばいに見えるだけで、これが次の節につながります。
なぜ起きるのか
ホッケースティック型成長は、通常いくつかの原因から生まれ、複数が同時に働くことも少なくありません。
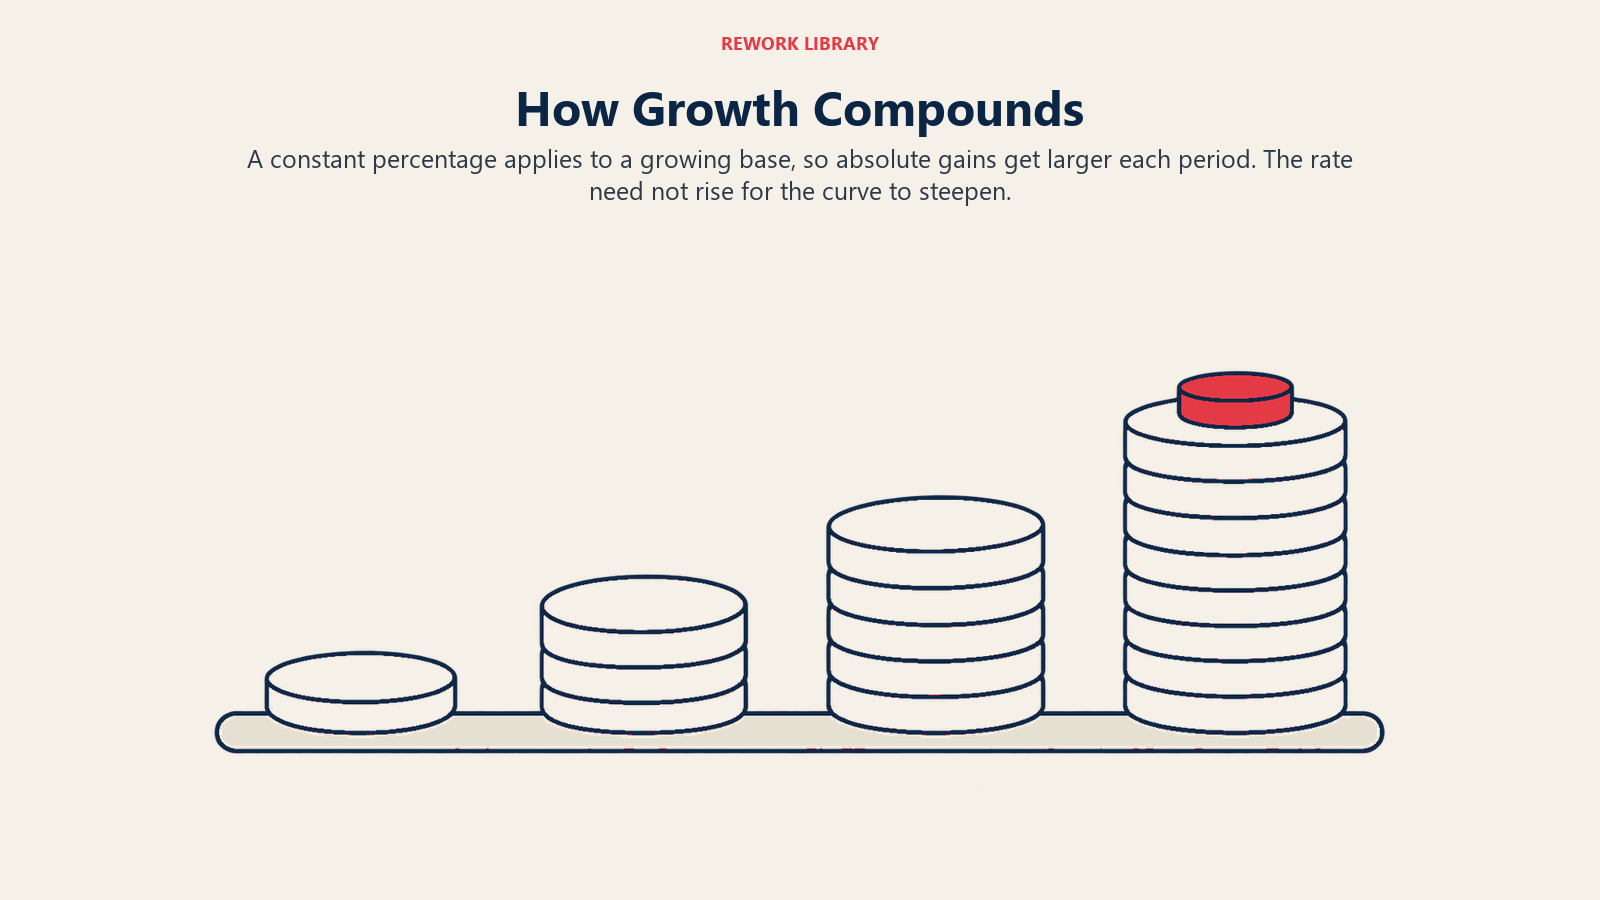
複利。 成長が、すでに持っているものに対する一定の割合であれば、率が変わらなくても、1期ごとの絶対的な増加分は大きくなっていきます。これは指数関数的成長の単純な数学であり、曲線が横ばいに見えた後に急になる最も一般的な理由です。詳しくは後述します。
プロダクトマーケットフィット。 プロダクトが本物のニーズに合う前は、新規顧客を1社獲得するたびに労力がかかり、多くの顧客が離れていきます。ひとたび合えば、顧客は定着し、他の人に伝え、お金を払います。リテンションが改善するため、同じ獲得の努力が、穴の開いたバケツを満たし直すのではなく、土台の上に積み上がっていきます。チームがそれをどう測るかは、SaaSにおけるプロダクトマーケットフィットをご覧ください。
ネットワーク効果。 新しいユーザーが増えるたびに、既存のユーザーにとってプロダクトの価値が高まるなら、成長は自らを養います。マーケットプレイス、メッセージングツール、ソーシャルプロダクトは、長い間静かに過ごし、十分な人数が集まると一気に離陸することがあります。詳しくはネットワーク効果と、SaaSにおけるバイラル成長とネットワーク効果をご覧ください。
流通の解放。 プロダクトは最初から問題なかったのに、ボトルネックは人々に届けることだった、という場合もあります。新しいチャネル、パートナーシップ、プラットフォームとの連携、あるいはそのカテゴリーの購買行動の変化が、突然大きなオーディエンスを開くことがあります。曲線が曲がるのは、プロダクトが変わったからではなく、リーチが変わったからです。
これらに共通することに注目してください。どれも、仕組みがあるのです。本物のホッケースティックには、名前を挙げて説明できる理由があります。
複利の数学
複利があるからこそ、週ごとの成長率のわずかな違いが、とてつもなく異なる結果を生みます。ある指標が一定の週次成長率rで成長するなら、52週後には(1 + r)の52乗倍になっています。
下の表は、独自の計算を使っています。説明用であり、どの企業のデータでもありません。月次売上の出発点を$10,000とし、週次成長率が完全に一定であると仮定しています。実際の事業では決してそうなりません。各数値は、10,000 × (1 + 成長率)^週数として計算しました。
| 週次成長率 | 26週後の倍率 | 52週後の倍率 | 52週後の説明用売上 |
|---|---|---|---|
| 1% | 1.30x | 1.68x | $16,777 |
| 5% | 3.56x | 12.64x | $126,428 |
| 7% | 5.81x | 33.73x | $337,253 |
| 10% | 11.92x | 142.04x | $1,420,429 |
Paul Grahamのエッセイにも、年間の倍率を示した同様の表があり、彼の数字は私たちの計算と一致します。週1%なら年間で約1.7倍、5%なら12.6倍、7%なら33.7倍、10%なら142倍に成長します。彼はまた、この点で人間の直感は当てにならず、成長率のわずかな違いが質的に異なる結果を生むと指摘しています。
次に、成長がいつ起きるかを見てみましょう。7%のケースを、1年の四半期ごとに確認します。
| 週 | 出発点の売上に対する倍率 | 説明用の月次売上 |
|---|---|---|
| 0 | 1.00x | $10,000 |
| 13 | 2.41x | $24,098 |
| 26 | 5.81x | $58,074 |
| 39 | 13.99x | $139,948 |
| 52 | 33.73x | $337,253 |
1年間の増加分の合計は約$327,000です。そのうち前半に生じるのは約15%にすぎず、約60%は最後の四半期に訪れます。率は何も変わっていません。通常の(線形の)グラフでは、一定の割合だけで作られたホッケースティックになります。対数グラフでは、同じデータが直線になります。これは役に立つテストで、後で改めて取り上げます。
Y Combinatorが週次成長率について述べていること
Paul Grahamは、YCがスタートアップをどう測定しているかに基づいて、2012年9月にこのエッセイを書きました。そこから、いくつかの具体的な点を挙げます。
- YCは、プログラム期間中、成長率を週単位で測ります。デモデイまでの時間が非常に短いこともあり、初期のスタートアップはユーザーからの素早いフィードバックを必要とするからです。
- 彼は、YC期間中の良い成長率は週5〜7%であり、週10%は並外れていて、1%しか達成できないのは、スタートアップが自分が何をしているのかを理解できていない兆候だと書いています。
- 測るべき最良の指標は売上であり、まだ課金していないスタートアップではアクティブユーザーだといいます。
- 成長率は比率です。「月に約100社の新規顧客を獲得している」は成長率ではありません。新規顧客数が一定ということは、率が縮んでいることを意味するからです。
注意点が2つあります。これらの数字は、アクセラレーターに参加しているスタートアップの初期の期間を、通常はごく小さな土台から見たものです。売上が5,000万ドルの会社が、1年間、週7%で複利成長することはできません。計算上、その売上の33倍超になってしまうからです。また、このエッセイは1つの情報源によるガイドラインであり、法則ではありません。チームを1つの数字に集中させる方法として読むのが最適です。
ピッチデッキのホッケースティックが懐疑的に受け止められる理由
ほぼすべての投資家向けデッキには、3年目に急角度で上向く売上予測があります。投資家はその理由を知っています。リターンを成り立たせるには大きな成果が必要なので、大きな機会を示すデッキのほうが魅力的に映るのです。また、ほとんどの予測が実現しないことも知っています。
2人の実務家が、率直に述べています。財務コンサルタントのMark Greenoughは、自身が投資家側のテーブルに座った経験があると書き、多くのピッチの場で、ホッケースティックの数字を信じている人は部屋に誰もおらず、自分は割り引く前に売上予測を一貫して半分以下に減らしていたと述べています。Unreasonable Groupのガイドに寄稿したMichael Luni Libesは、目の利く投資家でこうした予測を信じる人はいないとし、その結果は多くの場合、根拠のない非現実的な売上の連なりになると述べています。どちらもベンチャーキャピタルの正式な方針ではないため、多くの計画を審査してきた人々による見識ある意見として受け止めてください。
創業者にとっての実践的な教訓はこうです。理由が示されないまま上向く予測は、願望にしか読めません。より良い版は、その仕組みに名前を付けます。14か月目に何が変わって、成長が加速するのか。新しいチャネルなのか、価格の変更なのか、プロダクトのリリースなのか、パートナーシップなのか。それを指し示せないなら、その曲線は飾りです。
初期のラウンドがどれだけの資金を伴うかについてはシードステージのスタートアップを、ラウンドがどれだけ持つかについては、バーンレートとランウェイを追跡してください。ランウェイより長く続くシャフトは、ブレードにはなりません。
本物の変曲点か、一度きりの急増か
上向きに跳ねたからといって、すべてがホッケースティックとは限りません。報道での紹介、バズった投稿、大型のプロモーション、あるいは単一の大口顧客による急増は、1週間は素晴らしく見えますが、その後に元に戻ります。本物の変曲点は持続します。見分け方は次のとおりです。
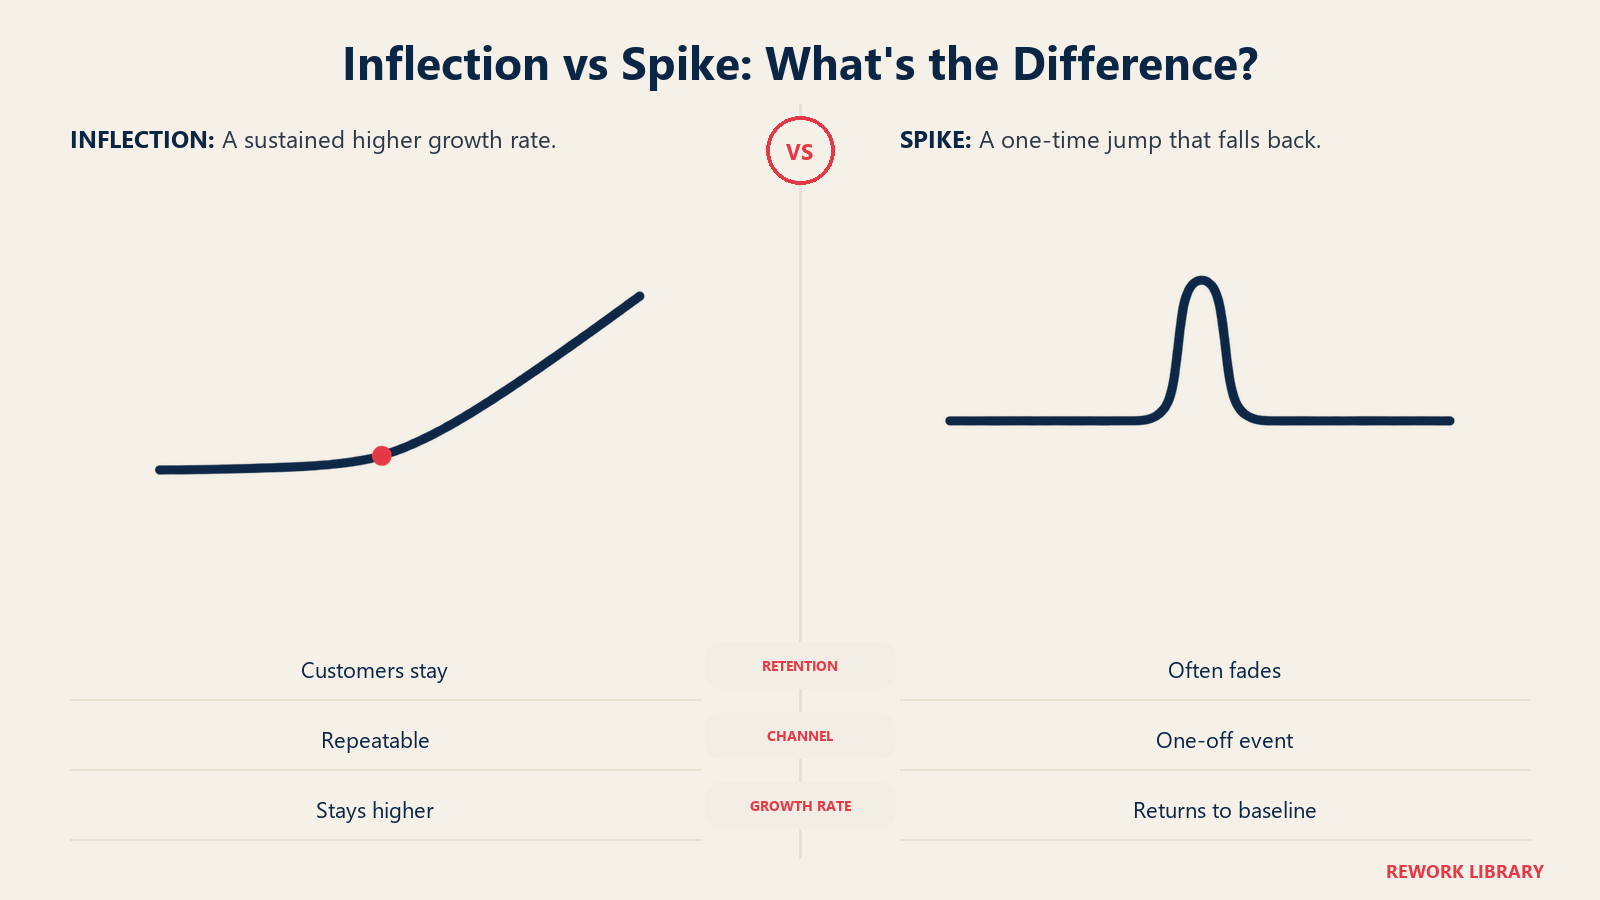
コホートのリテンションを確認する。 顧客を入会した月ごとにグループ化し、その後どれだけがアクティブなままかを見ます。新しいコホートが古いコホートと同じくらい(またはそれ以上)定着しているなら、新規ユーザーは本物です。各コホートがゼロ近くまで落ちるなら、穴の開いたバケツに水を注いでいるのであり、その「成長」は獲得費用にほかなりません。
再現性のあるチャネルを探す。 同じ結果を、意図して再び生み出せるかを問います。急増が、一度きりの幸運な出来事から生まれたのなら、それは急増です。来週にも実行できるもの(アウトバウンドの打ち手、パートナー紹介のループ、コンテンツの仕組み)から生まれたのなら、それは変曲点です。
合計ではなく、率を見る。 本物の変曲点は、割合としての成長率を引き上げ、それを複数の期間にわたって保ちます。急増は、合計を一度引き上げるだけで、その後、率は元の水準か、それ以下に戻ります。
収益性を確認する。 大幅な値引きや赤字の支出で買った成長は、ホッケースティックでないのに、そう見えることがあります。顧客を獲得するコストと、その顧客の価値を、ユニットエコノミクスを使って比較してください。
対数グラフを使う。 指標を対数軸にプロットします。着実な複利は直線として現れます。本物の加速は、線が上向きに曲がることで現れ、急増は、線がそこから元に戻るコブとして現れます。
自分がどの段階にいるかを読み取ることもできます。シャフトにいる会社は、通常まだ模索中で、これはアーリーステージとグロースステージの違いで扱っています。リテンションの兆しが現れる前に急いで規模を拡大するのは、曲線を曲げられないままお金を燃やす、よくあるやり方です。
重要なポイント:ホッケースティック型成長
- ホッケースティック型成長とは、横ばいで緩やかな期間の後に、売上やユーザー数などの指標が急激かつ持続的に上昇することです。
- Paul Grahamによると、成功するスタートアップの成長には通常3つの段階があります。成長が遅いかない時期、急速な成長、そして大企業になるにつれて鈍化する時期です(Startup = Growth)。
- 同じエッセイで彼は、YC期間中は週5〜7%の成長が良く、10%は並外れており、1%はスタートアップがまだ自分が何をしているのかを理解できていないことを示唆すると述べています。
- 週5%の一定の成長率は、1年で約12.6倍、7%なら約33.7倍に複利で膨らみます(Grahamの表で、私たち自身の計算とも一致します)。
- 一定の割合の成長は、線形グラフでは横ばいに見えた後に急になりますが、対数グラフでは直線になります。
- 本物の変曲点には、安定したコホートのリテンション、再現性のあるチャネル、持続的に高い成長率が伴います。
関連記事

Co-Founder & COO