従業員向けストックオプションプールとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
従業員向けストックオプションプールとは、従業員、アドバイザー、その他のサービス提供者に対して将来ストックオプション(場合によってはその他の株式報酬)を付与するために確保しておく、会社の株式のまとまりです。Cooley GOは、これを定義して、オプションなどの株式インセンティブに基づいてサービス提供者に発行するために確保された株式としています。プールは、まだ誰のものでもありません。人が採用されたり昇進したりするたびに、取締役会が取り崩していく備えです。
創業者がオプションプールに直面するのは、きわめて特定の場面、つまりプライスドラウンドのタームシートです。投資家は通常、投資の前にプールの規模を決めて設けておくことを求めます。その書き方次第で、「バリュエーション」が既存の株主にとって持つ価値が、気づかないうちに変わることがあります。これが「オプションプールシャッフル」と呼ばれるもので、以下で計算を追っていきます。
これは参考資料であり、法務や税務の助言ではありません。条件、税制、証券法は法域や案件によって異なるため、実際のプランやタームシートは、弁護士と税務の専門家に確認してもらってください。
企業がオプションプールを設ける理由
初期段階の会社が、大企業の給与に並ぶことはまずありません。オプションがあれば、採用された人は、会社が売却または上場したときの成長の果実を分かち合えます。Cooley GOがプールの定義で説明しているのも、この交換条件です。プールがあるおかげで、会社は人を採用するたびに新株を発行して定款を変更しなくても、この成長の果実を約束できます。
実際には、プールは3つの役割を果たします。
- 採用。 オファーに、給与と並べて一定数のオプションを含められます。
- 定着。 オプションは時間をかけてベスティングされるため、在籍し続けることが経済的な報酬につながります。
- 計画。 確保する株式数を決めることで、創業者と取締役会は、次のステージで何人の採用が必要かを考えざるを得なくなります。
プールは通常、取締役会の決議とストックプランによって設けられ、拡大には通常、株主の承認が必要です。同じCooley GOの用語集によると、ベンチャーの資金調達は、プールが拡大される典型的なタイミングです。
プールの規模はどのくらいにすべきか
決まった計算式はありません。Cooley GOのオプションプールの交渉に関するガイダンスは、投資家が他のスタートアップでの経験から、シリーズAの会社には20%のプールが「標準」だと考えることがあると述べ、代わりにオプション予算を組むことを勧めています。予算は、投資家に提示する事業計画を達成するために、おおむね今後12〜18か月に必要な採用から出発します。その結果、投資家が必要だと考える抽象的な割合より低いプールになることがよくあります。
そのため、「一般的な」割合を引用するのではなく、プールの規模は採用計画から導かれる結果だと考えてください。
- 次の資金調達までに埋める予定の役職を、一覧にします。
- それぞれに、職位と市場の慣行に基づいて、おおよその株式付与を割り当てます。
- 付与を合計し、小さな余裕を加えて、ラウンド完了後の会社に対する割合で表します。
シードやシリーズAで普通だと言われる数字は、他社の案件の平均にすぎません。自社の計画のほうが、よい基準になります。
オプションプールシャッフル:プレマネーとポストマネー
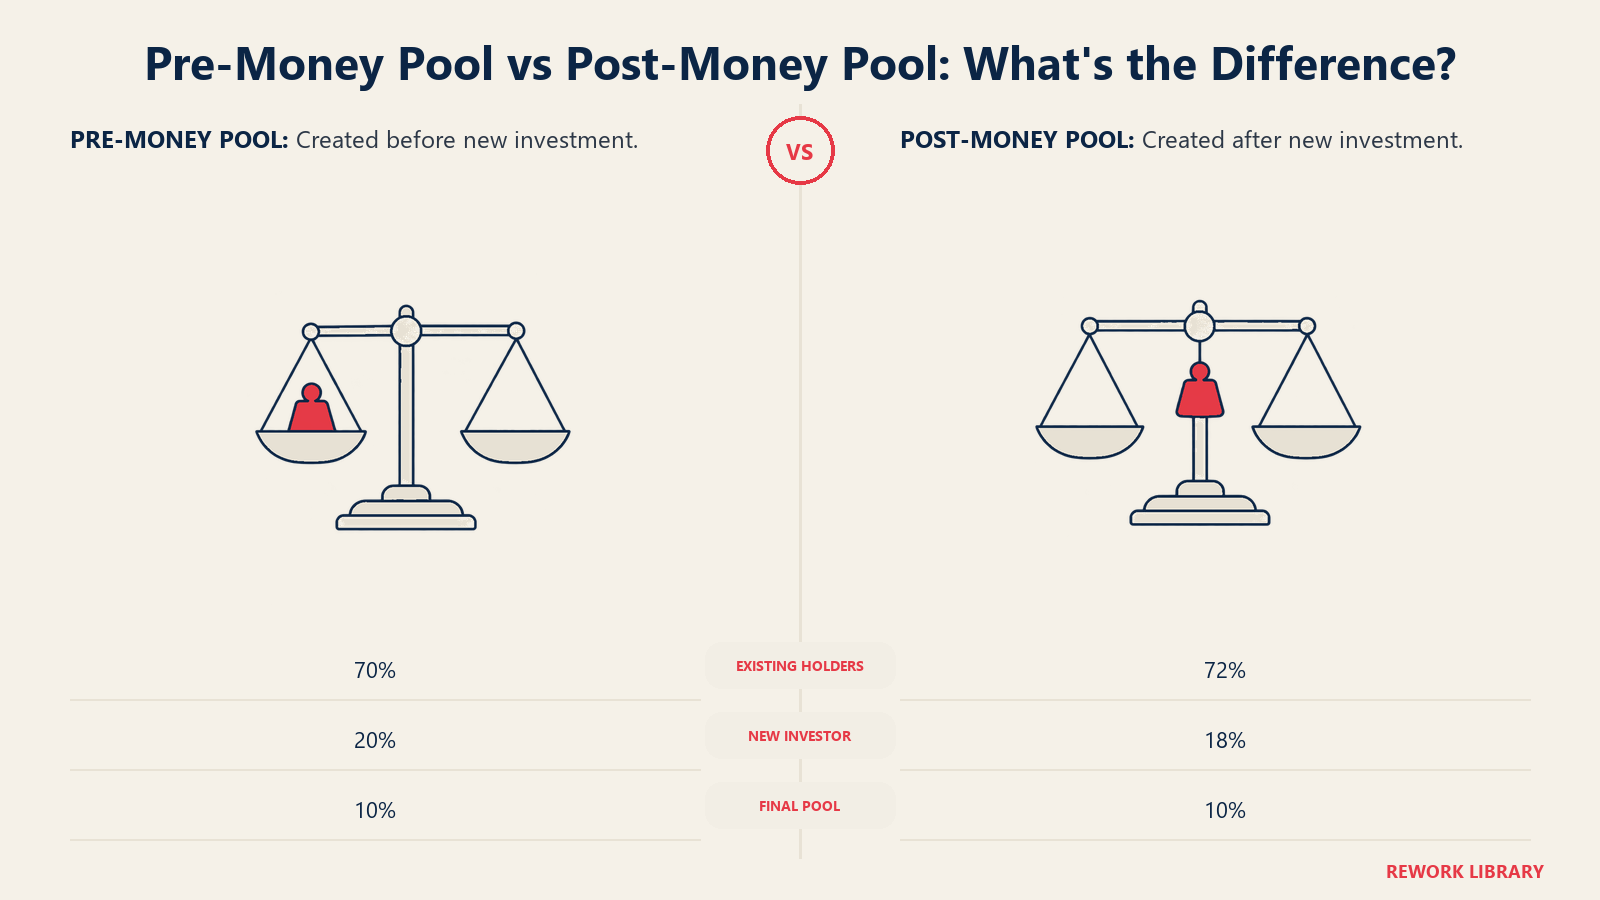
プールの規模そのものより、計算のどこに置くかのほうが重要です。Cooley GOは、ほとんどの投資家が、1株あたりの価格を計算する際に、クロージング後のプールの割合全体をクロージング前の資本構成の一部として扱うことを求めると説明しています。つまり、プールは既存の株主だけを希薄化し、新規投資家の株式は希薄化しません。これがシャッフルです。見出しのプレマネー評価額は変わりませんが、既存の株主にとっての実効プレマネー価値は下がります。
Y Combinatorのポストマネー SAFEのユーザーガイドも、SAFEについて同様の線引きをしています。ポストマネーのバリュエーションキャップは、エクイティ・ファイナンス前に存在するオプションとオプションプールを含めた「ポスト」ですが、その資金調達の一環として採用される新規または増額されたプールを含めた「ポスト」ではない、と説明しています。文言はYCの書類で確認できます。
具体例(説明用)
以下の数字は仕組みを示すために作った架空のもので、実在の企業のデータではありません。
既存の株主(創業者と初期メンバー)が8,000,000株を保有し、プールはまだないとします。投資家が、プレマネー評価額$8Mで$2Mを提示します。したがってポストマネー評価額は$10Mで、投資家は20%を見込みます。投資家は、クロージング後の資本構成で測って10%の未発行プールも求めています。
シナリオA:プールをプレマネーに含める(シャッフル)。 クロージング後、投資家が20%、プールが10%を保有し、既存の株主には残りの70%が行き渡ります。
- クロージング後の総株式数:8,000,000 / 0.70 = 約11,428,571
- プール:10% = 約1,142,857株
- 投資家:20% = 約2,285,714株
- 1株あたり価格:$2,000,000 / 2,285,714 = $0.875
既存の株主の8,000,000株の価値は、8,000,000 x $0.875 = $7Mです。「プレマネー$8M」は、彼らにとって実効プレマネー$7Mになりました。
シナリオB:プールを投資の後に作る(ポストマネー)。 投資家はまず、1株$1.00で会社の20%を購入します(総株式数10,000,000株に対して新株2,000,000株)。その後、最終的な総数の10%になるようにプールを加えるため、投資家を含む全員が希薄化されます。
- 最終的な総数:10,000,000 / 0.90 = 約11,111,111株
- プール:約1,111,111株(10%)
- 投資家:2,000,000株、すなわち18%
- 既存の株主:8,000,000株、すなわち72%
| 指標 | A:プレマネーにプールを含める | B:投資後にプールを作る |
|---|---|---|
| 1株あたり価格 | $0.875 | $1.00 |
| 既存の株主の持分 | 70% | 72% |
| 投資家の持分 | 20% | 18% |
| プール | 10% | 10% |
| 既存の株主にとっての実効プレマネー価値 | $7M | $8M |
プールの規模はどちらも同じです。変わるのは、誰がその費用を負担するかです。実際のタームシートは、この両極端の間のどこかに落ち着き、交渉されるのは多くの場合、投資家の目標持分です。この例は、てこの働きを理解するためのものであり、市場のベンチマークとして扱わないでください。
重要なポイント:従業員向けストックオプションプール
- オプションプールとは、従業員、アドバイザー、その他のサービス提供者への将来のオプション付与のために確保しておく株式の備えです(Cooley GO)。
- ほとんどの投資家は、クロージング後のプールをクロージング前の資本構成の一部として扱うため、希薄化されるのは既存の株主だけです(Cooley GO)。
- 上の説明用の例では、プレマネーに10%のプールを含めると、見出しの$8Mは既存の株主にとって実効プレマネー$7Mになります。
- 一般的なベスティングの慣行は、4年間で1年のクリフを設け、その後は毎月ベスティングする方式です(WilmerHale)。
- 米国の税法では、インセンティブ・ストックオプションの行使価格は、付与時の公正市場価値を下回れません(26 U.S.C. 422)。
- プールの規模は、経験則ではなく採用計画から決めるべきです。
ベスティング:オプションを獲得する仕組み
オプションは、すぐに全部を使えるわけではありません。ベスティングされる、つまり保有者が時間をかけて行使する権利を獲得していきます。WilmerHaleのスタートアップ部門は、創業者株式のベスティングに関する記事で、一般的な慣行を説明しています。4年間のスケジュールに1年のクリフを設け、1年後に25%がベスティングされ、その後の3年間は毎月ベスティングされるというものです。この記事は創業者株式について書かれています。従業員のオプション付与も似た形になることが多いですが、実際のスケジュールは各社のプランと付与契約で決まり、さまざまです。
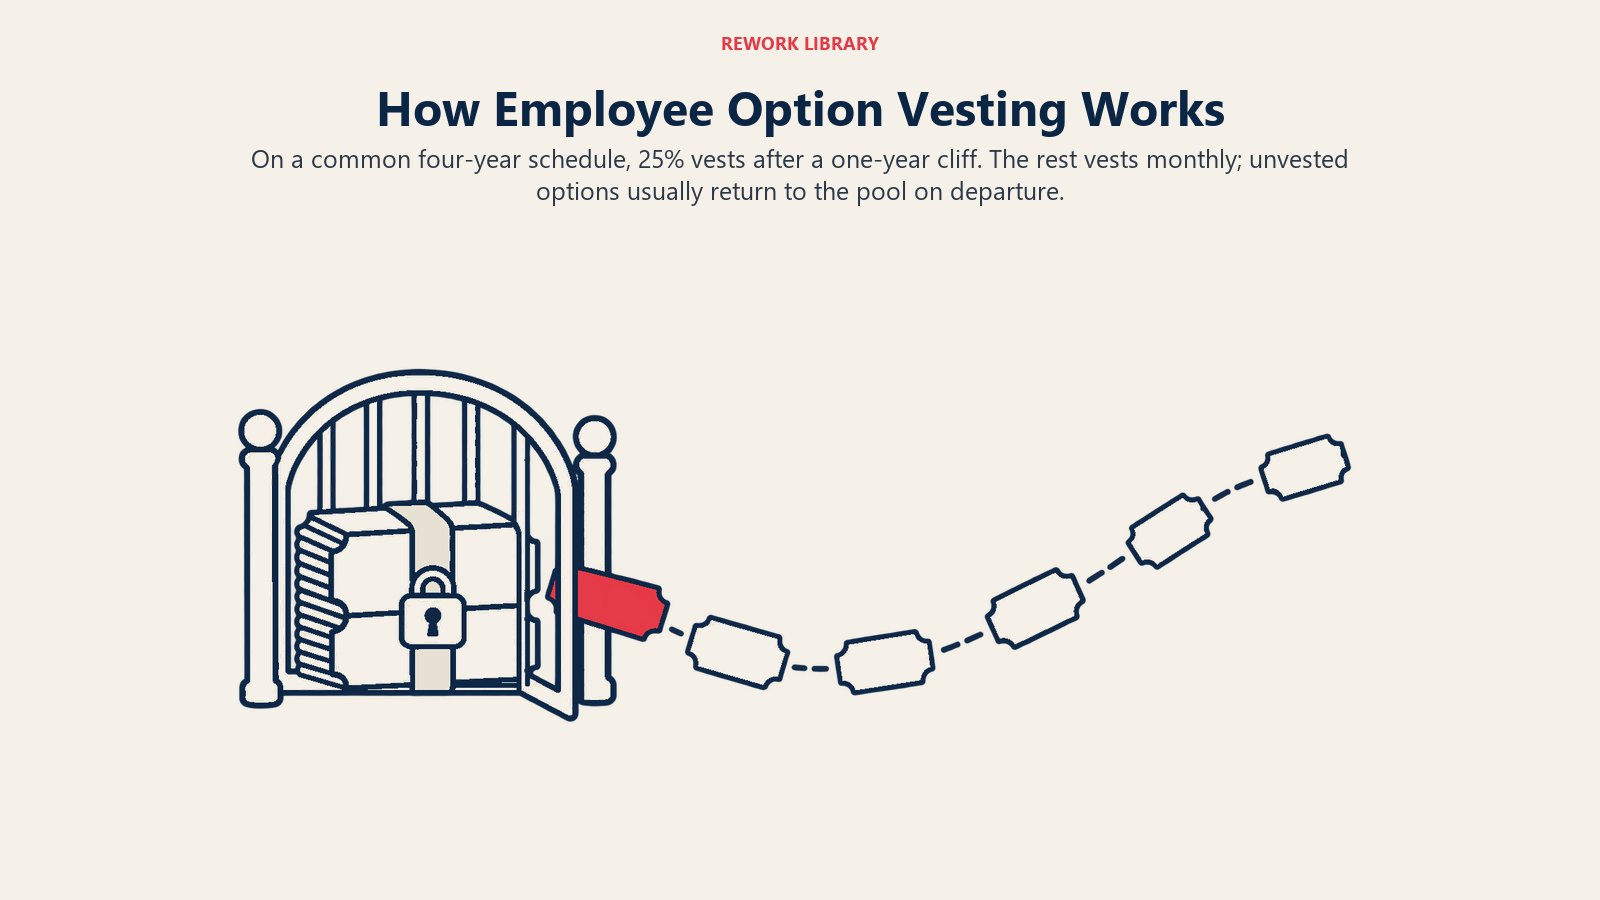
1年のクリフがあるということは、11か月目に退職した人は何もベスティングされないということです。クリフの後は、毎月ひと切れずつ加わります。未ベスティングのオプションは、通常、退職時にプールに戻ります。プールを再利用できる理由の一つです。
行使価格と409A
オプションは、保有者に、固定された価格で株式を購入する権利を与えます。この価格を行使価格(ストライクプライス)と呼びます。オプションに価値があるためには、行使時に株式の価値が行使価格を上回っている必要があります。
行使価格は自由に決められるものではありません。非適格オプションが米国の繰延報酬ルールの対象外にとどまるには、財務省規則26 CFR 1.409A-1により、行使価格が付与日の対象株式の公正市場価値を下回ってはならず、株式数も付与時に固定されていなければなりません。非公開企業については、同じ規則が、特定の評価方法に対する合理性の推定を定めています。その一つが、適用時点で12か月以内の独立した鑑定です。ただし規則は、方法やその適用がきわめて不合理であった場合には、IRSがこの推定を覆せるとも定めています。
そのため、米国のスタートアップは一般に、オプションを付与する前に独立した評価(多くは409A評価と呼ばれます)を依頼し、資金調達やその他の重要な出来事の後にそれを更新します。普通株式の評価額は、通常、投資家が支払う優先株式の価格より低くなります。優先株式には残余財産優先分配権のような追加の権利が付いているためです。
ISOとNSO
米国のオプションには、税務上2つの区分があります。
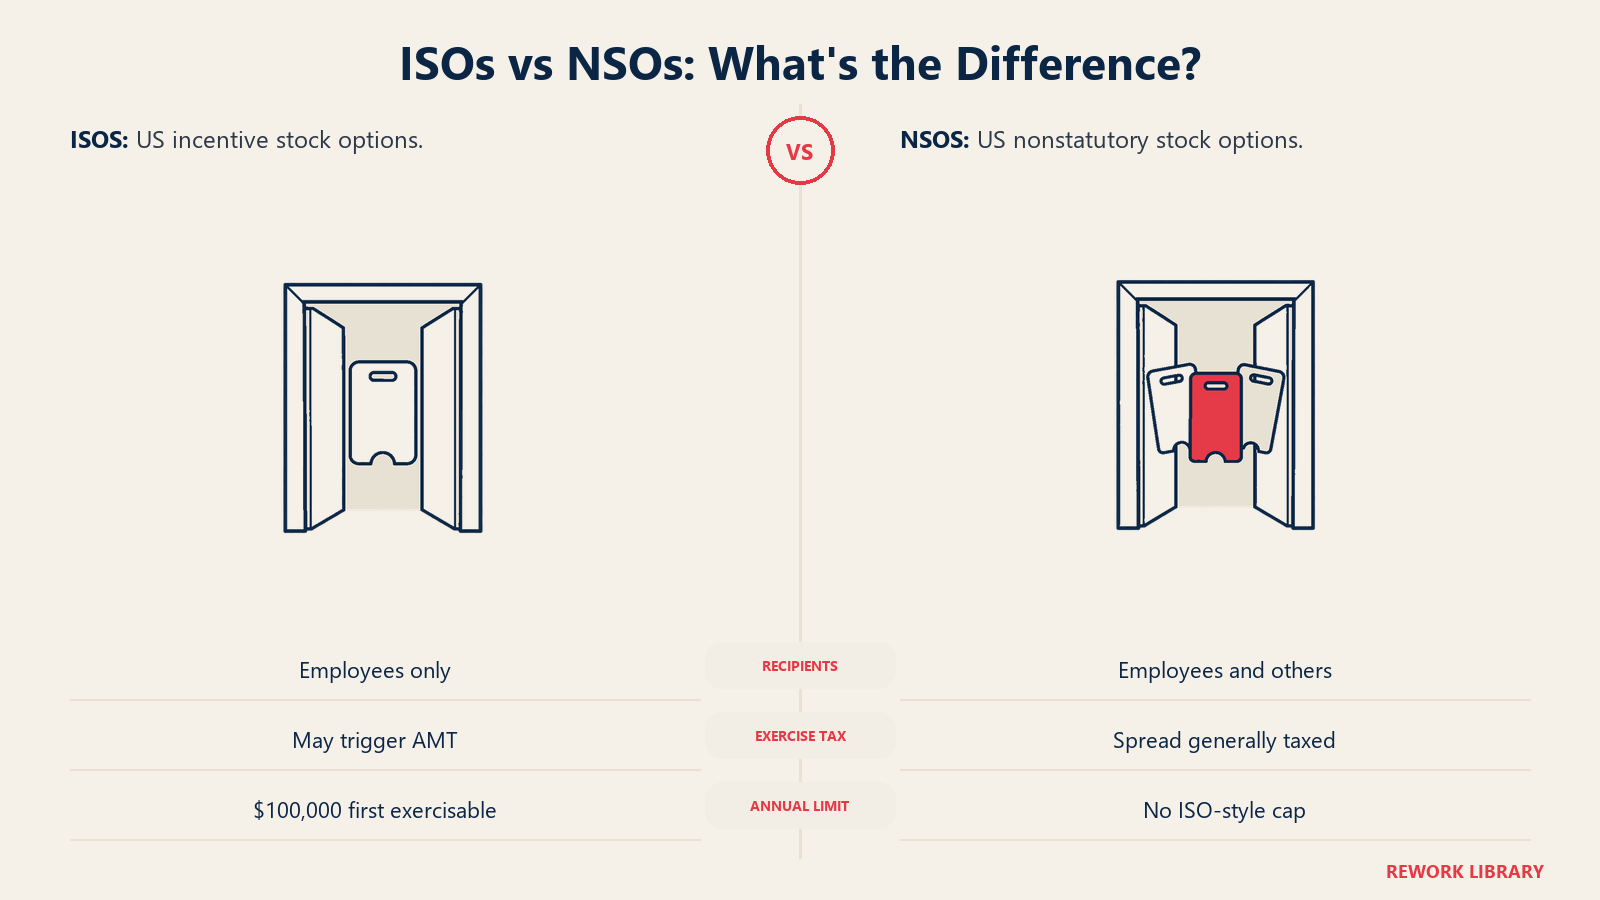
| インセンティブ・ストックオプション(ISO) | 非適格ストックオプション(NSO) | |
|---|---|---|
| 付与対象 | 従業員のみ | 従業員、アドバイザー、業務委託先、取締役 |
| 行使時の課税 | 通常は通常の所得税なし。代替ミニマム税の対象になる場合あり | スプレッド(公正市場価値から行使価格を引いた額)は、価値が容易に算定できない場合、一般に行使時に課税 |
| 売却時の課税 | 保有要件を満たせば、一般にキャピタルゲイン | その後の価値の変動に対するキャピタルゲインまたはキャピタルロス |
| 金額の上限 | 年間で初めて行使可能になる株式が$100,000まで | なし |
IRSのストックオプションに関する概要は、ISOについては、オプションを受け取ったとき、または行使したときに、通常は所得に含めないこと、行使した年に代替ミニマム税の対象になり得ること、そして特別な保有期間が適用されることを述べています。価値が容易に算定できないNSOについては、スプレッドが行使時に課税されるとしています。ISOの根拠となる法律26 U.S.C. 422は、さらに条件を加えています。オプション価格が付与時の公正市場価値を下回ってはならないこと、オプションが10年を超えて行使可能であってはならないこと、そして暦年に初めて行使可能になる株式の価値が$100,000を超えるオプションは、非ISOとして扱われることです。議決権の10%超を保有する者には、特別な規則もあります。
米国外の従業員には異なる規則が適用され、多くの国ではオプションの課税方法が異なります。海外のチーム向けにプランを設計する前に、現地の専門家の助言を受けてください。
リフレッシュ:後からプールを補充する
プールには限りがあります。会社が採用してオプションを付与するにつれて、未発行の部分は減り、次のラウンドの投資家は、その補充を求めることがよくあります。この補充をリフレッシュと呼びます。通常、最初のプールと同じプレマネーの位置で行われるため、そのたびに同じシャッフルの論理が当てはまります。
いくつかの実践的な習慣が役立ちます。
- 総数だけでなく、未発行のプールを追跡する。 書類上は10%でも、すでに80%が付与済みのプールには、ほとんど余裕がありません。
- 採用計画を使って、Cooley GOが最初のプールについて勧めているように、リフレッシュの規模を正当化します。
- タームシートに合意する前に、キャップテーブルで各リフレッシュをモデル化し、創業者にとっての希薄化を事前に把握します。
よくある失敗
- バリュエーションだけを交渉する。 見出しの価格が高くても、プレマネーに大きなプールが含まれていると、価格が低くプールが小さい場合より、既存の株主の手元に残るものが少なくなることがあります。
- 経験則で規模を決める。 他社の案件から借りてきた割合は、採用計画ではありません。
- 最新の評価なしにオプションを付与する。 米国では、行使価格が公正市場価値を下回ると、オプション保有者に税務上の問題が生じ得ます。
- 退職者を無視する。 退職者の未ベスティングのオプションはプールに戻るべきなので、プランがそれを認めているか確認してください。
- プールをタダだと考える。 付与されたオプションは、行使されると他の全員を希薄化するため、付与のたびにコストが発生します。
他の用語との関係
- バリュエーション。 見出しの数字です。プールシャッフルは、既存の株主にとっての実効価値が異なり得る理由を示します。
- ダウンラウンド。 価格が低いラウンドでは、オプションがアンダーウォーターになることがあり、リフレッシュや再価格設定の話し合いが難しくなります。
- リード投資家。 通常、タームシートでプールの規模を決める当事者です。
- プレマネーとポストマネー。 誰が希薄化を負担するかを決める、2つの捉え方です。
従業員向けオプションプールに関するよくある質問
従業員向けストックオプションプールとは何ですか?
従業員、アドバイザー、その他のサービス提供者への将来のオプション付与のために確保しておく株式のまとまりです。付与されるまでは誰のものでもなく、取締役会が採用のたびに取り崩していきます。
オプションプールシャッフルとは何ですか?
ラウンドの価格を決める際に、クロージング後のオプションプールをクロージング前の資本構成の一部として数える慣行です。見出しのプレマネー評価額は変わりませんが、プールの希薄化を負担するのは既存の株主だけなので、彼らにとっての実効プレマネー価値は下がります。上の説明用の例では、見出しの$8Mが$7Mになりました。
オプションプールはどのくらいの規模にすべきですか?
採用計画によります。Cooley GOは、投資家が標準だと言うからといって割合を受け入れるのではなく、今後12〜18か月に必要な採用からオプション予算を組むことを勧めています。
4年間のベスティングスケジュールに1年のクリフを設けるとは、どういう意味ですか?
最初の1年間は何もベスティングされず、1年の時点で25%がベスティングされ、残りはその後の3年間で毎月ベスティングされます。よくある慣行ですが、実際の条件は各社のプランで決まります。
ISOとNSOの違いは何ですか?
ISOは従業員のみが対象で、保有要件を満たせば米国で特別な税務上の取り扱いを受けますが、年間で初めて行使可能になる株式は$100,000までに制限されます。NSOは従業員にも従業員以外にも付与でき、一般に行使時のスプレッドに課税されます。
409A評価とは何ですか?
オプションの行使価格を決めるために使う、非公開企業の普通株式の独立した評価です。財務省規則は、12か月以内の独立した鑑定に合理性の推定を認めており、そのため米国のスタートアップは通常、資金調達の後にこれを更新します。
関連記事
