プロラタ権とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
プロラタ権とは、既存の投資家が、すでに保有している割合に比例して、会社の将来の資金調達ラウンドの一部を購入できる契約上の権利で、新株が発行されても持株比率が小さくならないようにするものです。Y Combinatorは、この権利を、投資家がスタートアップの将来のプライスドラウンドに出資して持株比率を維持するための、義務ではなく権利であると定義しています。先買権(preemptive rights)や参加権(participation right)とも呼ばれます。米国の標準的なベンチャー関連書類では、「right of first offer」という文言が使われます。
創業者にとってこの用語が重要なのは、将来のラウンドを誰が埋められるかを左右するからです。プロラタ権を持つ投資家は、新しいリード投資家がその一部を目にする前に、割当の一部を優先的に確保できます。新しいリード投資家にとっては逆の理由で重要です。ラウンドの一部がすでに押さえられている可能性があるからです。
これは参考資料であり、法的助言ではありません。条件は法域や案件によって異なるため、これらの書類に署名する人は、弁護士に確認してもらってください。
プロラタ権の仕組み
会社が新株を売るたびに、既存の株主が持つ割合は小さくなります。これが株式の希薄化で、ごく普通のことです。プロラタ権は、ほかの全員と同じ価格と条件で新しいラウンドの一部を購入することで、それを相殺する選択肢を投資家に与えます。
投資家の権利は、その持株比率に連動します。Startup Company LawyerのYokum Taku氏によるスタートアップ法務のブログは、(2007年の記事で)標準的な計算式を、投資家の優先株式(転換後ベースで数えたもの)と、会社の完全希薄化後資本の比率として説明しています。わかりやすく言えば、会社の10%を保有していれば、売り出される新株の10%を購入できます。
見落としやすい点が2つあります。
- 権利であって義務ではない。 小切手を切るかどうかは、ラウンドの時点で投資家が決めます。
- 買う権利であって、もらえる権利ではない。 権利を行使するには、新しいラウンドの価格で実際にお金がかかります。守られるのは持株比率であり、以前の投資の価値ではありません。
具体例
以下の数字は説明用であり、実在の企業や調査から引いたものではありません。ある投資家が、Series Aの後にスタートアップの10%を保有しているとします。その後、会社はプレマネー評価額$80Mで、$20MのSeries Bを調達します。このプレマネー評価額により、ポストマネー評価額は$100Mになります。したがって、新規投資家は会社の20%($100Mのうち$20M)を受け取ります。
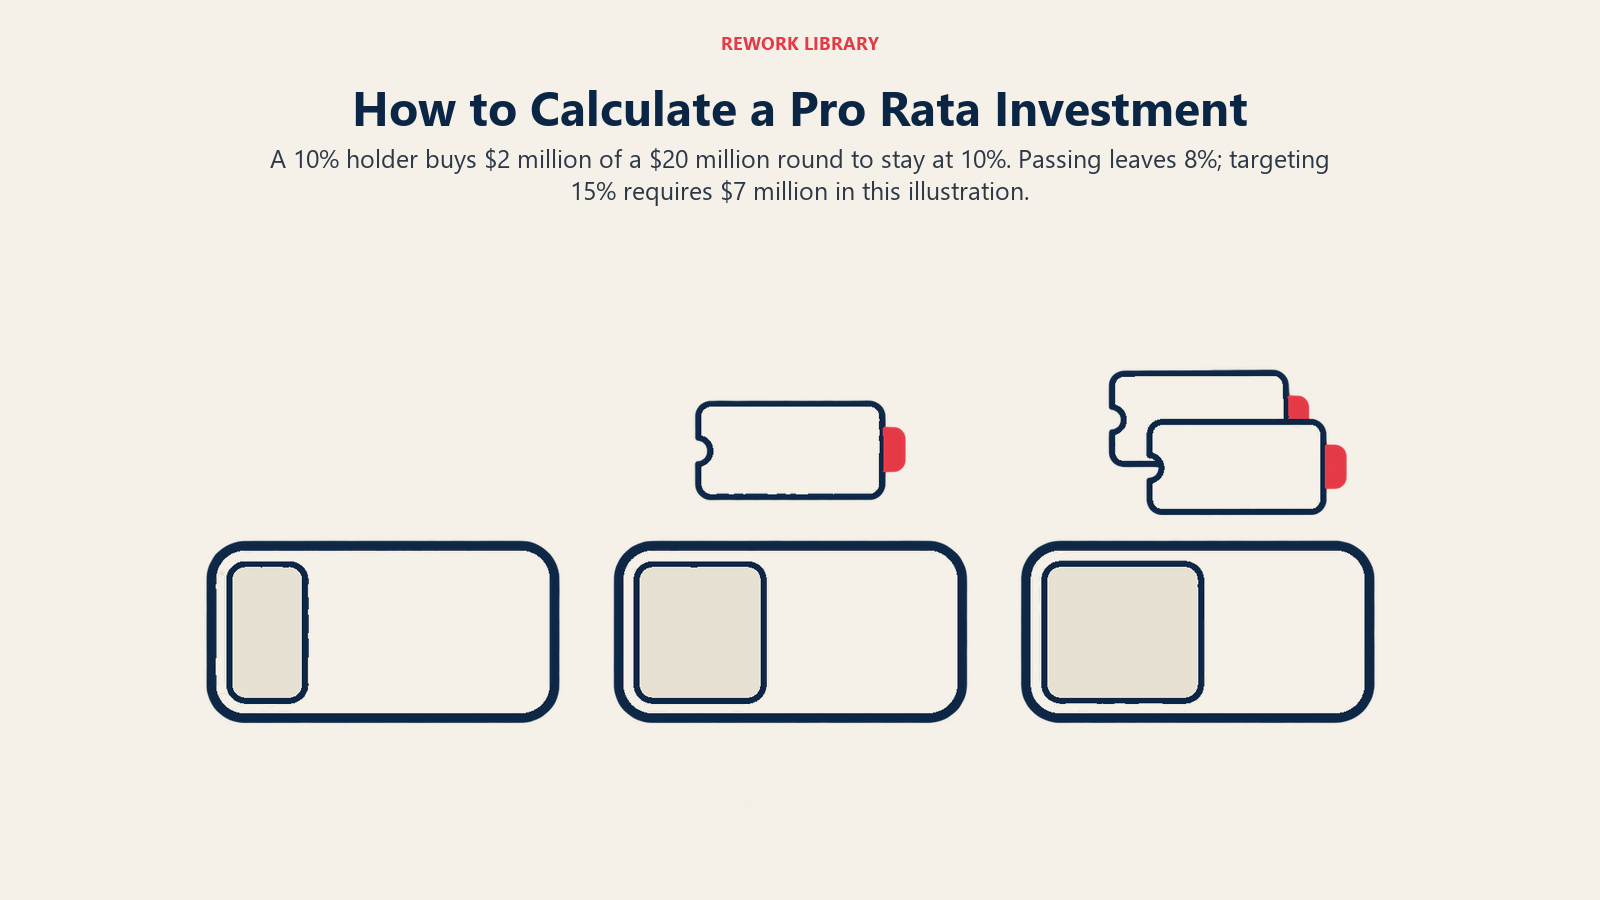
| シナリオ | Series B後の投資家の持分 | 内訳 |
|---|---|---|
| 投資家が見送る | 8% | 10% x (1 - 20%) = 8%、新株によって希薄化 |
| 投資家がプロラタ全額を行使する | 10% | $20Mのラウンドの10%、つまり$2Mを購入。$100Mの会社の2%に相当 |
| スーパープロラタ、目標15% | 15% | $100Mの会社の7ポイント分が追加で必要:$7M、つまりラウンドの35% |
プロラタ全額の小切手が$2Mなのは、$100Mの2%が$2Mであり、8% + 2%で10%に戻るからです。同じ計算で、見送った場合のコストもわかります。投資家の持分は8%になり、ラウンド前に50%を保有していた創業者は、投資家が参加するかどうかにかかわらず40%になります。投資家の選択で変わるのは、残りの株式を誰が保有するかです。投資家が見送れば、その$2Mはほかの誰かに回ります。
重要なポイント:プロラタ権
- 将来のラウンドの一部を購入して持株比率を維持するための、義務ではなく権利です。
- 通常は、投資家の転換後の持株数を完全希薄化後の株式数で割った値を、新しい証券に適用して算出します。
- 米国のベンチャー案件では、通常は投資家権利契約書(Investors' Rights Agreement)に記載され、多くは「主要投資家」に限定されます。
- SAFEの場合、Y CombinatorはプロラタをSAFEには含めず、任意のサイドレターとして提供しています。
- 説明例:プレマネー$80Mで$20Mを調達するラウンドで、10%保有の投資家は、10%を維持するために$2Mを購入します。見送れば8%になります。
- スーパープロラタ権は維持を超えて、投資家が持分を増やせるようにするものです。
プロラタ権が記載される場所
プライスドラウンドの場合。 米国のベンチャー案件では、この権利は一般に、資金調達と同時に署名される標準的な書類の1つである投資家権利契約書(IRA)に記載されますが、正確な記載場所は案件によって異なります。全米ベンチャーキャピタル協会(NVCA)は、モデル契約書を公開しており、その中には投資家権利契約書(そこでは2025年10月更新と記載)も含まれ、米国の案件で出発点としてよく使われます。NVCAのページに載っているのは書類の一覧であり、詳細な文言はモデルそのものにあります。実際の案件はそこから逸脱するため、署名された契約書が優先されます。
SAFEの場合。 Y CombinatorのポストマネーSAFEには、プロラタ権は含まれていません。YCの書類のページによると、プロラタ権はSAFE本体ではなく、任意の標準化されたサイドレターに記載されます。創業者がサイドレターに署名すると、そのSAFE投資家に、SAFEが転換されるプライスドラウンドに出資する権利が与えられます。転換社債やカスタムの手段を使う創業者は、そもそもその権利があるのかどうかを読んで確認する必要があります。
誰が権利を得るか:主要投資家の基準
会社がプロラタ権を全員に与えることはまれです。小口の保有者が数十人いれば、そのそれぞれが、あらゆるラウンドの一部を請求できてしまうからです。通常の解決策は、「主要投資家(major investor)」の定義です。Startup Company Lawyerの記事によれば、この権利は通常、最低持株比率の基準を満たす主要投資家に限定され、その基準は、シンジケート内の最小のベンチャーファンドや重要なエンジェルが該当する程度に低く、多数の小口株主を除外できる程度に高く設定されます。
ベンチャー企業のCRVは、自社のサイトで、NVCAの標準では完全希薄化後の持分の1%から2%を保有する投資家にプロラタを結びつけていると書いています。これは一社の説明にすぎないため、1%から2%は決まりではなく、おおまかな傾向として扱ってください。実際の基準は交渉で決まる数字で、株式数や投資額で表されることがよくあります。少額の初期の小切手を切ったエンジェル投資家は、簡単にその基準を下回ります。
スーパープロラタ権
標準的なプロラタは、持株比率を維持します。スーパープロラタは、投資家が自分の持分以上を購入できるようにするため、持株比率が上がります。上の例では、15%という目標は$20Mのラウンドのうち$7Mを要し、標準の権利が認める$2Mの3.5倍にあたります。
これについてのCRVのガイダンスは率直です。スーパープロラタには慎重に取り組むべきだと述べ、その条項が会社の新しい投資家を迎える力を著しく制約しかねないからだとしています。これは一社の意見という位置づけですが、仕組みがそれを裏づけています。スーパープロラタの保有者のために確保されたお金は、新しいリードが取れないお金になります。
創業者と新しいリードが気にする理由:ラウンドの混雑
ラウンドの規模は決まっています。プロラタ権を持つ既存の投資家が全額の割当を取れば、新規投資家の分は少なくなり、新しく入るリードは、望んだより小さな分しか取れないよう求められるかもしれません。
- 創業者にとって: 既存の投資家のプロラタは、信任の表れになりえます。一方で、専門知識やより良い価格をもたらしてくれる新規投資家を締め出すこともあります。
- 新しいリードにとって: ラウンドのうち、既存の保有者にすでにどれだけ割り当てられているかを、早めに尋ねてください。目標とする持分を求めるリードは、より大きなラウンドを必要とするか、見送ることになるかもしれません。
- プロセスにとって: 通知期間は進行を遅らせます。Startup Company Lawyerの記事によれば、一部の投資家が完全には参加しない場合、ほかの権利保有者に、引受のない株式に対する超過割当オプションが与えられることがあり、クロージングが遅れる可能性があります。
創業者に対するCRVの推奨には、主要投資家にのみ権利を付与すること、リードには完全なプロラタを与えること、そして権利が永遠に続かないよう期間やラウンドの上限を加えることが含まれます。これらは一社の見解であり、あなたの弁護士は違う見方をするかもしれません。
投資家が行使しなかった場合
投資家が自分の割当を見送った場合、書類にもよりますが、通常は次の3つのことが起こります。
- 株式が解放される。 会社は、それらを新規投資家やほかの権利保有者に売ることができ、場合によっては、前述の超過割当オプションを通じて売られます。
- 投資家は通常どおり希薄化される。 例では、10%ではなく8%になります。
- 権利が存続するかどうかは場合による。 将来のラウンドでも権利を維持する契約もあれば、特にラウンドの上限が弁護士によって交渉されている場合には、権利を終了させる契約もあります。文言を確認してください。また、フォローオンのラウンドで見送るパターンが続くと、後で投資家の影響力が弱まることがあります。
希薄化および希薄化防止との関係
プロラタ権と希薄化防止条項は混同されがちですが、仕組みが違います。
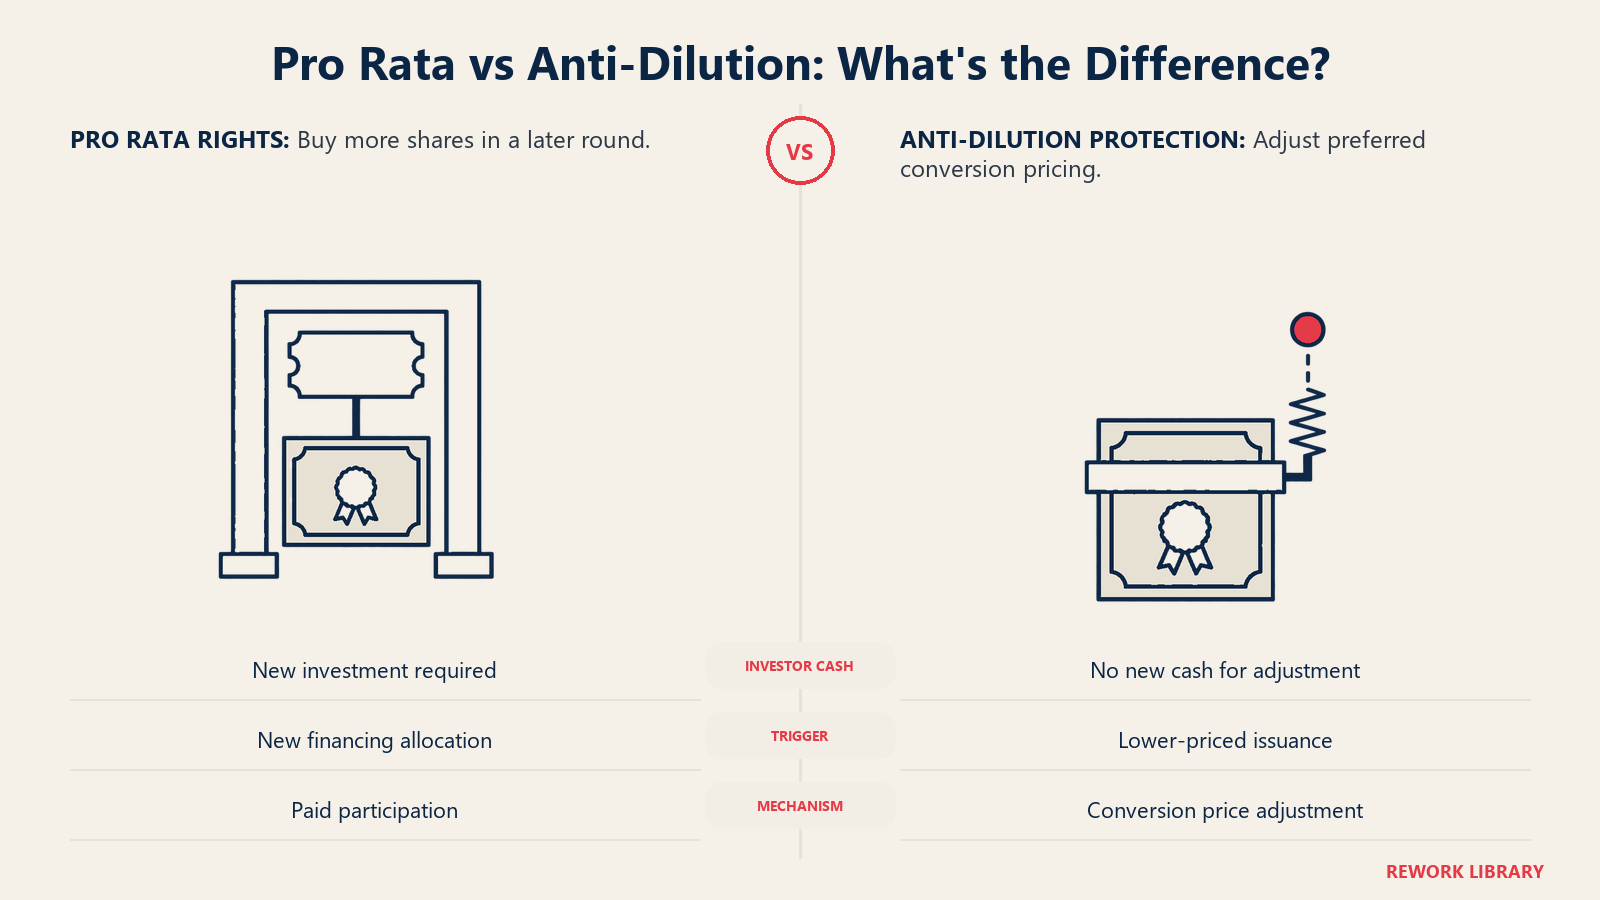
- プロラタ権は、投資家が対価を払って希薄化を避けられるようにします。お金がかかります。
- 希薄化防止条項は、会社が後でより低い価格で株式を売った場合に、投資家の転換価格を調整します。最も関係が深いのはダウンラウンドです。投資家に費用はかからず、その影響は創業者が吸収します。
投資家は、どちらか一方、両方、あるいはどちらも持たないことがあります。将来のラウンドをモデル化する創業者は、両方がキャップテーブル、特に従業員オプションプールにどう影響するかを確認すべきです。既存の投資家への割当が大きくなると、希薄化のより大きな部分が普通株主にのしかかる可能性があるからです。
よくある失敗
- 広く与えすぎる。 すべての小口投資家に権利を与えると、今後のあらゆるラウンドのクロージングが遅くなる可能性があります。
- スーパープロラタを見過ごす。 サイドレターやタームシートに1行加えるだけで、後のラウンドの大部分を確保できてしまいます。
- SAFEのサイドレターを忘れる。 YCの任意のサイドレターに署名すると、SAFE自体にはなくても、権利が生まれます。
- 小切手の額をモデル化しない。 投資家はフォローオン用の資金を確保しておくべきであり、創業者はどの保有者が権利を行使しそうかを把握しておくべきです。
プロラタ権に関するよくある質問
ベンチャーキャピタルでいうプロラタとは、どういう意味ですか?
持株比率に比例して、という意味です。プロラタ権があると、投資家は、すでに保有している会社の割合と同じ割合だけ、将来のラウンドを購入できます。そのため、10%を保有する投資家は新株の10%を購入でき、持分の低下を防げます。
プロラタ権は自動的に付きますか?
いいえ。契約に明記される必要があり、通常はプライスドラウンドでは投資家権利契約書に、YCのSAFEの場合は任意のサイドレターに記載されます。Y CombinatorのSAFE自体には、この権利は含まれていません。
主要投資家とは何ですか?
プロラタ権を得る投資家を限定する定義上の用語で、通常は最低持株数や投資額で決まります。あるベンチャー企業は、NVCAの標準を完全希薄化後の持分の1%から2%と説明していますが、正確な基準は案件ごとに交渉されます。
スーパープロラタとは何ですか?
比例分を超えて購入できる権利で、持分を維持するだけでなく増やせます。新規投資家を締め出すことがあるため、創業者は通常、慎重に扱います。
プロラタ権は希薄化を防ぎますか?
対価を払った投資家に対してだけです。権利を行使すると、その投資家の持株比率は一定に保たれますが、創業者は新株によってやはり希薄化されます。希薄化防止条項は別の仕組みで、ダウンラウンドの後に価格を調整するものです。
投資家がプロラタ権を使わなかった場合はどうなりますか?
売れ残った株式は新規投資家やほかの権利保有者に回り、その投資家の持分は通常どおり希薄化されます。後のラウンドでも権利を維持できるかどうかは、書類によって決まります。
関連記事
