プレマネー評価額とポストマネー評価額の違いを解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
プレマネー評価額とは、会社が投資を受ける直前の価値です。ポストマネー評価額とは、投資を受けた直後の価値です。Y Combinatorはほぼ同じ言葉で定義しています。プレマネー評価額は会社が投資を受ける直前の評価額、ポストマネー評価額は投資が行われた直後の評価額です。
この2つの数字の差は、新しい資金の額とちょうど同じです。単純に聞こえますが、創業者の混乱の多くはここから始まります。投資家の持株比率はポストマネーの数字から計算されるため、「バリュエーション1,000万ドルで調達した」という言葉は、どちらの数字を指すかによってまったく違う意味になりうるからです。
この記事では、定義、必要な3つの計算式、計算過程を示した具体例、オプションプールが全体像をどう変えるか、そしてSAFEがこの2つの用語をどう扱うかを説明します。これは参考資料であり、法務や財務の助言ではありません。条件は法域や案件によって異なるため、署名する前に必ず弁護士に確認してもらってください。そもそも会社がどのように評価されるかという広い考え方については、バリュエーションをご覧ください。
基本の定義
プレマネー評価額とは、新しい投資が銀行口座に入る前の、会社の合意された価値です。投資家が小切手を切ると決めた時点での会社の「価値」にあたります。
ポストマネー評価額とは、プレマネーに新しい資金を加えたものです。その資金は今や会社の資産であるため、帳簿上は、その分だけ会社の価値が高くなります。
ポストマネー = プレマネー + 新規投資額。
アーリーステージのラウンドにおけるバリュエーションは交渉で決まる数字で、会社と、通常ラウンドの条件を決めるリード投資家の間で合意されます。
3つの計算式
- ポストマネー評価額 = プレマネー評価額 + 新規投資額
- 投資家の持株比率(%) = 新規投資額 / ポストマネー評価額
- 1株あたりの価格 = プレマネー評価額 / プレマネーの完全希薄化後株式数
「完全希薄化後(fully diluted)」について補足します。これは、存在する、あるいは存在しうるすべての株式を数えるものです。発行済みの普通株式と優先株式、すでに付与されたオプション、プールに確保されたオプションが含まれます。発行済み株式だけで1株あたりの価格を計算すると、投資家の資金で買えるものを過大評価してしまうため、完全希薄化後の株式数を使うことが重要です。
具体例
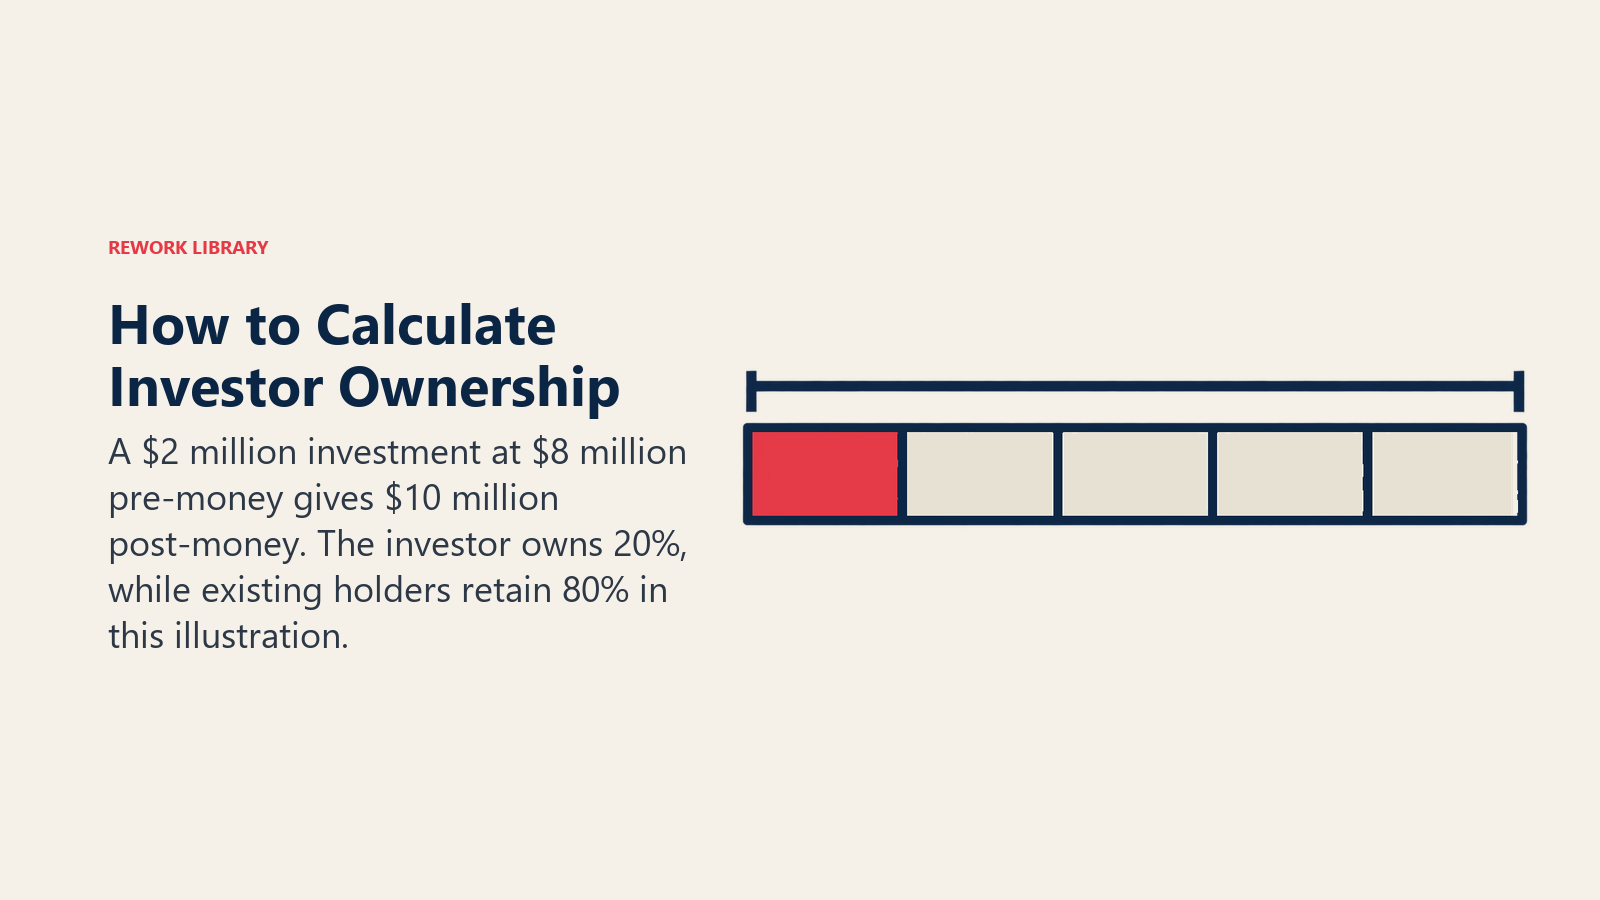
以下の数字は説明用であり、実在の企業のデータではありません。ある会社の完全希薄化後の株式数が8,000,000株で、プレマネー評価額$8Mで$2Mを調達することに合意したとします。
| ステップ | 計算 | 結果 |
|---|---|---|
| ポストマネー評価額 | $8M + $2M | $10M |
| 投資家の持株比率 | $2M / $10M | 20% |
| 1株あたりの価格 | $8M / 8,000,000株 | $1.00 |
| 新規発行株式数 | $2M / $1.00 | 2,000,000 |
| ラウンド後の総株式数 | 8,000,000 + 2,000,000 | 10,000,000 |
| 既存株主の持株比率 | 8,000,000 / 10,000,000 | 80% |
検算します。10,000,000株のうち新株2,000,000株は20%で、計算式と一致します。既存の株主は、ラウンド前は$8Mの会社の100%を保有していました。ラウンド後は、$10Mの会社の80%を保有しており、これは依然として$8Mの価値です。誰も価値を失っていません。現金と引き換えに、持株比率を手放したのです。
では、見方を逆にしてみましょう。投資家が「バリュエーション$10Mで$2Mを投資します」と言ったとします。それがプレマネーなら、ポストマネーは$12Mで、投資家の持株比率は$2M / $12M、約16.7%です。ポストマネーなら、投資家は20%を保有し、プレマネーは$8Mです。見出しは同じでも、持株比率には3.3ポイントの差が出ます。どちらを指しているのか、必ず確認してください。
交渉でこの違いが重要な理由
創業者は、見出しのバリュエーションでオファーを比べがちです。それが役に立つのは、すべてのオファーが同じ基準で提示されている場合だけです。
- $2Mに対するプレマネー$10Mのオファーでは、投資家の持株比率は約16.7%です。
- $2Mに対するポストマネー$10Mのオファーでは、投資家の持株比率は20%です。
2つ目は見出しが同じに見えても、創業者にとっては会社の持分をさらに3.3ポイント失うことになります。同じ論理は、より大きなラウンドにも当てはまり、差はさらに広がります。$20Mを調達する場合、プレマネー$50Mなら投資家の持株比率は約28.6%($20M / $70M)ですが、ポストマネー$50Mなら40%です。
したがって、タームシートを比較するときは、すべてのオファーを同じ基準に換算してください。ポストマネー、投資家の持株比率、1株あたりの価格を計算して、それらを比べます。また、キャップテーブルで今後数回のラウンドをモデル化し、株式の希薄化の各段階が創業者からどれだけ持分を奪うかを確認しておく価値があります。
オプションプールの影響
従業員向けのオプションプールは、プレマネー評価額の中で最も人を驚かせる部分です。投資家は通常、次の期間の採用をまかなえるだけの未発行オプションを確保しておくことを望み、しかもそのプールが、自分が投資する前に存在していることを求めるのが普通です。
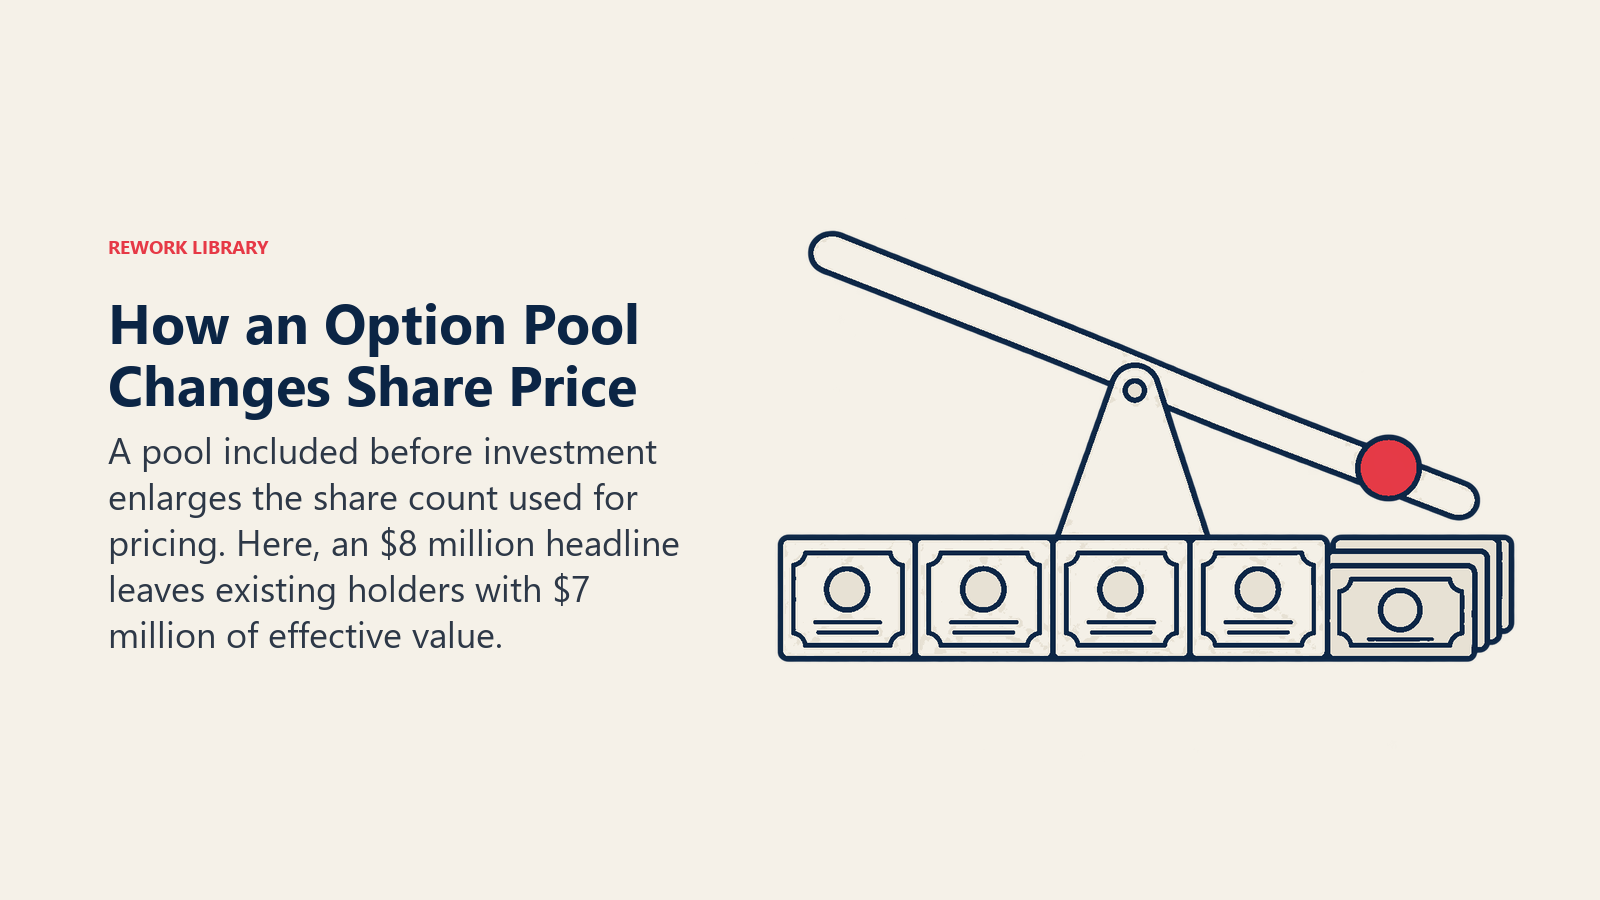
法律事務所のスタートアップ向けリソースであるCooley GOは、プールが通常はクロージング後の完全希薄化後資本の一定割合にあたり、ほとんどの投資家が1株あたりの価格を計算する際に、その全額をクロージング前の資本の一部として扱うことを求めると説明しています。その結果、同社の言葉を借りれば、プールの影響を受けるのは既存株主だけで、新株は影響を受けません。Cooleyはさらに、バリュエーションが高くプールが大きい条件よりも、バリュエーションが低くプールが小さい条件のほうが、有利な場合があると付け加えています。
仮の数字による例を示します。上の例を発展させたものです。見出しは同じくプレマネー$8M、投資$2M(ポストマネー$10M、投資家20%)ですが、投資家は、ラウンド後の会社の10%に相当するプールを、プレマネーの内側に作ることを求めます。
| 項目 | 計算 | 結果 |
|---|---|---|
| 既存株式数 | 与えられた値 | 8,000,000 |
| ポストマネーに占める既存株主の割合 | 100% - 20%(投資家) - 10%(プール) | 70% |
| ラウンド後の総株式数 | 8,000,000 / 0.70 | 約11,428,571 |
| 新規投資家の株式(20%) | 11,428,571 x 20% | 約2,285,714 |
| 新規プールの株式(10%) | 11,428,571 x 10% | 約1,142,857 |
| 1株あたりの価格 | $2M / 2,285,714 | $0.875 |
| 既存株主の実効的なプレマネー | 8,000,000 x $0.875 | $7M |
見出しではプレマネー$8Mですが、プールの組み替えによって、すでに会社を保有している人たちの評価は実質$7Mになります。$1Mの差は、新しいプールの価値です。反対側も確認しましょう。8,000,000株にプールの1,142,857株を加えると、プレマネーの完全希薄化後株式数は9,142,857株で、これに$0.875を掛けると、見出しの$8Mになります。どちらの見方も正しいのです。ただ、答えている問いが違うだけです。
ここから得られる教訓は、バリュエーションと並んでプールの大きさも交渉することです。具体的な採用計画を示せれば、より小さなプールを正当化できることが多くあります。従業員オプションプールのガイドでは、サイズの決め方をさらに詳しく説明しています。
SAFE:プレマネーとポストマネー
SAFE(Simple Agreement for Future Equity)は、後のプライスドラウンドで株式に転換される手段です。SAFEにはバリュエーションキャップがあり、そのキャップはプレマネーまたはポストマネーのどちらの基準でも定義できます。
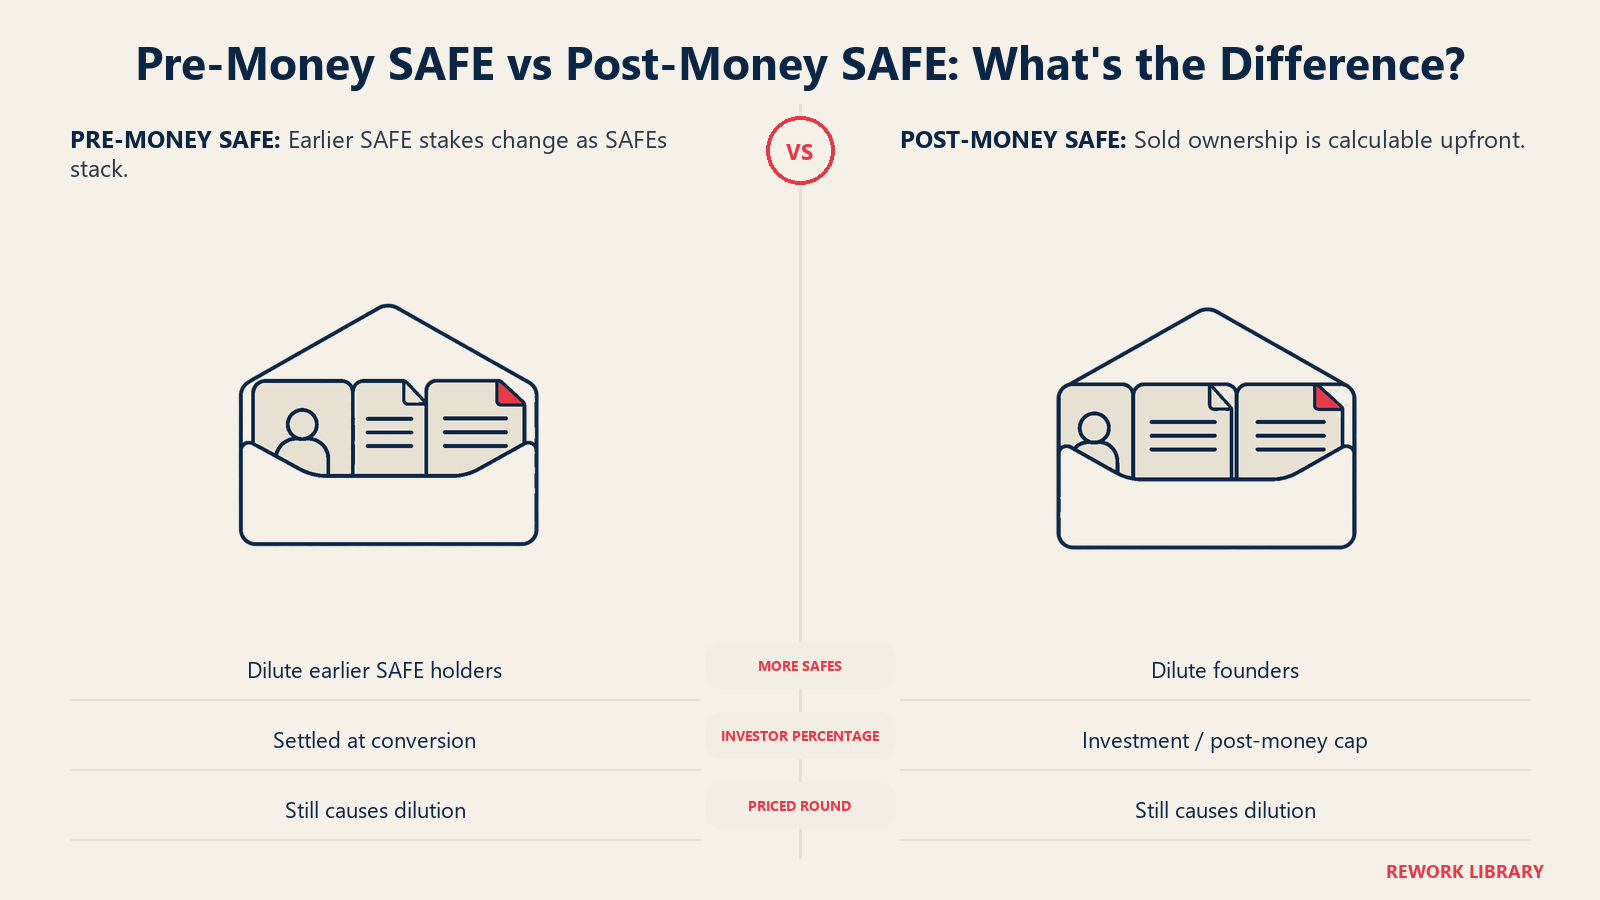
実務上の違いは、ほかのSAFEによる希薄化を誰が負担するかです。プレマネーSAFEでは、プライスドラウンドの前に新しいSAFEが追加されるたびに、先行のSAFE保有者と創業者がともに希薄化され、最終的な持株比率は転換されるまではっきりしません。ポストマネーSAFEでは、キャップにすべてのSAFEが含まれるため、各投資家は最初から自分の持株比率を把握できます。
YCのSAFE関連資料は、これを明確に述べています。ポストマネーSAFEでは、売却された持分の量が、創業者にも投資家にも即座に透明で、計算可能になります。YCのポストマネーSAFEユーザーガイドは同じページからリンクされており、転換の仕組みを順を追って説明しています。
仮の数字による簡単な例を示します。創業者が、ポストマネーのキャップ$10Mで、$1MのSAFEを1件締結します。転換時の投資家の持株比率は、$1M / $10M = SAFEで定義された会社の資本の10%です。その後、創業者が同じキャップでもう1件$1MのSAFEを締結すると、その投資家もやはり10%を得て、創業者が両方を負担します。同じ取引のプレマネー版では、2件目が積み重なるにつれて、1件目のSAFEの最終的な持株比率は小さくなります。
古い手段である転換社債でも、バリュエーションキャップの定義の仕方に、同じプレマネーかポストマネーかという問いが現れるため、毎回キャップの定義を読んでください。
重要なポイント:プレマネーとポストマネーのバリュエーション
- ポストマネー評価額 = プレマネー評価額 + 新規投資額。
- 投資家の持株比率(%) = 新規投資額 / ポストマネー評価額。
- 1株あたりの価格 = プレマネー評価額 / プレマネーの完全希薄化後株式数。
- 上の説明用の例では、プレマネー$8Mで$2Mを調達すると、投資家は$10Mのポストマネーの会社の20%を、1株あたり$1.00で取得します。
- 同じ$2Mを「$10M」のバリュエーションで提示された場合、それがプレマネーなら16.7%、ポストマネーなら20%になります。
- プレマネーの内側にオプションプールを作ると、既存株主の実効的なプレマネーが下がります。この例では$8Mから$7Mです。
- ポストマネーSAFEは、署名の時点で各投資家の持株比率を確定させます。
よくある混乱
- オファーを比較するときに、この2つを取り違える。 常に「プレですか、ポストですか」と尋ね、すべてを1つの基準に換算してください。
- ポストマネーを会社の「本当の」価値だと考える。 どちらも交渉で決まる数字です。ポストマネーは、新しい資金を含んでいるだけです。
- オプションプールを忘れる。 プールを含めると、見出しのプレマネーはずっと低くなることがあります。$8Mから$7Mになった例のとおりです。
- バリュエーションが高いほうが常に有利だと考える。 大きなプール、追加の優先権、参加型がついた高いバリュエーションは、創業者をかえって不利にすることがあります。
- バリュエーションを恒久的なものとみなす。 直前のポストマネーより低い価格で行われる後のラウンドはダウンラウンドであり、既存投資家に追加の保護を発動させることがあります。
- ステージを無視する。 ごく初期のステージでは、多くのチームがプライスドのバリュエーションを完全に省略し、代わりにSAFEや社債を使います。それがどう位置づけられるかは、シードステージのスタートアップの概要をご覧ください。
関連記事

Co-Founder & COO