初期段階企業と成長段階企業の違い: 何が変わるのか
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
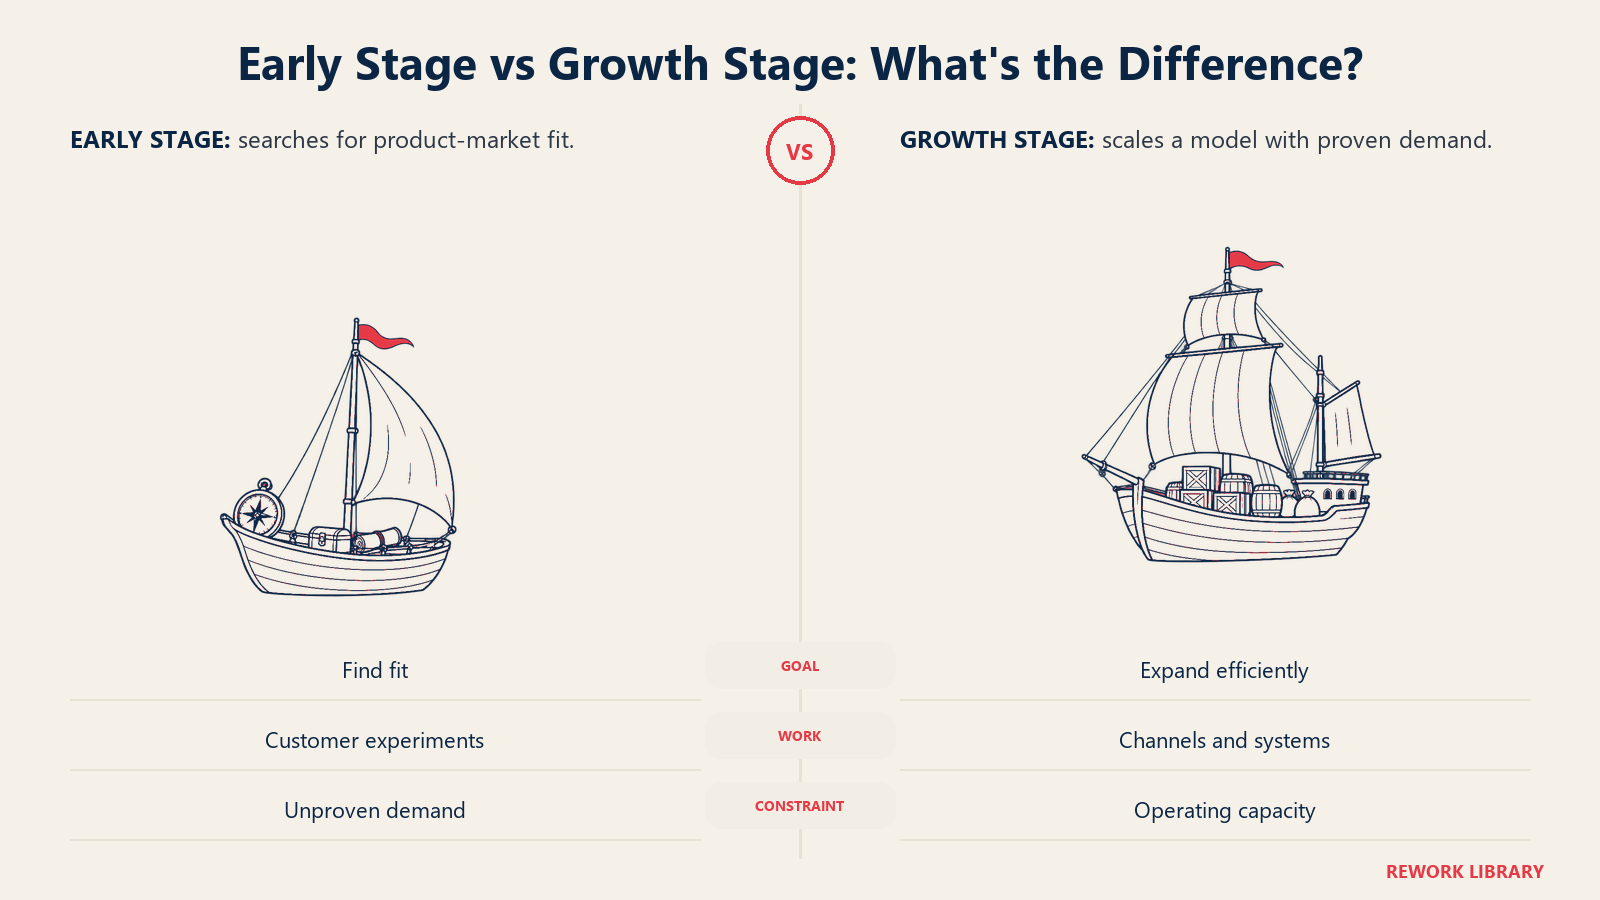
初期段階の企業は、機能するビジネスモデルをまだ探している最中です。成長段階の企業は、すでにそれを見つけ、より大きな規模で繰り返そうとしています。探索から実行へというこの1つの転換が、ほかのほとんどの変化を説明します。何を測るのか、どう採用するのか、資金がどこから来るのか、そして創業者が1日中何をしているのか、といった違いです。
両者の間に公式な境界線はありません。投資家、アクセラレーター、研究者はそれぞれ異なる位置に線を引き、ラベルは資金調達ラウンド(プレシード、シード、シリーズAなど)とも重なります。そのため、本ページは規則集ではなく、典型的な違いを示す地図として読んでください。ステージの全体像を知りたい場合は、まずスタートアップのステージをご覧ください。
核心的な違い: 探索と実行
スティーブ・ブランクは、スタートアップを再現可能でスケール可能なビジネスモデルを探索するために作られた組織と定義しています。この言葉が、境界線として機能します。
モデルが見つかる前の企業は、実験を重ねています。顧客は誰か。いくらなら払ってもらえるか。どうすれば低コストで届けられるか。これらの問いの多くは未解決で、初期の推測の大半は外れます。
モデルが見つかった後は、これらの問いに機能する答えが出ています。仕事は、実証済みのことをより速く、より一貫して行い、それを担う人を採用し、規模が増えても崩れないようにするシステムを整えることに変わります。
Startup Genomeは、同じ考え方をステージの言葉で表しています。6つのステージ(Discovery、Validation、Efficiency、Scale、Sustain、Conservation)を示し、初期段階のスタートアップは極度の不確実性の下でプロダクト/マーケットフィットを探索し、後期段階のスタートアップは再現可能でスケール可能なモデルを探索したうえで、高い確実性の下で実行する企業へと拡大していくとしています。名称は資金調達ラウンドのラベルと異なりますが、論理は同じです。
並べて比較
| 項目 | 初期段階 | 成長段階 |
|---|---|---|
| 主な問い | これを求める人はいるか、対価を払ってくれるか? | これを再現し、効率的に成長させられるか? |
| 主な目標 | プロダクトマーケットフィットを見つける | 実証済みのモデルをスケールさせる |
| 中心となる活動 | 実験、顧客との対話 | チャネル、チーム、システムの構築 |
| 主な指標 | リテンション、初期の利用状況、週次成長率 | ユニットエコノミクス、CACの回収期間、売上成長率、NRR(売上継続率) |
| 資金調達 | 創業者、友人・家族、エンジェル、プレシード、シード | シリーズA以降、ベンチャーデット、場合によっては利益 |
| チーム | 少人数で、ゼネラリスト中心、創業者主導 | 大規模で、スペシャリスト中心、マネージャーがいる |
| プロセス | 非公式で、毎週変わる | 文書化され、責任者がいて、測定される |
| 最大のリスク | 誰も必要としないものを作ること、資金が尽きること | 早すぎるスケール、スピードと文化の喪失、オペレーションの破綻 |
| 創業者の役割 | 自ら手を動かす(開発、営業、サポート) | 手を動かすチームをつくる |
実在の企業が、1つの列のすべての項目に当てはまることはありません。リテンションは強くても再現可能なセールスモーションがない企業は、ある項目では初期段階、別の項目では成長段階にあたります。この表は、まだ答えが出ていない問いを見つけるために使ってください。
目標: フィットの発見からモデルのスケールへ
初期段階の目標は、プロダクトマーケットフィットです。特定の顧客グループが本当の課題を抱え、その解決に自社製品を使い、繰り返し戻ってくるという証拠のことです。これが成り立つまで、ほかのすべては二の次です。
成長段階の目標は、質が異なります。フィットは前提となり、目標は予測可能で効率的な成長になります。つまり、資金と人を投入すれば、ある程度予測できる結果が得られるセールスまたはマーケティングのエンジンです。初期段階の成長モデルは最初の段階への取り組み方を、スケーリング成長フレームワークは次の段階を扱っています。
違いを見る1つの方法があります。初期段階の創業者は「この機能を作るべきか?」と問います。成長段階のリーダーは「次の採用は3つのチャネルのどれに充てるべきか?」と問います。前者は学習の問いであり、後者は配分の問いです。
指標: 追いかける数字が変わる
初期段階で最も役立つ数字は、シンプルで、顧客に近いものです。何人が製品を使っているか、何人が戻ってくるか、利用や売上がどれだけの速さで複利的に伸びているか、といった数字です。Y CombinatorのPaul Grahamは、スタートアップで最も本質的なのは成長だと論じ、週次で測定すること、YC在籍中は週5〜7%が良好、10%は例外的に優れており、1%は自分が何をしているのかわかっていない兆候だと提案しています。さらに、測定する最良の対象は売上であり、まだ課金していないときは、アクティブユーザーが次善だと付け加えています。これは1つのアクセラレーターの在籍期間に基づく経験則であり、すべての企業に当てはまるベンチマークではありませんが、初期段階の考え方をよく表しています。母数が小さく、フィードバックが速く、測定期間が短いのです。
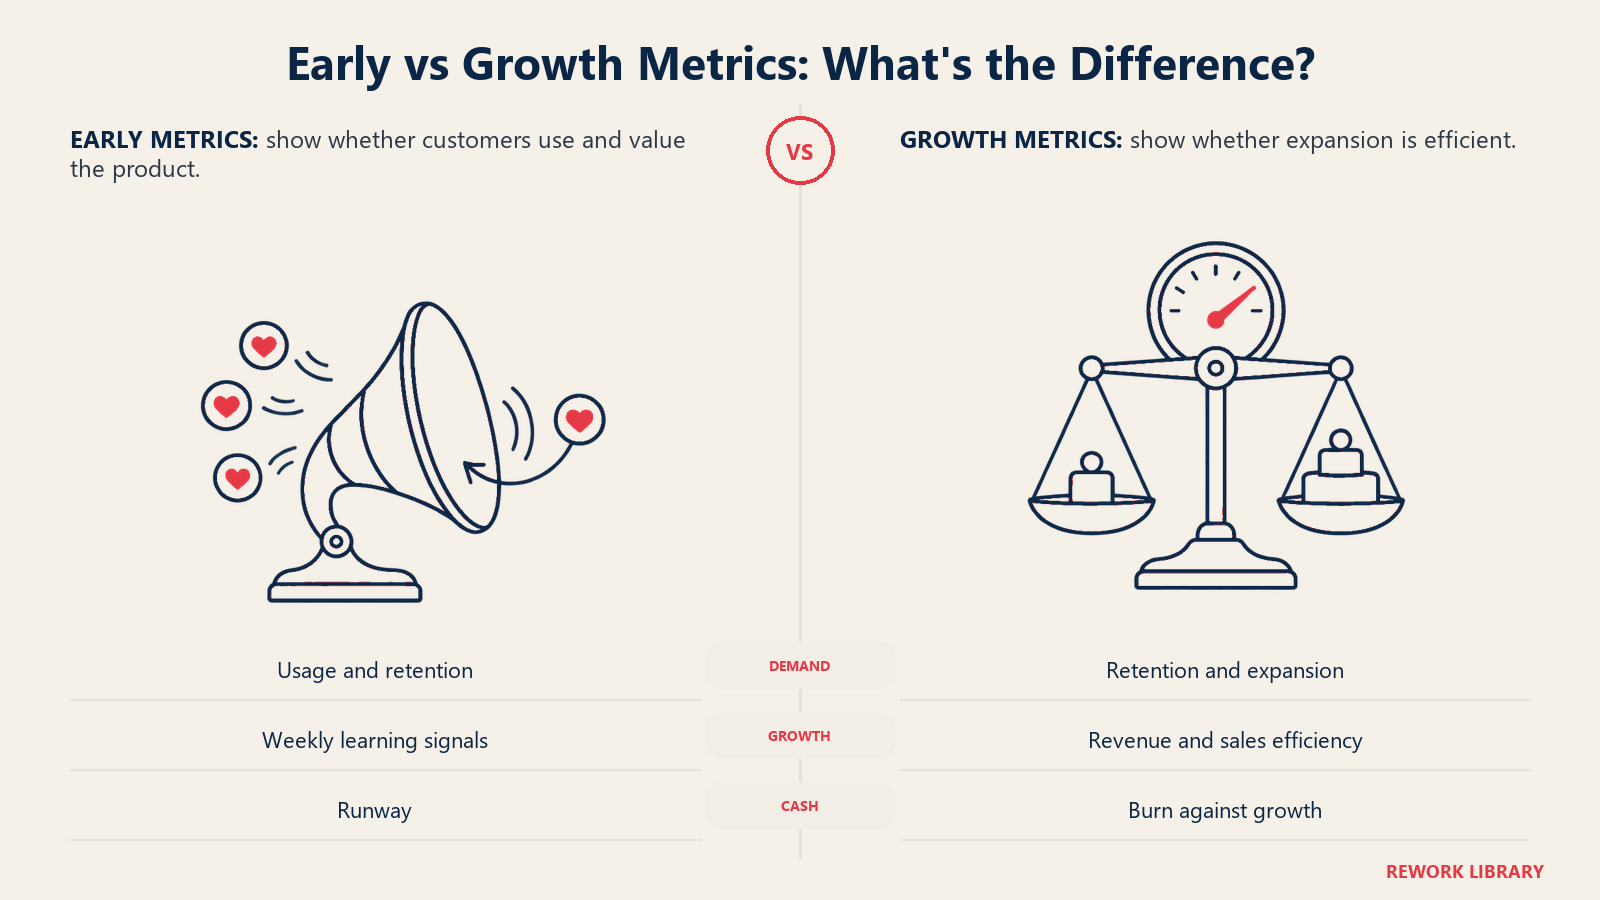
企業が成長するにつれ、母数が大きくなるため、週次の成長率を維持するのが難しくなります。関心は、成長が効率的で再現可能かどうかを示す指標へ移ります。
- ユニットエコノミクス: 顧客を獲得するコストと、その顧客が時間をかけて支払う金額の比較。
- リテンションと拡大: 既存顧客は継続し、より多く支出しているか?
- セールスの効率: 新しい営業担当が成果を出すまでの期間と、パイプラインの予測可能性。
- 成長に対するバーンレート: 成長の1単位あたり、どれだけの資金が消費されるか。
落とし穴は、ふさわしくないダッシュボードを借りてくることです。顧客20社、社員10人の企業に、取締役会向けのKPI資料は必要ありません。一方、顧客数百社、従業員50人の企業が、直感とサインアップ数のスプレッドシートだけで運営することはできません。
資金調達: 誰が、なぜ出資するのか
初期段階の資金は、主に人と、もっともらしいアイデアへの賭けです。創業者の貯蓄、友人・家族、エンジェル投資家、小規模なプレシードやシードのラウンドから来ます。金額は控えめで、投資家は、そのアイデアが機能するかを学ぶ機会に対価を払っています。
成長段階の資金は、裏づけとなる証拠のあるモデルへの賭けです。投資家はトラクション、リテンション、ユニットエコノミクスを見て、すでに機能しているものの拡大に資金を出します。ラウンドは大きく、デューデリジェンスは厳しく、資金に伴う期待(目標、取締役会の席、報告)も重くなります。
資金調達のラベルは、企業の位置をおおまかに示す目安にすぎず、すべての市場でステージにきれいに対応するわけではありません。慣行や典型的なラウンド規模は国や業界によって大きく異なるため、資金調達を行う地域での標準を確認してください。大きなラウンドを一度も調達せず、主に顧客からの売上で成長段階に達する企業もあります。
チームと組織: ゼネラリストからスペシャリストへ
最初期のチームは、必要なことは何でもこなす数人です。肩書きはゆるやかです。創業者が午前中にコードを書き、午後に契約を決めることもあります。意思決定は会話で行われ、全員がほかの全員の動きを把握しています。
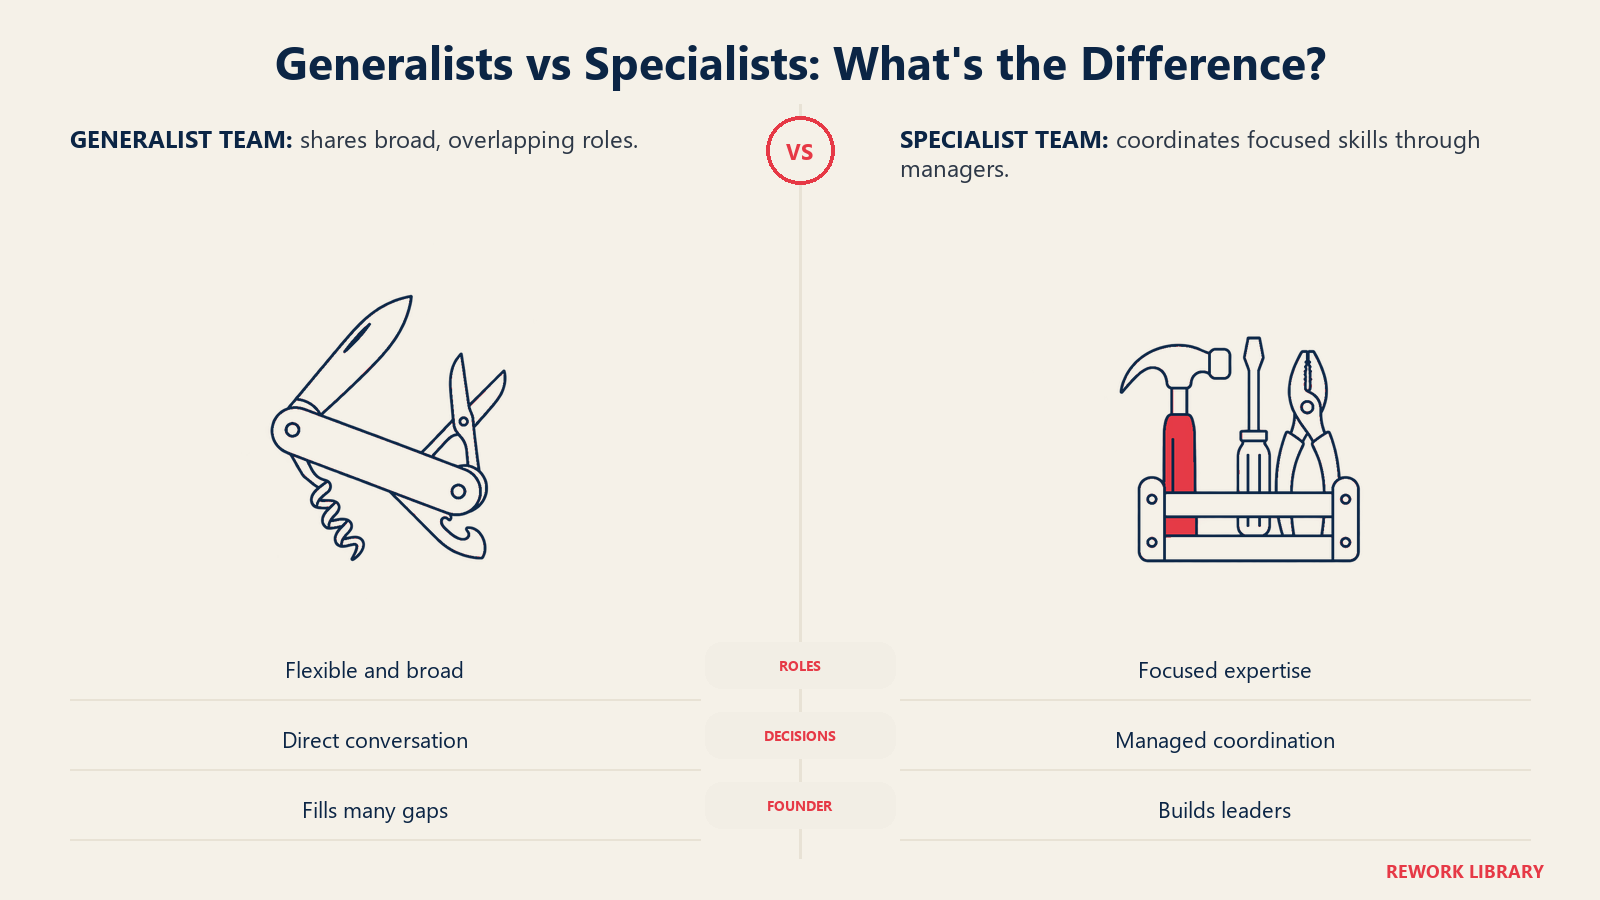
人数が増えると、このやり方は通用しなくなります。1つのことに深く秀でた人(営業、サポート、財務、採用)と、彼らを調整するマネージャーが必要になります。レポートラインが生まれます。かつては不要だった会議が、情報を流す唯一の手段になります。
ラリー・グレイナーによるハーバード・ビジネス・レビューの古典的な論文Evolution and Revolution as Organizations Growは、この考え方の標準的な参考文献です。冒頭の例は、役割を終えた後も組織構造にしがみつく主要経営陣のいる企業です。グレイナーの成長モデルでは、各フェーズを詳しく解説しています。創業者にとっての実践的な教訓は、ここまで連れてきた組織構造が、次へ連れていってくれる構造であることはまれだということです。
プロセス: 場当たり的なものから再現可能なものへ
初期のプロセスは、意図的に非公式です。セールスの進め方がまだわからない段階でセールスのプレイブックを書き残すと、推測を固定化してしまいます。オンボーディングが「創業者が電話に出る」だけでも問題ありません。
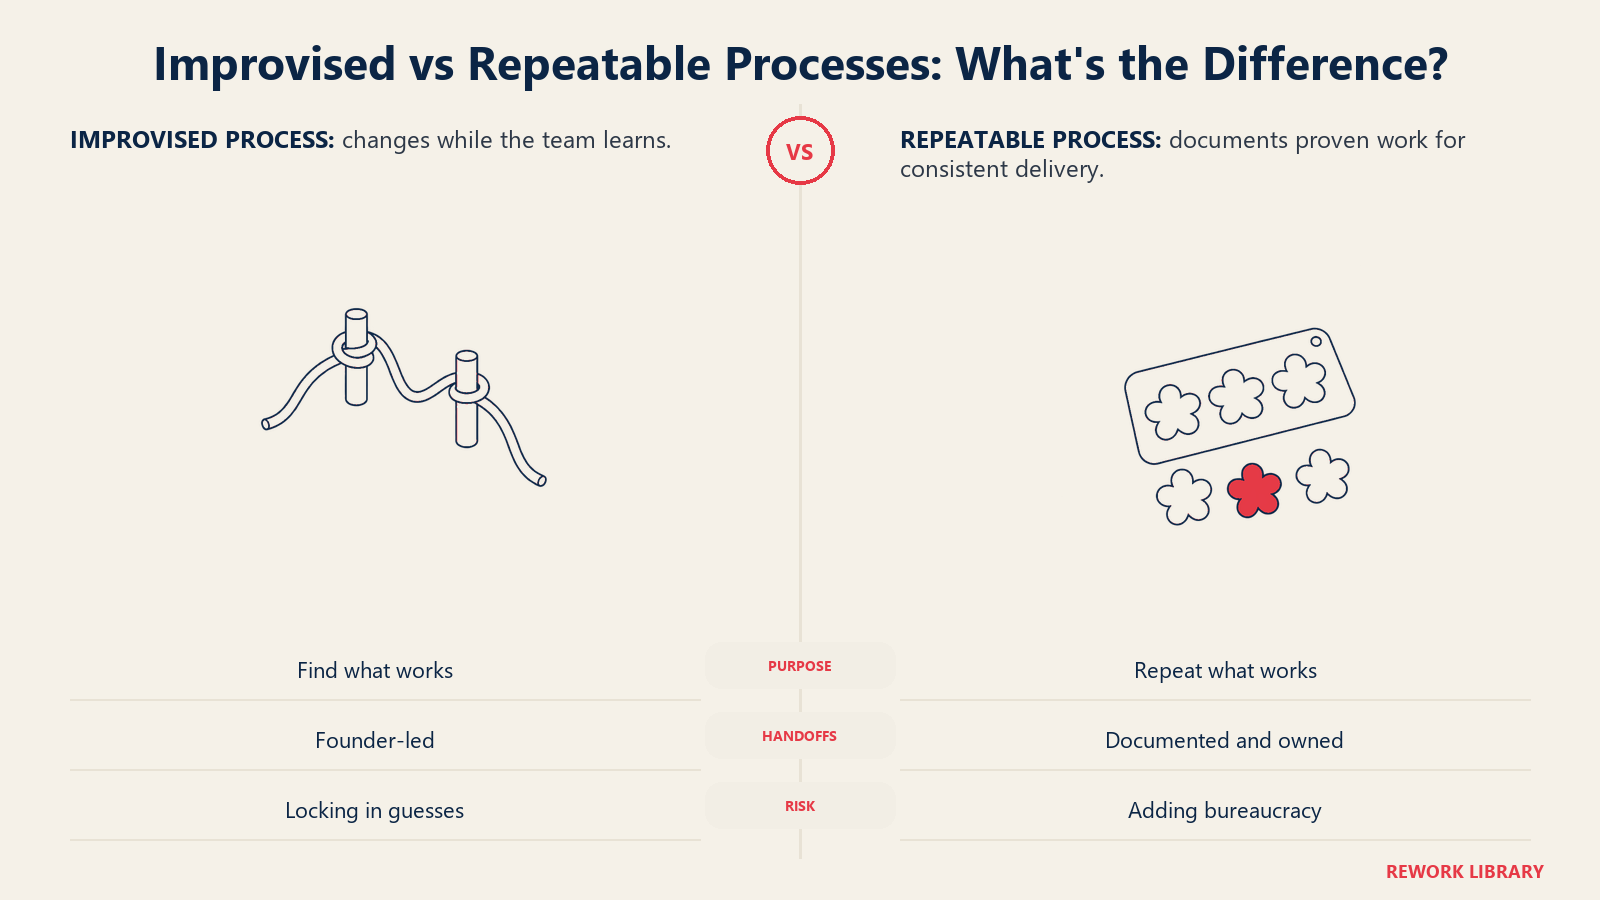
何かが繰り返しうまくいくようになると、非公式であることがコストになります。新入社員の数が多く、創業者は忙しいため、創業者を見て学ぶことはできません。企業には、最も重要なことを行うための文書化された方法が必要になります。リードをどう評価するか、顧客をどうオンボーディングするか、サポートの問題をどうエスカレーションするか、採用の判断をどう下すか、といったことです。
目的は官僚主義ではなく、スケーラビリティ、つまりコストと混乱が同じ割合で増えることなく、より多くの量をさばける力です。新しいプロセスの試金石は、繰り返し起きる失敗をなくすのか、単にステップを増やすだけなのか、という点です。
リスク: 企業を倒しうるもの
初期段階で支配的なリスクは、市場リスク(誰も十分に求めていない)と生存リスク(答えが出る前に資金が尽きる)です。どちらも、人を増やしても解決しません。
成長段階のリスクは異なります。市場に関する問いの大半は解消されており、危険は実行にあります。需要に先んじた採用、文化とコミュニケーションの劣化、回収できないチャネルへの支出、数量を追い求めるあまり製品の品質を損なうことなどです。
この点に関するStartup Genomeの調査は知っておく価値がありますが、古いという但し書きがつきます。3,200社を超える高成長テクノロジー系スタートアップを対象とした2011年の分析で、同社は早すぎるスケールが失敗の主因であり、データセット内のスタートアップの70%に影響していたと報告しました。また、適切にスケールしたスタートアップは、早すぎるスケールをしたスタートアップの約20倍の速さで成長したとも報告しています。これは10年以上前の1つのデータセットであり、定義も研究者独自のものであるため、正確な予測ではなく警告のパターンとして読んでください。それでもこのパターンは役に立ちます。モデルが実証される前にチーム、支出、複雑さを増やすのは、資金を使い果たす典型的な道筋です。
その逆の間違いもあります。フィットを明らかに見つけたのに、泥臭い実験のような運営を続けている企業は、失速しかねません。同じ洞察を持ち、より多くのインフラを備えた競合に追い抜かれるからです。
創業者の役割: 実行者からチームの構築者へ
初期段階では、創業者がプロダクトチームであり、最初の営業担当であり、サポート窓口です。本人のスピードと判断力が、会社の強みです。
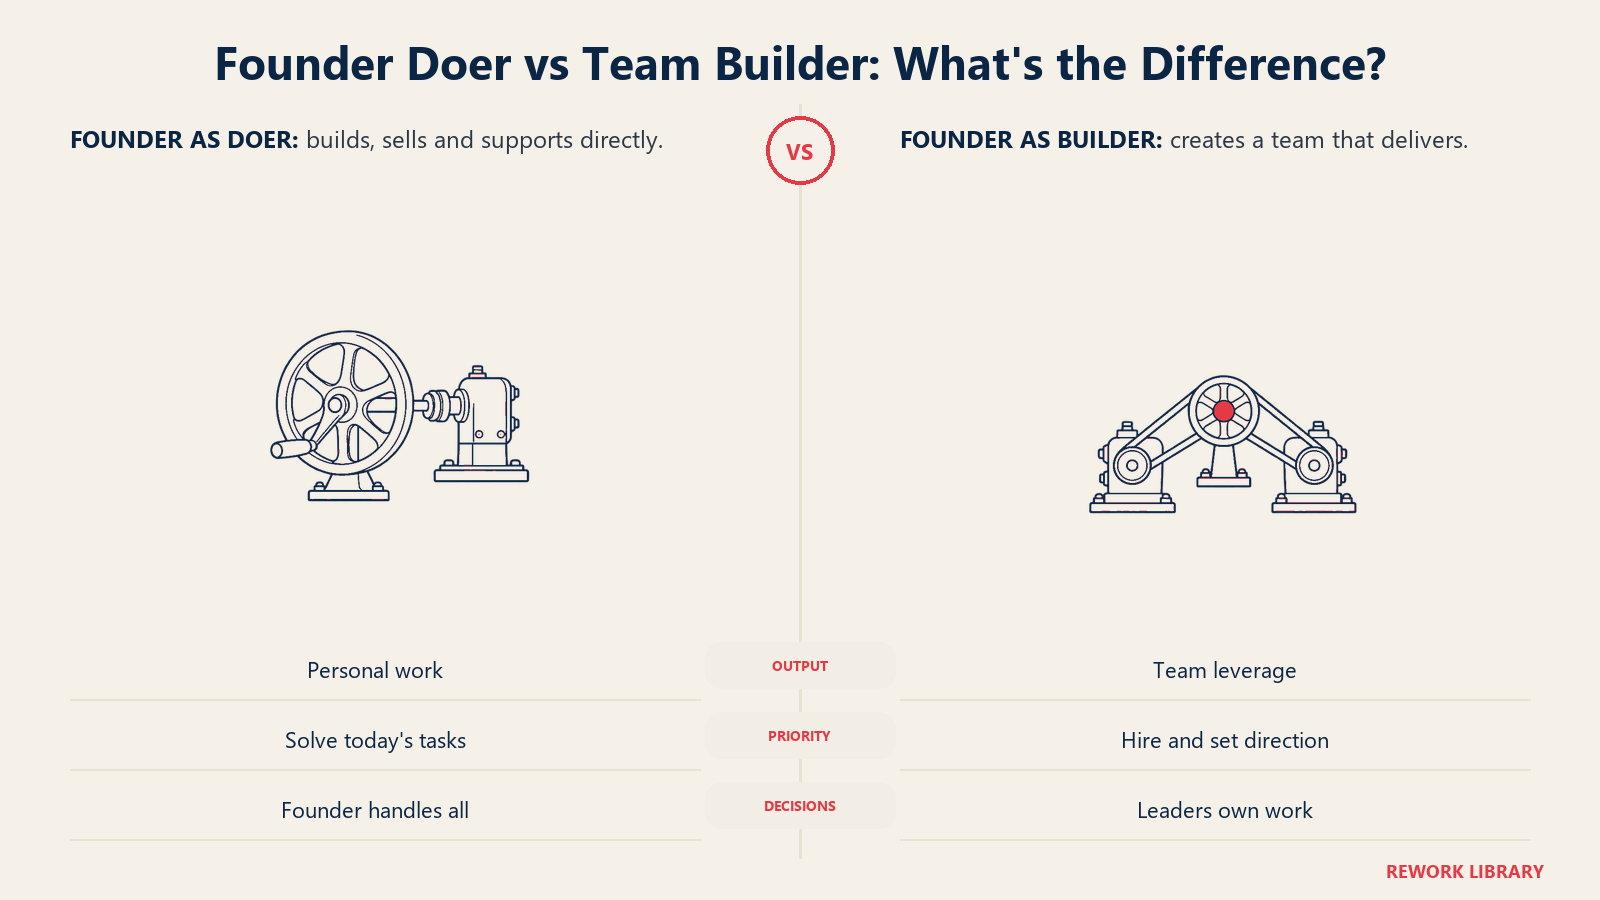
成長段階では、創業者の成果はレバレッジです。リーダーを採用し、優先順位を決め、会社がやめることを決め、見えにくくなっていく文化を維持します。かつて楽しんでいた仕事は人に任せることになり、それは居心地の悪いことです。多くの創業者は、スキルが異なり、フィードバックも遅いため、この移行を初期の苦労よりも難しいと感じます。
この時点で、プロダクトや技術部門のリーダーといった別の役割に移り、より経験豊富なオペレーターが会社を率いる創業者もいます。どちらの選択も間違いではありません。うまくいかないのは、仕事が変わっていないふりをすることです。
どのステージにいるかを見極める方法
1つの指標だけで決まるわけではありませんが、次の問いが役に立ちます。
- 最良の顧客を正確に説明できますか? できないなら、おそらくまだ探索中です。
- 顧客は、並外れた努力なしに継続していますか? 強いリテンションは、フィットを示す最も明確な初期のサインです。
- 新入社員が、文書化されたプレイブックで顧客を獲得できますか? 創業者にしか売れないなら、モデルはまだ再現可能ではありません。
- チャネルに資金を投入すると、予測可能なリターンが得られますか? 支出$1で何が得られるか言えないなら、支出を拡大するのは賭けです。
- 制約になっているのは、需要ですか、キャパシティですか? 初期の企業は需要が足りません。成長企業は、サービス提供と採用の能力に制約されます。
ほとんどの答えが「いいえ」なら、スケールに投資する前に、学習に投資してください。ほとんどが「はい」なら、制約はおそらくシステムと人に移っています。成長ステージ診断では、より体系的な確認方法を紹介しています。
ステージは一方通行でもありません。企業は、中核製品では成長段階にありながら、新しい製品では初期段階にある、ということがありえます。これが成長の3つのホライズンの考え方です。ソフトウェア企業については、SaaSの成長ステージの記事が、同じ道のりをSaaSの指標に対応させて解説しています。
ステージ移行時によくある間違い
- モデルが機能する前にスケールする。 一部の顧客しか使い続けない製品のために、セールスチームを採用してしまう。
- 大企業のプロセスを早く持ち込みすぎる。 10人のチームを遅くする承認フローや報告サイクル。
- 初期段階の習慣を長く続けすぎる。 すべてを創業者が承認し、優先順位は文書化されず、マネージャーもいない。
- ふさわしくない指標を使う。 リテンションが悪いのにサインアップ数を祝う、あるいはフィットの前に効率を追い求める。
- 複雑さが増す中でキャッシュを軽視する。 チームが大きくなると、バーンはほとんどの計画が想定するより速く膨らむ。
- 創業者の仕事を変えない。 会社は成長するのに、創業者は以前の役割を続け、すべてが本人に滞留する。
重要なポイント: 初期段階と成長段階の違い
- スティーブ・ブランクはスタートアップを再現可能でスケール可能なビジネスモデルを探索するために作られた組織と定義しており、そのモデルが見つかった時点から成長が始まります。
- Startup Genomeは6つのステージ(Discovery、Validation、Efficiency、Scale、Sustain、Conservation)を示し、初期のステージでは極度の不確実性の下でプロダクト/マーケットフィットを探索するとしています(Startup Genome)。
- Startup Genomeによる3,200社超の高成長テック系スタートアップの2011年の調査では、早すぎるスケールがそのうちの70%に影響し、適切にスケールしたスタートアップは約20倍の速さで成長したと報告されました。
- Paul Grahamは、YC在籍中は週5〜7%の成長が良好で、1%は自分が何をしているのかわかっていないことを示唆すると述べています(Y Combinatorのエッセイ)。
- Eurostatは高成長企業を、3年間にわたる年平均の従業員増加率が年10%を上回り、期初の従業員が10人以上の企業と定義しています(Eurostat)。売上高や20%のしきい値など、ほかの尺度も使われています。
- Eurostatは、従業員10人以上のEU企業のうち、2024年に高成長だったのは約10.0%だったと報告しています(Eurostat)。
- ステージの境界線や典型的な資金調達額は、国や業界によって異なります。
関連記事
