スタートアップ投資におけるデューデリジェンスとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
デューデリジェンスとは、投資家が資金を投じる前にスタートアップに対して行う調査です。創業者はピッチの中で、チームは優秀で、市場は大きく、顧客は増えており、自社の技術は自社が保有している、と主張します。デューデリジェンスは、こうした主張を証拠と照らし合わせて確認し、それでも投資が妥当かどうかを判断して、判明した事項から身を守るために法的書類に何を盛り込むかを決める手続きです。
機関投資家が参加するラウンドでは必ず行われますが、その深さは大きく異なります。小切手を少額切る友人なら、コーヒーを飲みながらいくつか質問する程度かもしれません。プライスドラウンドのリード投資家であれば、弁護士に会社の記録を精査させます。この記事では、米国で一般的な実務を概括的に説明しており、法的助言ではありません。
投資家が実際に確認すること
デューデリジェンスの大半は、5つの領域に分かれます。投資家によって重み付けは異なりますが、5つすべてに少なくとも目を通すのが通常です。
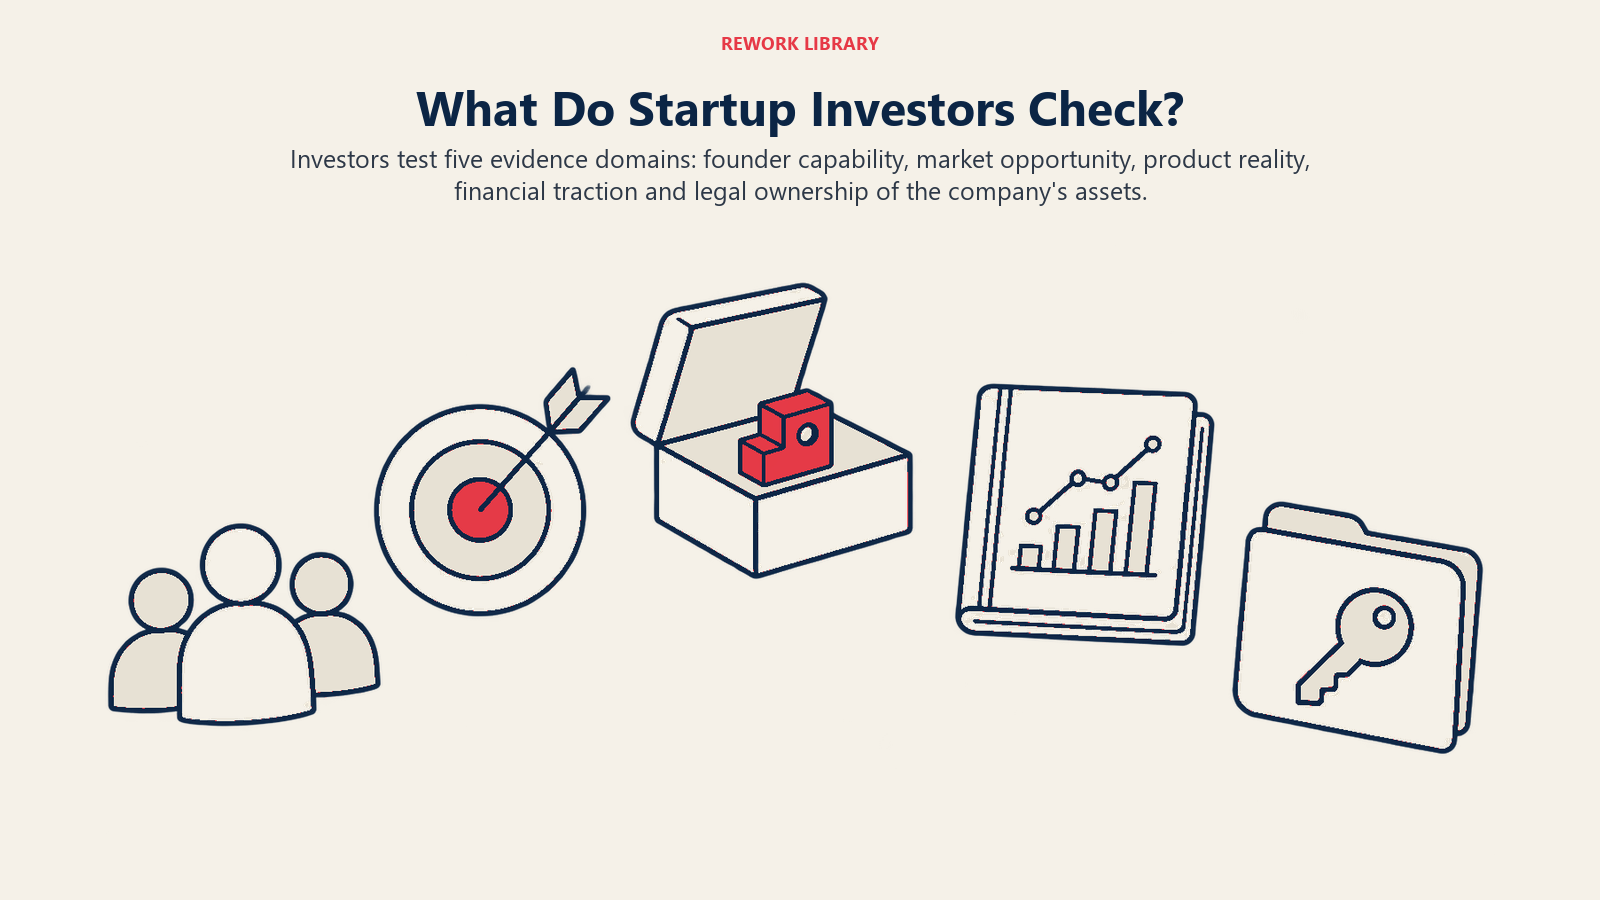
1. チーム。 投資家にとって最も重要な領域です。885人の機関投資家のベンチャーキャピタリストを対象とした調査で、How Do Venture Capitalists Make Decisions?(NBER Working Paper 22587、2016年9月)の著者らは、VCが経営チームを、製品や技術といった事業上の特性よりも重要だと見ていることを報告しています。NBER自身によるこの調査の要約によれば、回答者の55%超が、チームを企業の成否を分ける最も重要な要因だと考えていました。そのため、創業者の経歴確認、元同僚へのヒアリング、創業者同士がどのように協力し、対立にどう対処するかについての質問が想定されます。
2. 市場。 投資家は、その機会がファンドを回収できるほど大きいかどうかを見極めます。市場の規模と成長、競合、そしてなぜ今がその時期なのかを確認します。TAM、SAM、SOMといったフレームワークが通常の出発点であり、アナリストレポートから写した数字よりも、ボトムアップの推計のほうが重みを持ちます。
3. 製品と技術。 ソフトウェア企業では、アーキテクチャ、セキュリティ対策、オープンソースや第三者コンポーネントへの依存度、製品のうち実際に構築済みの部分と約束にとどまる部分の割合などの確認が含まれます。この段階で技術アドバイザーを招く投資家もいます。
4. トラクションと財務。 ここでは、収益、リテンション、成長が本物であることを投資家が確認します。月次の財務諸表、顧客の内訳、コホートデータ、これまでの資金の使い方の提出を求めます。バーンレートやランウェイといった指標は、新しい資金がどれだけ持つかを示すため、特に注意深く見られます。顧客への電話確認もよく行われ、投資家が数社の顧客に電話をかけて、ピッチ資料の記載内容を確かめることがあります。
5. 法務と会社の記録。 取引が最も遅れやすいのがこの領域です。投資家側の法律事務所が、会社の書類を精査します。カナダの法律事務所であるOslerは、創業者に次のように助言しています。投資家は、会社の帳簿(取締役会の構成、役員、株主構成、過去の株式譲渡)、機密情報と知的財産を守る契約、従業員、コンサルタント、顧客、サプライヤーとの契約、そしてキャップテーブルを確認します。Oslerは、キャップテーブルを投資家が最初に見る2つの書類の1つと位置づけています(もう1つは事業計画です)。
法務チェックリストの詳細
法務デューデリジェンスは最も機械的な部分であるため、準備もしやすい領域です。典型的な項目は次のとおりです。
- キャップテーブルと証券。 会社が発行したすべての株式、オプション、ワラント、SAFE、転換社債を、取締役会の承認と突き合わせます。キャップテーブルはスプレッドシートの中だけにあるのではなく、法的記録と整合している必要があります。従業員のオプションプールや創業者のベスティングも確認の対象です。
- IP譲渡。 創業者を含め、製品を開発した全員が、その成果を会社に譲渡する契約に署名しているべきです。創業者が法人設立前にコードを書き、それを譲渡していなければ、会社は中核となる資産を所有していない可能性があります。
- 契約。 顧客およびベンダーとの契約、特に、通常とは異なる独占条項、支配権変更条項、解約条項があるものが対象です。
- 会社の記録。 設立証明書、定款、取締役会および株主の同意書、議事録。ここに欠落があるのはよくあることで、たいてい修正可能ですが、直すには時間がかかります。
- 雇用とコンプライアンス。 オファーレター、業務委託の区分、係争中の紛争や規制上の問題などです。
ベンチャー投資の案件を大量に扱う法律事務所のスタートアップ向け情報サイトであるCooley GOは、VCデューデリジェンス依頼リストのサンプルを公開しており、これを「VCが資金調達を完了する前に何を見るのかを理解する」手段と説明しています。資金調達の前に目を通す価値があります。欠けているIP譲渡契約を見つけるのに最適なのは、投資家が見つける前だからです。
取引の中でのデューデリジェンスの位置づけ
多くの創業者は、デューデリジェンスがタームシートの前に行われると思い込んでいます。実際には2つの段階に分かれます。
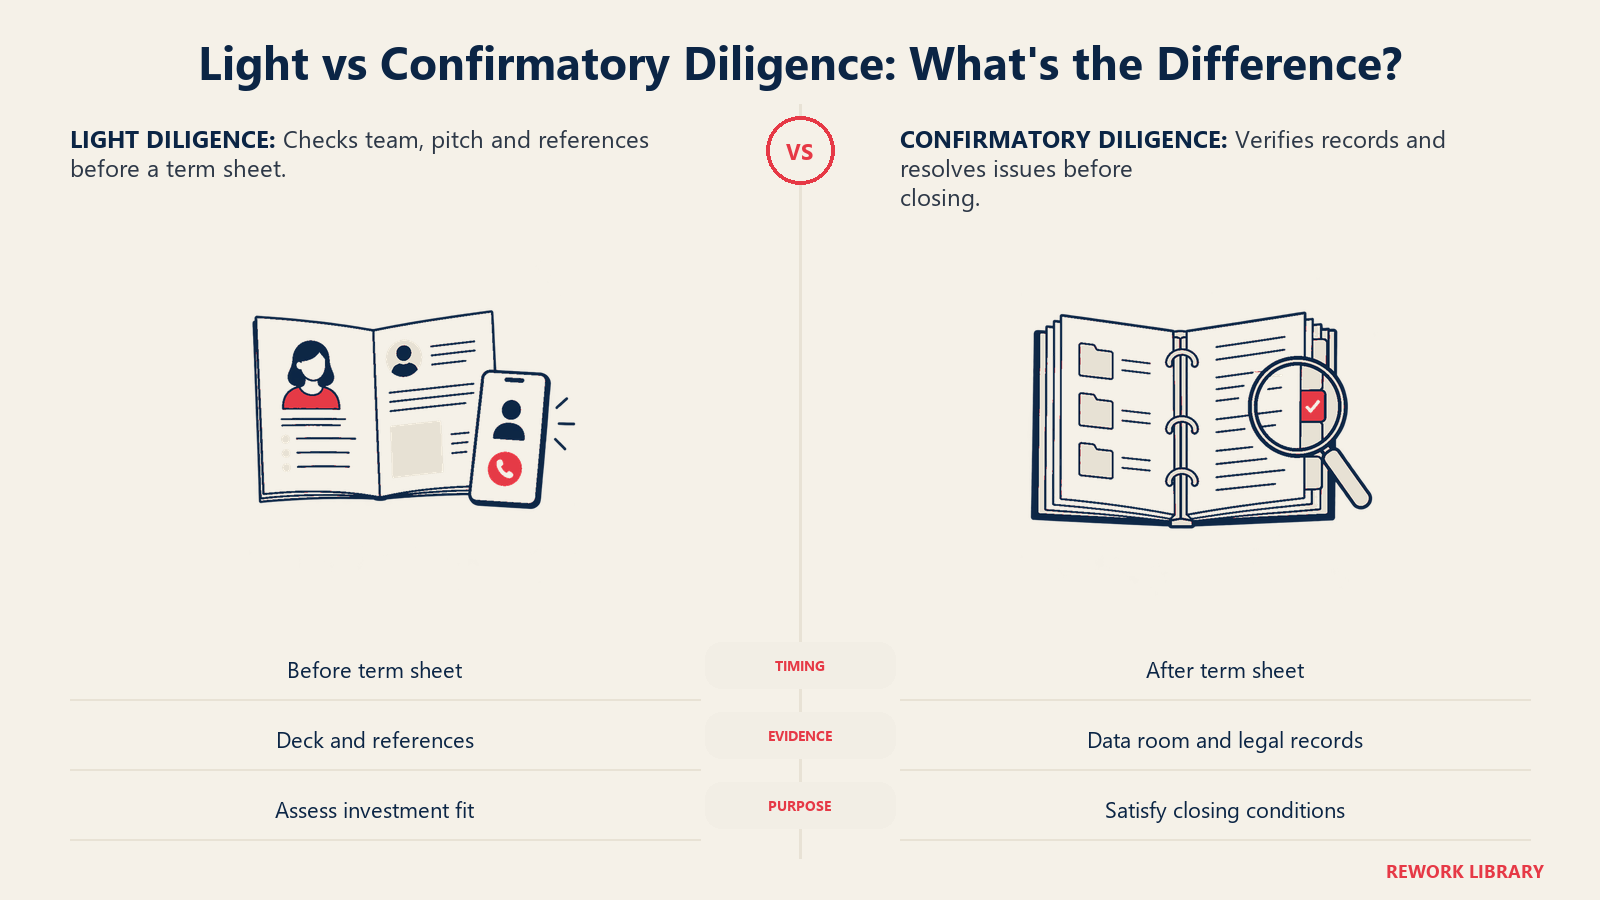
最初に行われるのは簡易なデューデリジェンスです。 タームシートを出す前に、投資家は通常、チームと会い、ピッチ資料と指標を調べ、いくつかのリファレンスコールを行っています。上記のVC調査は、このフィルターの感覚を教えてくれます。著者らの報告では、案件のおよそ4件に1件が経営陣との面談に進み、そのうち3分の1がパートナー会議で検討され、さらにそのうち約半数がデューデリジェンスの段階に進みます。全体のファネルについては、論文の閲覧用コピーをご覧ください。
確認的デューデリジェンスは、タームシートの後に続きます。 タームシートに署名すると、投資家とその弁護士が深く踏み込みます。Amplify PartnersのMaret Delfは、タームシートの署名から最初のクロージングまでには通常およそ4週間かかり、その間に会社が顧問弁護士とともに、投資家が確認を想定する書類でデータルームを整えること、そして投資家側の弁護士が「発見した問題はクロージングの前に修正するよう求める可能性が高い」ことを述べています。
だからこそ、タームシートは資金の保証ではありません。タームシートは、主要な経済条件については一般に拘束力がなく、デューデリジェンスで深刻な事実が見つかれば、投資家は条件を再交渉したり、手を引いたりできます。タームシートへの署名は強いシグナルですが、クロージング書類に署名がなされ、資金が着金するまで、取引は完了していません。
データルーム
データルームとは、投資家が確認する必要のあるすべてを会社が保管する、安全なオンラインフォルダです。コーポレート、財務、顧客、製品、IP、従業員、契約といったトピック別に整理されます。投資家とその弁護士がアクセス権を得て内容を確認し、書面で質問を残すことも多く、会社はそれに回答します。
データルームを機能させる実務上の習慣は次のとおりです。
- フォルダは標準的な依頼リストに合わせて整理し、レビュー担当者が場所を尋ねなくて済むようにします。
- 各書類は1つのバージョンだけを保ち、名前と日付を明確にします。
- すべての項目が揃うのを待たず、早い段階で投資家側の弁護士に開放します。
- 誰がアクセスできるかを管理し、取引が終了したらアクセス権を外します。
- 質問と回答をそれぞれ記録し、複数のレビュー担当者の間で説明が一貫するようにします。
ステージによる深さの違い
デューデリジェンスの規模は、出資額と、その投資を元に戻すことの難しさに応じて変わります。
| ステージ | 一般的な深さ | 主な焦点 |
|---|---|---|
| エンジェルまたはプレシード | 軽め。電話、リファレンス、ピッチ資料の確認 | チームとアイデア。検証できるデータはほとんどありません |
| シード | 中程度。創業者のリファレンス、数件の顧客への電話、基本的な法務レビュー | チーム、初期のトラクション、整ったキャップテーブル、IPの所有 |
| Series A | 重い。財務の全面的なレビュー、顧客への電話、正式な法務デューデリジェンス | 再現性のある成長、ユニットエコノミクス、法務面の健全性 |
| Series B以降 | 最も深い。詳細な財務・商業分析で、外部アドバイザーが加わることが多い | スケール、リテンション、予測、契約上のリスク |
この表は一般的な傾向であり、決まりではありません。上で挙げたCooleyとAmplifyの資料は機関投資家のラウンドを想定したものですが、エンジェル投資家によるごく初期の出資は、信頼と創業者の人柄の素早い見極めに頼る部分がより大きくなります。投資家側の労力を示すデータを1つ挙げると、VC調査で著者らは、平均的なファームが1件の投資あたりデューデリジェンスに118時間を費やし、10人にリファレンスコールを行っていると報告しています(閲覧用コピーを参照)。初期ステージの案件は、確認すべきことが少ないために、費やされる時間も少なくなる傾向があります。
リード投資家は通常、ラウンドにおけるデューデリジェンスの作業の大半を担い、ほかの参加者はすべてを繰り返す代わりに、その調査結果を拠り所にすることが多いです。シードラウンドが一般にどのように構成されるかに興味がある場合は、シードラウンドの項目を、それ以降のラウンドについてはSeries A、B、Cの資金調達をご覧ください。
よくあるレッドフラグ
以下は、スタートアップ専門の弁護士や投資家の一般的な経験から、取引を遅らせたり頓挫させたりしがちな問題です。
- IP譲渡の欠落。 創業者や業務委託者が行った作業が、会社に譲渡されていないことです。
- キャップテーブルの誤り。 株式数が法的記録と一致しない、約束したエクイティが書面化されていない、過去のSAFEやノートの所有関係が不明確、といったケースです。
- 整合しない指標。 ピッチ資料の収益が、銀行の取引明細や財務モデルと一致しません。
- 説明されないストーリーの空白。 創業者の職歴がピッチと一致しない、誰も触れたがらない退職がある、といったことです。
- 開示されていない負債。 係争中の紛争、税務上の問題、予想外の義務を伴う顧客契約などです。
- 乱れた会社の記録。 株式発行に対する取締役会の承認や同意書が欠けています。
- はぐらかす態度。 回答が遅い、部分的である、防御的である、といった反応です。投資家は、厳しい質問に創業者がどう応じるかそのものをシグナルとして読み取ります。
こうした問題の大半は、早い段階で見つけて開示すれば修復できます。信頼を損なうのは、創業者が知っていながら言わなかった問題を、投資家が自ら見つけた場合です。
創業者が準備するには
- 資金調達を始める前に、Cooley GOのような公開チェックリストを使って自己監査を行います。
- キャップテーブルを法的記録と突き合わせ、欠落があれば修正します。
- すべての創業者、従業員、業務委託者に、IP譲渡契約へ署名してもらいます。
- 月次の財務諸表と、整った指標パックを用意します。
- タームシートの前にデータルームを構築し、4週間の期間を書類集めに費やさないようにします。
- 質問には十分に、かつ素早く答えます。スピードは能力のシグナルになります。
重要なポイント
- 885人の機関投資家のVCを対象としたNBERの調査では、VCは経営チームを製品や技術よりも重要だと見ていることが分かりました(NBER)。
- その調査の回答者の55%超が、チームを成否を分ける最も重要な要因に挙げました(NBERダイジェスト)。
- 調査に含まれる平均的なVCファームは、1件あたり118時間のデューデリジェンスを行い、10人にリファレンスコールをしたと報告しています(論文のコピー)。
- タームシートの署名から最初のクロージングまでは通常およそ4週間で、その間に投資家側の弁護士がデータルームを精査します(Amplify Partners)。
- 投資家は通常、会社の帳簿、IPおよび機密保持契約、各種契約、キャップテーブルを確認します(Osler)。
関連記事

Co-Founder & COO