SaaSのクイックレシオとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
SaaSのクイックレシオは、サブスクリプション企業が失った1ドルに対して、どれだけの経常収益を積み増しているかを測る指標です。新規と拡張の月次経常収益(MRR)を、チャーンと縮小のMRRで割って求めます。結果が4なら、同じ期間に離脱した1ドルごとに、およそ4ドルを積み増したことになります。
まず1つ断っておきます。検索する人がよく混同するのですが、これは会計上のクイックレシオ(当座比率、別名アシッドテスト比率)ではありません。会計上のものは流動性の指標です。Business Development Bank of Canadaは、これを当座資産(現金と売掛金)を流動負債で割ったものと定義し、事業は理想的には1:1以上であるべきだとしています。支払い能力があるかを問う指標です。SaaS版が問うのは、収益基盤が漏れる速さより速く成長しているかどうかです。名前は同じでも、問いも入力も違います。
計算式
SaaSのクイックレシオ = (新規MRR + 拡張MRR)÷(チャーンMRR + 縮小MRR)
各項目は残高ではなく、月次のフローです。
- 新規MRR: 当期に契約した顧客からの経常収益。
- 拡張MRR: 既存顧客がアップグレード、シート追加、クロスセルを通じてもたらす追加の経常収益。
- チャーンMRR: 解約した顧客から失われた経常収益。
- 縮小MRR: 既存顧客がダウングレードしたものの継続した場合に失われる経常収益。
分子は収益を押し上げるすべての要因で、分母は収益を押し下げるすべての要因です。土台となる収益指標に不慣れな方は、ARRとMRRで経常収益の数え方を確認してください。
SaaS指標について数多く書いてきたベンチャー投資家のTomasz Tunguzも、同じ定義を示し、これはSaaS企業の成長効率を測るものだと述べています。
この指標の由来
この指標は、当時Social+CapitalのパートナーだったMamoon Hamidの功績とされています。SaaStrが書き起こした講演で、Hamidはこれを、新規顧客からの新しい収益と拡張による収益の合計を、失った顧客や縮小した顧客で割ったものと説明しています。同じ講演で、多くのデータからクイックレシオが4以上であることはかなり望ましいと考えられる、とも述べています。この指標を分析したTunguzの記事も、Hamidを「クイックレシオの生みの親」としています。
4という数字の位置づけに注目してください。これはHamidが見てきた企業から導き出した投資上の経験則です。SaaSの法則ではなく、監査人や会計団体、基準設定機関が公表している数値でもありません。出典の名前なしに「良いクイックレシオは4」と書かれているのを見かけたら、1人の投資家の経験則が他の人にも採用されたものだと考えてください。
具体例
以下の数字は説明用であり、実在の企業のものではありません。
あるスタートアップが月初に$100,000のMRRを持っているとします。
| 項目 | MRRの変化 |
|---|---|
| 新規MRR | +$12,000 |
| 拡張MRR | +$4,000 |
| チャーンMRR | -$3,000 |
| 縮小MRR | -$1,000 |
クイックレシオ =(12,000 + 4,000)÷(3,000 + 1,000)= 16,000 ÷ 4,000 = 4.0
純増MRRは$12,000なので、MRRは$100,000から$112,000へ、つまり月間で12パーセント成長します。
読み方
この比率は、成長と流出のバランスを見る簡単な方法です。Hamid自身の整理では、4であれば、4ドルが加わるごとに約1ドルを失っている状態です。大まかな読み方は次のとおりです。
- 1未満: 企業は縮小しています。到着する収益より去っていく収益のほうが多い状態です。
- 4前後かそれ以上: Hamidが投資の基準線として使った水準で、今も多くの投資家が引用しています。
これらの区分は評価ではなく、読み取りの補助として扱ってください。適切な水準は、ステージやモデルによって変わります。大口の年間契約をエンタープライズに販売する企業は、小口のアカウントを何千件も抱えるセルフサーブ型のプロダクトに比べて、通常はチャーンが低い一方、新規案件のばらつきが大きくなります。
成長率と並べて見る必要がある理由
比率はあくまで比率です。規模については何も語らず、母数が小さければ実態以上によく見えることがあります。
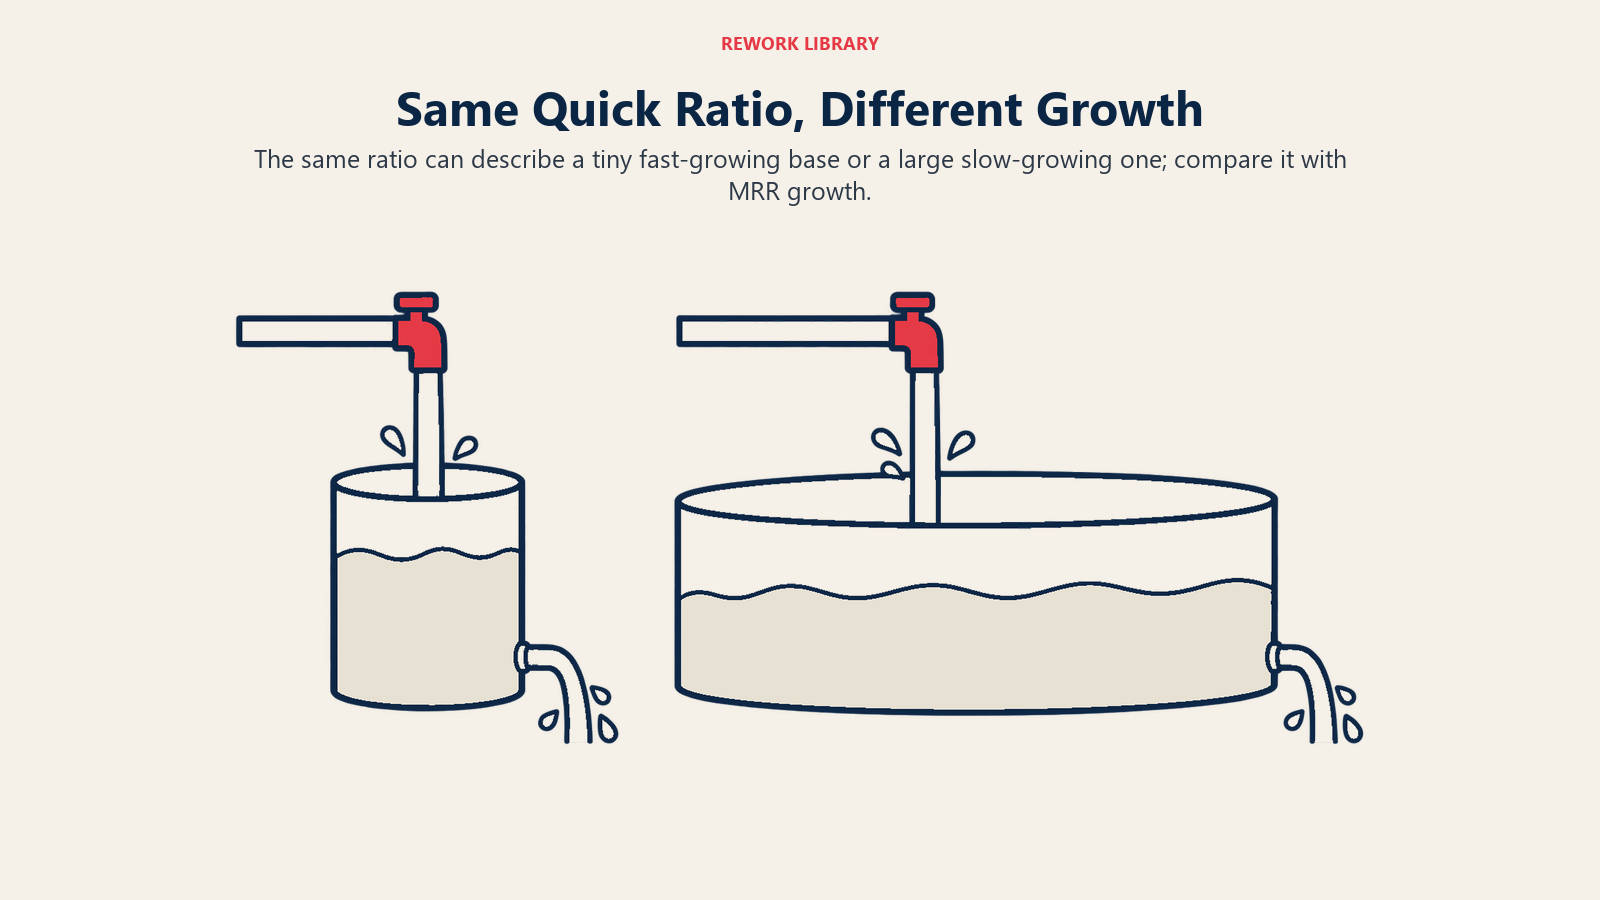
どちらも説明用の2社を考えます。A社のMRRは$5,000で、1か月に$1,200を積み増し、$300を失います。クイックレシオは4.0です。B社のMRRは$500,000で、$24,000を積み増し、$6,000を失います。クイックレシオはやはり4.0です。
A社はその月に18パーセント成長し、B社は3.6パーセント成長しました。比率は同じでも、成長は大きく異なり、事業としてもまったく別物です。創業1年目の企業では、数社の顧客だけで数字が大きく振れます。サブスクリプション分析ベンダーのChartMogulは、1年目の企業では若い顧客がまだ契約期間の内側にいるため、この比率はどんなことについても信頼できる指標にならないと注意を促しています。
したがって、この比率はMRRの成長率とあわせて読んでください。比率が高いのに成長が遅い場合は、たいてい基盤が小さいか、新規事業が止まっています。逆に、比率が低めでも成長が速い場合は、企業が意図的に成長を買っているのであれば問題ないことがあります。
ほかのスタートアップ指標との関係
クイックレシオは、より有名な複数の指標と重なる部分があります。それぞれが何を捉え、ほかが捉えないものは何かを見ておくと役立ちます。
チャーン率。 チャーンは、期初の母数に対して失われた収益や顧客の割合を測ります。クイックレシオはチャーンを成長との比率に組み込むため、流出の絶対量が見えなくなります。Tunguzはその落とし穴を示しています。彼の計算では、月15パーセントで成長するスタートアップは、月次のチャーンと縮小が5.0パーセント(年間では46パーセント)続いていても、クイックレシオ4に達し得ます。彼はこれを持続不可能なほど高い水準だと述べています。急成長は、穴の開いたプロダクトを覆い隠すことがあります。
ネットレベニューリテンション。 NRRは、既存顧客の固定コホートが、拡張と損失を含めて時間とともに支払う金額を追い、新規ロゴは完全に除外します。クイックレシオは、1つの期間の中で新規と既存の収益を混ぜて扱います。既存顧客基盤の評価にはNRR、全体の勢いの評価にはクイックレシオを使いましょう。
バーンマルチプル。 Craft VenturesのDavid Sacksが考案したバーンマルチプルは、純バーンを純増ARRで割ったものです。成長を現金で値付けします。クイックレシオが優れていても、そこに至るまでに大きく燃やしている企業はあり得るため、2つを合わせて見ると、どちらか単独よりも多くを語ります。
SaaSのマジックナンバー。 マジックナンバーは、新規の収益を、それを生んだ営業・マーケティング費用と結びつけます。クイックレシオは費用をまったく見ません。クイックレシオが「バケツは漏れていないか?」を問うなら、マジックナンバーは「さらに注ぎ足すにはいくらかかるか?」を問います。
限界
クイックレシオが役立つのは、シンプルだからです。そのシンプルさが、同時に盲点も生みます。
- 規模を無視する。 上で示したとおり、小さな母数は高い比率を生みます。
- チャーンを隠し得る。 新規事業の急成長は、Tunguzの例が示すように、高い損失率を覆い隠すことがあります。
- コストを無視する。 獲得に多額を投じて到達した4は、低コストで到達した4と同じではありません。この比率には顧客獲得コストに関する情報が含まれません。
- 規模によって変わる。 ChartMogulが紹介するInsightSquaredの調査では、4という比率は若く急成長する企業に適しているものの、規模が大きくなると式の意味合いが変わることがわかりました。
よくある失敗
- 会計上のクイックレシオの基準を使う。 SaaSの比率の1と、アシッドテスト比率の1は、まったく別の意味です。
- 4を普遍的な目標として引用する。 これはHamidの基準です。モデルが異なる企業は、別の水準でも健全であり得ます。
- 期間を混ぜる。 分子と分母は同じ期間、通常は1か月にそろえ、月次と年次の数字を混ぜないでください。
- 縮小を除外する。 解約だけを数えると、比率が実態よりよく見えます。ダウングレードも実際に失われた収益です。
重要なポイント
- SaaSのクイックレシオは、(新規MRR + 拡張MRR)を(チャーンMRR + 縮小MRR)で割ったものです(Tomasz Tunguz)。
- 元Social+CapitalのMamoon Hamidがその生みの親とされ、SaaStrの講演で、クイックレシオが4以上であることはかなり望ましいとデータが示唆していると語りました(SaaStr)。
- Tunguzの計算では、月15パーセントで成長するスタートアップは、月次のチャーンと縮小が5.0パーセント(年間46パーセント)続いていても、クイックレシオ4に達し得ます(Tunguz)。
- ChartMogulは、創業1年目の企業にとってこの比率は信頼できる指標ではないと注意を促しています(ChartMogul)。
- 会計上のクイックレシオは別の指標で、当座資産を流動負債で割ったものです。目標は通常1:1以上です(BDC)。
- バーンマルチプルは純バーンを純増ARRで割ったもので、Craft VenturesのDavid Sacksが考案しました(Corporate Finance Institute)。
SaaSのクイックレシオに関するよくある質問
SaaSのクイックレシオとは何ですか?
サブスクリプション事業の成長効率を示す指標です。同じ期間の新規MRRと拡張MRRを、チャーンMRRと縮小MRRで割って求めます。数字が高いほど、失われるより大幅に速く収益が積み増されていることを意味します。
SaaSのクイックレシオは、会計上のクイックレシオと同じですか?
いいえ。会計上のクイックレシオ(アシッドテスト比率)は、現金や売掛金といった流動性の高い資産を流動負債と比べ、短期の支払い能力を測ります。SaaSのクイックレシオは、得た収益と失った収益を比べ、成長効率を測ります。共通するのは名前だけです。
SaaSのクイックレシオは、どの程度なら良いのですか?
この指標を生み出したMamoon Hamidは、投資するうえで望ましいと考える水準として、4以上を挙げました。これは1人の投資家の基準であり、普遍的な標準ではありません。ステージ、価格モデル、顧客の規模によって健全な水準は変わるため、合否の判定ではなく参照点として使ってください。
SaaSのクイックレシオを考案したのは誰ですか?
当時Social+CapitalのパートナーだったMamoon Hamidの功績とされています。Tomasz Tunguzは彼を生みの親と呼んでおり、Hamid自身はSaaStrが書き起こした講演でこれについて語りました。
クイックレシオが高くても誤解を招くことがあるのはなぜですか?
比率であって、規模や絶対的な損失を示すものではないからです。ごく小さな企業は、数社の新規顧客だけで高い数字を出せますし、急成長中の企業は、毎月収益の大きな割合を失いながらも4に達することがあります。基礎となるチャーンと成長率を確認してください。
クイックレシオとネットレベニューリテンションはどう違いますか?
ネットレベニューリテンションは、既存顧客の固定コホートを追い、新規顧客は除外します。クイックレシオは、新規顧客の収益を分子に含みます。NRRは既存顧客基盤の健全性を、クイックレシオは全体の勢いを示します。
関連記事
