シード期のスタートアップとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
シード期のスタートアップとは、アイデアの段階を越え、実際の製品を作り、初期ユーザーの手に届け、人々が使い続け、お金を払い続けるほど求めていることを証明しようとしている若い会社のことです。通常はチームが小さく、売上はごくわずか(まったくないことも多い)で、答えの出ていない問いがたくさんあります。名前にある「シード(種)」が要点で、会社は植えられたものの、育つかどうかはまだ誰にも分かりません。
本記事は、この段階そのものを扱います。会社がどのような姿か、何を達成しようとしているか、誰が働いているか、何がうまくいかなくなりうるか、です。この段階の費用をまかなうことが多い資金調達ラウンドを深く掘り下げるものではありません。ステージの呼び方は非公式で、創業者や投資家によって線の引き方が少しずつ異なるため、ここでの内容は決まりごとではなく、実務上の定義として捉えてください。一連の流れ全体については、スタートアップのステージから始めてください。
「シード期」が実際に意味すること
会社をシード期として認定する者はいません。法的な定義も、ラベルを付与する規制当局も、境目となる売上の数字もありません。この言葉は、重なり合う2つの意味で使われます。
- **会社のステージとして。**会社は初期の製品を持ち、一部のユーザーやパイロット顧客がおり、機能するビジネスモデルを探している段階です。本記事で使う意味はこれです。
- **資金調達のラベルとして。**外部資金による最初の大きなラウンドは、しばしば「シードラウンド」と呼ばれます。初期の法務でも似た言葉が使われます。スタートアップを専門とする法律事務所Cooleyは、転換社債の発行は、スタートアップが初期のシード資金を調達する最も一般的な方法の1つであると述べています。
2つの意味は通常一緒に現れますが、常にそうとは限りません。シードラウンドを一度も調達せずにシード期にある会社もあります(創業者の自己資金や初期の売上でまかなっている場合など)。逆に、製品がまだ半分しか作れていないのに、「シード」と名づけられた資金を調達する会社もあります。
考え方の助けになるのは、Y CombinatorのPaul Grahamの見方です。彼は、スタートアップとは急速に成長するよう設計された会社であり、成長率こそがスタートアップの唯一の尺度だと主張しています。シード期の会社は、設計の軸に据える価値のある種類の成長が自社にあるかどうかを、見極めようとしています。
スタートアップの道のりにおけるシード期の位置
ステージは互いに溶け合いますが、多くの創業者は次の順序を認識しています。
| ステージ | 中核となる問い | 会社の一般的な状態 |
|---|---|---|
| アイデア | この問題は実在するか | コンセプト、調査と対話、場合によってはプロトタイプ |
| プレシード | 人々が求めるものを作れるか | 創業者、プロトタイプまたは初期バージョン、最初のユーザーとの対話 |
| シード | 人々は使い、戻ってくるか。届けるための再現性のある方法を見つけられるか | 動く製品、初期ユーザーまたは顧客、最初の小さなチーム |
| シリーズA | すでに機能しているものを拡大できるか | プロダクトマーケットフィットの証拠と、再現性のある販売方法 |
| グロース | 効率よく拡大できるか | 確立した売上、より大きなチーム、整った業務プロセス |
プレシードとシードの境界は、特に曖昧です。この比較を詳しく知りたい方は、プレシードのスタートアップをご覧ください。また、「初期」と「成長」の線引きはそれ自体が1つのテーマで、初期段階と成長段階の比較で扱っています。
シード期の会社が目指すこと
この段階の目標は、創業者が期待するよりも絞られています。シード期の会社は、拡大しようとしているのではありません。素早く学び、その学びを人々が価値を感じる製品へ変えようとしています。
本物の製品を作り、出荷する
アイデア段階では、製品は計画としてしか存在しないかもしれません。シード期までには、何らかのバージョンが使われている必要があります。磨き込まれている必要はありません。誰かが戻ってくるほど十分に、1つの問題をうまく解決していればよいのです。
最初のユーザーを、手作業で獲得する
初期ユーザーが自然に現れることはまれです。Paul Grahamはこれについてのエッセイで、創業者が最初にしなければならないスケールしない作業として最も多いのは、ユーザーを手作業で集めることだと述べ、典型例としてAirbnbがニューヨークで初期に行った戸別訪問を挙げています。シード期には、創業者主導のアウトリーチ、個別のオンボーディング、サポートを手作業で行うことは、失敗の兆候ではなく、ごく普通で健全なことです。
プロダクトマーケットフィットを探す
中心的な課題は、本物の需要があるかどうかを見極めることです。プロダクトマーケットフィットとは、特定の顧客層が使い、価値を感じ、なくなったら困ると思う製品があることを意味します。単一の数字では捉えにくく、そのためシード期のチームは行動を見ます。ユーザーは戻ってくるか、人に勧めるか、パイロットは有料契約になるか、です。特にソフトウェア企業については、SaaSにおけるプロダクトマーケットフィットのガイドが、そのシグナルを詳しく扱っています。
ユニットエコノミクスを早い段階で学ぶ
シード期の会社に完璧な財務モデルは必要ありませんが、顧客を獲得するのにいくらかかり、その顧客にどれだけの価値があるかについて、おおまかな感覚は必要です。大まかなユニットエコノミクスでも、成長を続けるには費用がかかりすぎることに、チームが早く気づく助けになります。
学べるだけ長く生き延びる
現金は時計です。上記のどれも時間がかかり、時間にはお金がかかります。だから、会社が現金を使い果たすまで運営できる月数であるランウェイが、シード期の創業者が最も頻繁に確認する数字なのです。
シード期のチーム
シード期のチームは小さく、役割は大きく重なります。典型的な形は次のとおりですが、会社や市場によって異なります。
- 創業者は、開発、営業、採用、サポート、資金調達など、ほとんどのことを担います。CEOは通常、顧客や投資家との対話に多くの時間を割きます。
- 最初の数人の採用は、開発も営業もこなせて、曖昧な職務内容にも抵抗のないジェネラリストであることが多いです。
- アドバイザーとエンジェル投資家は、給与を受け取ることなく、紹介と判断を提供します。
- 業務委託やパートタイムの人材は、固定費を増やさずに穴を埋めます。
経理、人事、オペレーションの専任マネージャーといった専門家は、通常もっと後に加わります。初期には、創業者がシンプルなツールと外部の会計士や弁護士を使って、そうした仕事をこなします。身軽でいること自体が目的ではありません。採用が1人増えるごとに月々のコストが上がり、ランウェイが短くなるため、初期の採用は学びを前に進めるものでなければならない、ということです。
シード期の会社はどう資金を得るか
単一の道はありません。シード期の会社は、一般に次のような資金源を組み合わせて使います。
| 資金源 | 内容 | 備考 |
|---|---|---|
| 創業者の貯蓄 | 創業者自身のお金 | 完全な支配権を保てるが、使える額は限られる |
| 売上 | 初期の顧客からの支払い | ごく初期にはまれだが、あれば理想的 |
| 友人・家族 | 個人的なネットワーク | 温かいが、個人的な関係が懸かっている |
| エンジェル投資家 | 自己資金で投資する富裕な個人 | 多くの場合、最初の外部資金 |
| シードファンドとアクセラレーター | 早期に少額を投資することを事業とする企業 | Paul Grahamは、シードファンドを、早期に少額を投資する点ではエンジェルに似ており、会社組織である点ではVCに似ていると述べています |
| 助成金と非希薄化型の資金 | 株式を求めない資金 | 利用可能性は国や分野によって大きく異なる |
多くのシードラウンドは、価格を設定せずに済む手段を使います。Y CombinatorのSAFEは、投資家が署名する短い契約で、今スタートアップに資金を提供する代わりに、後で株式を受け取る権利を得るもので、スタートアップが価格付きラウンドを実施した時点で自動的に転換されます。転換社債も似たことをしますが、利息と満期日のある負債という形をとります。
本記事は、バリュエーションキャップ、ラウンド規模、希薄化の仕組みをあえて割愛します。それらは資金調達の側面に属するからです。この段階にとって重要なのは、外部資金が時間を買い、その時間で特定のマイルストーンを買う必要がある、という点です。
成功したシード期を定めるマイルストーン
明確なマイルストーンのないシードラウンドは、先延ばしにすぎません。強いシード期の会社は、2つか3つのチェックポイントを選び、それを軸に作業を組み立てます。
- **人々が実際に使う製品。**ダウンロードや登録ではなく、繰り返しの利用です。
- **維持されるリテンション。**初期ユーザーが、最初の1週間や1か月で離脱せずに残ります。
- **売上または有料パイロット。**少額でも、顧客が支払っている。支払う意思は、称賛よりも強い証拠です。
- **再現性のある獲得チャネル。**まだ手作業であっても、顧客を見つける方法が少なくとも1つ、複数回機能している。初期段階のグロースモデルは、チームがその探索をどう構造化するかを示しています。
- **守る価値のある成長率。**ここではPaul Grahamの例が参考になります。月に$1,000を稼ぎ、毎週1%成長する会社は、4年後に月およそ$7,900に達しますが、毎週5%成長する会社は、月およそ2,500万ドルに達します。これは複利を示す彼自身の説明であり、どのシード期の会社も達成すべきベンチマークではありません。教訓は、週ごとの成長率のわずかな差が、時間とともに巨大な差になるということです。
- **次の投資家に語るストーリー。**何を学び、何がうまくいき、次の資金で何を達成するのかについての、明確な説明です。
毎週1つの数字を追うなら、事業にとって最も重要な指標の成長率にしてください。アクティブユーザー、売上、有料パイロットのどれでもかまいません。
シード期と前後のステージの比較
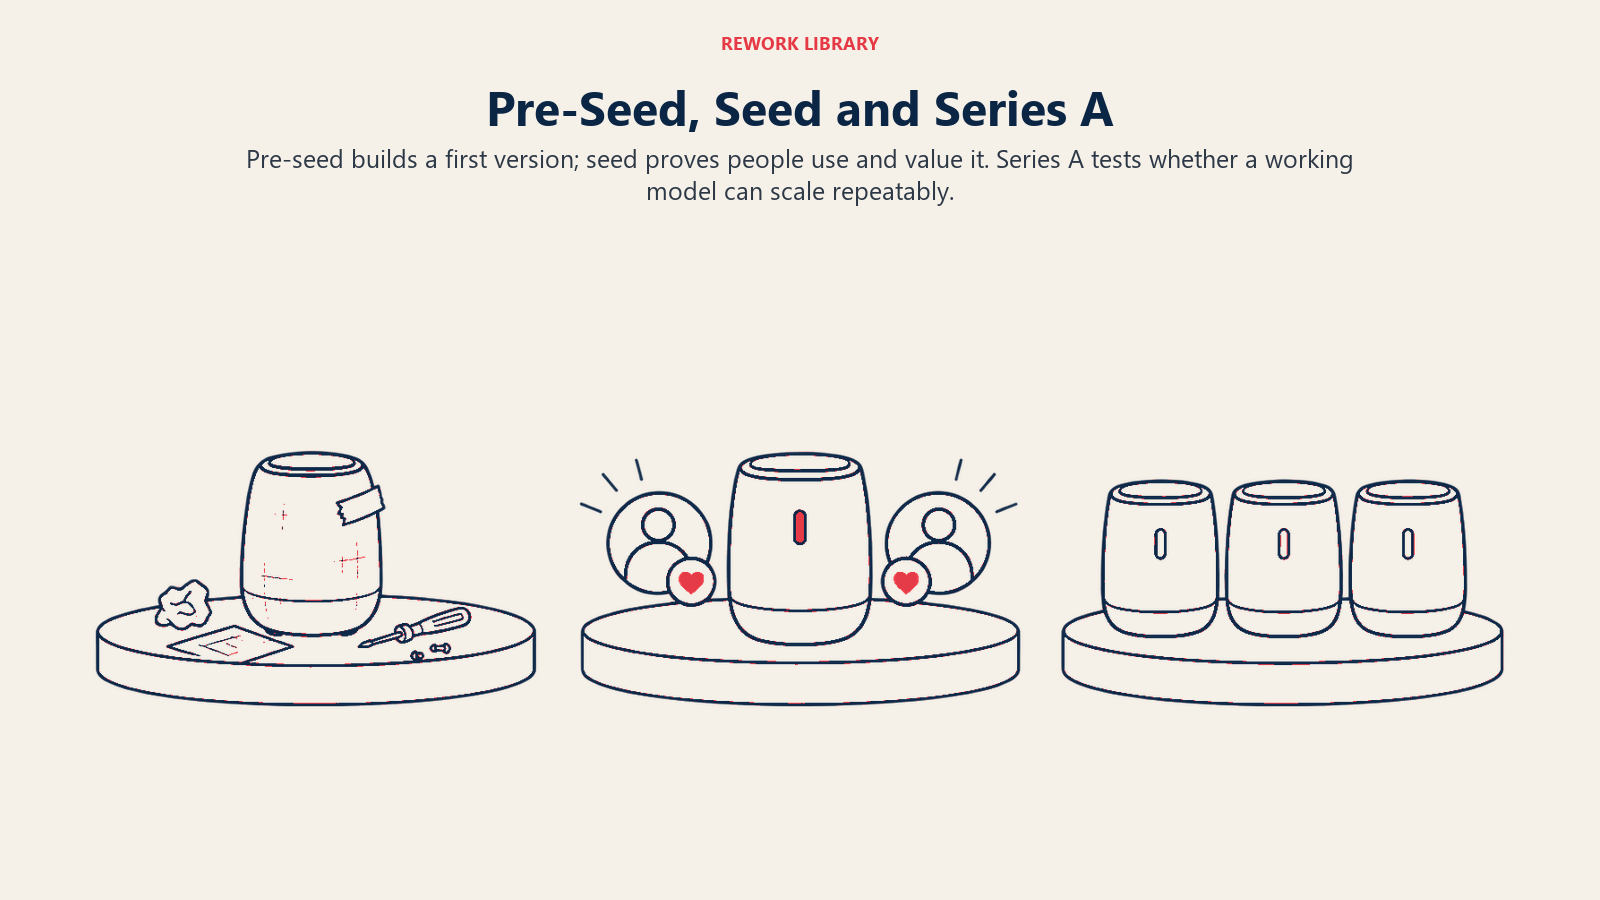
| プレシード | シード | シリーズA | |
|---|---|---|---|
| 主な目標 | 最初のバージョンを作り、アイデアを検証する | 人々が使い、価値を感じることを証明する | 再現性をもって拡大できることを証明する |
| 製品 | プロトタイプまたは初期バージョン | 実際に使われている動く製品 | 広く販売できる程度に成熟している |
| 顧客 | 対話、少数のテスター | 初期ユーザーとパイロット顧客 | 再現性のある顧客基盤 |
| チーム | 創業者、場合によっては1、2人 | ジェネラリストの小さなチーム | 成長中で、一部に専門家がいる |
| 最大のリスク | 誰も求めないものを作ること | 再現性のある需要を見つけられないこと | モデルが機能する前に拡大すること |
これらは傾向であって、しきい値ではありません。B2Bのエンタープライズ向け製品は、消費者向けアプリよりも、有料顧客を得るまでにはるかに長くかかることがあり、ある業界のシード期の会社は、別の業界のものとまったく異なって見えることがあります。
シード期によくあるリスクと間違い
- **初期の称賛を需要と取り違える。**友人やアドバイザーは気を遣ってくれます。利用、繰り返しの行動、支払いを探してください。
- **早すぎる拡大。**再現性のあるピッチができる前に営業チームを採用すると、実証されていないプロセスに現金を燃やすことになります。
- **ユーザーと話さずに作る。**何か月も籠もって孤立して作り込んだチームは、間違った製品を持ち帰ることがよくあります。
- **マイルストーンに届くには少なすぎる額を調達する。**証明の地点に着く前に資金が尽きると、会社は急ごしらえのブリッジラウンドか、事業の終了を迫られます。
- **デフォルトの結末を無視する。**Paul Grahamは、この問いを、会社がデフォルトで生き残るか、デフォルトで死ぬかと捉えています。支出が一定のままで、成長がこれまでどおり続くなら、資金が尽きる前に黒字化に到達できるか、という問いです。彼によれば、話をする創業者の半数は、その答えを知りません。
- **創業者間の足並みの乱れ。**役割、株式、方向性をめぐる創業者同士の意見の相違は、どれほど資金があっても解決できない問題を引き起こします。
- **投資家の関心を保証とみなす。**投資家は気が変わることがあるため、Grahamは、資金調達はプランAにすぎず、常にプランBを持つべきだと助言しています。
市場によって異なるシード期の実務
シード期に求められるものは、国、業界、投資家の層によって異なります。会社の種類も重要です。ソフトウェア企業は小さなチームで初期ユーザーを獲得できることが多い一方、ハードウェア、ヘルスケア、ディープテックの事業は、検証できるものを手にするまでに、はるかに多くの時間と資本を必要とすることがあります。投資家の慣行、法的な枠組み、シード資金の入手しやすさも、市場によって異なります。東南アジアやその他の特定の地域について、信頼できる比較資料は見つかっていません。そのため、これらの地域の創業者は、米国の慣行が当てはまると決めてかかる前に、現地の投資家、アクセラレーター、弁護士に、何が一般的かを尋ねてください。
重要なポイント
- 「シード期」には法的な定義がありません。アイデアの段階を越え、初期ユーザーとともに実際の製品を検証している会社を指します。
- Y CombinatorのPaul Grahamは、スタートアップを急速に成長するよう設計された会社と定義し、成長率をスタートアップの尺度と呼んでいます。
- 創業者は通常、最初のユーザーを手作業で集めます。Grahamが「Do Things That Don't Scale」で述べている点です。
- Cooleyによれば、転換社債は、初期のシード資金を調達する最も一般的な方法の1つです。
- Y CombinatorはSAFEを、今スタートアップに資金を提供し、後で株式を受け取る契約で、価格付きラウンドが行われると転換されるものと説明しています。
- Grahamのデフォルトで生き残るか、デフォルトで死ぬかのテストは、現在の軌道のままで、現金が尽きる前に会社が黒字化に到達するかを問います。
- シード期の実務は国や業界によって異なるため、現地の慣行を確認してください。
関連記事
