ベンチャーキャピタルとは?VCファンドの仕組み
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ベンチャーキャピタル(VC)とは、成長率の高い若い企業の株式を、通常は優先株式と引き換えに購入するプロの投資ファンドから出る資金です。ファンドを運営する人々は、自分のお金ではなく他人のお金を投資し、報酬の一部は手数料、一部は利益の分け前で支払われます。この構造が、ベンチャー投資家の行動の大半を説明します。非常に大きな成果を追い求める理由、急成長を求める理由、そして堅実だが控えめな規模の事業が、彼らにとって相性の悪いことが多い理由です。
この記事では、VCファンドの組成、運営者の報酬の仕組み、リターンがべき乗則に従う理由、典型的な投資が最初の面談からエグジットまでどう進むか、そしてVCがエンジェルや事業会社の投資家とどう違うかを取り上げます。説明するのは米国の一般的な慣行です。条件はファンド、ファーム、国によって異なります。
VCファンドの構造
ほとんどのベンチャーファンドは、リミテッド・パートナーシップとして設立されます。全米ベンチャーキャピタル協会(NVCA)は、端的にこう述べています。ベンチャーファームは通常、投資家をリミテッド・パートナー(LP)、ファーム自体をジェネラル・パートナー(GP)とするリミテッド・パートナーシップを設立します。法律事務所のスタートアップ向けリソースであるCooley GOは、この構造を事業を運営し無限の個人責任を負うジェネラル・パートナーと、有限責任を負うが経営には参加できない1人以上のリミテッド・パートナーと定義しています。さらに、米国の機関投資家向けベンチャーファンドは、通常リミテッド・パートナーシップまたはLLCとして組成されると付け加えています。
つまり、役割は2つあります。
- ジェネラル・パートナー(GP) は、皆さんが実際に会う投資家です。企業を選び、取締役会に参加し、いつ売却するかを決めます。
- リミテッド・パートナー(LP) は資金を提供し、日々の意思決定には関与しません。NVCAは例として、公的年金基金、企業年金基金、保険会社、ファミリーオフィス、大学基金、財団を挙げています。
LPは初日に全額を振り込むわけではありません。一定の総額をコミットし、ファンドが必要に応じて引き出していきます。NVCAの言葉では、投資が行われるにつれて、「キャピタルコール」を通じてリミテッド・パートナーから資金が引き出されます。
ファームは通常、何年にもわたって一連のファンド(ファンドI、ファンドIIなど)を運営します。各ファンドはそれぞれ独自の投資家を持つ別のパートナーシップであり、前のファンドとは別の資金プールです。創業者が「あのファームは新しいファンドを持っている」と言うとき、それは新しい資金と新しい時計を意味します。
ファンドの存続期間と投資期間
ベンチャーファンドの存続期間には限りがあります。標準的なパートナーシップ契約は10年間で、実際には延長により、パートナーシップは一般にそれより長く続きます。Institutional Investorは、ほとんどのファンド契約に、少なくとも1年間の延長を2回行うオプションが含まれており、ファンドの存続期間は12年になると報じています。同記事は、ファンドの償還までに要する期間の中央値は14年をわずかに超え、10年以内に清算されるのは約7%にすぎないとも述べています。10年という数字はファンドの売り込み方であり、資金が拘束される実際の期間ではありません。
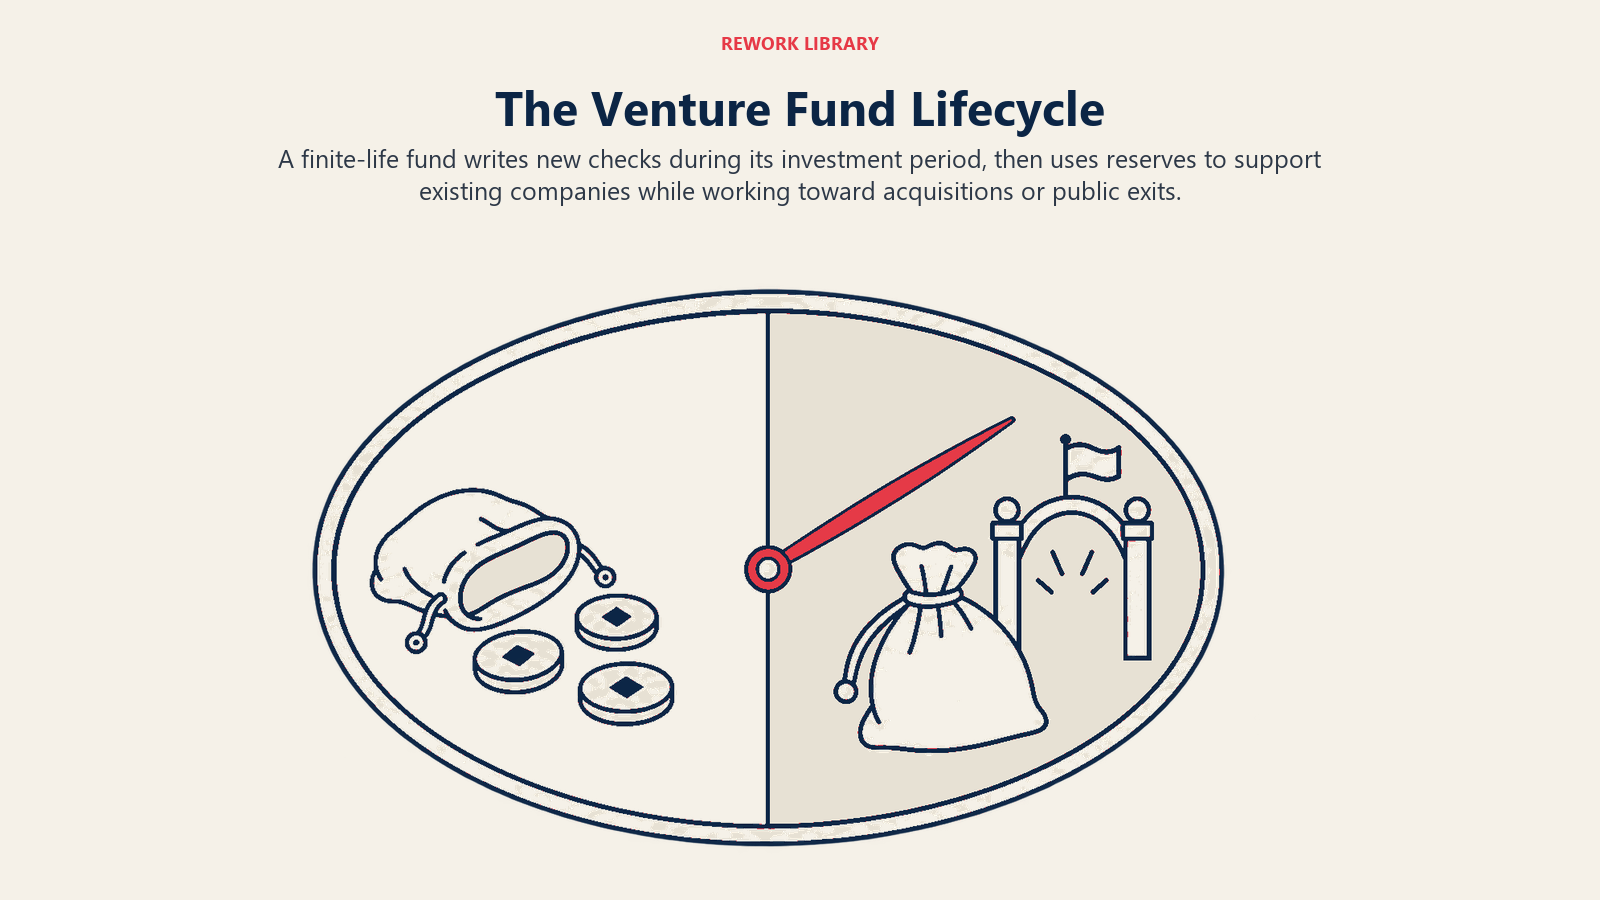
その期間の中で、ファンドは通常2つのフェーズに分かれます。
- 投資期間です。 最初の数年間で、ファンドが新しい企業に新たな小切手を切ります。このフェーズの終わりに近づくと、契約によっては、新規投資のペースを落としたり止めたりするのが一般的です。
- 回収期間です。 後半の数年間で、ファンドは既存の企業を支援し、リザーブからフォローオン投資を行い、エグジットに向けて動きます。
リザーブは、創業者が思う以上に重要です。NVCAは、企業への最初の出資によって、ベンチャーファンドはその最初の投資の3〜4倍をフォローオン資金調達のために留保することになると指摘しています。シードラウンドに100万ドルを投資したファンドは、後のラウンドのためにさらに数百万ドルを確保しているかもしれず、ファンドの規模が、投資するステージや切れる小切手の大きさを左右するのはそのためです。
ファンドの時計は、創業者の時計でもあります。投資家はファンドの存続期間内にエグジットを必要とし、それが彼らの支援先を左右します。NVCAは、リターンは企業が買収されるか上場した後に得られると述べ、エグジットの平均的な内訳を、IPOが約15%、M&Aが約半分としています。
VCの報酬:管理報酬とキャリード・インタレスト
GPは2つの方法で収入を得ます。
管理報酬 は、給与、家賃、出張、リサーチ費用をまかなうための年間の手数料です。ファンドが利益を出すかどうかにかかわらず支払われます。
キャリード・インタレスト(「キャリー」) は、ファンドの利益に対するGPの取り分です。ファンドがLPに資金を返還した場合にのみ支払われ、計算の方法と時期はパートナーシップ契約が定めます。
よく使われる略称が「2 and 20」で、年2%の管理報酬と20%の成功報酬を指します。米国証券取引委員会(SEC)は、2022年にあるベンチャー運用会社に対して取った執行措置で、この略称について説明しました。その運用会社は、自社の手数料を業界標準の「2 and 20」と宣伝していたのです。SECは、この表現によって投資家は、運用会社がファンドの10年間の期間中、毎年2%の管理報酬を受け取り、それとは別に20%の成功報酬を受け取ると信じるだろうと述べました。これは、この表現が通常何を意味するかを示す有用な読み方です。同時に、このラベルは慣習であって、ルールではないことも思い出させます。実際のファンドは独自の条件を設定し、LPはそれをデューデリジェンスします。
仕組みを示すためだけの、切りのよい数字を使った仮の例を挙げます。
- LPのグループが、新しいファンドに1億ドルをコミットします。
- ファンドは年2% を課します。計算を簡単にするため、10年間すべてにわたり、1億ドル全額に対して手数料が計算されると仮定します。これは年200万ドル、ファンドの存続期間全体で2,000万ドルです。
- ファンドは最終的に、LPとGPの合計に3億ドルを返還します。
- 成功報酬が20%で、実際の契約が利益をどう計算するかの細部を無視すると、GPのキャリーは約4,000万ドル(2億ドルの利益の20%)になります。
実際の契約は、手数料が何に対して課されるか、投資期間の後に引き下げられるか、利益をどう測るかが異なります。この例のポイントはインセンティブです。管理報酬はGPが事業を維持するための対価であり、本当のアップサイドはキャリーにあります。GPが、まれにしか現れない非常に大きな勝者を見つけることにこだわるのは、そのためです。
べき乗則:VCが投資先を選ぶ理由
ベンチャーのポートフォリオは、各社が等しく貢献するバスケットではありません。ごく少数の投資がほぼすべてのリターンを生み、大半はほとんど生みません。Y CombinatorのPaul Grahamは、スタートアップ投資では事実上すべてのリターンが少数の大きな勝者に集中すると書いています。彼の例では、当時Y Combinatorが出資した企業の価値は合計約100億ドルで、Dropbox、Airbnbのたった2社がその約4分の3を占めていたといいます。
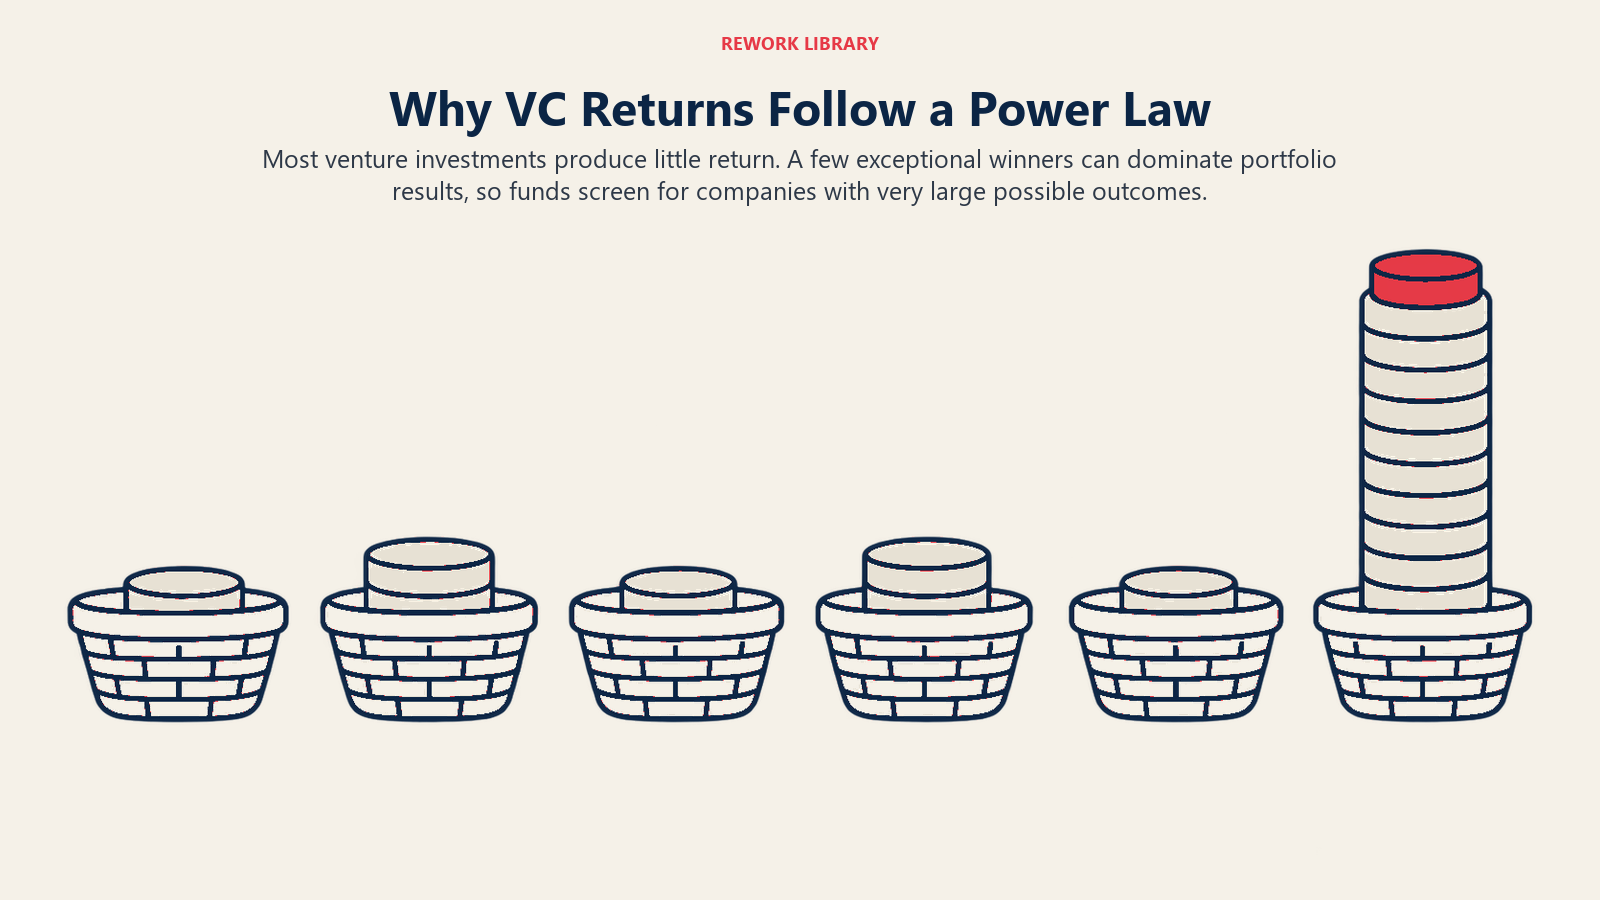
このパターンには、直接的な帰結があります。
- VCにはアウトライヤー(外れ値)が必要です。 ファンドは、そこそこの成果を積み重ねても資本を回収できません。何倍にも成長する数社が必要です。価値が2倍になって頭打ちになる事業は、創業者にとっては良い結果でも、ファンドにとっては弱い結果です。
- 勝者を逃すコストは、敗者に投資するコストより大きいです。 失敗した投資で失うのは、最大でも小切手の額です。見送ったアウトライヤーの損失には上限がありません。そのためVCは、偉大になる可能性が小さいが大胆な企業を、可能性がゼロの安全な企業より好むことが多いのです。
- 市場規模は選別のテストになります。 現実的に最良の結果が5,000万ドルでの売却なら、10億ドル規模の成果が数件必要なファンドにとって、計算はほとんど成り立ちません。投資家が市場規模をこれほど早く尋ねるのは、そのためです。
- 成長へのプレッシャーがあります。 ファンドのリターンが少数の企業にかかっているため、GPはそれらの企業に急成長と再度の調達を迫ります。その結果生じる創業者と投資家のミスマッチは、ブートストラップ型とベンチャー出資型のスタートアップが創業者の視点から説明しています。
VC投資の流れ:ステップごとに
プロセスはファームによって異なりますが、ほとんどの案件は似た経路をたどります。
- ソーシングです。 案件は、創業者からの連絡、紹介、アクセラレーターやデモデイ、投資家自身のリサーチを通じて届きます。
- スクリーニングです。 アソシエイトまたはパートナーが最初の通話を行います。多くのファームはここで見送り、ほとんどの創業者は短い返信以上の連絡を受けません。
- パートナーミーティングです。 パートナーが、チーム、市場、プロダクト、トラクションについて議論します。
- タームシートです。 ファームが参加を望めば、価格、取締役の議席、権利を網羅した、法的拘束力のないタームシートを送ります。価格と条件を設定する投資家がリード投資家です。
- デューデリジェンスです。 ファームは、事業、法務上の立場、財務に関する主張を検証します。スタートアップのデューデリジェンスをご覧ください。
- クロージングです。 弁護士が文書を確定し、資金が振り込まれ、投資家は株式を受け取り、多くの場合、取締役の議席も得ます。
- 投資後です。 ファームは助言を行い、紹介をつなぎ、採用を支援し、リザーブから後のラウンドでフォローオンするかどうかを判断します。
- エグジットです。 会社が売却されるか上場し、収益はファンドを通じてLPに還元され、キャリーがGPに支払われます。
各ラウンドは会社の一部を売却するもので、これが株式の希薄化の問題です。ステージの名称(シード、シリーズA、B、C)は、シードラウンドとシリーズA・B・Cの資金調達で取り上げています。
VC、エンジェル、コーポレートベンチャーキャピタルの比較
| ベンチャーキャピタルファンド | エンジェル投資家 | コーポレートベンチャーキャピタル | |
|---|---|---|---|
| 誰の資金か | LPのプールされた資本 | 個人の自己資金 | 親会社のバランスシートまたは専用ファンド |
| 典型的なステージ | ファンドによりシードから成長期まで | 最初期の外部資金であることが多い | さまざまで、親会社の戦略に結びつくことが多い |
| 目的 | LPへの財務的リターン(キャリーの原資になる) | リターン、加えて創業者や分野への関心 | 財務的リターンと戦略的な利益 |
| 意思決定プロセス | パートナーが投票し、ファンド全体の戦略に従う | 1人で、素早く決める | 社内承認が必要で、遅くなることがある |
| フォローオン投資の余力 | ファンドに組み込まれたリザーブ | 通常は限られる | 親会社の予算次第 |
| ファンドの時計 | 有限のファンド存続期間 | なし | 親会社が設定 |
エンジェル投資家は個人の資金を投資するため、責任を負うLPもファンドの時計もありません。そのため、エンジェルはファンドが支援しない企業を後押しできますが、後のラウンドまで追いかけるためのリザーブを持つことはまれです。コーポレートベンチャーキャピタルは、財務的リターンに加えて、新技術や顧客へのアクセスといった戦略的な何かを求める事業会社から出ます。創業者は、特に事業会社の投資家が将来の買収候補と競合する場合、この組み合わせを、起こり得る利益相反と比べて検討します。
創業者がここから学ぶべきこと
- パートナーだけでなく、ファンドを知ってください。 ファンドの規模、組成された時期、フォローオン用にどれだけ留保しているか、まだ投資期間中かどうかを尋ねましょう。存続期間の終わりに近いファンドは、新しいファンドとは行動が異なります。
- 知名度より適合です。 非常に大きな成果を必要とするファンドは、それを迫ります。計画が、中程度の規模で持続的かつ収益性のある会社なら、別の資金調達の道のほうが合っているかもしれません。
- 条件は、関係より長く残ります。 優先分配権、取締役の議席、同意権は、パートナーがファームを去った後も会社に残ります。
- これは一般的な教育資料です。 法的助言でも財務助言でもなく、証券やファンドに関する規則は国によって異なります。
重要なポイント
- ほとんどのベンチャーファンドはリミテッド・パートナーシップで、GPがファンドを運営し、LPが資本を提供します(NVCAによる)。
- LPは資本をコミットし、投資が行われるにつれてキャピタルコールを通じて引き出されます(NVCA)。
- 標準的なベンチャーのパートナーシップ契約は10年間で、延長により、実際にはファンドはより長く続きます(NVCA)。ファンドの償還までに要する期間の中央値は14年をわずかに超えます(Institutional Investorによる)。
- 「2 and 20」とは、年2%の管理報酬に20%の成功報酬を加えたもので、2022年にSECが説明した通りです。
- Grahamは、エッセイを書いた時点で、YCが出資した企業の価値の約4分の3をDropboxとAirbnbが占めていたと報告しています。
関連記事
