転換社債(コンバーティブルノート)とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
転換社債(コンバーティブルノート)は、スタートアップが現金ではなく株式で返済することを見込んでいる借入です。投資家は今お金を貸し、ノートには利息が付き、会社が後にプライスドの株式ラウンドを行うと、借入金(と利息)が株式に転換されます。その際の転換価格は、通常、新規の投資家が支払う価格より有利です。米国証券取引委員会(SEC)は、これを「投資家が会社に行う貸付で、別の証券に転換できるもの」と説明しています。
創業者がノートを使うのは、初期の会社には値付けが難しいからです。基準になる売上がほとんどない段階でバリュエーションを巡って争う代わりに、双方が、より大きな投資家が値付けをするまでその問題を先送りすることで合意します。これがこの取引のすべてです。今はスピードを得て、価格の判断は後に回します。
転換社債の仕組み
ライフサイクルは4つのステップです。
- 投資家が元本を送金します。 会社はこれを株式ではなく負債として計上します。株式はまだ発行されません。
- 利息が発生します。 ほとんどのノートは単利で、通常は現金ではなく転換時に株式で支払われます。
- トリガーが発生します。 通常はプライスドの株式ラウンド(「適格資金調達」)ですが、ノートによっては会社の売却が転換や返済のトリガーになることもあります。
- ノートが転換される、または満期を迎えます。 適格資金調達では、元本と発生した利息が株式に転換されます。満期日までに何も起きなければ、投資家は一般に返済を求めるか、転換や延長について交渉できます。
同じSECのページには、ノートは通常、次のラウンドが完了したとき、またはその他の合意した条件が満たされたときに、自動的に優先株式へ転換されるとも書かれています。投資家はラウンドの価格が決まる前にリスクを負ったため、ノートはキャップ、ディスカウント、またはその両方という形で見返りを与えます。
転換社債の主な条件
| 条件 | 意味 | 有利になる側 |
|---|---|---|
| 元本 | 貸し付けた金額 | 中立 |
| 利率 | 元本に対して発生する年率。通常は株式に転換される | 投資家 |
| 満期日 | 負債の返済期限となる日 | 投資家 |
| バリュエーションキャップ | 新ラウンドの価格にかかわらず、ノートが転換される最高のバリュエーション | 投資家 |
| ディスカウント | 新規投資家が支払う価格からの割引率 | 投資家 |
| 適格資金調達の基準額 | 自動転換のトリガーとなるために、ラウンドが調達しなければならない新規資金の最低額 | 会社(基準が高いほど転換が遅れる) |
| 満期時の取り扱い | ラウンドが行われなかった場合の扱い。返済、転換、延長 | 契約書の書き方次第 |
法律事務所のスタートアップ向けリソースであるCooley GOは、一般的な範囲を示しています。利率はかつて6〜10パーセントでしたが、現在は約4パーセントが一般的になっているとのことです。典型的なディスカウントは、後の株式投資家が支払う価格の15〜25パーセント引きと説明されています。また、適格資金調達の基準額は通常「未償還のノートの元本の1〜2倍程度」だといいます。これらは参考値であり、市場のルールではありません。条件は、景気、投資家、創業者の交渉力によって変わります。
実務では、特に2つの条件が重要です。
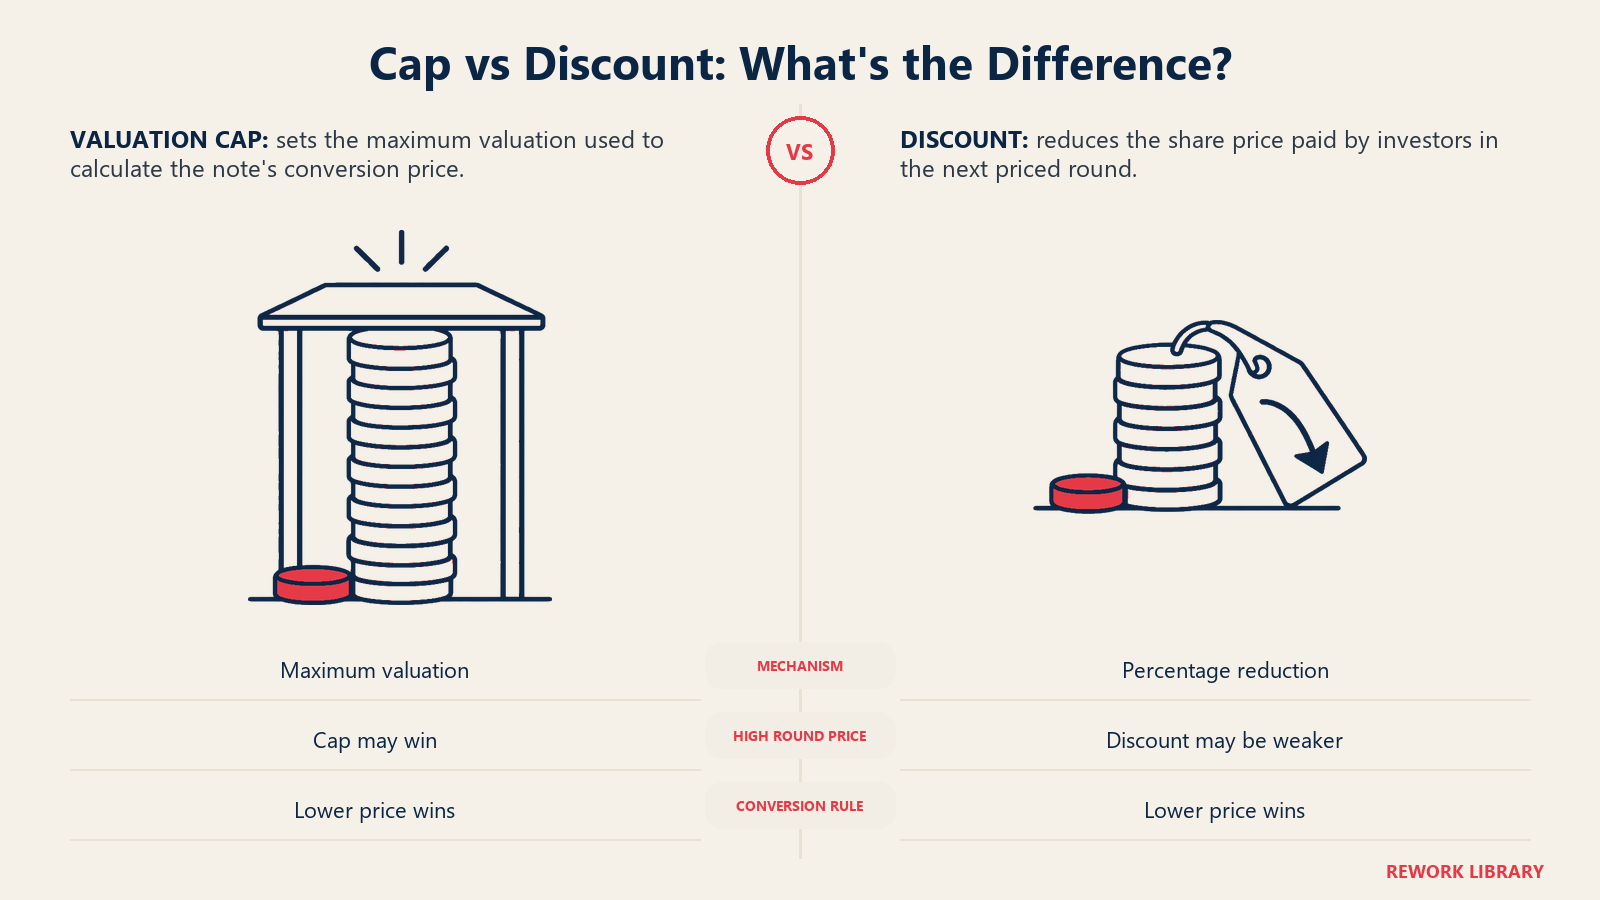
バリュエーションキャップは、ラウンドの暴騰から投資家を守ります。会社が2,000万ドルで値付けされた場合でも、800万ドルのキャップが付いたノートは会社の価値が800万ドルであるかのように転換されるため、投資家は1ドルあたりより多くの株式を得ます。
ディスカウントは、その逆の問題から投資家を守ります。次のラウンドが低い価格で決まった場合、その価格を上回るキャップは何の役にも立ちませんが、20パーセントのディスカウントなら、新規投資家が支払う価格より低い価格が確保されます。
ノートには、キャップのみ、ディスカウントのみ、その両方、またはどちらもないという形があります。両方ある場合、投資家は通常、転換価格がより低くなるほうを受け取ります。
計算例:キャップとディスカウント
以下の数字は当社が独自に作成した説明用の計算であり、調査によるデータではありません。実際の条件はさまざまです。
前提:
- 会社が$500,000の転換社債を調達します。
- 条件:単利6パーセント、$8,000,000のバリュエーションキャップ、20パーセントのディスカウント。
- 18か月後に、会社がプライスドのSeries Aを実施します。
- ラウンド前の完全希薄化後の株式数は12,000,000株です(新しいオプションプールやノート自体が増やす株式を無視した簡略化です)。
ステップ1:発生した利息。 $500,000 x 6% x 1.5年 = $45,000。転換される金額は$545,000です。
シナリオA:ラウンドが高く値付けされた場合(プレマネー$12M)。
- Series Aの1株あたり価格:$12,000,000 / 12,000,000 = $1.00
- ディスカウント価格:$1.00 x (1 - 0.20) = $0.80
- キャップ価格:$8,000,000 / 12,000,000 = $0.6667
- キャップ価格のほうが低いため、キャップが適用されます。
- 発行される株式数:$545,000 / $0.6667 = 817,500株
- Series Aの価格で見ると、これらの株式の価値は$817,500で、ノート保有者が利息を含めて投じた額の約1.5倍です。
シナリオB:ラウンドが低く値付けされた場合(プレマネー$9M)。
- Series Aの1株あたり価格:$9,000,000 / 12,000,000 = $0.75
- ディスカウント価格:$0.75 x 0.80 = $0.60
- キャップ価格:$0.6667(変わらず)
- ディスカウント価格のほうが低いため、ディスカウントが適用されます。
- 発行される株式数:$545,000 / $0.60 = 908,333株
| $12Mで値付けされたラウンド | $9Mで値付けされたラウンド | |
|---|---|---|
| Series Aの1株あたり価格 | $1.00 | $0.75 |
| ディスカウント価格(20%引き) | $0.80 | $0.60 |
| キャップ価格($8Mのキャップ) | $0.6667 | $0.6667 |
| ノートが使う価格 | $0.6667(キャップ) | $0.60(ディスカウント) |
| $545,000から得られる株式数 | 817,500 | 908,333 |
創業者にとっての教訓は、次のラウンドが高く値付けされるほど、キャップによる希薄化が大きくなるということです。ノートはその価格から大幅に割り引かれて転換されるからです。キャップはあなたの成功への賭けであり、結果が良いほどコストは高くなります。異なるキャップのノートがいくつも重なると、あっという間に積み上がり、創業者はタームシートが届くまで、合算した希薄化に気づかないことがよくあります。
転換社債とSAFEの比較
Y Combinatorは、代替手段としてSAFE(Simple Agreement for Future Equity)を導入しました。同社のサイトによれば、SAFEは「2013年にY CombinatorでCarolynn Levyによって作られた」もので、両者の違いは明快です。転換社債は負債であり、利息が発生し、返済または強制転換のための満期日が設定されます。一方、SAFEは負債ではなく、利息も満期日もありません。
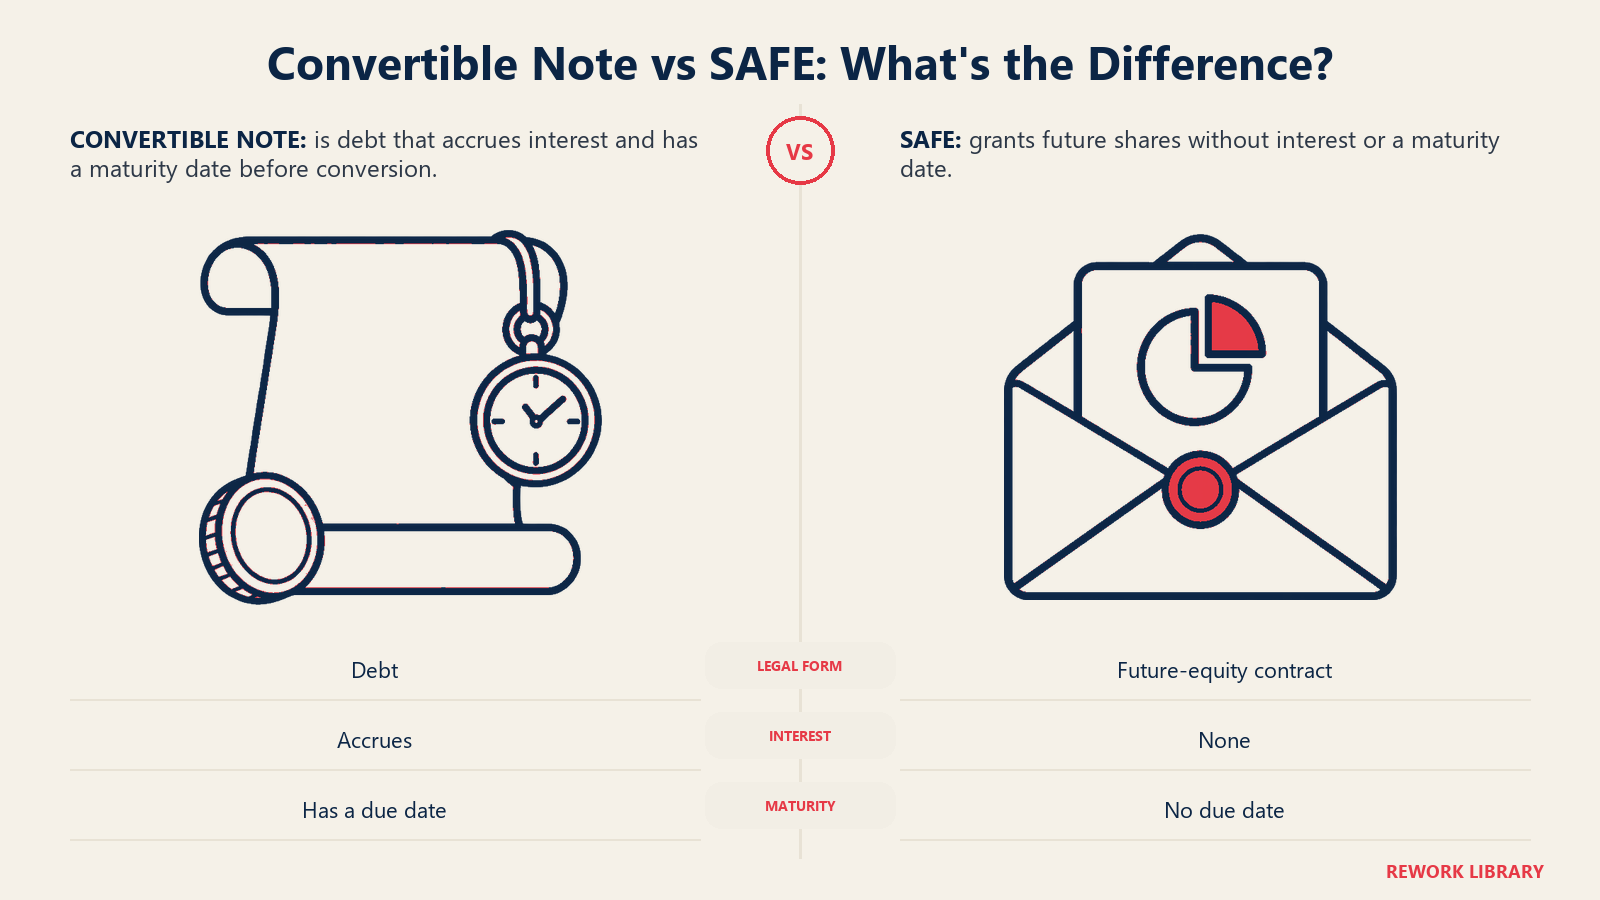
| 転換社債 | SAFE | |
|---|---|---|
| 法的な形式 | 負債 | 将来の株式に関する契約 |
| 利息 | 発生する | なし |
| 満期日 | あり | なし |
| 返済リスク | あり(満期時) | 返済義務なし |
| 書類手続き | より重く、交渉も多い | 標準化されていて短い |
| よく使われる場面 | ブリッジラウンド、一部のエンジェルおよびシード案件 | プレシードとシード、特にYC型の案件 |
ノートの満期日は決定的な違いです。SAFEにはない、圧力のかかる時点が生まれます。目ざとい投資家がときに求めるのがその圧力であり、目ざとい創業者が避けたいのもその圧力です。それでもノートが使われるのは、投資家が債権者としての請求権を求める場合、銀行やベンチャーデット提供者などの貸し手が関わる場合、あるいは現地の法務慣行が債務型の商品を好む場合です。
満期時のリスク
満期は、ノートが厄介になる時点です。創業者はノートを「株式に変わるただの資金」と考えて、それが期限付きの負債であることを忘れてしまうことがあります。
1. ラウンドが間に合わない。 会社が適格資金調達を完了していなければ、投資家は元本と利息の返済を求められる可能性があります。ランウェイが6か月しかない会社には、通常その小切手を切ることはできません。Cooley GOは、満期時に投資家は通常、返済か、あらかじめ合意した価格での株式への転換を選べること、また当事者が代わりに期日を延長することもあると説明しています。
2. 延長は交渉力を削ぐ。 延長に応じる投資家は、より低いキャップ、より高い利率、より多くの権利を求めることがあります。延長を交渉する会社は、弱い立場で交渉することになります。
3. 複数のノートが異なる時期に満期を迎える。 複数の月にわたってノートを発行した会社は、期日が集中する事態に直面しかねません。しかも、投資家ごとに望む結果が異なることがあります。
4. 転換の計算に驚かされる。 利息は株式を増やし、キャップは古い価格で転換され、新しいラウンドでのオプションプールの拡大は希薄化を既存の保有者に寄せます。署名する前に、できればキャップテーブルツールでモデル化してください。
5. 次のラウンドが弱い。 次のラウンドがダウンラウンドになった場合でも、ディスカウントによってノート保有者は新規投資家より有利な価格を得られ、希薄化は創業者が引き受けることになります。
一部の創業者は、ノートで組んだブリッジラウンドで資金の空白を埋めます。全員がプライスドのラウンドがまもなく実施されると見込んでいるなら、それはうまくいきます。計画が遅れているときは、うまくいきにくくなります。
よくある失敗
- モデル化せずにノートを積み重ねる。 次のラウンドを実施する前に、すべてのノートを、いくつかのラウンド規模でキャップテーブルのシナリオに加えてください。
- キャップを低く設定しすぎる。 初日には創業者にとって寛大に見えるキャップも、会社が好調な場合は、はるかに多くの株式を失うことになりかねません。
- 適格資金調達の基準額を無視する。 基準額が高すぎると、小規模なラウンドでは転換が起きず、負債が帳簿に残ります。
- 満期日を忘れる。 すべての満期日を、現金の見通しとともに財務カレンダーに載せてください。
- 法務レビューを省く。 条件は法域によって異なり、証券規制も国ごとに異なります。米国では、ノートは連邦および州の証券規制に基づいて提供される証券です。米国外では、負債と株式の商品がどう扱われるかは現地の法律が決めるため、条件を弁護士に確認してもらってください。この記事は一般的な教育目的の情報であり、法的助言ではありません。
重要なポイント
- 転換社債は、通常は次のプライスドラウンドで株式に転換される負債です。
- 価格を決める要素は、バリュエーションキャップとディスカウントです。利息は通常、追加の株式に転換されます。
- Cooley GOは、典型的なディスカウントを15〜25パーセント、適格資金調達の基準額を元本の1〜2倍と報告しています。
- ノートには満期日があり、SAFEにはありません。
- Y Combinatorは、より簡素な代替手段として2013年にSAFEを作りました。
- 将来のバリュエーションが高いほど、キャップは創業者にとってコストの高いものになります。
転換社債を使うのは誰か
ノートが最もよく登場する場面は3つあります。1つ目は、エンジェル投資家からの初期のシード資金調達で、正確な価格よりも早いクローズが重要になる場合です。2つ目は、ラウンドとラウンドの間の短いつなぎで、既存の投資家がマイルストーンに到達するために資金を貸す場合です。3つ目は、投資家にとって債権者としての立場が重要になる案件です。より大きなラウンドを調達する創業者は、戦略的資金調達ガイドで取り上げているように、プライスドの株式へ移行することが多くなります。そこではリード投資家が、残余財産優先分配権(liquidation preference)を含む価格と優先権を決めます。
転換社債に関するよくある質問
転換社債は負債ですか、それとも株式ですか?
最初は負債で、いずれ株式になることを想定しています。転換されるまでは、会社が元本と発生した利息を負い、投資家は株式を保有しません。適格資金調達の時点で、残高は株式、通常は優先株式に転換されます。
バリュエーションキャップとディスカウントの違いは何ですか?
キャップは、投資家の転換価格を計算するときに使う最大のバリュエーションを定めます。ディスカウントは、新規投資家が支払う価格から一定の割合を差し引きます。両方がある場合、投資家は通常、より低い価格になるほうを受け取ります。上の計算例のとおりです。
資金調達ラウンドの前に転換社債が満期日を迎えるとどうなりますか?
ノートの条件によります。投資家は通常、返済か転換を選べますし、当事者が、多くは新たな条件と引き換えに、期日の延長に合意することもあります。返済する現金がない会社は、その時点で交渉力が弱くなります。
転換社債の利息は現金で支払われますか?
通常は支払われません。ほとんどのノートは単利で発生し、元本に加算されて、元本とともに株式に転換されます。現金での支払いを求めるノートもあるため、ノートの内容を確認してください。
スタートアップは転換社債とSAFEのどちらを使うべきですか?
どちらも価格の決定を先送りします。SAFEには利息も満期日もないため、会社にとっての返済リスクは小さくなります。ノートは、投資家が債権としての請求権を求める案件に向いている場合があります。会社のランウェイに照らして両方を比較し、条件を弁護士に確認してもらってください。
転換社債は創業者をどれだけ希薄化させますか?
キャップ、ディスカウント、利息、そして次のラウンドの規模によります。上の計算例では、$545,000の転換される負債が、ラウンドの価格に応じて817,500株または908,333株になりました。署名する前に、ご自身の数字をキャップテーブルでモデル化してください。
関連記事

Co-Founder & COO