IPOとは?企業が株式を公開する仕組み
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
IPO(新規株式公開、initial public offering)とは、企業が初めて一般投資家に株式を売り出すことです。SEC(米国証券取引委員会)は、株式公開とは通常、企業がIPOを行い、「株式を一般に、たいていは追加の資金を調達するために売却する」ことを意味すると説明しています。その後、会社の株式は取引所で売買され、誰でも売り買いできるようになります。
創業者にとってIPOは、非公開企業を公開企業にする数少ない方法の一つです。資金を調達でき、初期の投資家や従業員に株式を売却する手段を与え、事業に市場価格を付けます。同時に、会社の運営のされ方、誰に対して責任を負うか、どれだけの開示が必要かも変わります。
この記事では、IPOとは何か、典型的な米国の手続きの手順、主な代替手段(直接上場とSPAC)、上場企業であることのコスト、そして企業に準備ができているかどうかの見極め方を取り上げます。これは参考資料であり、法務や投資の助言ではありません。ここでの例は、一次情報を確認できた米国の規則に沿っています。東南アジアなどでの上場の規則は、法域や取引所によって異なるため、早い段階で現地の弁護士や、スポンサー、引受会社に相談してください。
IPOとは何か、何ではないのか
米国連邦証券法の下では、募集がSECに登録されているか、適用除外に該当しない限り、企業が株式を合法的に募集または売却することはできません。SECのIPOに関する投資家向け情報は、企業が登録届出書(通常はForm S-1)を提出することで募集を登録すると説明しています。それ以前のもの(シードラウンド、シリーズA、レイターステージの非公開ラウンド)は、通常、公開の登録ではなく適用除外の下で行われます。
IPOと混同しやすいものが2つあります。
- 資金調達ラウンド。 価格が付く非公開ラウンドは、株式を少数の投資家に売却します。IPOは、公開の開示を伴う規制された手続きを通じて、一般に売却します。非公開側については、リード投資家の役割をご覧ください。
- 売却という意味でのエグジット。 IPOは会社の売却ではありません。創業者や初期の投資家は通常、株式を保有し続けますが、たいていはすぐには売却できません。これについては、ロックアップの項で改めて触れます。
IPOは、株価が「上がる」ことと同じでもありません。SECの案内は、募集価格は交渉された価値の見積もりを反映したものであり、その直後の取引価格とはほとんど関係がない場合があると述べています。
IPOのプロセスを順に追う
所要期間は大きく異なり、私たちが確認した情報源には標準的な期間を示すものがありません。したがって、以下の順序はスケジュールではなく、見取り図として扱ってください。
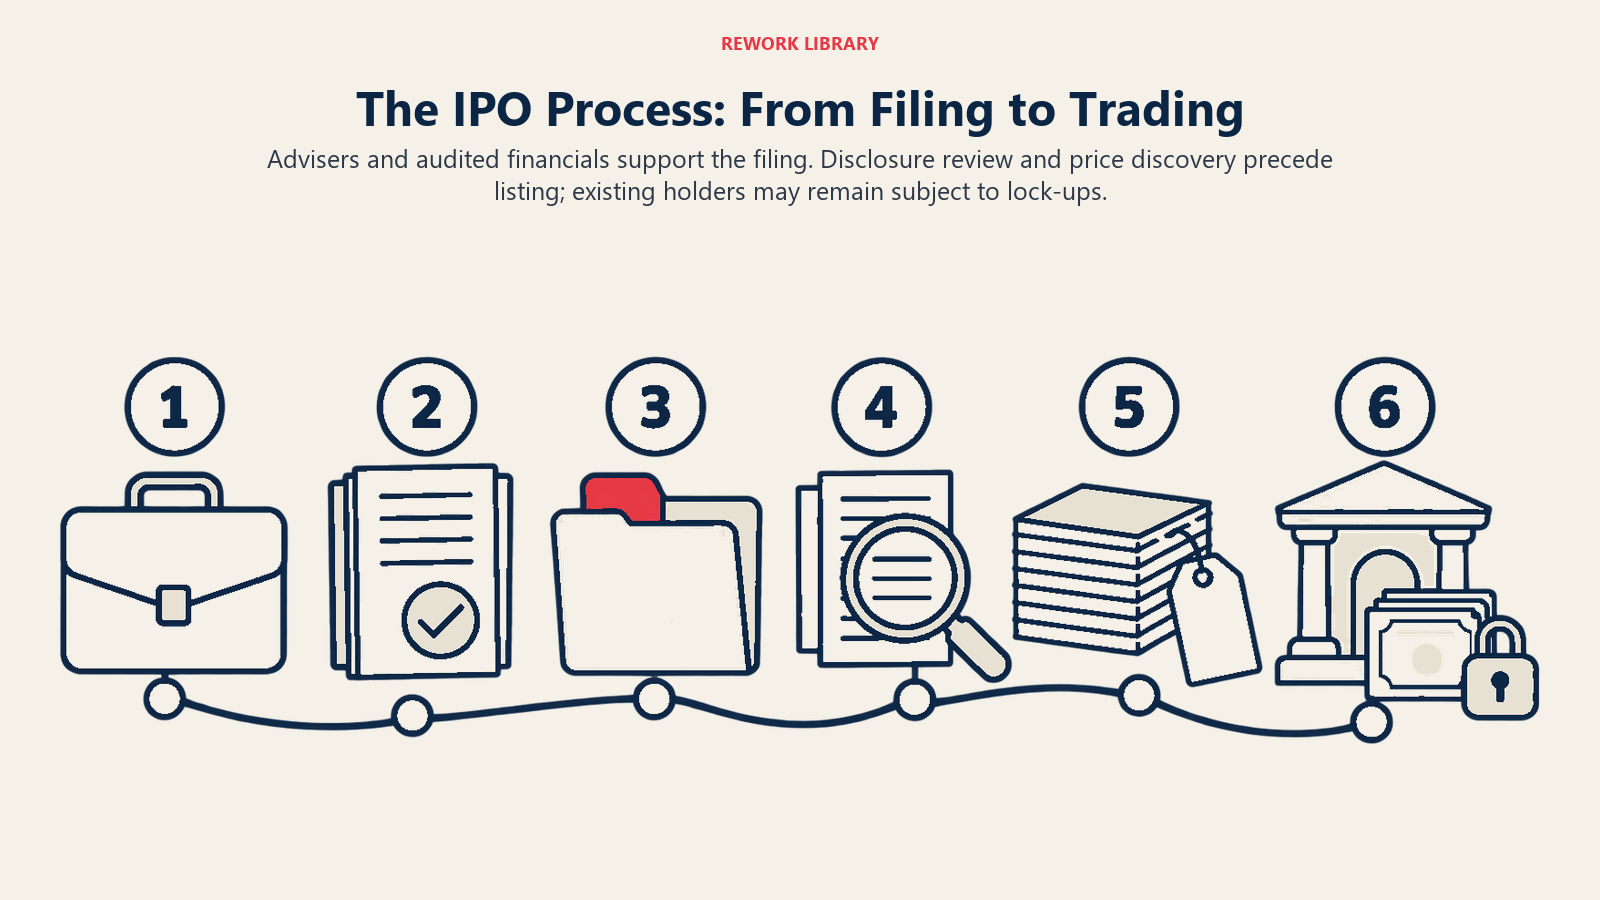
1. 引受会社とアドバイザーを選ぶ
引受会社とは、IPOを運営し、売り出す投資銀行です。会社には、証券法に詳しい弁護士と独立した監査人も必要です。従来型のIPOでは、SECの株式公開への道筋の概要によると、会社は新たに発行した株式を引受会社に売却し、引受会社がそれを主に機関投資家に売却します。
2. 財務諸表を整え、デューデリジェンスを行う
登録届出書には、監査済みの財務諸表が必要です。SECの案内は、IPOを行う企業は一般に3年分の監査済み財務諸表を含め、新興成長企業や小規模報告会社は2年分を含めると述べています。弁護士や銀行は、会社の契約、所有権の記録、リスクも精査します。整ったキャップテーブルと、文書化されたオプション付与(従業員向けオプションプールをご覧ください)があれば、この段階の時間を節約できます。
3. 登録届出書(Form S-1)を提出する
Form S-1の大半は、目論見書です。SECの案内は、通常含まれるセクションとして、概要、リスク要因、資金使途、配当方針、希薄化、経営陣による財政状態および経営成績の検討と分析、事業の説明、経営陣、財務諸表を挙げています。SECはまた、多くの場合、最初の提出は非公開で行えること、登録届出書はSECの提出システムであるEDGARを通じて提出されることも述べています。
4. SECスタッフによる審査
SECのスタッフは、IPOの登録届出書が開示要件に適合しているかを審査します。SECの案内によれば、この審査によって目論見書が修正されることがよくあります。開示が完全または正確であることの保証ではなく、スタッフはIPOが良い投資かどうかを判断しません。正確な開示の責任は、会社と、提出書類を作成した他の関係者にあります。SECの株式公開に関するページは、スタッフが登録届出書を「効力発生」と宣言するまで、会社は証券を売却できないとも付け加えています。
5. マーケティングと価格形成
SECの案内は、引受会社が通常、効力発生の前に見込み投資家から「関心表明」を集め、それをもとに価格を提案すると説明しています。最終的に価格を決めるのは会社です。各投資家がどの価格でどれだけの株式を望むかの一覧である「オーダーブック」は、バリュエーション分析と並ぶインプットの一つです。創業者はこのマーケティングの行脚を、ロードショーと呼ぶことがよくあります。価格の決定には、相反する利害が絡みます。価格が高ければ会社はより多くの資金を調達できますが、引受会社は、すべての株式を売り切れるだけの魅力的な価格も望みます。案内は、価格を低めに設定すると初期の投資家に割引が生じる一方、初日に株価が跳ね上がれば、会社にとっては取り損ないになり得ると述べています。
6. 価格決定、上場、初取引
登録届出書が効力を持つと、会社は最終価格を記載した最終目論見書を提出します。SECの案内によると、IPOに合わせて、会社は通常、ニューヨーク証券取引所やNasdaqなどの取引所への上場を申請します。取引が始まり、会社は売却した株式の対価を受け取ります。
7. ロックアップの終了
IPOで売却しない既存の株主は、多くの場合ロックアップ契約に署名します。SECの案内は、これを一定期間は株式を売却しないという合意で、「通常は180日」と説明しています。正確な期間は引受契約で定められる契約上の条件なので、異なることがあります。SECはまた、ロックアップが終了すると、一度に大量の株式が市場に出る場合は株価が下がる可能性があると警告しています。創業者にとって、ロックアップの期日は、流動性、税金、そして将来の株式発行による株式の希薄化を計画するタイミングです。
重要なポイント:IPO
- IPOとは、企業が一般に向けて行う、初めての登録された株式の売却であり、通常は資金調達のために行われます(SEC)。
- 米国では、募集はSEC(通常はForm S-1)に登録するか、適用除外に該当しなければなりません。SECスタッフが登録を「効力発生」と宣言するまで、株式は売却できません。
- SECの審査は開示のチェックであり、募集の是非を承認するものではありません。
- 引受会社は投資家の関心を集め、価格を提案します。最終価格を決めるのは会社です。
- 既存株式のロックアップは、SECによれば通常180日ですが、期間は契約で決まります。
- IPOの後、会社は年次(10-K)、四半期(10-Q)、臨時(8-K)の報告書を提出しなければなりません。
- 代替手段には直接上場とSPACとの合併があり、それぞれコストとトレードオフが異なります。
従来型のIPOに代わる選択肢
SECの中小企業資本形成擁護室は、3つの道筋を比較しています。以下の比較は、その文書を要約したものです。
| 道筋 | 仕組み | 企業が選ぶ理由 | 検討すべき点 |
|---|---|---|---|
| 従来型のIPO | 会社が新株を引受会社に売却し、引受会社が主に機関投資家に転売する | 最初の投資家層をより管理でき、引受会社がマーケティングと初期の取引の管理を支援してくれる | 引受手数料を含む高い取引コストと、長いプロセス |
| SPAC | 特別目的会社が自らのIPOで資金を調達し、その後、非公開企業と合併する(「de-SPAC」) | 調達額の確実性が高く、期間が短くなる可能性があり、スポンサーの経営チームがある | 全体のコストが高く、スポンサーや非公開の資金提供者による希薄化がある |
| 直接上場 | 既存の株主が一般に直接売却する。通常、新たな資金は調達しない | 取引コストが低くなる可能性がある | 最初の投資家層を管理できず、取引量に問題が生じる可能性があるため、強い消費者ブランド向き |
同じ文書は、SPACという道筋は「より大きな企業を引きつける傾向がある」と述べています。オーナー主導のB2B企業にとっての実践的なポイントはこうです。直接上場は、IPOのようには成長資金を調達できず、SPACは、スポンサーの経済的利益に左右される形でキャップテーブルを変えます。どちらも、上場企業としての義務を回避する近道ではありません。
上場企業であることのコスト
SECの上場すべきかどうかに関するページは、バランスの取れたものです。企業が上場する理由には、資金調達、所有者や従業員の流動性の向上、株式による他社の買収、株式やオプションによる従業員の獲得と報酬、そしてブランド認知の向上があります。
そこに挙げられているコストは次のとおりです。
- 募集には、時間と費用がかかります。
- 経営陣は、SECへの報告やステークホルダーとのコミュニケーションにかなりの時間を割く必要があり、コストが増えます。
- 新たな法的義務が果たされない場合、会社とその役員が責任を問われる可能性があります。
- 特に公開株主の承認が必要な行為では、柔軟性が失われることがあります。
- 財務諸表や、重要な契約、顧客、仕入先に関する開示が、競合他社を含む一般に公開されます。
報告について、SECの報告要件のページは、上場企業はForm 10-Kを年1回、Form 10-Qを四半期ごとに提出し、CEOとCFOが財務情報を認証すると述べています。重要な出来事を開示するForm 8-Kも提出し、通常は4営業日以内です。これには、重要な契約の締結や終了、資産の取得や処分、支配権の変更、取締役や役員の異動が含まれます。
これは、まったく異なる運営のリズムです。非公開企業は、ダウンラウンドやブリッジラウンドを静かに交渉できます。上場企業は、重要な出来事を数日以内に開示します。
支配権と投資家の権利
IPOは、残余財産優先分配権のように、非公開の投資家が交渉して得た権利を変えるため、定款と投資家との契約が上場をどう扱うかを確認してください。創業者は、議決権の支配についても見直すべきです。SECの案内は、議決権の異なる複数の種類の普通株式を設ける企業が増えていると述べており、これにも独自のガバナンス上のトレードオフがあります。
準備はできているか?準備状況のシグナル
企業に準備ができていることを示す単一の指標はありません。以下のシグナルは、上記のプロセスから導いた実践的なチェック項目であり、計算式ではありません。
- 監査に耐える財務諸表。 SECの案内によると、会社の区分に応じて、2〜3年分の監査済み財務諸表が必要です。
- 報告のプロセス。 決算を締め、正確な四半期の数字を決まったスケジュールで作成できるか。経営陣はそれを認証する意思があるか。
- 予測可能な業績。 公開市場の投資家は、売上、顧客、成果に基づいて価格を付けます。ARRやMRRのような指標とユニットエコノミクスが、厳しい精査に耐えなければなりません。
- 整った所有権の記録。 キャップテーブル、オプション付与、投資家の権利は、文書化され、一貫している必要があります。
- ガバナンス。 公開株主が期待する、取締役会の構成、委員会、方針です。
- 上場する理由。 資本、流動性、株式による買収、従業員の報酬。SECが挙げている理由です。主な理由が名声であるなら、上記のコストを正当化することはまずありません。
運営面での準備状況を体系的に見るには、IPO対応の成長モデルをご覧ください。IPOだけがエグジットではありません。アクハイヤーは、IPO以外の一例です。
よくある誤解
- 「SECがIPOを承認する」。 SECは開示を審査し、登録の効力発生を宣言します。是非は評価しません。
- 「創業者は初日に売却できる」。 制限付き証券とロックアップが、通常それを妨げます。
- 「IPO価格は価値に等しい」。 SECによれば、それは交渉された見積もりです。
- 「上場すれば資金調達のストレスは終わる」。 四半期ごとの報告と公開の精査に置き換わるだけです。
IPOに関するよくある質問
IPOとは何の略ですか?
Initial public offering、つまり新規株式公開です。企業が初めて一般投資家に株式を売り出すことで、通常は資金調達のために行われ、一般に証券規制当局への募集の登録を伴います。
Form S-1とは何ですか?
米国で、ほとんどの企業がIPOに使う登録届出書です。その大半は目論見書で、事業、リスク、資金使途、経営陣、財務諸表を説明します。
SECはIPOを承認しますか?
いいえ。SECのスタッフは開示を審査し、指摘事項に対応した後に登録が効力を持ちます。SECは、効力発生は募集の是非の承認ではなく、開示が正確であることの保証でもないと述べています。
ロックアップ契約とは何ですか?
IPOの後、一定期間は売却しないという既存株主の合意です。SECはその期間を通常180日としていますが、契約上の条件であり、異なることがあります。
直接上場は、IPOとどう違いますか?
直接上場では、既存の株主が一般に直接売却し、通常は新たな資金を調達せず、引受会社も使いません。IPOは、新たに発行した株式を引受会社を通じて売却します。
SPACとは何ですか?
特別買収目的会社(special purpose acquisition company)は、自らのIPOで上場する箱会社で、通常は約2年以内に非公開の事業会社と合併します。合併後の会社が上場企業になります。
上場企業は、どのような報告書を提出しなければなりませんか?
米国では、Form 10-Kを年1回、Form 10-Qを四半期ごと、重要な出来事についてはForm 8-Kを、一般に4営業日以内に提出します。そのほか、委任状と株主総会に関する要件があります。
米国外の企業は、米国で上場できますか?
国境を越えた上場の規則は、会社の本拠地の法域と取引所によって異なります。この記事では扱っていないため、両方の市場に詳しい証券法の弁護士に確認してください。
関連記事
