ベスティングとは? ベスティングスケジュールとクリフを解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
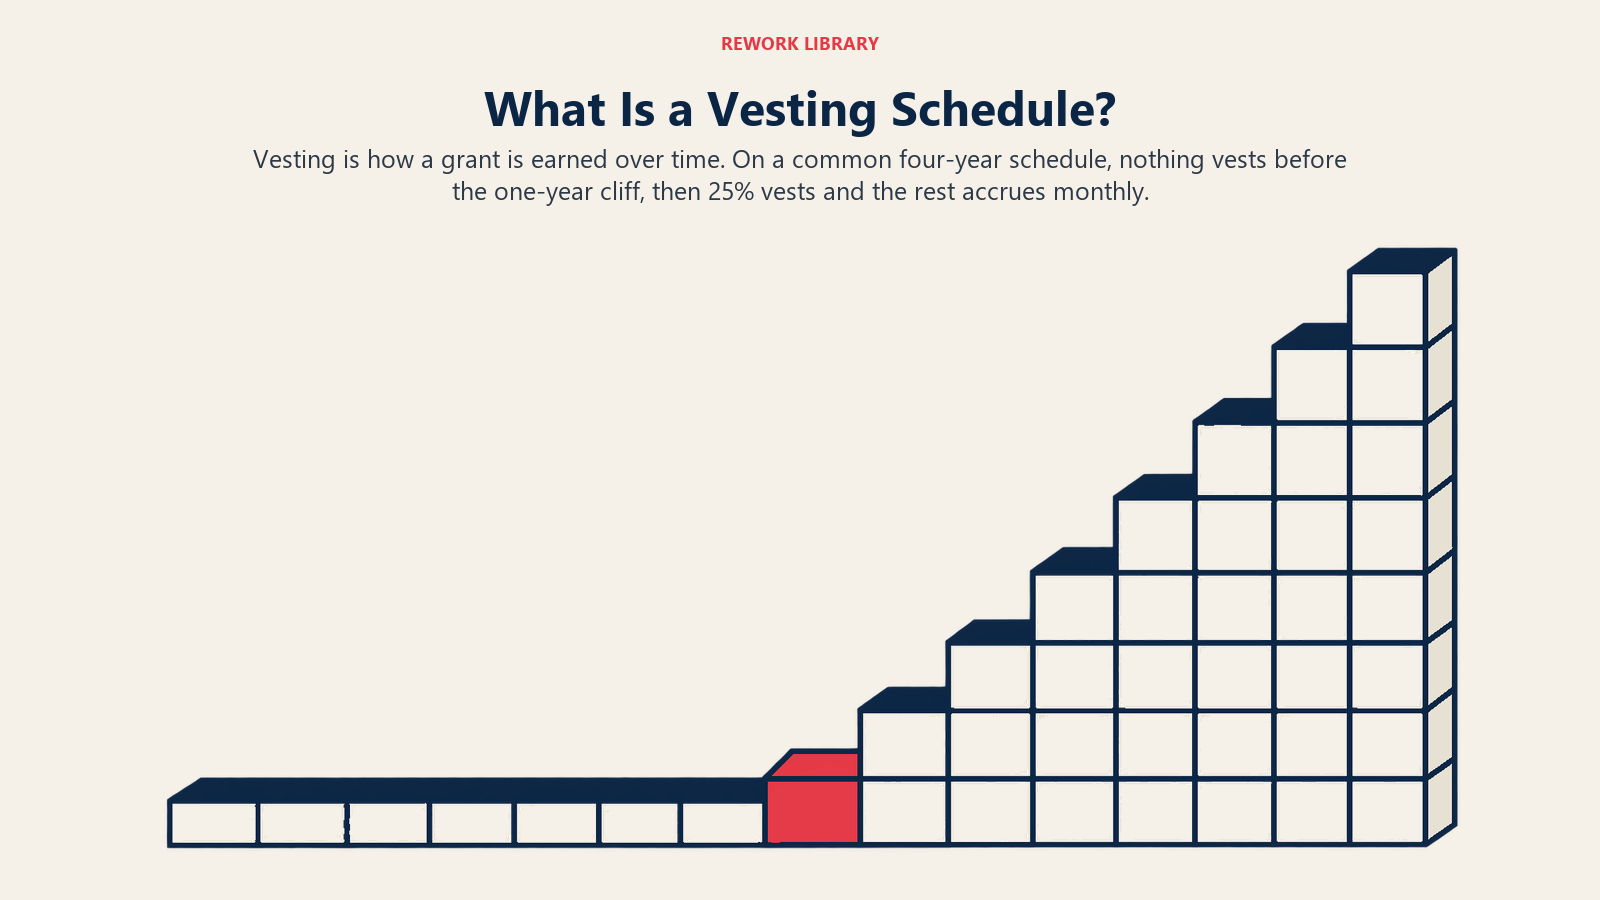
ベスティングとは、時間の経過や条件の達成に応じて、株式に対する完全な権利を獲得していくプロセスのことです。書面上で48,000のオプションや株式が付与されても、保有者が初日からそのすべてを所有したり行使したりできるわけではありません。ベスティングスケジュールに従って、少しずつ保有者のものになっていきます。それまでは未ベスティングの状態にあり、本人が退職した場合は、一般に会社が取り戻すことができます。
その狙いは、所有権をコミットメントと結びつけることにあります。株式を配る会社は、受け取る側に長く残って価値を築いてほしいと考えており、ベスティングスケジュールはその取引を明確にする仕組みです。Y Combinatorの創業者向けガイドは、この理屈をはっきり述べています。ベスティングがなければ、書面上は会社の半分を持っていても、最初の1年で去れば何も持たずに立ち去ることになりかねません。スケジュールはまさにそれを防ぐために設計されています。
これは参考資料であり、法務や税務の助言ではありません。プラン、税制、証券法は会社、案件、法域によって異なるため、実際の付与については弁護士と税理士に確認してもらってください。
ベスティングスケジュールの基本要素
どのスケジュールも、いくつかの要素で構成されています。
- 付与。 授与されるオプション、株式、ユニットの総数。
- ベスティング開始日。 時計が動き出す日付。入社日や付与日であることが多いものの、決めるのは付与契約です。
- ベスティング期間。 付与分のすべてを獲得するまでにかかる期間。
- クリフ。 何もベスティングされない待機期間。
- ベスティング間隔。 クリフの後に、追加の株式がどのくらいの頻度でベスティングされるか(通常は毎月、四半期ごとの場合もあります)。
1年のクリフ付き4年スケジュール
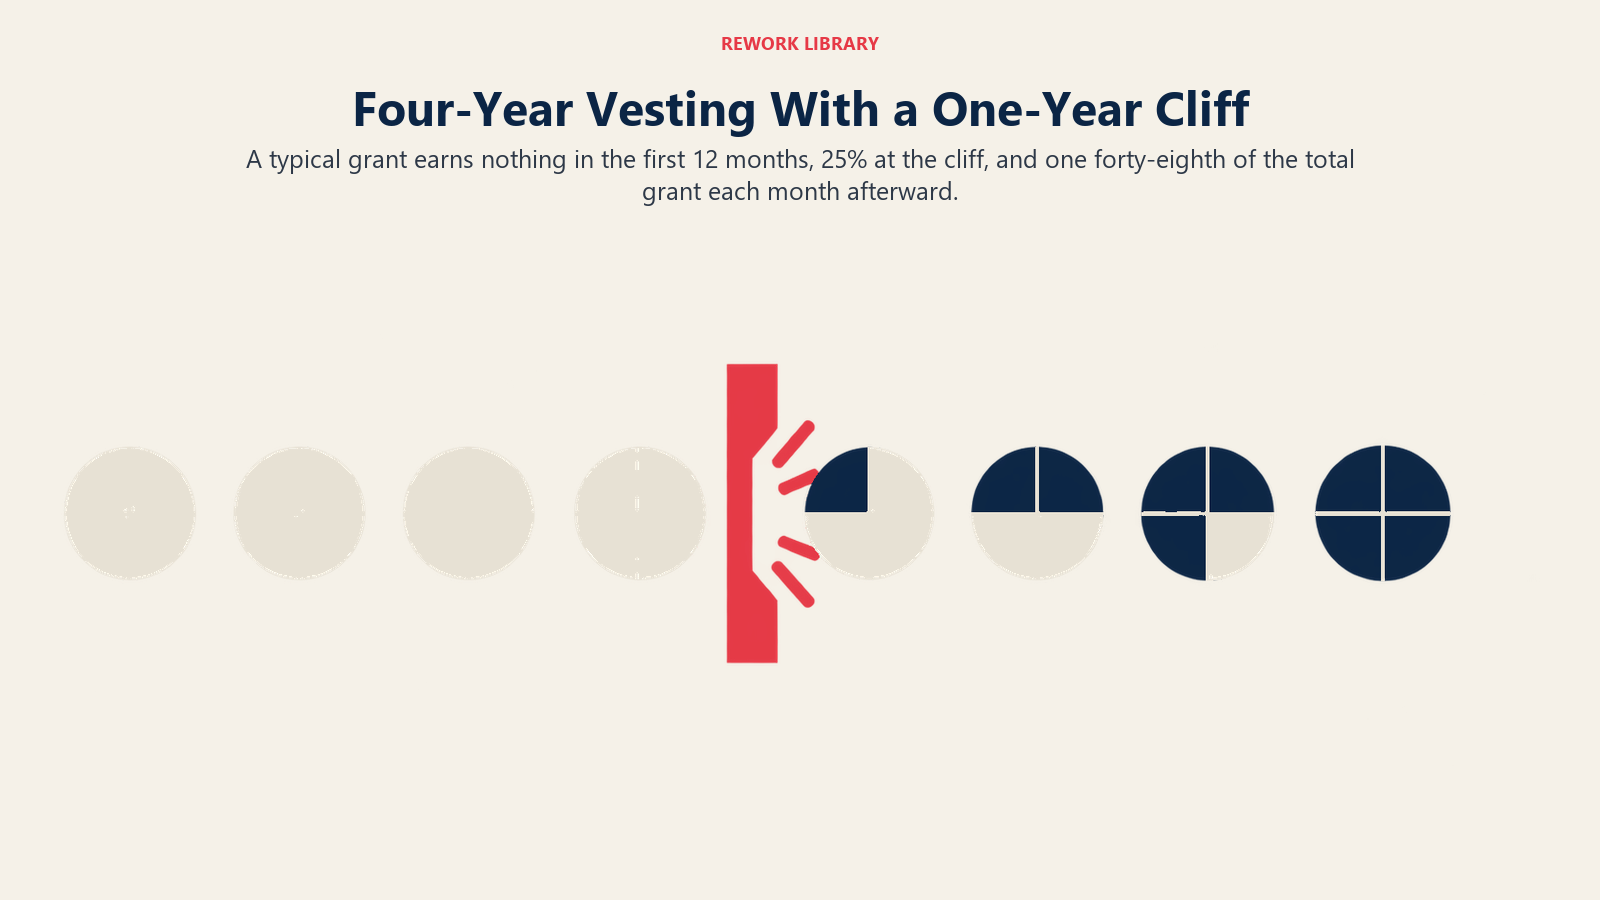
スタートアップで最も一般的な慣行は、1年のクリフ付き4年スケジュールです。WilmerHaleのスタートアップ部門は、これを1年のクリフを持つ4年間のベスティングで、1年後に25%がベスティングされる形と説明しており、その後の3年間は毎月ベスティングされます。Y Combinatorも同じ形を説明し、クリフの後は創業者が毎月総株式の48分の1を追加で獲得すると述べています。どちらも創業者の株式について書かれたもので、従業員の付与も似た形をとることが多いですが、実際の条件は各社のプランと付与契約が定めます。
クリフの働き
クリフは、スケジュールの冒頭に置かれた厳格な停止線です。11か月目に退職した人は、何もベスティングされません。12か月目に、付与分の4分の1が一度にベスティングされます。それ以降は、毎月48分の1がベスティングされます。
説明用のスケジュール
以下の数字は、計算の流れを示すための架空のものです。実在する会社のデータではありません。48,000のオプションを、1年のクリフ付き4年スケジュールで付与し、その後は毎月ベスティングされると仮定します。
| 勤務月数 | ベスティング済みオプション | 累積のベスティング率 |
|---|---|---|
| 6 | 0 | 0% |
| 11 | 0 | 0% |
| 12(クリフ) | 12,000 | 25.0% |
| 13 | 13,000 | 27.1% |
| 18 | 18,000 | 37.5% |
| 24 | 24,000 | 50.0% |
| 36 | 36,000 | 75.0% |
| 48 | 48,000 | 100% |
クリフの後は、毎月1,000のオプションがベスティングされます(48,000を48で割った数です)。そのため、30か月で退職した人は30,000のベスティング済みオプションを持ち、残りの18,000は未ベスティングとなります。
そのほかのスケジュールの形
1年のクリフ付き4年というパターンは慣行であって、規則ではありません。会社はさまざまな理由からこれを調整します。
| スケジュールの種類 | 仕組み | 見られる場面 |
|---|---|---|
| 時間ベース、クリフ後は毎月 | 最初のクリフの後、毎月均等に分割 | 多くのスタートアップのオプション付与での標準 |
| クリフなし | 1か月目から毎月または四半期ごとにベスティングを開始 | 上級職の採用やアドバイザーとの間で交渉されることがある |
| 後半重視 | 初期は少なく、後の年ほど多く割り当てる | 一部の大企業の株式報酬 |
| マイルストーンベース | 目標(プロダクトのリリース、売上目標、資金調達ラウンド)の達成時にベスティング | アドバイザー、業績連動の付与、一部の創業者との契約 |
| 過去の勤務の算入 | ベスティング開始日を付与日より前に設定 | 作業開始後に株式を正式に整える創業者 |
マイルストーンベースのベスティングは、目標が達成されたかどうかを誰かが判断しなければならないため、運用が難しくなります。時間ベースのスケジュールは単純で、それが標準になっている大きな理由です。
重要なポイント:ベスティング
- ベスティングとは、時間の経過や条件に応じて株式を獲得していくプロセスで、未ベスティングの株式は、退職時に一般に会社が回収できます。
- 一般的な慣行は、1年のクリフ付き4年間です。1年で25%、残りの3年間は毎月ベスティングされます(WilmerHale)。
- クリフの後、創業者は毎月、総株式の48分の1を獲得します(Y Combinator)。
- 83(b)の選択は、財産が移転された日から30日以内に届け出なければなりません(26 CFR 1.83-2)。
- ダブルトリガーのアクセラレーションは投資家にとってより受け入れやすい形で、初期段階の会社の間で非常に普及しています(Cooley GO)。
- 上の説明用の48,000オプションの付与では、11か月目に退職した人は何もベスティングされず、12か月目に退職した人は12,000がベスティングされます。
創業者のベスティングと従業員のベスティング
創業者は通常、オプションではなく実際の株式を最初から保有しています。投資家が参加するときは、創業者がすでに株式を所有していても、その株式をベスティングの対象にするよう求めることがよくあります。これはリバースベスティングと呼ばれることもあります。創業者は株式を完全に所有していますが、創業者が退職した場合、会社は未ベスティングの株式を買い戻す権利を持ちます。WilmerHaleのガイドは、雇用の終了時に会社が未ベスティングの株式を当初の発行価格で買い戻す権利を説明しています。
従業員は通常、未ベスティングの状態から始まり、時間とともに前に進んでベスティングされるオプションまたは譲渡制限付き株式ユニットを受け取ります。実際の効果は似ていますが、法的な仕組みや税務上の扱いは異なります。創業者間の持分比率とスケジュールがどう関わるかについては、創業者持分をご覧ください。
オプション、RSU、譲渡制限付き株式におけるベスティング
手段が変わると、ベスティングの意味も変わります。
- ストックオプション。 ベスティングにより、保有者は権利行使、つまり行使価格での株式の購入ができるようになります。未ベスティングのオプションは行使できません。オプションがどのように確保され、価格が決まるかは、従業員向けオプションプールをご覧ください。
- 譲渡制限付き株式。 本人が株式を保有しますが、ベスティングされるまでは没収または買い戻しの対象になります。ここで83(b)の選択が関わってきます。
- 譲渡制限付き株式ユニット(RSU)。 ベスティングの条件が満たされたときに、株式(またはその現金価値)を交付するという約束です。詳しい違いについては、ストックオプションとRSUの違いをご覧ください。
アクセラレーション:シングルトリガーとダブルトリガー
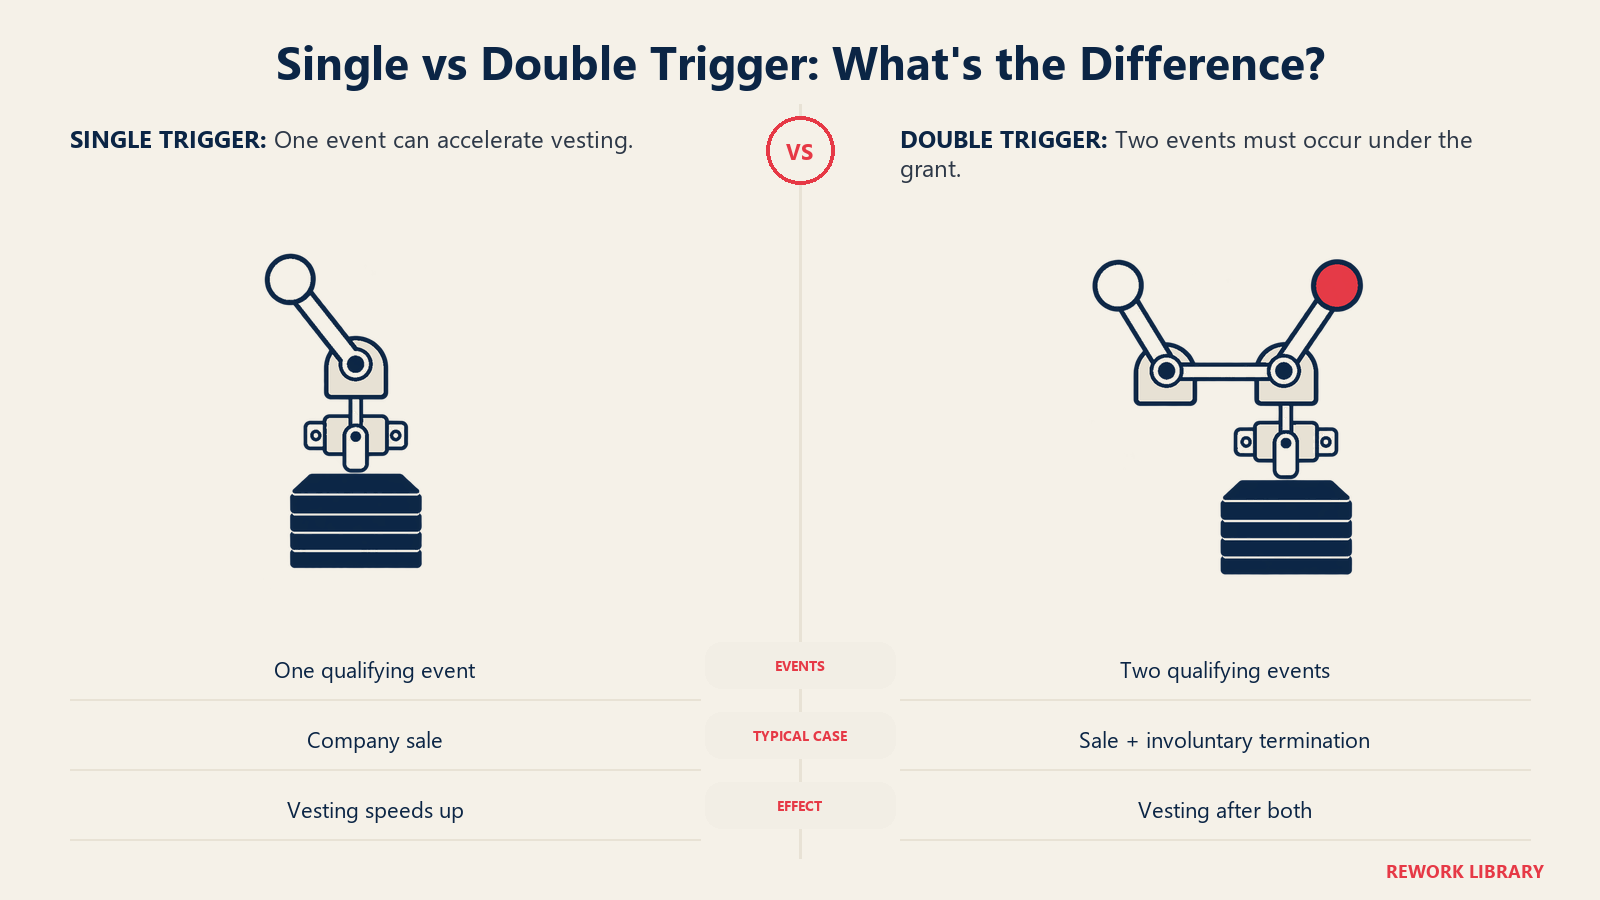
アクセラレーションは、定められた事象が起きたときに、未ベスティングの株式の一部または全部を前倒しでベスティングするようにスケジュールを変更するものです。Cooley GOは、シングルトリガーのアクセラレーションを単一の事象の発生に基づく、部分的または全面的なアクセラレーションと定義し、ダブルトリガーは2つの事象を必要とするもので、最も一般的なのは会社の売却と、その後一定期間内の従業員の非自発的な退職の組み合わせだと説明しています。
| シングルトリガー | ダブルトリガー | |
|---|---|---|
| 必要な事象 | 1つ(たとえば会社の売却) | 2つ(売却、その後の正当な理由によらない解雇など) |
| 従業員の保護 | 最も手厚い | 強いが、解雇されることが前提 |
| 買い手の見方 | 主要な人材が完全にベスティングされた株式を持って去るおそれがあるため、好まれないことが多い | 一般により受け入れやすい |
| 初期段階の付与での一般性 | あまり一般的ではない | 非常に普及している |
Cooley GOは、シングルトリガーのアクセラレーションは主要な従業員を引き留めたい買い手を遠ざけかねないため、投資家は売却時のシングルトリガーを一般に好まないと指摘しています。また、ダブルトリガーの限界にも触れています。買い手が元の報酬を実際に引き継ぐか継続する場合にしか役立たず、それが常に起こるとは限らないという点です。WilmerHaleも同様に、創業者の株式についてはダブルトリガーのアクセラレーションが通常は最も適切な方法だとしています。買い手がチームを求めるアクハイヤーでは、未ベスティングの株式の扱いが交渉の中心になることがよくあります。
退職したときに起きること
退職すると、3つの別々の問題が生じます。
- 未ベスティングの株式。 未ベスティングのオプションは通常は消滅し、プールに戻ります。未ベスティングの譲渡制限付き株式は、一般に会社の買い戻し権の対象になります。
- ベスティング済みのオプション。 保有者には通常、退職後に権利行使できる限られた期間があり、プランと付与契約が定めます。期限内に行使しなければ、オプションは失効します。
- オプションの税務上の位置づけ。 インセンティブ・ストックオプションが特別な税務上の扱いを保つためには、付与から行使の3か月前まで、保有者が常に従業員であったことを法令が求めています。この3か月の期間は税法の第422(a)(2)条が定めており、障害のある従業員については422(c)(6)により1年に延長されます。それを過ぎると、オプションは一般に非適格オプションとして扱われます。
多くのプランは、この3か月ルールに合わせて90日の権利行使期間を設けていますが、より長い期間もあり、決めるのは付与契約です。
83(b)の選択
ベスティングの対象となる譲渡制限付き株式を受け取った場合、デフォルトの税務ルールでは、株式がベスティングされるたびに、そのときの価値に対して課税されます。83(b)の選択を行うと、株式がまだ未ベスティングであっても、移転時点の価値に対して移転時に課税されることを選べます。規則である26 CFR 1.83-2は、財産が移転された日から30日以内に届け出ることを求めています。WilmerHaleのガイドも、創業者に譲渡制限付き株式の付与から30日以内に選択を行うよう勧めています。
30日という期間は厳格で、期限を過ぎると、一般に後から是正することはできません。これは譲渡制限付き株式に適用されるもので、通常のオプション付与には適用されません。届け出るべきか、その費用はどれくらいかは、株式の価値と本人の状況によるため、税理士に確認すべき問題です。
米国外でのベスティング
ベスティングという概念は世界共通ですが、それにまつわる税制、雇用、証券の規則はそうではありません。ベスティング時に課税する国もあれば、権利行使時や売却時に課税する国もあり、未ベスティングの報酬を没収できる範囲を制限している国もあります。上記の米国の規則(ISO、83(b))はほかの国には当てはまらないため、海外のチームに適用する前に現地の助言を得てください。
よくある失敗
- 83(b)の期限を逃すこと。 30日は短く、気づいたときからではなく、移転のときから数え始めます。
- クリフは任意で、後から交渉できると思い込むこと。 スケジュールは付与の書類に定められているため、承諾する前に読みましょう。
- 権利行使期間を無視すること。 ベスティング済みのオプションも、退職後に行使されないまま失効することがあります。
- アクセラレーションには報酬を引き継ぐ買い手が必要だと忘れること。 取引の中で報酬が取り消されてしまえば、トリガーは役に立ちません。
- 創業者との契約からベスティングを外すこと。 未ベスティングの創業者株式は、共同創業者が早期に去った場合に、残るチームを守ります。
他の用語との関係
- キャップテーブル。 付与済み、ベスティング済み、未発行の株式を一か所に示します。
- 株式の希薄化。 付与やプールの補充は、発行された時点で既存の保有者を希薄化します。
- タームシート。 投資家は、創業者のベスティングやプールの条件をここで定めることが多くあります。
関連記事
