SAFE(将来株式取得契約)とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
SAFEは、Simple Agreement for Future Equity(将来株式取得契約)の略で、投資家が今スタートアップにお金を払う代わりに、通常は会社がプライスドラウンドで株式を売却するときに、後で株式を受け取る権利を得る契約です。SECはこれを、「会社が投資家に対し、一定のトリガーとなる事象が起きた場合に、会社の将来の持分を与えると約束する、会社と投資家の間の契約」と説明しています。
SAFEは貸付ではなく、株式でもありません。トリガーとなる事象が起きるまで、投資家は株式を保有せず、会社に返済の義務もありません。そのため、会社に値段をつけることがほとんど当て推量になる非常に初期の資金調達で、創業者がバリュエーションを交渉するよりも早く締結したいと考える場面で、よく使われます。
SAFEの由来
Y Combinatorの書類のページによると、SAFEは「2013年にCarolynn LevyによってY Combinatorで作られた」もので、YCのポートフォリオ企業の資金調達で150億ドル以上に使われたと報告されています。目的は、転換社債(コンバーティブルノート)をめぐる重い交渉に代わる、標準的で短い書類を用意することでした。
最初のSAFEは「プレマネー」型の商品でした。2018年9月、Y Combinatorはポストマネー型のSAFEに基づく新しい標準契約を発表し、書類のページでは、YCが「2018年にポストマネーSAFEで標準化した」と述べています。
ポストマネーへの切り替えの理由
この変更は、所有割合を明確にするためのものでした。プレマネー型のSAFEでは、会社のどれだけを売ったのかを計算するために、ほかのすべてのSAFEと、何年も先まで交渉されないオプションプールの将来の増加分を考慮する必要がありました。YCの発表は、こうした計算を、創業者が追いかけるのに苦労する循環的な計算だと説明しています。
ポストマネー型のSAFEでは、キャップにSAFEの資金自体が含まれるため、計算は割り算に集約されます。YC自身の例を挙げると、$500,000のSAFEをポストマネーキャップ1,000万ドルで発行した場合、創業者は会社の5%を売ったことになり、そこにポストマネーキャップ1,600万ドルで100万ドルを加えると、さらに6.25%を売ることになり、合計で11.25%です。YCのMichael Seibelは発表の中で、「測れないものは最適化できない」と述べています。
トレードオフは、その後のSAFEやSAFEの転換による希薄化を、投資家ではなく創業者が負担するようになったことです。違いをおさらいするには、プレマネーとポストマネーのバリュエーションをご覧ください。
SAFEの主なバリエーション
YCの書類のページは、SAFEが転換価格をどう定めるかによって区別される3つの主要なバージョンを挙げています。
| バリエーション | 価格の決め方 | 働き |
|---|---|---|
| バリュエーションキャップ | 転換に使うバリュエーションの上限 | 会社の評価額がキャップを上回った場合に、初期の投資家に報いる |
| ディスカウント | 次のラウンドの価格からの割引率 | ラウンドの評価額がキャップを下回った場合でも、初期の投資家に報いる |
| MFN(最恵国待遇) | 独自のキャップもディスカウントも持たない | 会社がのちに発行するSAFEのキャップまたはディスカウントを自動的に取り込む |
YCはキャップを「SAFEが株式に転換される最高のバリュエーション」と定義し、ディスカウントを「スタートアップの次のプライスドラウンドの価格よりも低い価格で初期の投資家に報いる」ものと定義しています。SAFEはキャップとディスカウントを組み合わせることができ、その場合、投資家は一般に、価格がより低くなるほうを得ます。文言は異なるため、実際に署名する書類を読んでください。
転換時に起こること
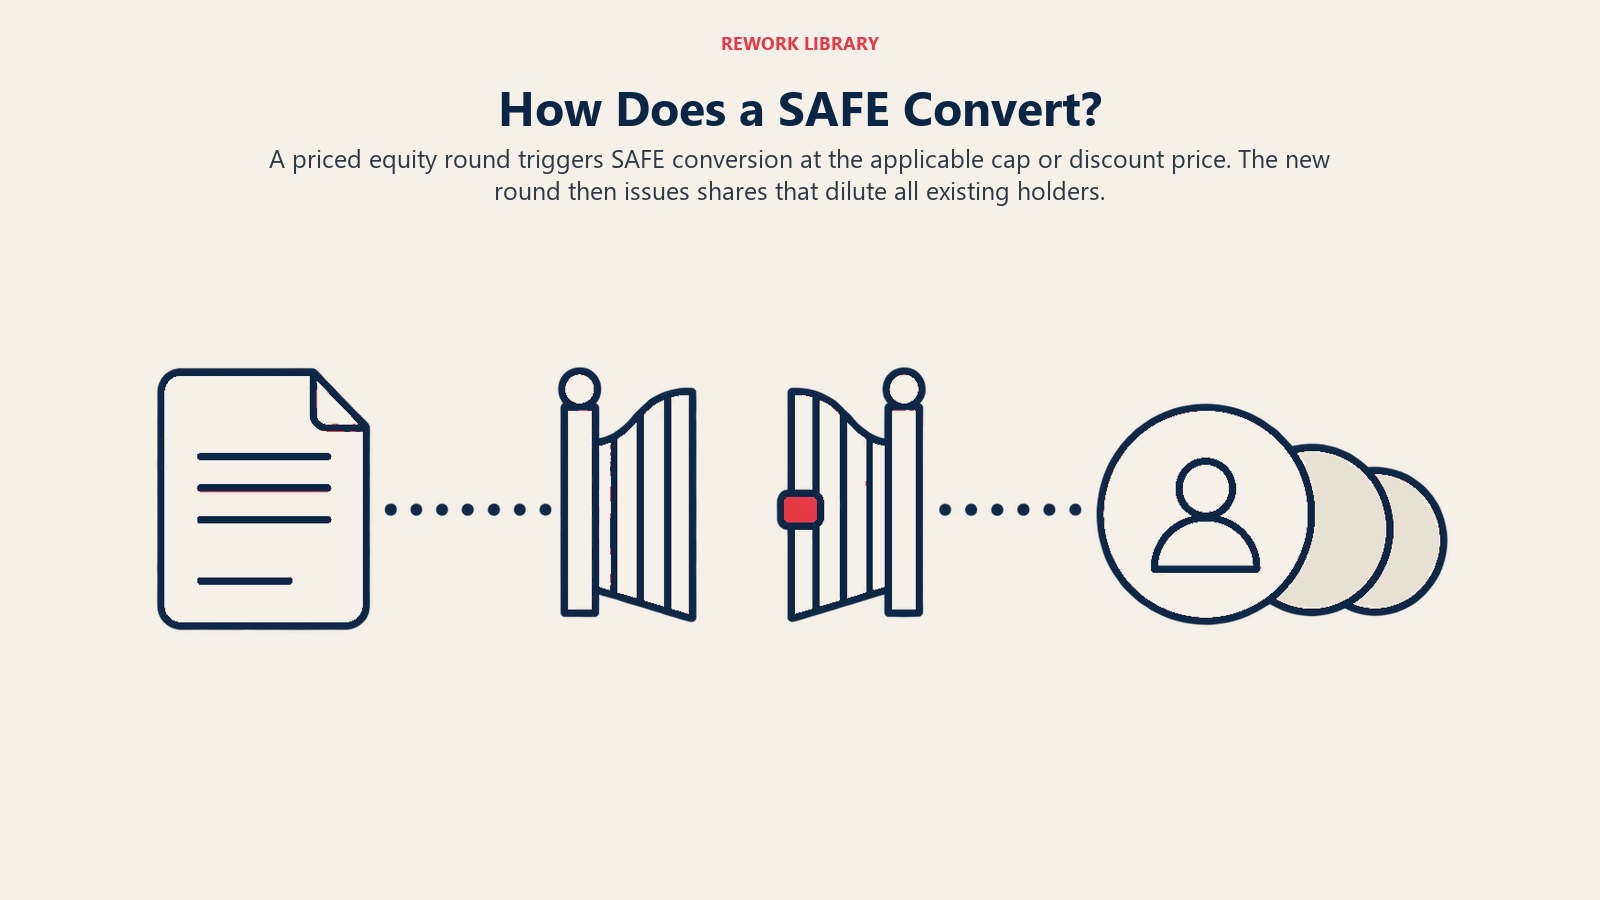
YCのページによると、会社が株式による資金調達で優先株式を売却すると、未転換のSAFEは「優先株式に転換される」とされ、この転換は自動的に行われて、SAFEは終了します。投資家の1株あたりの価格は、キャップ価格とディスカウント価格のうち低いほうなので、SAFEはほぼ常に、新しい投資家が支払うよりも安く株式を買うことになります。
仮定の計算例
以下の数字は、ポストマネーキャップを説明するために当社で用意したきりのよい数字の例であり、実際の案件のデータではありません。計算も簡略化しています(新しいオプションプールとディスカウントは無視しています)。
前提:
- あるスタートアップの発行済み株式は9,000,000株で、創業者と既存のオプションプールが保有しています。
- 投資家が、ポストマネーのバリュエーションキャップ1,000万ドルのSAFEに100万ドルを投資します。
- その後、会社はプレマネー評価額2,000万ドルのシリーズAのプライスドラウンドで、500万ドルを調達します。
ステップ1:SAFEは何株になるか。 ポストマネーキャップ1,000万ドルに対する100万ドルの投資は、SAFEを含めた会社の資本構成の10%にあたります。したがって、残りの9,000,000株が90%に相当しなければなりません。SAFEは9,000,000 / 0.9 x 0.1 = 1,000,000株に転換され、キャップ価格は$1,000,000 / 1,000,000 = 1株あたり$1.00です。検算:10,000,000株 x $1.00 = $10,000,000で、キャップと一致します。
ステップ2:シリーズAの投資家はいくら払うか。 $20,000,000 / 10,000,000株 = 1株あたり$2.00。キャップ価格($1.00)のほうがラウンドの価格より有利なので、SAFEはキャップで転換されます。
ステップ3:ラウンド後に誰が何を持つか。 新しい投資家は$5,000,000 / $2.00 = 2,500,000株を購入します。発行済み株式の合計は12,500,000株です。
| 保有者 | 株数 | 所有割合 |
|---|---|---|
| 創業者と既存のプール | 9,000,000 | 72.0% |
| SAFEの投資家 | 1,000,000 | 8.0% |
| シリーズAの投資家 | 2,500,000 | 20.0% |
| 合計 | 12,500,000 | 100% |
SAFEの投資家は、新しい投資家が$2.00で買った株式に対して1株あたり$1.00を支払ったので、100万ドルはラウンドの価格では200万ドルの価値になります。キャップの時点で約束された10%は、新しいラウンドがすべての人を希薄化することで8%になります。これが株式の希薄化の仕組みです。署名する前に、このようなシナリオをキャップテーブルでモデル化してください。
SAFEと転換社債の違い
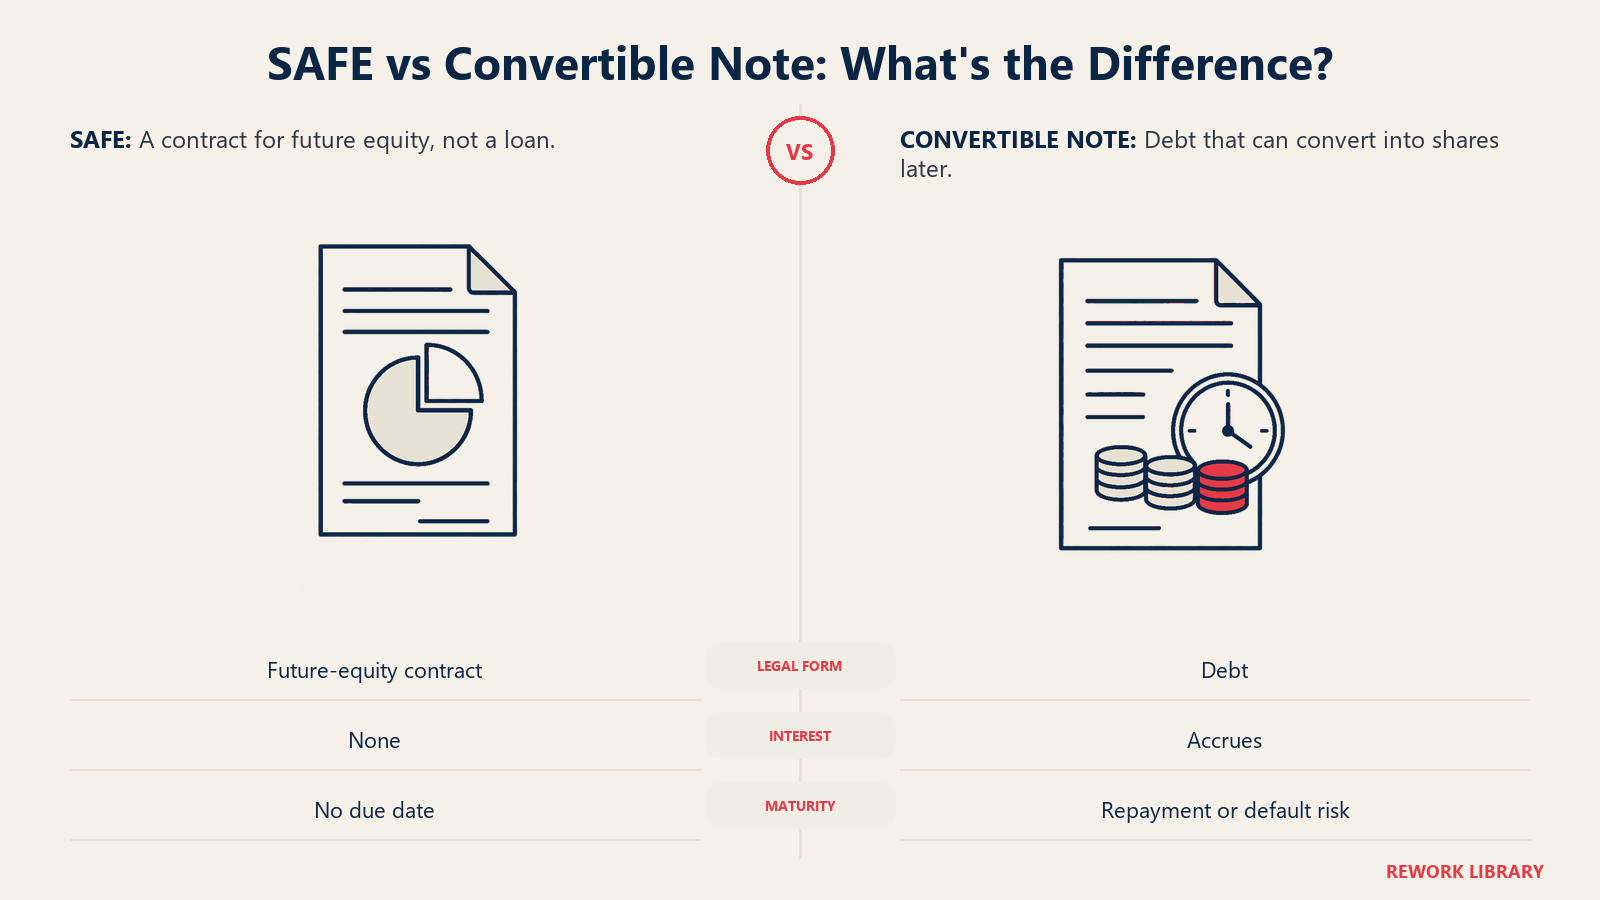
どちらの商品も価格の決定を先送りし、通常は次のプライスドラウンドで転換されます。違うのは法的な性質です。YCの比較ページによると、SAFEには利息も満期もなく、清算時の順位は負債より劣後し、優先株式と同順位である一方、転換社債の負債は最初に返済されます。
| SAFE | 転換社債 | |
|---|---|---|
| 法的な形式 | 将来の株式に関する契約 | 負債 |
| 利息 | なし | 発生する(YCは2〜8%が多いとしている) |
| 満期 | なし | あり。返済の請求や債務不履行につながり得る |
| 書類 | 標準の書類が一通 | より重く、交渉も多い |
| 清算時の順位 | 負債より劣後、優先株式と同順位 | 優先。負債が最初に返済される |
| YCの位置づけ | 初期の資金調達の標準 | 従来型、または特定の用途 |
実務上の効果は、社債が会社に時間の制約を課し、SAFEは課さないことです。これはランウェイが限られている創業者には魅力的ですが、両刃の剣でもあります。SAFEの投資家も、頼れる期日を持たないからです。
SECが投資家に警告していること
SAFEは、急成長するスタートアップを支援するベンチャー投資家のために作られたものであり、SECはすべての人に適しているとは限らないと注意を促してきました。クラウドファンディングにおけるSAFEについての2017年5月の投資家向けブレティンで、SECの投資家教育・支援局は、「その名前とは裏腹に、SAFEは『シンプル』でも『安全』でもないかもしれない」と述べています。主な警告は次のとおりです。
- まだ持分はない。 SAFEは普通株式ではありません。投資家が将来の持分を得るのは、トリガーとなる事象が起きた場合だけで、株主のような議決権も持ちません。
- トリガーが起きないかもしれない。 会社が黒字化し、その後ラウンドを行わず買収もされなければ、SAFEは転換されないままになる可能性があります。ブレティンはまた、優先株式の募集に紐づくSAFEは、会社がSAFEや普通株式、転換社債をさらに売却したり、銀行融資を受けたりして資金を調達した場合には転換されないと指摘しています。
- 条件はまちまち。 ブレティンは、クラウドファンディングの文脈では「SAFEには標準的なものも単純なものもない」と述べ、投資家に対し、転換の条件、買い戻しの権利、解散時の権利、議決権を確認するよう促しています。
- 社債とは異なる。 SECによれば、転換社債は一般に、未払い額について会社が負う現在の法的義務を表しますが、SAFEはそうではありません。
このブレティンは、個人のクラウドファンディング投資家を対象としたものでした。標準的なYCのSAFEを購入するベンチャー投資家は異なる立場にありますが、構造上の指摘は誰にでも当てはまります。この記事は米国で一般的な実務を説明するものであり、一般的な情報提供であって、法務や投資の助言ではありません。
よくある失敗
- SAFEを把握せずに積み重ねる。 キャップの異なる複数のSAFEは一緒に転換されるため、すべてを一つのキャップテーブルのシナリオに入れてください。
- プレマネー型とポストマネー型のSAFEを混同する。 同じ金額のキャップでも、どちらの型かによって創業者の希薄化は異なります。
- SAFEをタダのお金だと思い込む。 実際の所有権の請求権に転換されます。会社が成功した場合、低いキャップは高くつきます。
- 転換のトリガーを無視する。 何が株式による資金調達にあたるのか、売却や閉鎖の際に何が起こるのかを読んでください。
重要なポイント
- SAFEは負債ではなく将来の株式に関する契約で、利息も満期もありません(Y Combinator)。
- 2013年にCarolynn LevyによってY Combinatorで作られ、YCは2018年にポストマネー版で標準化しました(Y Combinator)。
- ポストマネーキャップ1,000万ドルの$500,000のSAFEは、会社の5%を売ることになります(YCの発表、2018年9月)。
- 主な3つのバリエーションは、バリュエーションキャップ、ディスカウント、MFNです(Y Combinator)。
- SAFEは、株式による資金調達の際に、優先株式へ自動的に転換されます(Y Combinator)。
- SECは2017年5月に、SAFEは「シンプル」でも「安全」でもないかもしれず、転換されないこともあり得ると警告しました(SECの投資家向けブレティン)。
SAFEに関するよくある質問
SAFEは負債ですか、それとも株式ですか。
厳密には、どちらでもありません。SAFEは将来の株式に関する契約です。転換されるまで、投資家は株式を保有せず、会社に返済の義務もないため、利息も満期もありません。
プレマネー型とポストマネー型のSAFEの違いは何ですか。
プレマネー型SAFEのキャップにはSAFEの資金が含まれないため、全体の希薄化はほかのSAFEや将来のオプションプールによって変わります。ポストマネー型SAFEのキャップにはSAFEの資金が含まれるため、売却される所有割合は、投資額をキャップで割った値になります。Y Combinatorは2018年にポストマネー版で標準化しました。
SAFEのMFNとは何を意味しますか。
MFNは「most favored nation(最恵国待遇)」の略です。MFN型のSAFEは独自のキャップもディスカウントも持たず、会社がのちに発行するSAFEのキャップまたはディスカウントを自動的に取り込むため、初期の投資家が後の投資家より不利にならないようになっています。
SAFEはいつ株式に転換されますか。
通常は、会社が優先株式を売却する次のプライスドラウンドの株式調達のときです。SAFEはキャップ価格とディスカウント価格のうち低いほうで自動的に転換され、その後終了します。条件には、会社の売却時の扱いも定められています。
SAFEが転換されないことはありますか。
あります。SECは、トリガーとなる事象が起きなければ、たとえば会社がその後株式ラウンドを行わず、買収もされなければ、SAFEが転換されないままになり得ると指摘しています。署名する前に、トリガーの定義を注意深く読んでください。
スタートアップはSAFEと転換社債のどちらを使うべきですか。
どちらもバリュエーションを先送りします。SAFEには利息も満期もないため、社債が生む返済の圧力がありません。Y Combinatorは、SAFEを初期の資金調達の標準とし、社債を従来型または特定の用途向けとしています。ご自身の状況については、弁護士に確認してもらってください。
関連記事

Co-Founder & COO