ダウンラウンドとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ダウンラウンドとは、プライスドの資金調達ラウンドのうち、新規投資家が以前の投資家より低い1株あたり価格で投資するものです。平たく言えば、会社の価値が、前回の資金調達のときよりも帳簿上で低くなったということです。最も明快な判定方法は、新しいラウンドのプレマネー評価額を、その前のラウンドのポストマネー評価額と比べることです。前者のほうが低ければ、ダウンラウンドです。
ダウンラウンドは、不正や崩壊のサインではありません。市場が再評価されるとき、成長が計画に対して鈍化したとき、あるいは前回のラウンドの価格設定が強気すぎたときに、健全な会社にも起こります。しかし、実際のコストを伴います。希薄化の拡大、緊張したキャップテーブル、従業員とのぎこちない対話、そして場合によっては会社を支配する人の変化です。
ダウンラウンドの仕組み
プライスドの株式ラウンドは、いずれも1株あたり価格を決めます。プレマネー評価額を完全希薄化後の株式数で割ると、その価格が得られます。ダウンラウンドは、単に前のラウンドより低い価格になるラウンドです。
創業者が見落としがちな点があります。重要なのは、プレマネーを直前のポストマネーと比べることです。ある会社がポストマネーで$40Mの評価額で調達したとします。プレマネー$30Mでの新しいラウンドは、新しい資金が入った後の会社の価値が$35Mになるとしても、ダウンラウンドです。1株あたり価格が以前より低く、それが、以下に述べる契約上のほとんどの結果の引き金になるからです。
区別しておく価値のある用語がいくつかあります。
- バリュエーションは、その時点での会社の価値について双方が合意した数字です。その数字がどう決まるかは、バリュエーションをご覧ください。
- 1株あたり価格は、転換比率と希薄化防止の調整を実際に左右するものです。
- フラットラウンドは、新しい価格が古い価格と等しいことを指します。技術的にはダウンではありませんが、当事者全員にとってはそう感じられます。
ダウンラウンドが起きる理由
原因が1つだけということはまれです。よくあるものは次のとおりです。
- 市場の再評価。 セクター全体に対する投資家の意欲が冷え込み、比較対象となる会社がより低い倍率で調達します。会社が悪くなったわけではなく、ベンチマークが動いたのです。
- 計画の未達。 売上の成長が、前回のバリュエーションが前提としていた水準を下回りました。3倍成長のストーリーに基づいて値付けされたラウンドは、1.5倍の現実には耐えられません。
- 前回のラウンドの割高な価格設定。 高いバリュエーションは、その時点では気分が良いものです。その後、会社はそれに見合うまで成長しなければならず、できなければ次のラウンドで数字がリセットされます。
- 短いランウェイ。 現金が3か月分しかない会社には、交渉力がほとんどありません。投資家はそれを知っていて、それに合わせて値付けします。高いバーンレートは、これをさらに悪化させます。
- 脆弱なユニットエコノミクス。 ユニットエコノミクスがデューデリジェンスに耐えられなければ、バリュエーションがそのリスクを吸収しなければなりません。
ダウンラウンドが持分に与える影響
希薄化は、新しい株式が発行されるため、どのラウンドでも起こります。ダウンラウンドでは、1株が安いため、同じ金額でより多くの株式を買えます。そのため、一定額の調達は、より高い価格で行った場合よりも、既存の保有者をいっそう希薄化させます。
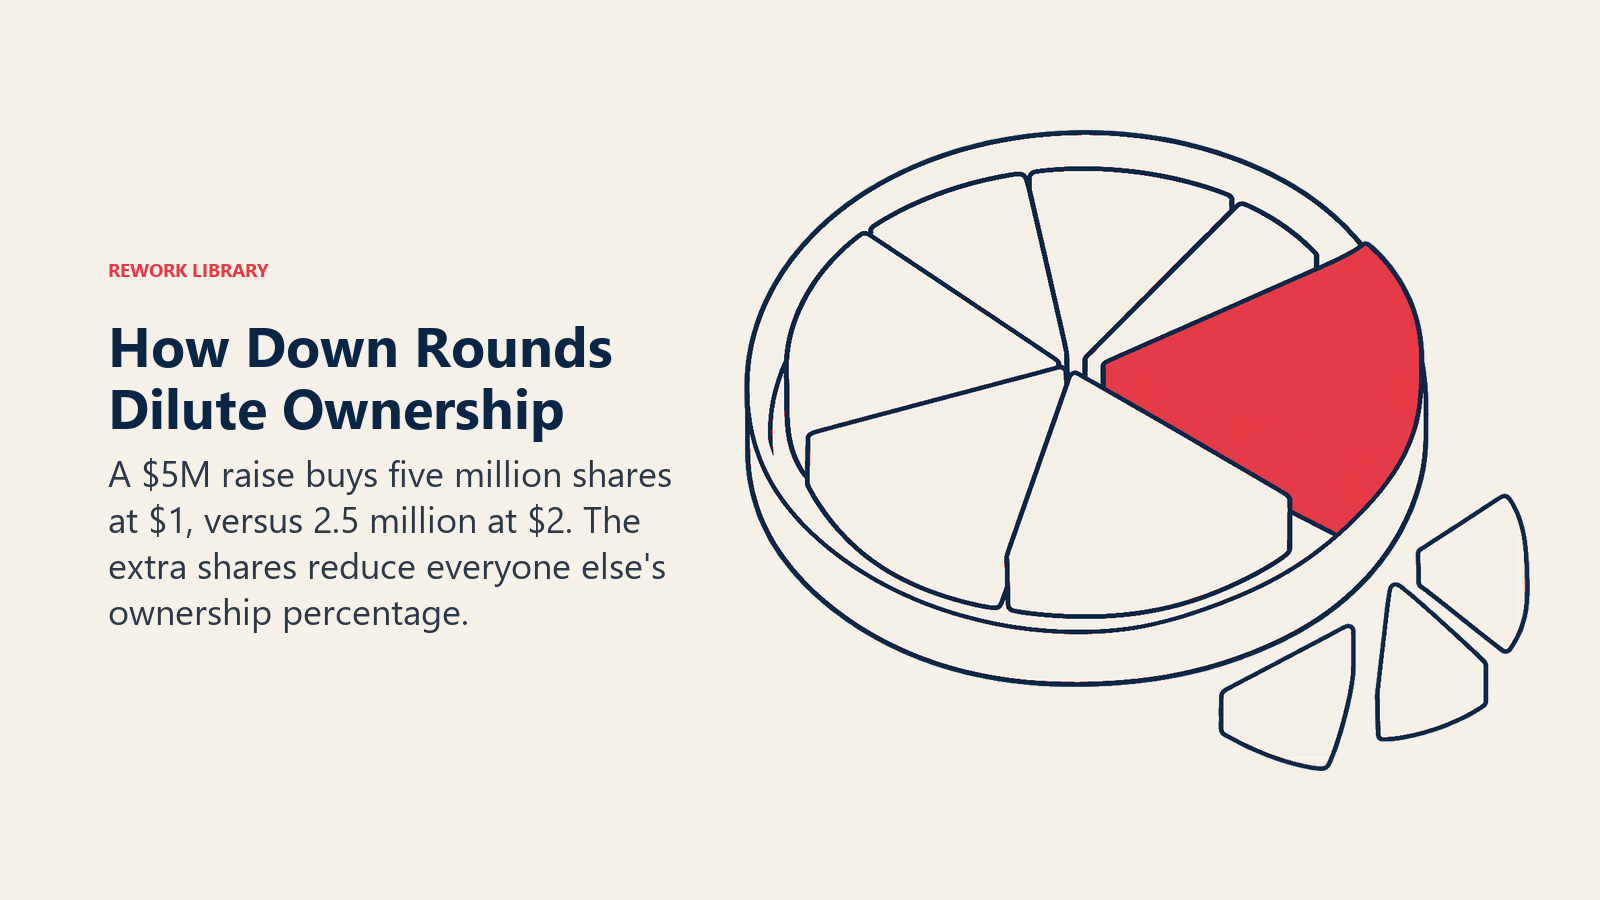
説明用の計算であり、実在の会社のデータではありません。完全希薄化後の株式数が20,000,000株の会社が、1株$2.00(当時のポストマネーで$40M)で調達していたとします。今度は、1株$1.00で$5Mを調達します。新規投資家は5,000,000株を得ます。同じ$5Mが$2.00で入っていれば、2,500,000株しか得られませんでした。追加の2,500,000株は、ほかのすべての人の持分から出てきます。
ただし、希薄化は最初の層にすぎません。より大きな変動は、通常は希薄化防止の保護から生じます。
ダウンラウンドにおける希薄化防止の保護
多くの優先株式の投資家は、定款で保護を交渉します。会社が後に、より低い価格で株式を売却した場合、以前の投資家の優先株式は追加の普通株式に転換され、損失が和らげられます。この保護は、まさにこの出来事、つまりダウンラウンドによって発動します。この仕組みは優先株式の転換価格に組み込まれているため、条件が満たされれば調整は自動的に行われます。
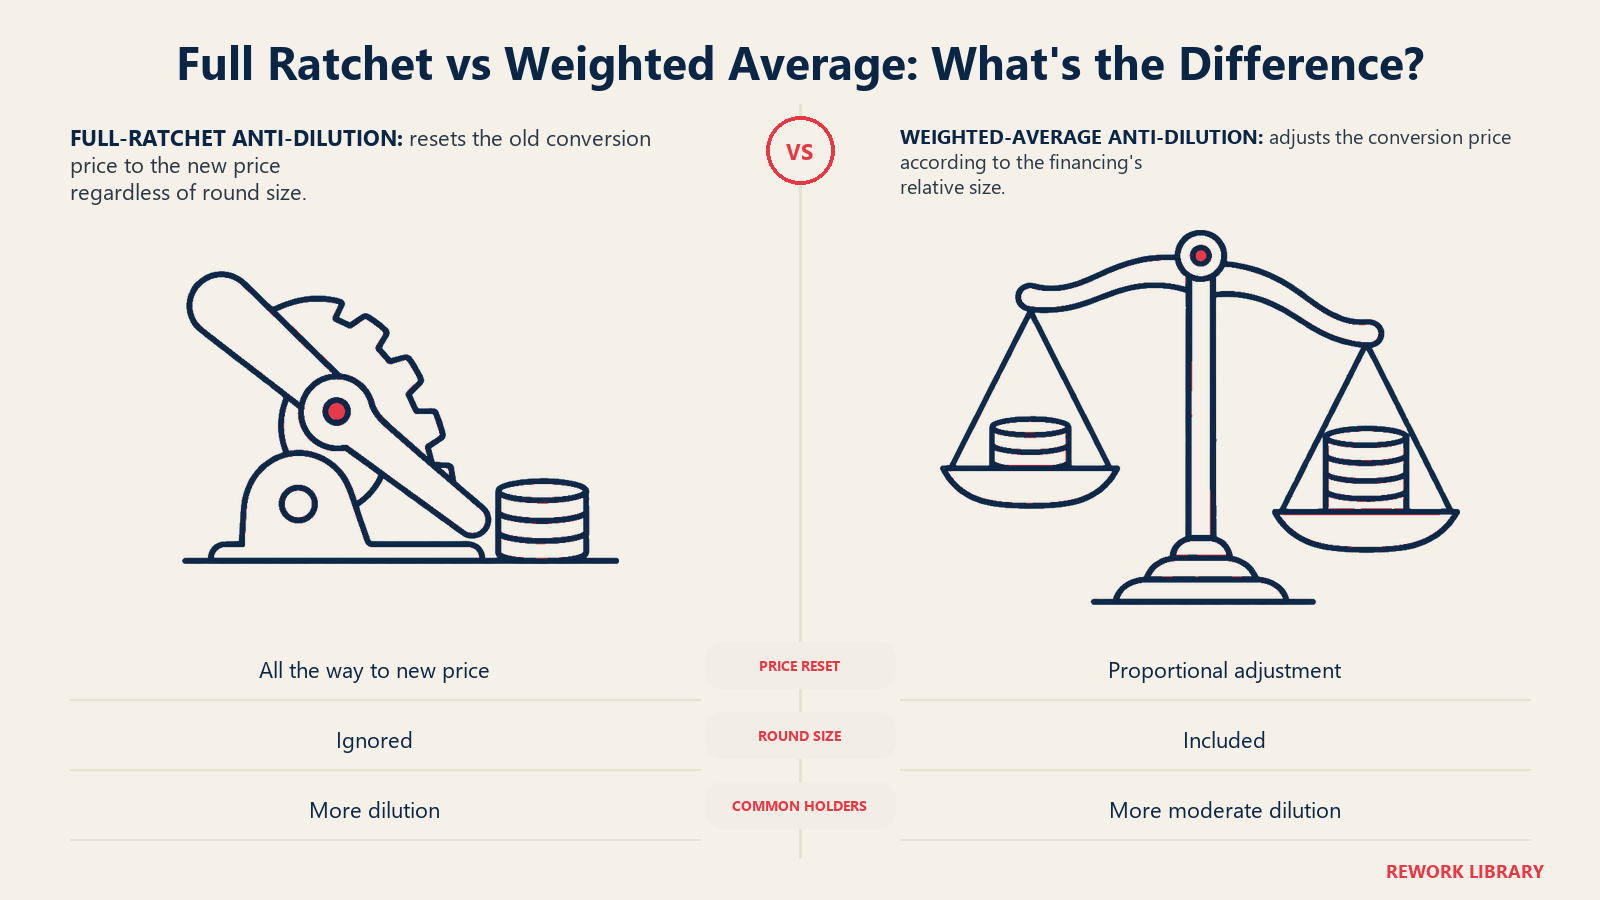
主な方式は2つあり、影響の出方はまったく異なります。
フルラチェット。 以前の投資家の転換価格が、新しい低い価格まで一気に下がります。調達額がいくらかは関係ありません。低い価格での小さなダウンラウンドであっても、以前の投資家は、その価格で買ったかのようにリセットされます。
ブロードベースの加重平均。 調整額は、価格の下落幅と、会社全体に対する新規の資金調達の規模の両方に左右されます。Cooley GOの用語集は、この点を明快に述べています。100万ドル分の株式を売るダウンラウンドは、同じ価格で1,000万ドル分を売るダウンラウンドよりも、転換の調整がはるかに小さくなります。これはより穏やかな方式で、多くのベンチャー支援企業の定款に見られます。
計算例
以下はすべて、上の会社をもとにした、きりのよい数字による説明用の計算です。一般によく引用されるブロードベースの式を使います。新しい転換価格 = 旧価格 × (A + B) ÷ (A + C) で、Aはラウンド前の発行済み株式数(ブロードベースでの計上)、Bは新しい資金が旧価格で買えたはずの株式数、Cは新しい価格で実際に発行された株式数です。実際の書類ではAや除外項目の定義が異なるため、これは教材用のモデルとして扱ってください。
前提:
- Series Aの投資家は、$2.00で購入した優先株式を5,000,000株保有しています(投資額は$10M)。
- それ以外のすべての人(創業者、従業員、その他の保有者)は、15,000,000株を保有しています。
- 新しいラウンド:1株$1.00で$5Mなので、C = 5,000,000です。旧価格なら、$5MでB = 2,500,000株を買えました。
| 保護なし | ブロードベースの加重平均 | フルラチェット | |
|---|---|---|---|
| 新しい転換価格 | $2.00 | $1.80 | $1.00 |
| Series Aの転換後株式数 | 5,000,000 | 約5,555,556 | 10,000,000 |
| ラウンド後の総株式数 | 25,000,000 | 約25,555,556 | 30,000,000 |
| Series Aの持分比率 | 20.0% | 約21.7% | 33.3% |
| それ以外の全員の持分比率 | 60.0% | 約58.7% | 50.0% |
| 新規投資家の持分比率 | 20.0% | 約19.6% | 16.7% |
加重平均の計算は次のとおりです。$2.00 × (20,000,000 + 2,500,000) ÷ (20,000,000 + 5,000,000) = $2.00 × 0.9 = $1.80。Series Aの5,000,000株は、$2.00 ÷ $1.80、約1.111の比率で転換され、約5,555,556株の普通株式になります。
同じ会社、同じ新規資金なのに、結果は大きく異なります。フルラチェットでは、ほかの保有者は保護なしの場合と比べて、持分がまるごと10ポイント減ります。加重平均では、約1.3ポイントの減少です。新規投資家も気づきます。以前の保有者が保護されると自分たちの割合が縮むため、ラウンドを主導する条件として、その権利の再交渉や放棄を迫ることがよくあります。
キャップテーブルを超えた影響
アンダーウォーターの従業員オプション。 オプションは、会社のバリュエーションに連動した行使価格で付与されます。新しい株価がその行使価格を下回ると、オプションは帳簿上、価値がなくなります。ピークの時期に入社した従業員は、会社が古い価格を大きく超えて成長しない限り、報われない紙を持つことになります。多くの会社は、再設定、新規付与、リフレッシュプログラムで対応しますが、いずれも会計と税務の問題を伴うため、弁護士に確認してもらうべきです。
士気とシグナル。 低いバリュエーションは、社内で、そしてしばしば社外にも知れ渡ります。優秀な人材にはリクルーターから連絡が入ります。既存の投資家は後続投資をためらうかもしれません。顧客が、安定性のリスクと受け取ることもあります。経営陣がそのラウンドをどう説明するかは、条件と同じくらい重要です。
支配権とガバナンス。 交渉力のある投資家は、取締役席の増加、より厳しい拒否権、より大きな残余財産優先分配権(liquidation preference)を求めることがあります。これらの条件を決めるのは新しいリード投資家であり、以前の投資家は通常、その構造に同意しなければなりません。
今後の資金調達。 次のラウンドは、このラウンドを基準に評価されます。ダウンラウンドは、その後のすべてにとっての参照価格をリセットします。
ペイ・トゥ・プレイと資本再構成
ダウンラウンドが救済も兼ねる場合には、2つの構造が登場します。
ペイ・トゥ・プレイ。 既存の優先株式の保有者は、希薄化防止の保護などの特別な権利を維持するために、新しいラウンドで自分のプロラタ分を投資しなければなりません。参加しない投資家は、優先株式が普通株式に転換されるか、一部の保護を失います。会社を支え続ける投資家に報いる仕組みで、ほかの投資家には、コミットするか身を引くかを迫ります。
資本再構成(リキャップ)。 キャップテーブルを再構築するもので、古い優先株式を普通株式に転換する、優先権をリセットする、積み上がった条件を取り消すといった形で行われることが多く、それによって会社は新しい資本を呼び込めるようになります。リキャップは重い手続きです。通常、創業者、既存の投資家、新しい資金の出し手のあいだで広範な交渉が行われます。古いキャップテーブルでは、資金調達可能な案件を支えられないときの答えになりがちです。
ダウンラウンドを受け入れる以外の選択肢
ダウンラウンドが唯一の道とは限りません。現実的な選択肢は次のとおりです。
| 代替策 | 内容 | 主なトレードオフ |
|---|---|---|
| フラットラウンド | 前回と同じ価格で調達する | 価格に基づく保護の発動は避けられるが、時間の経過に対するバリュエーション上の評価は得られない |
| 構造化された条件 | 見出しのバリュエーションは維持しつつ、より大きな残余財産優先分配権、参加型、その他の保護を加える | 紙の上では見栄えが良くなるが、価値が静かに新規投資家へ移る |
| ブリッジ | 時間を稼ぐために、今はより少額を、多くは転換型の手段で調達する | 価格決定を先送りする。ブリッジラウンドと転換社債をご覧ください |
| コスト削減 | バーンを減らしてランウェイを延ばし、次のラウンドを強い立場から迎える | 成長が鈍る可能性があり、人員も削減される |
| 既存投資家主導のラウンド | 既存の投資家が次のラウンドの価格を決め、資金を出す | 速いが、条件は既存投資家が自分たちの持分をどれだけ守りたいかに左右される |
構造化された条件には、特に注意が必要です。フラットまたは上昇に見える見出しのバリュエーションが、普通株式の保有者にとって実質的な経済性を悪化させる条件を隠していることがあります。バリュエーションの行だけでなく、タームシート全体を読んでください。
創業者がよく犯す間違い
- 待ちすぎる。 現金が数か月分しか残っていない状態で調達すると、価格決定の力を投資家に渡すことになります。早く始めれば、断るという選択肢が手に入ります。
- キャップテーブルをモデル化しない。 条件に合意する前に、すべての希薄化防止のシナリオで数字を検証してください。キャップテーブルツールを使えば、より速く、ミスも少なくなります。
- 従業員を無視する。 アンダーウォーターのオプションについて沈黙を貫くと、噂を生みます。株式をリフレッシュする明確な計画は、定着に役立ちます。
- 条件ではなく価格と争う。 条件が明快で、バリュエーションがやや低いラウンドは、優先権やラチェットだらけの高いラウンドに勝ることがあります。
- 法務レビューを省く。 希薄化防止の条項の起草は専門的で、案件によって異なります。条件を弁護士に確認してもらってください。ここに書かれたことは法的助言ではなく、規則や市場慣行は法域によって異なります。
重要なポイント
- ダウンラウンドとは、前のラウンドより1株あたり価格が低いプライスドラウンドで、通常は、新しいプレマネーが直前のポストマネーを下回るかどうかで判定します。
- 米国の希薄化防止の保護は、通常、会社の定款に書き込まれ、ダウンラウンドによって発動します。
- フルラチェットは、ラウンドの規模にかかわらず、以前の投資家の転換価格を新しい価格にリセットします。ブロードベースの加重平均は、調整幅を調達額に応じて変えます(Cooley GO)。
- 上の説明では、同じ$5Mの調達でも、保護なし、加重平均、フルラチェットのどれかによって、ほかの保有者の持分は60.0%、58.7%、50.0%になりました。
- 新しい株価より高い行使価格のオプションはアンダーウォーターになり、会社はリフレッシュ付与や再設定で対応することが多いです。
- 条件や市場慣行は国によって異なるため、現地の規則は弁護士に確認してください。
ダウンラウンドに関するよくある質問
ダウンラウンドは常に悪いものですか?
痛みを伴いますが、必ずしも致命的ではありません。会社に十分な現金と現実的なバリュエーションをもたらすダウンラウンドは、背伸びした価格で応えきれなくなるよりも健全なことがあります。ダメージを与えるのは、数字だけでなく、条件とシグナルです。
ダウンラウンドとフラットラウンドの違いは何ですか?
ダウンラウンドは、株式を前のラウンドより低く値付けします。フラットラウンドは、同じ水準で値付けします。どちらもバリュエーションの上昇を伴いませんが、価格に基づく希薄化防止の調整が通常発動するのは、ダウンラウンドだけです。
フルラチェットとブロードベースの加重平均の希薄化防止は、どう違いますか?
フルラチェットは、調達額にかかわらず、以前の投資家の転換価格を新しい低い価格にリセットします。ブロードベースの加重平均は、既存のすべての株式に対する新しいラウンドの規模に応じた、より小さな金額で調整します。上の計算例が、持分の差を示しています。
ダウンラウンドで、従業員のストックオプションはどうなりますか?
行使価格が新しい株価より高いオプションは、アンダーウォーターになります。会社は、より低い行使価格で新たに付与する、既存のオプションを再設定する、その他の株式のリフレッシュを提供する、といった対応をとることがあります。いずれの方法にも税務と会計上の影響があるため、弁護士に確認してもらってください。
ペイ・トゥ・プレイ条項とは何ですか?
既存の優先株式の投資家に、保有割合に応じて新しいラウンドに新規資金を投じることを求める条項です。投じない投資家は、特別な権利を失うか、優先株式が普通株式に転換されることがあります。既存の支援者のコミットメントを保つために使われます。
創業者はダウンラウンドを避けられますか?
避けられることもあります。選択肢には、フラットラウンド、ブリッジ、構造化された条件、既存投資家主導のラウンド、バーンを減らしてランウェイを延ばすことがあります。それぞれにトレードオフがあり、早く始めるほど選択の余地が広がります。
関連記事
