ユニコーン企業とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ユニコーン企業とは、投資家が10億ドルを超える価値があると評価する、非上場のスタートアップです。この名前は希少性にちなんだ冗談で、用語が登場した当時、その評価額に達するスタートアップは、神話上の動物と同じくらい珍しい存在でした。最もよく知られた公開リストのひとつを管理するCB Insightsは、これを評価額が10億ドルを超える非上場企業と簡潔に定義しています。
この定義では、2つの要素が重要です。ひとつは、会社が非上場であること、つまり株式を証券取引所に上場していないことです。もうひとつは、その数字が売上、利益、手元資金ではなくバリュエーションだということです。赤字でもユニコーンになれますし、実際の顧客を抱える黒字の事業が10億ドルをはるかに下回る価値にとどまり、その呼び名がつかないこともあります。
この記事では、言葉の由来、ユニコーンのバリュエーションの計算方法、より大きな企業を指す関連用語、ユニコーンがどれほど存在するか、そしてこの呼び名がなぜ多少の懐疑をもって見られるべきかを取り上げます。参考資料であり、投資助言ではありません。
用語の由来
ベンチャーキャピタリストのAileen Leeが、2013年11月のTechCrunchの記事「Welcome To The Unicorn Club」でこの言葉を作りました。彼女の当初の定義は、今日の用法より狭いものでした。2003年以降に創業した米国拠点のソフトウェア企業で、公開市場または非公開市場の投資家から10億ドルを超える評価を受けたものです。条件を満たす企業は39社あり、彼女はそれをユニコーン・クラブと呼びました。
彼女のデータセットはあえて小さく、希少であることこそが要点でした。ベンチャーの出資を受けたコンシューマー向けおよびエンタープライズ向けソフトウェアのスタートアップのうち、その水準に達したのは約0.07%、およそ1,538社に1社だと推定しました。また、それらの企業が買収やIPOなどの流動性イベントに至るまで平均7年かかり、まだ非上場の企業を含めると8年以上かかっていたことも報告しています。
この記事から、ほかに2点覚えておく価値のある情報があります。第一に、価値の主な源泉となる事業として、Eコマース、オーディエンス型モデル、SaaS、エンタープライズソフトウェアの4種類を挙げていました。第二に、エンタープライズ系ユニコーンの価値は調達した民間資本の約26倍で、コンシューマー系ユニコーンの約11倍を上回っていたことです。これらの数字は2013年の標本を表すもので、現在の市場ではないため、基準ではなく歴史として受け止めてください。
時間とともに、この言葉は元の制限を失いました。現在では、業種や国を問わず、評価額が10億ドルを超えるあらゆる非上場企業に使われており、彼女の定義にあった「公開市場の投資家」という部分は抜け落ちています。
ユニコーンのバリュエーションの決まり方
ユニコーンのバリュエーションは、通常、資金調達ラウンドから生まれます。投資家が一定の価格で新株を購入することに合意し、会社のバリュエーションは、その価格に発行済み株式の総数を掛けたものになります。これはポストマネー評価額、つまり新たな資金が入った直後の会社の価値です。
架空の数字を使った簡単な例を挙げます。投資家が、ポストマネー評価額10億ドルで2億ドルを出資したとします。その投資家は会社の20%を保有します。次のラウンドの価格が高ければ、見出しの数字は上がります。低ければダウンラウンドとなり、会社はその線を下回るかもしれません。
この数字は、非公開の交渉による取引で決まるため、市場価格ではなく、少数の当事者間の合意です。ある日の午後に、その価値で会社全体を売買できる人はいません。毎秒株価が変動する上場企業との大きな違いは、そこにあります。
見出しの数字が誤解を招くことがある理由
10億ドルという数字は、通常、すべての株式が、直近に売却された優先株式と同じ価値を持つと仮定しています。実際には、スタートアップは異なる種類の株式を発行しており、最新の投資家は追加の保護を交渉で得ることがよくあります。残余財産優先分配権は最も一般的なもののひとつで、会社が売却または上場される際に、誰が先に、いくら支払われるかを決めます。
研究者のWilliam GornallとIlya Strebulaevは、全米経済研究所(NBER)のワーキングペーパー「Squaring Venture Capital Valuations with Reality」で、これを調べました。法的な提出書類にある条件を使って、米国のユニコーン135社を調査しています。アブストラクトでは、次のように報告されています。
- 報告されたユニコーンのポストマネー評価額は、平均で適正価値を50%上回り、15社は100%超上回っていました。
- ほとんどのユニコーンは、直近の投資家に重要な保護を与えていました。IPOでのリターン保証(14%)、ダウンIPOへの拒否権(24%)、他のすべての投資家に対する優先権(32%)です。
- そうした保護のない普通株式は、58%過大評価されていました。
- これらの条件を調整すると、ほぼ半数(135社中65社)がユニコーンの地位を失いました。
この論文は2017年のもので、標本は米国企業のみを対象としており、公表時点では査読を受けていないワーキングペーパーです。ここからの教訓は、すべてのユニコーンがそれほど過大評価されているということではありません。見出しのバリュエーションは、その背後にある取引条件を隠してしまうということです。同じ10億ドルという呼び名を持つ2社でも、普通株式を保有する従業員に残る金額は大きく異なることがあります。
デカコーン、ヘクトコーン、関連用語
元の言葉が定着すると、より大きな企業を指すラベルが加わりました。CB Insightsのユニコーン・トラッカーは、評価額が100億ドルを超える企業をデカコーン、1,000億ドルを超える企業をヘクトコーンに分類しています。
| 用語 | バリュエーションの基準 | 一般的な意味 |
|---|---|---|
| ユニコーン | 10億ドル超 | 10億ドル以上と評価される非上場企業 |
| デカコーン | 100億ドル超 | 基準を10倍上回るまで成長したユニコーン |
| ヘクトコーン | 1,000億ドル超 | 非常にまれで、非上場企業の最上位層 |
これらは報道機関やデータプロバイダーが使う非公式な呼び名です。規制当局が定義しているわけではなく、その後上場した企業の扱いなど、トラッカーによって基準の引き方は少しずつ異なります。
ユニコーンはどれだけあるのか
その数は、Leeの39社から飛躍的に増えました。CB Insightsのトラッカーは、現在、世界で1,447社のユニコーン企業を掲載しており、累計バリュエーションの合計は約7兆3,760億ドルです。同じページでは、Airbnb、Facebook、Googleをよく知られた元ユニコーン、つまり非上場の段階でその線を超え、のちに上場した企業として挙げています。
どの数字も、ある時点のスナップショットとして受け止めてください。バリュエーションの日付、セカンダリー取引、どのラウンドが対象になるかについて、各社が独自のルールを使うため、リストはプロバイダーによって異なります。また、企業が上場したり、買収されたり、低い価格で調達したり、事業を閉鎖したりするにつれ、その数も変わります。
重要なポイント:ユニコーン企業
- ユニコーンとは、10億ドルを超える評価を受けた非上場企業のことです(CB Insightsの定義)。
- Aileen Leeは2013年11月にTechCrunchでこの用語を作り、基準を満たす米国のソフトウェア企業39社を見つけました。
- 彼女の標本では、ベンチャーの出資を受けたソフトウェアのスタートアップのうち約0.07%、およそ1,538社に1社の確率でした。
- デカコーンは評価額100億ドル超、ヘクトコーンは1,000億ドル超です。
- CB Insightsのトラッカーは現在、合計約7兆3,760億ドルの価値を持つ1,447社のユニコーンを掲載しています。
- GornallとStrebulaev(2017年)は、取引条件を考慮すると、米国のユニコーン135社の報告されたバリュエーションが、平均で適正価値を50%上回っていたことを明らかにしました。
ユニコーンの地位は成功と同じではない
この呼び名からはわからないことがいくつかあります。
利益を意味するわけではありません。 多くのユニコーンは、成長と可能性に基づいて評価されています。バーンマルチプルやデフォルトアライブといった指標は、会社が自力で資金を賄えるかを示しますが、バリュエーションはそれらについて何も語りません。
永続的なものではありません。 バリュエーションはある時点のものです。高い価格で調達し、のちにより低い価格で調達した会社は、リストの更新が遅れていても、もはや当初の金額の価値はありません。
創業者や従業員が裕福になることを意味しません。 創業者や従業員は通常、普通株式やオプションを保有しており、これらは優先株式の投資家より後に位置します。受け取る額は、キャップテーブル、エグジットの価格、普通株式の上に積まれた優先分配権によって決まります。複数のラウンドによる株式の希薄化を経ると、持株比率は最初より小さくなります。
それ自体が目標ではありません。 バリュエーションは、ある時点で投資家が何を期待していたかを反映したものです。10億ドルに達する会社を築くことは、市場とビジネスモデルの結果であり、一歩ずつたどれる計画ではありません。多くの優れた企業が、その規模では調達せず、あえて選ばない会社もあります。
投資家がユニコーンを追いかける理由
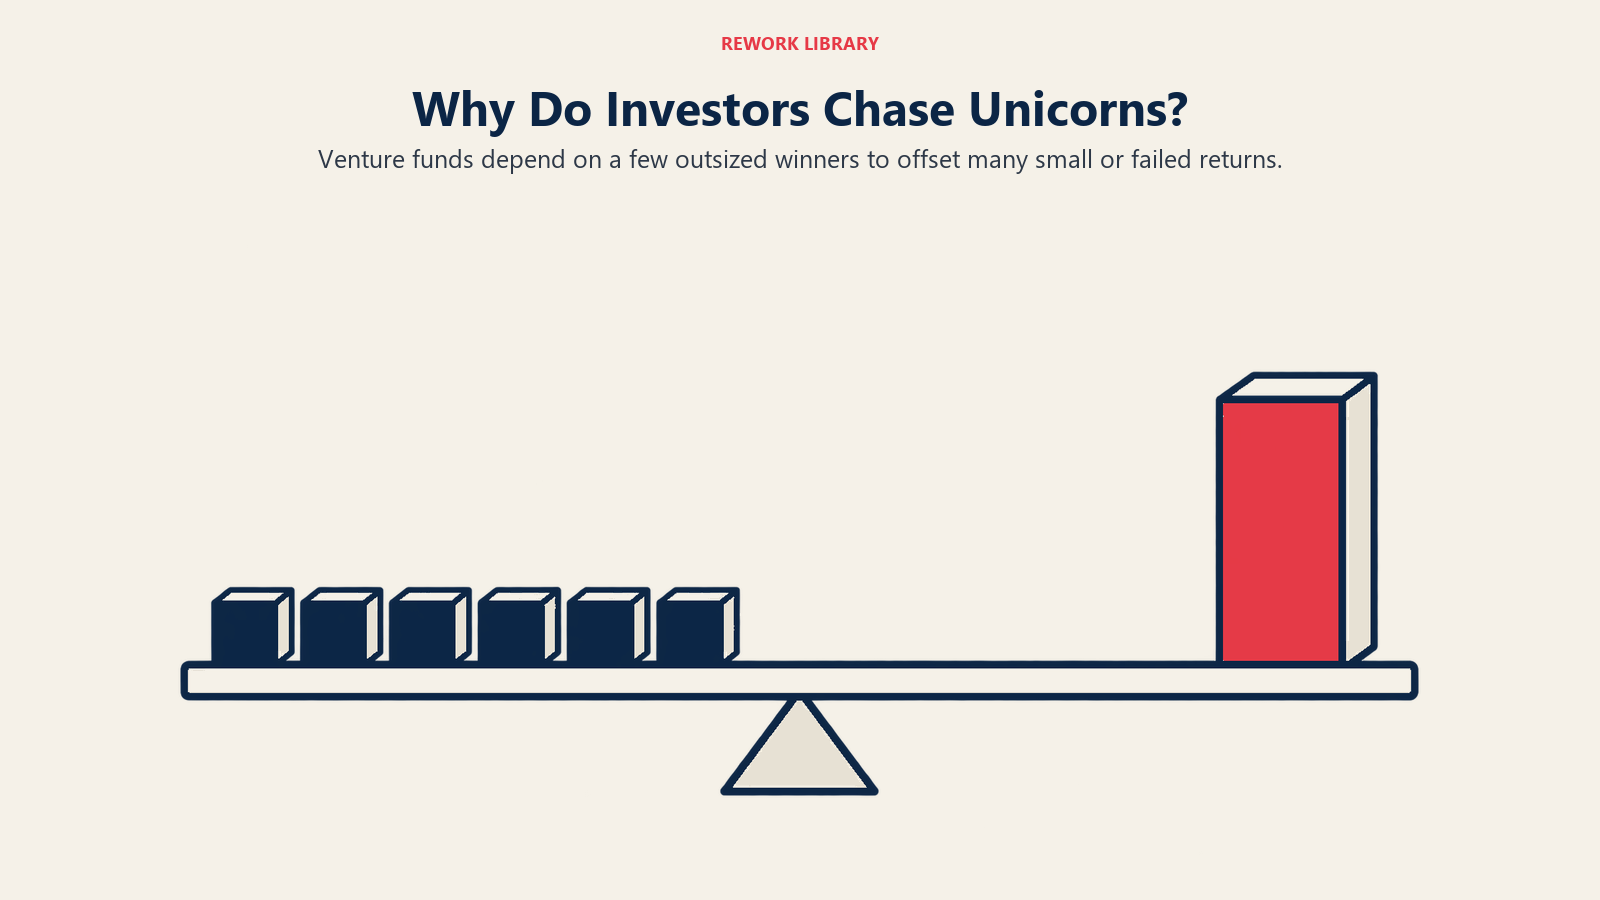
ベンチャーキャピタルの経済性を見ると、その関心が理解できます。ベンチャーファンドは、投資の大半はほとんどリターンを生まず、ごく少数が大きなリターンを生むと見込んでいます。10億ドルのバリュエーションに成長する会社は、ファンド全体を回収できる可能性があるため、投資家は将来の勝者を早い段階で支援しようと競います。その競争がバリュエーションを押し上げます。ブリッツスケーリングのような戦略は、これを極端に進めたもので、競合より先に市場を獲得するために、効率をスピードと引き換えにします。
会社にとって、高いバリュエーションは、より安価な資本、候補者からの注目、大口顧客からの信頼につながることがあります。代償は、次のラウンドや新規株式公開(IPO)で、その数字を正当化できるだけの速さで成長し続けなければならないというプレッシャーです。
関連記事
