キャップテーブルとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
キャップテーブル(capitalization tableの略)は、会社の誰が何を所有しているかを記録したものです。Cooley GOのガイドは、これを端的に説明しています。会社の株式、オプション、その他の証券の保有状況を示し、所有者の経済的な権利と議決権を理解するうえで欠かせないものだ、というのです。
プライスドラウンド、SAFE、オプションの付与、従業員の退職のたびに、キャップテーブルは変わります。自社のキャップテーブルを読める創業者は、署名する前に新しいラウンドが自分にどれだけのコストをもたらすかを見通せます。読めない創業者は、たいてい最悪のタイミング、多くはデューデリジェンスの最中にそれを知ることになります。
この記事では、キャップテーブルに含まれるもの、創業からSeries Aまでの変化、計算過程を示した具体例、そして最も頭を悩ませる誤りを取り上げます。これは参考資料であり、法務や税務の助言ではありません。条件は法域や案件によって異なるため、署名するものはすべて弁護士に確認してもらってください。
キャップテーブルに含まれるもの
最も単純に言えば、キャップテーブルは、証券とその保有者(個人または法人)の一覧です。保有者を「創業者」や「投資家」といったまとまりにグループ化した要約でも、保有者ごと、証券の種類ごとに1行を割り当てた詳細な台帳でも構いません。
ほとんどのキャップテーブルは、同じ構成要素を共有しています。
| 項目 | 内容 | 通常の保有者 |
|---|---|---|
| 普通株式 | 基本的な所有権を表す株式 | 創業者、オプションを行使した初期の従業員 |
| 優先株式 | 残余財産優先分配権などの追加の権利を持つ株式 | プライスドラウンドの投資家 |
| オプション | 一定の価格で普通株式を購入する権利 | 従業員、アドバイザー |
| オプションプール(未発行) | 将来の付与のために確保された株式 | まだ誰も保有していない。従業員向けオプションプールを参照 |
| SAFEと転換社債 | 資金は今入り、株式は後で | エンジェル、シードの投資家 |
| ワラント | 株式を購入する権利で、多くは負債と一緒に発行される | 貸し手、戦略的パートナー |
保有者ごとに、表には通常、株数、発行済み株式に対する割合、完全希薄化ベースの割合が示されます。
発行済みと完全希薄化の違い
発行済み株式は、実際に発行された株式を数えます。完全希薄化は、それに加えて株式になり得るすべて、つまり付与済みのオプション、未発行のプール、転換後の転換証券を数えます。投資家は完全希薄化の数字でラウンドの価格を決めるため、交渉で重要になるのはこちらの割合です。
ラウンドごとの変化
キャップテーブルは生きた文書です。最も大きく動かすイベントは4つあります。
- 創業。 創業者が普通株式を受け取ります。共同創業者間の配分については、創業者持分で扱っています。
- 初期の資金。 エンジェルは多くの場合、SAFEや転換社債で投資します。まだ何も発行されていませんが、キャップテーブルではこれらを転換待ちとして追跡すべきです。Y Combinatorの書類ページでは、ポストマネーSAFEを次のように説明しています。売却される持分は投資額をバリュエーションキャップで割ったものに等しく、SAFEは会社がエクイティ・ファイナンスで優先株式を売却する際に優先株式へ転換されます。
- プライスドラウンド。 新しい優先株式が発行され、多くの場合オプションプールが拡大され、既存の保有者全員が希薄化されます。投資家の割合を新規資金の前で測るのか後で測るのかについては、プレマネーとポストマネーのバリュエーションで説明しています。
- 継続的な動き。 オプションが付与、行使、または失効します。退職者も出ます。一部の投資家は、プロラタ権を使ってさらに購入します。
具体例:創業からSeries Aまで
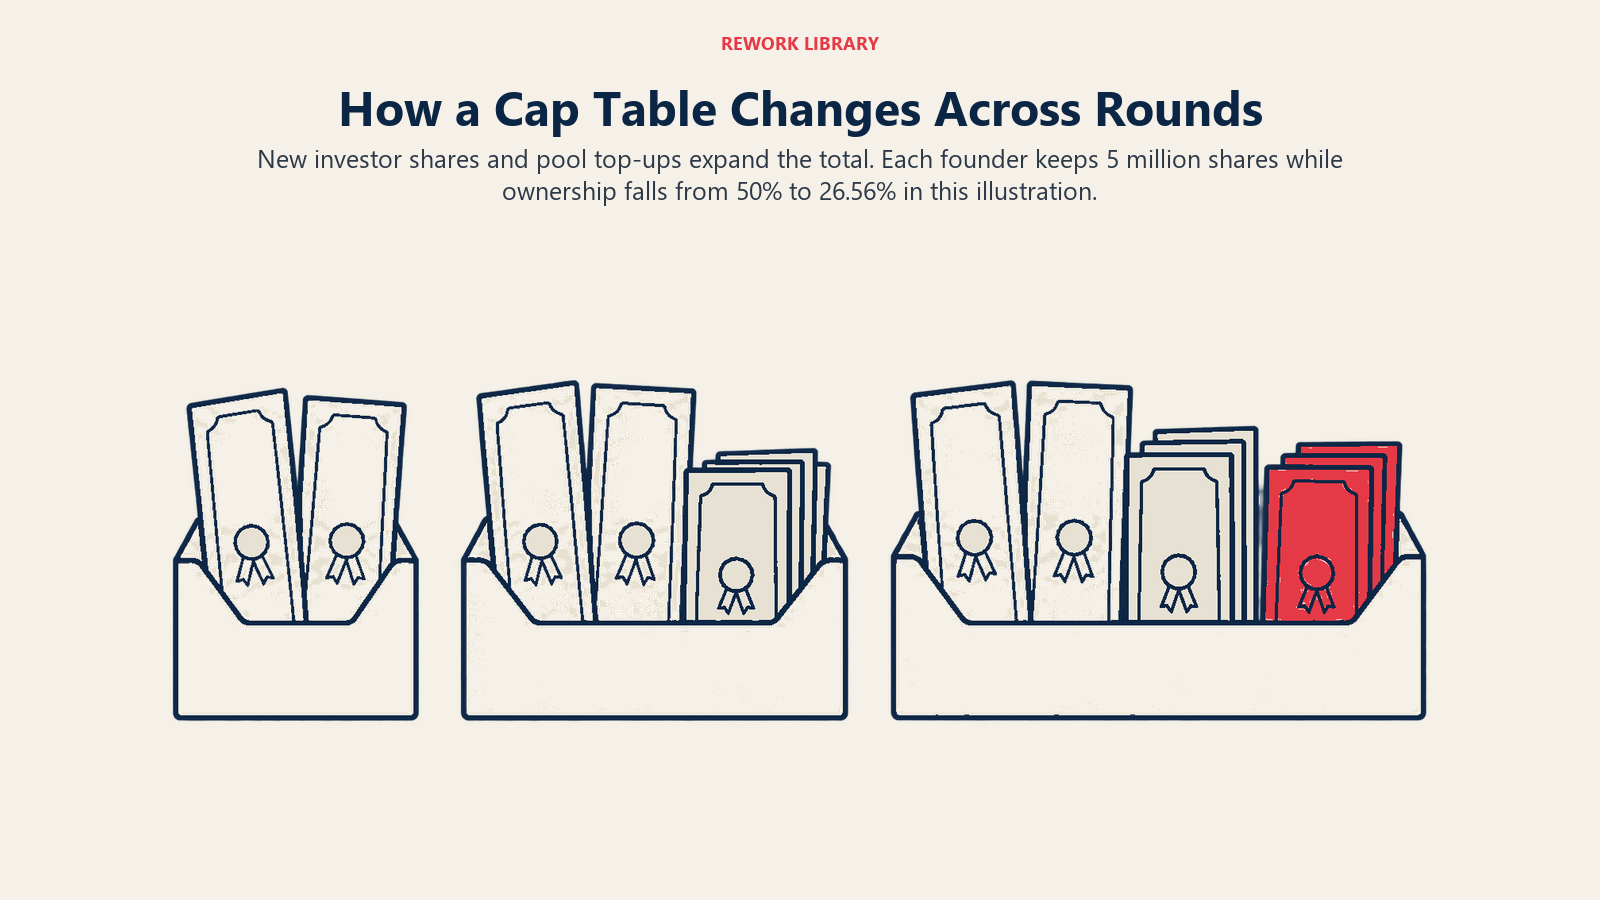
以下の数字は説明用の計算であり、実在の企業のデータではありません。2人の創業者が、それぞれ普通株式5,000,000株で出発します。
ステージ1:創業
| 保有者 | 株数 | 完全希薄化ベースの割合 |
|---|---|---|
| 創業者A | 5,000,000 | 50.00% |
| 創業者B | 5,000,000 | 50.00% |
| 合計 | 10,000,000 | 100.00% |
ステージ2:シードラウンド
ある投資家が、プレマネー評価額$8Mで$2Mを投資します。したがってポストマネー評価額は$10Mで、投資家は20%を保有します。取引の一環として、会社は1,250,000株のオプションプールを設け、これはプレマネーの数に含めて数えます。
- プレマネーの完全希薄化株数:10,000,000 + 1,250,000 = 11,250,000
- 1株あたり価格:$8,000,000 / 11,250,000 = 約$0.7111
- 新規シード株式:$2,000,000 / $0.7111 = 2,812,500
- ポストマネーの完全希薄化株数:11,250,000 + 2,812,500 = 14,062,500
| 保有者 | 株数 | 完全希薄化ベースの割合 |
|---|---|---|
| 創業者A | 5,000,000 | 35.56% |
| 創業者B | 5,000,000 | 35.56% |
| オプションプール | 1,250,000 | 8.89% |
| シード投資家(優先株式) | 2,812,500 | 20.00% |
| 合計 | 14,062,500 | 100.00% |
ステージ3:Series A
新しい投資家が、プレマネー評価額$32M(ポストマネー$40M)で$8Mを投資し、20%を取得します。プールはラウンドの前に1,000,000株追加され、これもプレマネーの数に含めます。
- プレマネーの完全希薄化株数:14,062,500 + 1,000,000 = 15,062,500
- 1株あたり価格:$32,000,000 / 15,062,500 = 約$2.1245
- 新規Series A株式:$8,000,000 / $2.1245 = 3,765,625($8Mは$32Mの4分の1なので、これはプレマネー株数の25%にあたります)
- ポストマネーの完全希薄化株数:15,062,500 + 3,765,625 = 18,828,125
| 保有者 | 株数 | 完全希薄化ベースの割合 |
|---|---|---|
| 創業者A | 5,000,000 | 26.56% |
| 創業者B | 5,000,000 | 26.56% |
| オプションプール | 2,250,000 | 11.95% |
| シード投資家 | 2,812,500 | 14.94% |
| Series A投資家 | 3,765,625 | 20.00% |
| 合計 | 18,828,125 | 100.00% |
各創業者は、株を1株も売らないまま、50%から35.56%、そして26.56%へと下がりました。株数は一度も変わっていません。増えたのは分母です。創業者2人を合わせると依然として53.11%を保有していますが、はるかに大きくなった会社のより小さな部分を所有していることにもなり、これこそがプライスドラウンドの意味するトレードオフです。
また、プールは資金が入る前に作られるため、新しい投資家ではなく既存の保有者を希薄化することにも注目してください。これは交渉のポイントであり、自然の法則ではありません。
重要なポイント:キャップテーブル
- キャップテーブルは、会社の証券(株式、オプション、ワラント、SAFE、ノート)と、それぞれの保有者を一覧にしたものです。
- 完全希薄化ベースの所有には、付与済みのオプション、未発行のプール、転換証券が含まれ、これがラウンドの価格決定の基礎になります。
- すべての資金調達、オプションの付与、行使、退職がキャップテーブルを変えます。株数が変わらなくても、創業者の割合はラウンドごとに下がります。
- 上の説明用の例では、各創業者は$2Mのシードの後に50%から35.56%へ、$8MのSeries Aの後には26.56%へ下がります。
- Cooley GOは、キャップテーブルの管理が不十分だと、誤った意思決定、デューデリジェンス上の問題、コストのかかる「後始末」につながり得ると警告しています。
- これは法務や税務の助言ではありません。条件は法域によって異なります。
SAFEとノートが複雑にする点
SAFEやノートは、署名した時点では株式ではありませんが、いずれ株式になります。発行済み株式だけを追跡していると、転換を伴うラウンドが来るまでキャップテーブルは希薄化を過小に示し、その後、数字が一度に動きます。
Cooley GOのバリュエーションキャップに関する記事は、細部が重要である理由を示しています。その例では、低いキャップのノートが新規投資家の価格に対して大幅なディスカウントで転換されますが、現金の投資家と同じ種類の優先株式を、1株あたり同じ残余財産優先分配権付きで受け取ります。その結果、初期の保有者は、投じた金額から想像されるより大きな持分と、大きな優先分配権を持つことがあります。多くのキャップテーブルは、次のラウンドのモデルを走らせるまで、これを隠したままにします。
実践的な習慣は、すべてのSAFEとノートが転換するものとして次のラウンドをモデル化し、完全希薄化後の結果を確認することです。
よくある誤り
- 発行済み株式だけを追跡する。 未発行のプールと未転換のSAFEは、完全希薄化ベースの見方に含めるべきです。
- ベスティングと失効を忘れる。 ベスティング前に退職した従業員は、未ベスティングのオプションをプールに戻します。誰もキャップテーブルを更新しなければ、現実からずれていきます。
- 非公式な約束。 口頭の「1%あげる」はキャップテーブルには載りませんが、あとで請求の根拠になり得ます。取締役会の承認を受けた書面の付与こそが有効です。
- スプレッドシートのバージョンの乱立。 「cap-table-final-v2」が3つもあれば、デューデリジェンスで不一致が起きるのは確実です。変更履歴を付けた、唯一の正本を保ってください。
- プールが価格に及ぼす影響の見落とし。 プレマネーの数にプールが大きく含まれるほど、創業者が受け取る実質的なバリュエーションは下がります。オファーは、プールを含めた完全希薄化ベースで比較してください。
- エグジットのモデル化がない。 割合は受取額を示しません。優先株式が含まれると、ダウンラウンドや控えめな売却では、普通株式の保有者が割合から想像されるよりはるかに少ない額しか受け取れないことがあります。
キャップテーブルと関連用語の比較
- バリュエーション。 バリュエーションは1株あたりの価格を決めます。キャップテーブルは、その価格が全員の持分に何をもたらすかを示します。
- 希薄化。 新株が発行されたときに、既存の保有者の割合が下がること。キャップテーブルは、それが起きる様子を確認する場所です。
- オプションプール。 採用のために確保された株式のプール。キャップテーブルの1行として載り、その大きさがほかの全員の割合を変えます。
- 残余財産優先分配権。 キャップテーブルは所有関係を示します。優先分配権は、エグジット時に誰が先に支払いを受けるかを決めます。
キャップテーブルに関するよくある質問
キャップテーブルとは、簡単に言うとどのようなものですか?
会社の一部を所有する全員と、その保有内容(株式、オプション、SAFE、ノート)、そしてそれが何パーセントにあたるかを示した表です。投資家、弁護士、買収者が拠り所とする、所有関係の唯一の記録です。
発行済みと完全希薄化ベースの所有の違いは何ですか?
発行済みは、すでに発行された株式だけを数えます。完全希薄化は、付与済みのオプション、未発行のオプションプール、転換証券が転換したものとして加えます。ラウンドの価格は完全希薄化の数字で決まります。
スタートアップは、いつからキャップテーブルをつけ始めるべきですか?
法人設立の時点、つまり創業者が株式を受け取るときからです。記録されていない付与や不明確なSAFEの条件といった初期の誤りは、保有者が50人のときより2人のときのほうが、低いコストで直せます。
SAFEや転換社債はキャップテーブルに載りますか?
はい。理想的には、キャップとディスカウントを記録した転換待ちとして載せます。まだ株式ではありませんが、次のプライスドラウンドで転換されて全員を希薄化するため、モデルに織り込んでください。
割合が高ければ、受取額も必ず大きくなりますか?
いいえ。優先株式は、普通株式の保有者より先に支払われる残余財産優先分配権を持つことがあるため、エグジット時の受取額は、割合だけでなく優先分配権の条件にも左右されます。仕組みについては、残余財産優先分配権の記事をご覧ください。
キャップテーブル用のソフトウェアは必要ですか?
最初は不要です。創業者2人の会社なら、丁寧に管理したスプレッドシートで足ります。投資家、オプションの付与、複数の種類の証券が揃った時点で、専用のプラットフォームに移行するチームが多くなります。プラットフォームは付与の発行やラウンドとエグジットのモデル化ができるためです。いずれの場合も、記録は弁護士に確認してもらってください。
関連記事
