リード投資家とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
リード投資家とは、資金調達ラウンドにおいて価格と条件を決め、通常は最大の小切手を切り、ほかの投資家をその案件のまわりにまとめる投資家のことです。プライスド・エクイティ・ラウンドでは、リードがタームシートを提示し、最も踏み込んだデューデリジェンスを実施し、法的書類の作成を主導し、ほとんどの場合は会社の取締役会に席を得ます。
リードはラウンドの錨(アンカー)のようなものと考えてください。ほかの投資家(共同投資家、フォロワーと呼ばれます)は、リードが交渉した条件をおおむねそのまま受け入れます。創業者がまずリードを探すことに力を注ぐのはそのためです。「私が条件を決め、最初の大きな小切手を出します」と言ってくれる投資家が現れるまで、ほとんどのラウンドは成立しません。
この記事では、リードが担う役割、ほかの投資家の役割との違い、リードが通常得るもの、そしてリードを受け入れる前に創業者が確認すべき点を説明します。これは参考資料であり、法的助言ではありません。条件は国や案件によって異なるため、署名する前に必ず弁護士にタームシートを確認してもらってください。
リード投資家の役割
リードは、投資家グループ全体が頼りにする作業を引き受けます。実務では、次の5つの仕事に集約されます。
- 価格と条件を決める。 リードは創業者と、バリュエーション、調達額、主な投資家保護条項を交渉します。ラウンドのほかの投資家は、通常その同じ条件で投資します。
- タームシートを提示する。 タームシートは、提案された案件の概要をまとめた短い書類で、大半の項目に拘束力はありません。これがリードの正式なオファーです。その書類に記載される価格の導き方は、バリュエーションのガイドで解説しています。
- デューデリジェンスを実施する。 リードは、キャップテーブル、知的財産の帰属、契約、財務、会社の記録を確認します。共同投資家は、同じ作業を繰り返さずにこの結果に頼ることがよくあります。
- 法的書類を主導する。 通常は、リード側の弁護士が資金調達関連の書類を起草または管理します。米国のベンチャーキャピタル業界団体であるNVCAは、株式購入契約書、投資家権利契約書、議決権契約書、先買権・共同売却契約書など、ベンチャー投資向けの無料のモデル契約書を公開しています。米国の多くの案件は、これらのひな型から始まります。
- ラウンドの残りを巻き込む。 信頼できるリードの存在は、ほかの投資家に確信を示すため、残りの枠を埋めやすくします。ベンチャー企業のCRVは、リード投資家についての自社の解説で、この「最初のドミノ」効果を説明しています。
クロージング後は、採用、紹介、次のラウンドの支援まで手がけるリードも多くいますが、それはあくまで付加価値であり、タームシートが保証するものではありません。
具体例
ここでは、当社が仮の数字で計算した例を示します。ベンチマークではありません。
あるスタートアップが、プレマネー評価額1,200万ドルで300万ドルを調達します。ポストマネー評価額は1,500万ドル($12M + $3M)です。
| 投資家 | 役割 | 出資額 | ラウンド後の持株比率 |
|---|---|---|---|
| ファンドA | リード | $1.5M | 10%($1.5M / $15M) |
| エンジェルグループ | 共同投資家 | $0.9M | 6% |
| 個人エンジェル2名 | 共同投資家 | $0.6M | 4% |
| 新規投資家の合計 | $3.0M | 20% |
既存の株主(創業者、以前の投資家、オプションプールなど)が、残りの80%を保有します。ファンドAは1,200万ドルという数字を決め、ラウンドの半分を出資し、おそらく取締役席を求めるでしょう。ほかの3件の出資が成立するのは、ファンドAのタームシートが「賛成する理由」を与えたからです。ファンドAが降りた場合、150万ドルの穴は「エンジェルを数人増やす」だけでは埋まらないのが普通です。多くの場合、プロセスをやり直すことになります。
リード投資家とほかの投資家の役割
役割は重なり合うため、混同されがちです。違いは次のとおりです。
| 役割 | 担当する内容 | ラウンド内の一般的な出資額 | 取締役席 |
|---|---|---|---|
| リード投資家 | 条件を決め、タームシートを提示し、デューデリジェンスを行い、ラウンドの軸となる | 最大 | あることが多い。またはオブザーバー席 |
| 共同リード | 別のファームとリードの役割を分担し、価格交渉とデューデリジェンスを分け合う | 大きい | 場合による |
| 共同投資家 | リードの条件で投資し、リードのデューデリジェンスに頼る | 小さい | まれ |
| フォローオン投資家 | 持株比率を維持するために、後のラウンドで追加出資する既存投資家 | 状況による | すでに持っている場合のみ |
| シンジケートのメンバー | 組成者であるリードを通じて参加する。エンジェルに多い | 少額 | なし |
ここで重要な補足が2点あります。1つ目は、「フォローオン」は以前のラウンドとの関係を表す言葉であり、「共同投資家」は1回のラウンド内の役割を表す言葉だということです。同じファンドが、同じ案件でフォローオン投資家と共同投資家の両方になることがあります。2つ目は、シンジケートとは、1人の組成者のもとに資金を出し合う投資家(多くはエンジェル)のグループだということです。この場合、組成者がリードの役割を果たします。
エンジェル投資家が小規模なラウンドでリードを務めることもありますが、シード以降のステージでは、機関投資家のファンドがリードになるほうが一般的です。
リードのいないラウンド
単独の主導的な投資家なしにクローズするラウンドもあります。多数の小口投資家が参加し、誰も価格をしっかり決めないため、パーティラウンド(party round)と呼ばれることがよくあります。
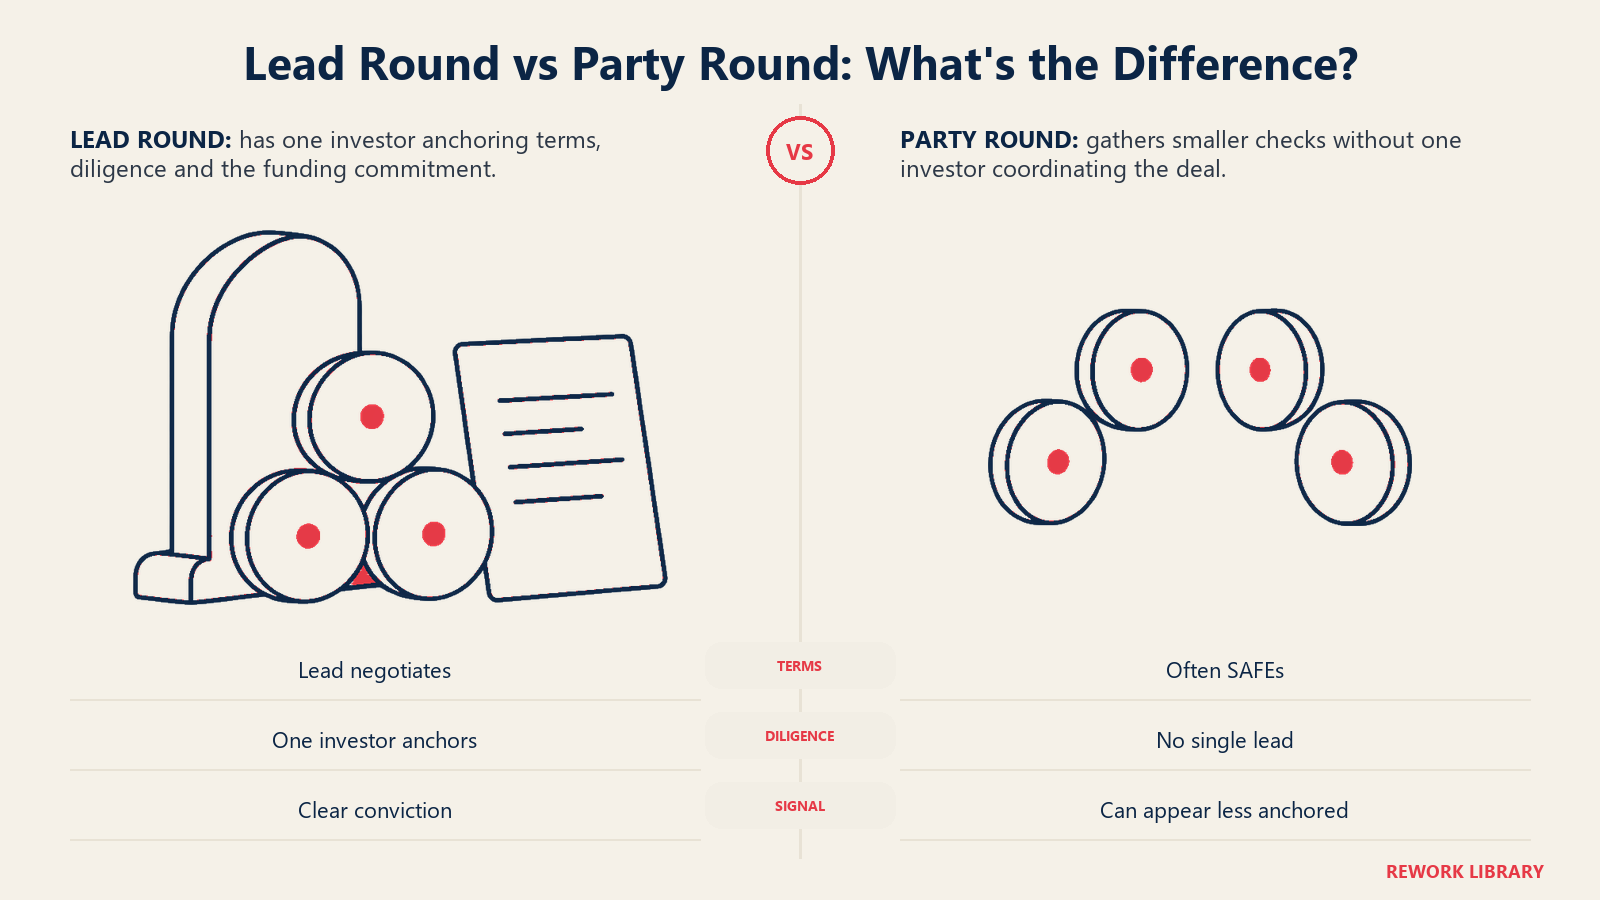
創業者があえてこの道を選ぶこともあり、その多くはSAFEを使います。SAFE(Simple Agreement for Future Equity)はY Combinatorが公開した契約で、バリュエーションキャップを今設定し、後でプライスドラウンドが行われた時点で自動的に転換されます。まだプライスドラウンドがないため、誰もリードになる必要がありません。そのため、SAFEによるラウンドは速く、手軽です。
トレードオフは、パーティラウンドには軸がないことです。あなたの成功に大きな利害を持つ投資家が1人もおらず、本格的なデューデリジェンスを行った人もいません。CRVのガイダンスによれば、パーティラウンドは本格的な投資家が誰もリードしたがらなかったというシグナルになりうるため、後期ステージの投資家からの信頼を損なう可能性があります。これは一社の見解であって資金調達の法則ではありませんが、リードのはっきりしないラウンドを多くの投資家がどう受け止めるかとは一致しています。
関連する手段については、転換社債やブリッジラウンドをご覧ください。これらも、プライスドのリードラウンドがまだ使えないときに利用されます。
リードが通常得るもの
リードを引き受けると、作業もリスクも増えるため、リードは通常フォロワーより多くを求めます。よくある要求は次のとおりです。
- 取締役席またはオブザーバー席。 取締役1席の要求が一般的です。この席により、リードは重要な意思決定に対する正式な発言権を持ち、会社に対する注意義務を負います。
- 情報開示権。 小口の共同投資家が受け取る内容を超える、定期的な財務報告です。
- プロラタ権。 希薄化を避けるために、将来のラウンドで出資できる権利です。共同投資家にも付与されることが多いですが、リードの権利のほうが通常は広範です。
- 保護条項。 会社の売却や優先株の発行など、特定の行為に対する拒否権です。
- より大きな割当。 リードは、ラウンドのうち自分がどれだけ取るかについて、優先的に決められることがよくあります。
残余財産優先分配権(liquidation preference)のような標準的な投資家向け条件も、通常はリードが交渉し、その後ラウンドの全員に適用されます。あなたと一度も会わない投資家にとってもリードの条件が重要なのは、これが理由の1つです。
取締役席とガバナンスへの影響
リードに取締役席を与えると、会社の運営のあり方が変わります。ラウンドの前は、創業者主導の取締役会は、ほぼすべてで意見が一致する1、2人で構成されているかもしれません。ラウンドの後は、会社全体に対して受託者責任を負う取締役が加わり、ペースやエグジットの時期について投資家の視点が入ります。
創業者は、タームシートで次の3点を確認してください。
- 取締役会の構成。 席がいくつあるか、各席を誰が指名するか、同数のときの決定権を誰が持つか。創業者2名、リード1名、独立取締役2名の5人体制は、創業者が少数派になる3人体制とはまったく違う働き方になります。
- 保護条項。 拒否権のリストが長いと、投資家は取締役会を支配していなくても、意思決定を阻止できてしまいます。
- 後のラウンドでどうなるか。 今与えた席は、新しい投資家が自分の席を求めたときに、組み替えるのが難しくなります。
実践的なルールは、取締役席を価格の一部として扱うことです。ガバナンスがすっきりしていてバリュエーションがやや低いほうが、支配権の強い条件のついた高い数字より良い取引になることもあります。
リードの見つけ方と評価の仕方
リードを見つけるには、運ではなくプロセスが必要です。
- ターゲットリストを作る。 自社のステージと業種に投資し、ラウンドの規模を支えられるだけの出資額を持つファームを探します。通常$250,000の小切手を切るファンドが、300万ドルのラウンドを無理なくリードすることはできません。
- ウォームイントロを求める。 投資家の既存の投資先の創業者や、すでに出資している投資家が、入口になるのが一般的です。
- プロセスを短期集中で進める。 多くの投資家と短期間に会い、関心が同じタイミングで高まるようにします。だらだら長引くプロセスは、需要の弱さと受け取られます。
- 相手を、相手があなたを見るのと同じ厳しさで見る。 その投資家の投資先の創業者に、業績が良いときだけでなく悪い四半期にどう振る舞うかを聞いてください。
オファーを比べるときは、バリュエーション以外にも次の要素を見ます。
| 比較する項目 | 重要な理由 |
|---|---|
| バリュエーションと金額 | 希薄化の程度が決まる。バリュエーションを参照 |
| 取締役会と拒否権の条件 | 重要な意思決定を誰が握るかが決まる |
| リザーブ(予備資金)の余力 | 次のラウンドでファンドが追加出資できるか |
| スピードと確実性 | リードがどれだけ早くクローズでき、条件が守られる可能性がどれだけあるか |
| 創業者からの評判 | 困難な局面での振る舞いを示すシグナル |
調達額も計画に合わせてください。ランウェイとバーンレートから、次のラウンドまでにこのラウンドで賄うべき額がわかります。資金調達プロセス全体については、戦略的資金調達ガイドをお読みください。
重要なポイント
- リード投資家はバリュエーションと条件を決め、通常は最大の小切手を切り、ラウンドの残りをまとめます。
- リードはタームシートを提示します。タームシートは大半の項目で一般に拘束力がなく、リードは法的書類も主導します。
- 共同投資家は通常、リードの条件で投資し、リードのデューデリジェンスに頼ります。
- リードは、取締役席またはオブザーバー席に加え、情報開示権とプロラタ権を求めるのが一般的です。
- SAFEや転換社債によるラウンドは、まだ価格が決まらないため、リードなしでクローズできます。
- リードのはっきりしないラウンドは、本格的な投資家が誰もリードしたがらなかったしるしと、後の投資家に受け取られることがあります。
よくある失敗と創業者が注意すべき点
- フォロワーを先に追いかける。 小口の投資家は通常、リードの条件が出るのを待ちます。リードなしで出資枠を固めても、約束が消えてしまうことがよくあります。
- バリュエーションだけを最適化する。 ガバナンスや拒否権は、数ポイントの価格差より重要なことがあります。
- 「関心がある」を「リードする」と取り違える。 多くの投資家は、条件を決めることを約束せずに「参加します」と言います。「リードしていただけますか、出資額はいくらですか」と直接尋ねてください。
- キャップテーブルへの影響を無視する。 ラウンドのたびに、誰が何を保有するかが変わります。キャップテーブルツールが役立ちます。おすすめのキャップテーブルソフトウェアをご覧ください。
- 法務レビューを省く。 タームシートは短く見えますが、何年も続く条件が含まれています。弁護士に読んでもらってください。
- 1社の投資家にすべてのラウンドを任せる。 毎回同じファンドにリードを頼ると、自社に対するそのファンドの見方に依存するようになりかねません。
米国以外の場合
ここで説明した役割は米国のベンチャー投資の慣行に由来しますが、ほかの市場の多くの投資家も、リードが条件を交渉してほかの投資家が参加するという似たパターンに従っています。ただし、法的な枠組み、標準的な書類、投資家保護の内容は、シンガポール、ベトナム、インドネシアなど国によって異なります。米国の条件が当てはまると決めつけず、その法域の弁護士に現地の法律と慣行を確認してください。
リード投資家に関するよくある質問
リード投資家とは、簡単に言うとどういう存在ですか?
リード投資家とは、資金調達ラウンドの価格と条件を決め、通常は最大の小切手を切る投資家です。ほかの投資家は、たいていその同じ条件で参加します。リードは主要なデューデリジェンスも行い、取締役席を得ることも多くあります。
すべての資金調達ラウンドにリード投資家は必要ですか?
いいえ。SAFEや転換社債によるラウンドは、まだ価格を決めないため、リードなしで多数の小口投資家とクローズできます。ただし、プライスド・エクイティ・ラウンドでは、バリュエーションを決めて法的書類を進める人がほぼ必ず必要で、その人がリードです。
リード投資家と共同投資家の違いは何ですか?
リードは条件を交渉し、タームシートを提示し、最も深いデューデリジェンスを行います。共同投資家はリードと並んで、通常はより小さな小切手で投資し、リードが交渉した条件を受け入れます。共同投資家が取締役席を得ることはまれです。
リードは通常、ラウンドのどれくらいを引き受けますか?
決まったルールはありません。リードは最大のシェアを取ることが多く、半分ほどになることもありますが、ラウンドの規模、そのファンドの通常の出資額、ほかに何社が参加するかによって変わります。どんな割合も、標準ではなく大まかな目安として扱ってください。
リード投資家は必ず取締役席を得ますか?
必ずではありませんが、一般的です。取締役席を取るリードもいれば、議決権のないオブザーバー席を取るリードもおり、ごく初期のステージではどちらも取らないリードもいます。取締役会の構成は交渉できるため、タームシートで慎重に読み込む必要があります。
リード投資家はどうやって見つけますか?
まず、自社のステージと業種に投資し、出資額がラウンドに合う投資家から始めます。ウォームイントロを求め、短期間に多くの投資家と会い、選ぶ前にその投資先の創業者の話を聞いてください。バリュエーションだけでなく、ガバナンスの条件も比較しましょう。
関連記事
