シードラウンドとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
シードラウンドとは、スタートアップが外部の投資家から受ける、最初の本格的な資金調達です。会社は、将来の持分のごく一部、あるいは後で持分に転換される契約を売り、その対価として、プロダクトの開発と最初の本格的な顧客の獲得に使う現金を得ます。位置づけとしては、非公式なプレシード資金の後、最初の機関投資家によるベンチャーラウンド(通常はシリーズAと呼ばれます)の前にあたります。
この用語に法的な定義はありません。金額、出資者、書類は、国、業界、年によって大きく異なります。Paul Grahamはスタートアップの資金調達についてのエッセイで、この言葉は幅広い範囲を指す。VCファームによってはシードラウンドは$500,000を意味するが、ほとんどのスタートアップにとっては数か月分の生活費を意味すると書いています。この記事は米国で一般的な慣行を説明するもので、一般的な教育目的の内容であり、法務や財務の助言ではありません。
最初に1点だけ区別しておきます。この記事が扱うのは資金調達という出来事、つまり誰が小切手を切るのか、案件がどう組み立てられるのか、資金が何に使われるのかです。資金を受け取る会社と、その会社が目指すマイルストーンについては、シードステージのスタートアップとはで解説しています。
シードラウンドに出資するのは誰か
シード資金は数種類の投資家から集まり、1つのラウンドに複数の種類が混在することもよくあります。
| 投資家のタイプ | 誰なのか | 一般的にもたらすもの |
|---|---|---|
| 創業者の人脈 | 友人、家族、元同僚 | スピードと信頼、ときに少額の小切手 |
| エンジェル投資家 | 自己資金を投じる富裕な個人 | 資金に加え、紹介とアドバイス |
| シードファンドとマイクロVC | 初期の小切手を専門とする小規模なプロのファンド | 再現性のある条件、後続の資金 |
| アクセラレーター | Y Combinatorのように、コホートの一環として出資するプログラム | 標準的な契約条件、ネットワーク、デモデイ |
| 大手のベンチャーキャピタル | 初期の小切手も切るファンド | 信頼性と、後続ラウンドへの道筋 |
Grahamは、エンジェルを個人の富裕層と説明し、彼らの人脈やアドバイスは資金以上に重要になり得ると述べています。また、シードファームは出資するすべてのスタートアップに使う決まった契約条件をおそらく持っている、とも指摘しており、アクセラレーターの案件が会社ごとに似通う理由はここにあります。
シードラウンドの多くには、リード投資家がいます。条件を交渉し、ラウンド全体の流れをつくる投資家です。それ以外の小口の参加者は、同じ条件で追随します。
シードラウンドの組み立て方
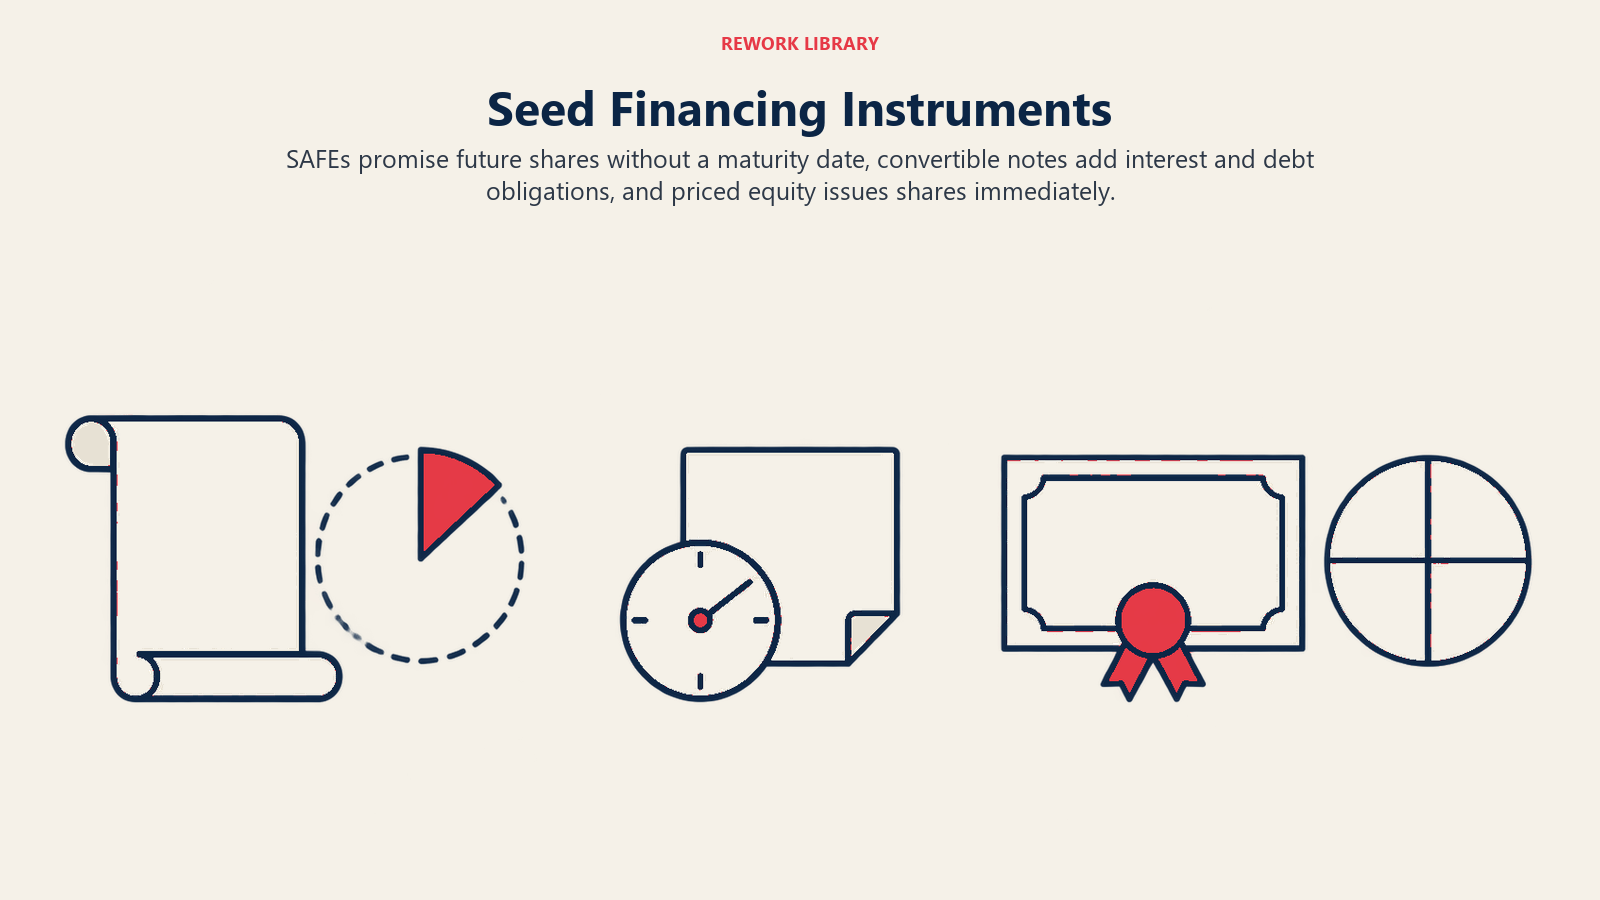
シード期の企業に値付けをするうえで最も難しいのは、値付けできるものがほとんどないことです。米国証券取引委員会(SEC)が、転換社債とSAFEが初期のラウンドで使われるのは企業のライフサイクルの初期における評価の難しさのためだと述べているのも、そのためです。一般的な構造は3つあります。
SAFE
SAFEとは、SECの言葉を借りれば、特定のトリガーとなる出来事が起きた場合に、会社が投資家に将来の持分を約束する契約です。これを生み出したY Combinatorによると、SAFEは会社が優先株ラウンドを実施すると自動的に株式へ転換されます。利息も満期日もなく、通常はバリュエーションキャップ、ディスカウント、またはその両方が付きます。
転換社債
転換社債は、SECによれば投資家が会社に行う貸付で、別の証券に転換できるものです。SAFEと違って負債であり、利息が発生し、満期日があるため、後続のラウンドが間に合わなかった場合には返済の問題が生じます。
優先株式による資金調達(プライスドラウンド)
プライスドのシードでは、投資家は合意した1株あたりの価格で株式(通常は優先株)を購入します。つまり、会社と投資家が初日にバリュエーションを確定させることになります。条件は重くなり、タームシート、交渉された権利、そして多くの場合は残余財産優先分配権が付きます。Cooley GOは、Ted Wangが率いる弁護士と投資家の共同作業で作られたSeries Seed文書セットについて、中核となる法的文書を標準化することで新興企業の資金調達コストを引き下げることを目指したものであり、多くの初期段階のエクイティ調達で定番の文書セットの1つになっていると述べています。
3つの比較
| SAFE | 転換社債 | プライスドのシード(優先株) | |
|---|---|---|---|
| 法的な形式 | 将来の株式の契約 | 負債 | 現時点で発行される株式 |
| 署名時にバリュエーションを設定 | なし(キャップは設定される場合あり) | なし(キャップは設定される場合あり) | あり |
| 利息と満期 | なし | あり | なし |
| 書類とコスト | 最も軽い | 中程度 | 最も重い |
| クロージング時に持分が確定 | いいえ、転換まで確定しない | いいえ、転換まで確定しない | はい |
この表の裏には、トレードオフがあります。価格の決定を先送りすればラウンドは速く安くなりますが、希薄化の計算も先送りになります。異なるキャップのSAFEや転換社債を複数重ねると、次のラウンドで価格が付いた時点で、創業者が想定していたより大きな持分になることがあるため、署名する前にキャップテーブルでモデル化してください。YCの標準的なSAFEはポストマネーのキャップを使うので、ここではプレマネーとポストマネーのバリュエーションの仕組みが重要になります。
シード資金の使い道
シード資金は、過去の仕事への報酬ではありません。通常12〜24か月にわたる具体的な計画のための燃料です。主な使い道は次のとおりです。
- プロダクト開発。 プロトタイプを、人々が毎日使うものに仕上げるエンジニアとデザイナー。
- 最初のgo-to-market。 創業者主導の営業、初期のマーケティングテスト、最初の顧客へのカスタマーサクセス。
- 初期の採用。 ゼネラリストの少人数チーム。報酬の一部は、従業員向けオプションプールからのオプションで支払われることが多くあります。
- 法務、会計、ツール。 会社設立、契約、経理担当、基本的なソフトウェア。
- 予備費。 低調な四半期があっても会社が終わらないようにするための余裕。
あくまで仮定の内訳を、切りのよい数字で示すと、考え方がわかります。ある会社が$2,000,000を調達し、18か月の運営を計画するとします。小規模なチームの給与に約$1,200,000、プロダクト、インフラ、ツールに$400,000、顧客獲得の実験に$200,000、予備費として$200,000を確保します。すると、支出は月に約$111,000となり、これが会社のバーンレートで、ランウェイは約18か月です。この数字は説明用の計算にすぎません。
シード投資家が見たいもの
シード投資家は乏しい根拠に賭けるため、後期の投資家とは見る点が異なります。Grahamの見方では、シード投資家は通常、アイデアよりも人を重視します。チーム以外に、投資家が一般的に見るのは次の点です。
- 明確な課題と、定義された最初の顧客層。 ビーチヘッド市場と呼ばれることもあります。
- 需要の初期の証拠。 動くプロダクト、繰り返しの利用、パイロット、最初の売上など。
- 意味のある大きさの市場。 TAM、SAM、SOMで整理されることが多くあります。
- 説得力のあるエグジットへの道筋。 Grahamは、投資家は資金を回収する必要があるため、買収されるか上場できる可能性のある企業しか検討しないと指摘しています。
- 資金の使い道の計画。 到達すべきマイルストーンと、次に調達する時期を含みます。
投資家はまた、軽めのスタートアップ向けデューデリジェンスで基本事項も確認します。誰が何を所有しているか、創業者持分が適切に文書化されているか、過去のSAFEや転換社債が未清算で残っていないか、などです。
シードラウンドとプレシード、シリーズAの違い
呼び方は非公式で重なる部分もありますが、通常の流れは次のようになります。
| プレシード | シード | シリーズA | |
|---|---|---|---|
| 資金の目的 | 最初のバージョンを作り、アイデアを検証する | プロダクトが機能することを証明し、再現性のある需要を見つける | すでに機能しているものを拡大する |
| 一般的な投資家 | 創業者、友人、エンジェル、アクセラレーター | エンジェル、シードファンド、アクセラレーター、一部のVC | 機関投資家のVCファーム |
| 一般的な手段 | 貯蓄、SAFE、小口の小切手 | SAFE、転換社債、プライスドのシード | 優先株式 |
| 求められる裏付け | アイデア、チーム、初期のプロトタイプ | 利用されているプロダクト、初期のトラクション | 再現性のある成長 |
シードの後に続く段階については、シリーズA、B、Cの資金調達をご覧ください。また、シードラウンドは初期段階を進める唯一の方法ではありません。シードを飛ばして自己資金でやりくりする創業者もいます。
シードラウンドでよくある誤り
- マイルストーンなしで調達する。 資金は具体的な証明ポイントを買うためのものです。それがなければ、次の調達に向けて燃やすだけになります。
- 手段を重ねてもモデル化しない。 異なるSAFEや転換社債のキャップが重なると、驚くほどの希薄化になることがあります。
- 次のラウンドに届かない少額しか調達しない。 資金が先に尽きると、より不利な条件でブリッジラウンドが必要になるかもしれません。
- プロラタ権を軽率に手放す。 後続のラウンドに出資する権利は価値が高く、誰が参加できるかを制約します。
- 法務のレビューを省く。 証券規制は国や州によって異なります。署名する前に、すべての手段を弁護士に確認してもらってください。
重要なポイント
- シードラウンドは、スタートアップにとって最初の本格的な外部資金調達であり、この用語に法的な定義はありません。
- SECは、転換社債とSAFEが初期のラウンドで使われるのは企業のライフサイクルの初期における評価の難しさのためだと述べています。
- Y Combinatorによると、SAFEは2013年にYCでCarolynn Levyによって作られ、優先株ラウンドが行われると自動的に転換されます。
- 転換社債は、利息と満期日のある負債です。SAFEにはどちらもありません。
- Paul Grahamは、シード投資家は通常、アイデアよりも人を重視すると書いています。
- Cooley GOは、Series Seed文書を多くの初期段階のエクイティ調達で定番の文書セットと説明しています。
シードラウンドに関するよくある質問
シードラウンドとは、簡単に言うと何ですか?
スタートアップが初めて調達する、本格的な外部資金のラウンドです。投資家は、株式、または後で株式になる契約と引き換えに、会社へ今すぐ現金を提供し、会社はその資金でプロダクトを作り、初期の顧客を見つけます。
シードラウンドでは、いくら調達するのですか?
決まった金額はありません。規模は国、業界、年によって大きく異なり、「シード」の意味さえ投資家によって違います。Paul Grahamは、VCファームによっては$500,000を意味するが、多くのスタートアップにとっては数か月分の生活費を意味する、と指摘しました。目標を決める前に、自分の市場の最近のデータを確認してください。
シードラウンドでは、SAFE、転換社債、優先株式のどれを使うべきですか?
SAFEと転換社債は、バリュエーションを先送りするため速く安く済み、SAFEには利息も満期日もありません。優先株式は持分の確実性が得られる一方で、交渉と法務の作業が増えます。適切な選択は、投資家、金額、弁護士の助言によって変わります。
シードラウンドとシリーズAは何が違いますか?
シードラウンドは、まだプロダクトを証明し、再現性のある需要を探している会社に資金を出します。シリーズAは通常、その初期の裏付けがあり、それを拡大したい会社に資金を出すもので、機関投資家のベンチャーファームが主導し、優先株式として値付けされます。
シードラウンドには誰が出資できますか?
エンジェル、シードファンド、アクセラレーター、一部の大手ベンチャーファーム、そして創業者自身の人脈です。多くの地域では、証券法が非公開企業に出資できる人を制限しているため、規則は国や募集の内容によって異なります。何が適用されるかは、弁護士が確認できます。
シードラウンドで、創業者は何を手放しますか?
持分と、場合によっては支配権の一部です。SAFEや転換社債は後で株式に転換されるため、正確な希薄化は次のプライスドラウンドまでわかりません。複数のシナリオでキャップテーブルをモデル化すれば、想定される範囲が見えてきます。
関連記事
