希薄化とは?資金調達ラウンドで持分比率はどう変わるか
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
希薄化とは、会社が新株を発行したときに、既存の株主の持分比率が下がることです。保有している株式が消えるわけではなく、何かを売ったわけでもありません。会社の発行済み株式が増えただけなので、同じ株数が、より大きな全体の中の小さな一切れになります。
創業者は「希薄化」を損失として受け止めがちですが、必ずしもそうではありません。10倍の価値を持つ会社の20%は、小さいままの会社の60%よりも大きな価値があります。株式が発行されるたびに本当に問うべきなのは、新しい資金、採用、取引によって、残った一切れが以前のものより価値を持つようになるかどうかです。
この記事では、計算式、希薄化の主な原因、創業からシリーズAまでの具体例、持分と価値の違い、そして投資家が自らの希薄化を抑えるために使う保護条項を取り上げます。これは参考資料であり、法務や税務の助言ではありません。条件は法域や案件によって異なるため、資金調達の書類は弁護士に確認してもらってください。
希薄化の計算式
持分比率は、単純な割り算です。
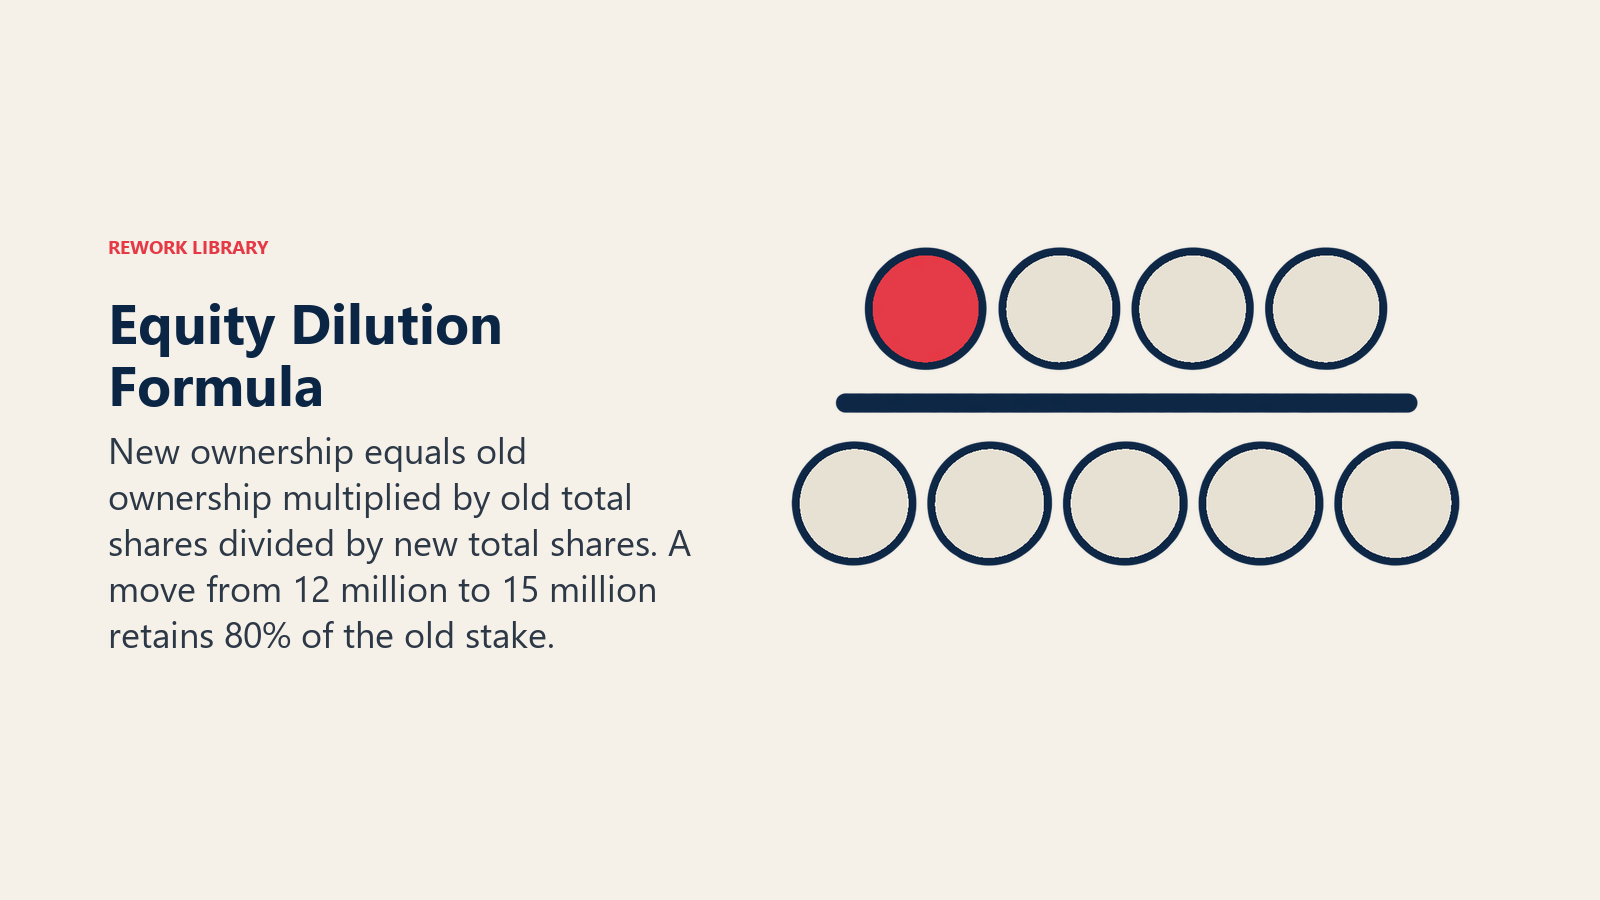
持分比率 = 自分の株数 ÷ 完全希薄化ベースの総株式数
「完全希薄化」とは、存在する、または存在し得るすべての株式を数えることです。発行済みの株式、確保済みのオプションプール、株式に転換される証券が含まれます。その数を管理しているのがキャップテーブルです。
新株が発行されても、自分の株数は変わらず、総数だけが増えます。したがって次のようになります。
新しい持分比率 = 元の持分比率 × (元の総株式数 ÷ 新しい総株式数)
括弧の中の分数が希薄化係数です。ラウンドによって総数が12,000,000株から15,000,000株になる場合、係数は12 ÷ 15 = 0.80となり、既存の株主全員が、それまでの比率の80%を維持します。残りの20%が希薄化です。
手っ取り早い目安があります。新規投資家がラウンド後の会社の一定割合(ポストマネーでの持分)を購入する場合、既存の株主は同じ割合に加え、同時に発行されたもの(たとえばオプションプールの拡大)の分だけ希薄化されます。その持分がどのように決まるかについては、プレマネーとポストマネーのバリュエーションをご覧ください。
希薄化の原因
新株、または株式を取得する権利の発行は、いずれも既存の株主を希薄化します。主な原因は次のとおりです。
- プライスド・エクイティ・ラウンド。 新規投資家が、一定の価格で新たに発行される優先株式を購入します。最も大きく、最も目に見える原因です。
- オプションプール。 現在および将来の従業員のために確保された株式は、完全希薄化ベースの総数に含まれます。Cooley GOはオプションプールを定義して、オプションなどの株式インセンティブに基づいてサービス提供者に発行するために確保された株式とし、プールは通常、ベンチャーの資金調達の際に拡大されると述べています。投資家は投資の前に補充の規模を決めることを求めることが多く、その結果、希薄化は既存の株主にのしかかります。従業員向けオプションプールをご覧ください。
- SAFEと転換社債の転換。 これらの証券は初日に株式を発行しませんが、次のプライスドラウンドで株式に変わります。Y CombinatorのSAFEの書類ページは、ポストマネーのバリュエーションキャップ付きSAFEでは、売却される持分は投資額をバリュエーションキャップで割ったものに等しいと説明しています。したがって、ポストマネーキャップ$8Mに$1Mなら12.5%です。転換社債も似た仕組みですが、利息と満期日が加わります。
- ワラント。 ワラントは、将来一定の価格で株式を購入する権利で、貸し手やブリッジ投資家に付与されることが多いものです。行使されれば、株式が増えます。
- その他の付与。 アドバイザーへの株式報酬、株式で支払われる買収の対価、共同創業者のベスティングも、すべて株数に加わります。
共通するのは、株式で支払う資金や人材の調達には、すべて希薄化という対価が伴うということです。
具体例:創業からSeries Aまで
以下の数字は説明用のキリのよい数値であり、実在の企業のデータではありません。2人の創業者が、合計10,000,000株で出発します。その後、3つの出来事が続きます。
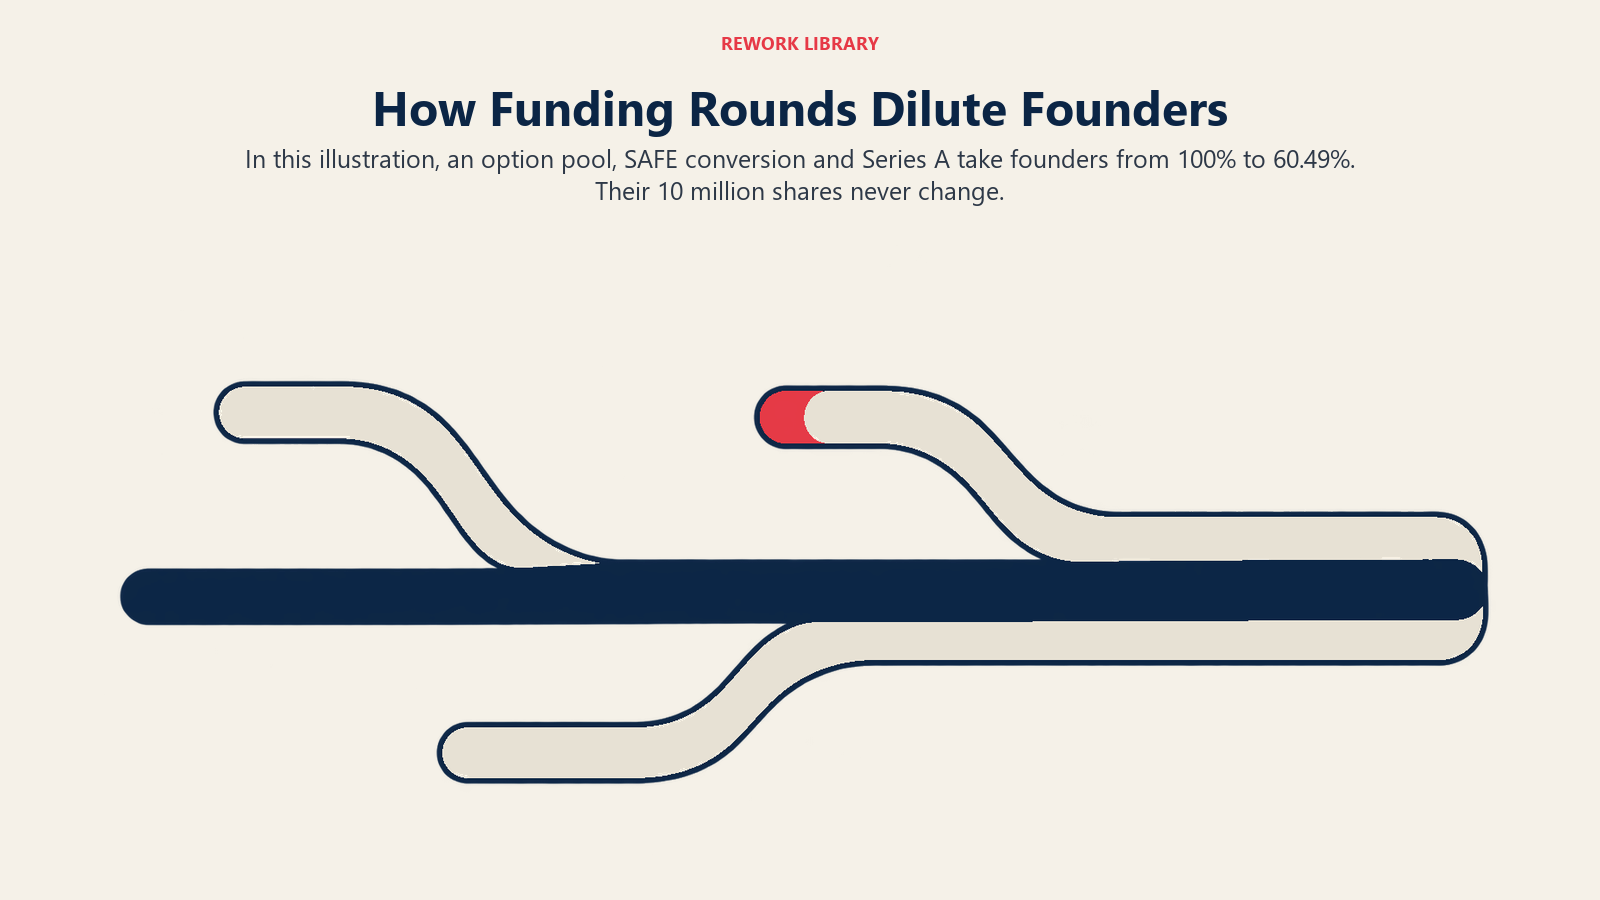
出来事1:オプションプール。 会社は従業員のために1,000,000株を確保します。総株式数:11,000,000株。
出来事2:シードSAFE。 ある投資家が、キャップ$8MのポストマネーSAFEで$1Mを投資します。転換時には、資本構成(プールを含み、シリーズAの資金調達前)の12.5%を保有します。SAFEの株数xは、x ÷ (11,000,000 + x) = 0.125を解いて、x = 1,571,429株です。総数:12,571,429株。
出来事3:シリーズA。 新規投資家が、プレマネー評価額$20M、ポストマネー$25Mで$5Mを投資するため、ラウンド後の会社の20%を購入します。また、プールがラウンド後の株式の10%になることも求め、補充分はプレマネーに含めて数えます。創業者(10,000,000株)とSAFE(1,571,429株)を合わせた11,571,429株が、新しい総数の70%(100%から投資家の20%とプールの10%を引いたもの)に等しくなければなりません。新しい総数 = 11,571,429 ÷ 0.70 = 16,530,612株です。つまり、シリーズAに3,306,122株、プールは1,653,061株(補充分は653,061株)になります。
| ステージ | 総株式数 | 創業者 | シードSAFE | オプションプール | シリーズA |
|---|---|---|---|---|---|
| 創業 | 10,000,000 | 100.00% | n/a | n/a | n/a |
| オプションプール設定後 | 11,000,000 | 90.91% | n/a | 9.09% | n/a |
| シードSAFE(転換後) | 12,571,429 | 79.55% | 12.50% | 7.95% | n/a |
| シリーズA後 | 16,530,612 | 60.49% | 9.51% | 10.00% | 20.00% |
シリーズAの行を確認しましょう。創業者は10,000,000 ÷ 16,530,612 = 60.49%、SAFEの保有者は1,571,429 ÷ 16,530,612 = 9.51%です。シリーズAを通じた創業者の希薄化係数は12,571,429 ÷ 16,530,612 = 0.7605で、79.55% × 0.7605も同じ60.49%になります。
創業者は、一度も株を売っていないことに注目してください。株数は、最初から最後まで10,000,000株のままでした。比率が100%から60.49%に下がったのは、他の3つのグループが総数に加わったからです。シリーズAの投資家が購入したのは20%だけですが、プールの補充も創業者の数字を動かしました。
重要なポイント:希薄化
- 希薄化とは、新株が発行されたときに持分比率が下がることです。保有する株数は変わりません。
- 新しい持分比率 = 元の持分比率 × (元の総株式数 ÷ 新しい総株式数)。
- 原因:プライスドラウンド、オプションプールの補充、SAFEと転換社債の転換、ワラント、株式の付与。
- ポストマネーのバリュエーションキャップ付きSAFEでは、売却される持分は投資額をキャップで割ったものに等しくなります(Y Combinator)。
- 上の説明用の例では、創業者は1株も売らないまま、プール、SAFE、シリーズAを経て100%から60.49%に下がります。
- 希薄化防止条項は投資家を守るものであり、そのコストは他の株主にのしかかります。
持分と価値の違い
比率と価値は、別の指標です。価値とは、自分の比率に会社の価値を掛けたものです。
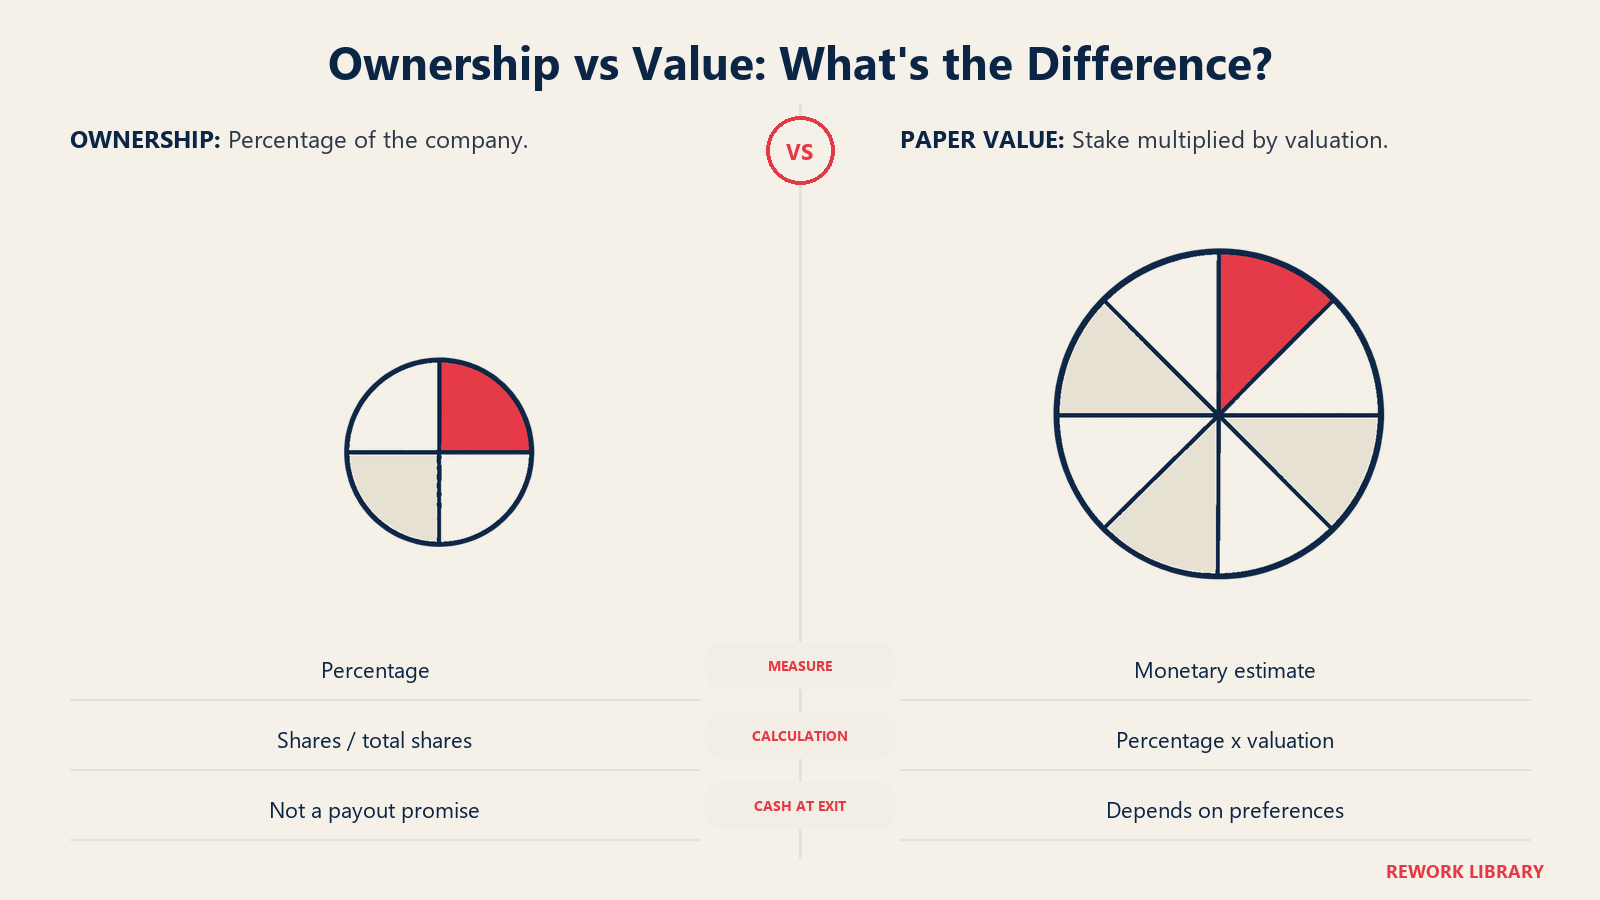
上の説明用の数字を使うと、シリーズAの投資家は20%に対して$5Mを支払うので、ポストマネー評価額は$25Mとなります。創業者の60.49%は、紙の上では約$15.1M(60.49% × $25M)の価値になります。ラウンドの前は、たとえば投資家が$1Mと評価した会社の100%を保有する創業者は、$1Mを持っていたことになります。比率は約40ポイント下がりましたが、紙の上の価値は15倍以上に増えました。
資金が活用されるなら、希薄化を受け入れる価値があるというのは、このためです。一切れが小さくなるより速く、会社が成長するのです。逆のケースもあります。ダウンラウンドは比率と価値の両方を減らす可能性があり、そのとき希薄化は痛みを伴います。また、紙の上の価値は現金ではありません。株式が現金化されるのはエグジットのときだけで、それも優先分配が支払われた後です。この計算におけるバリュエーションの役割については、その項目をご覧ください。
創業者持分に関して、実践的な点が2つあります。最初の資金調達の前に、合計でどこまでの希薄化を受け入れるかを決めておくこと、そしてそれが何ラウンド分に相当するかをモデル化しておくことです。4回のラウンドで毎回会社の4分の1を手放した創業者の手元に残るのは、プールの増加を考慮する前でも約32%です(0.75の4乗は0.316)。
希薄化防止条項
投資家も、特により安いラウンドで希薄化されることを好みません。優先株式には、会社の定款に希薄化防止条項が付いていることがよくあります。全米ベンチャーキャピタル協会(NVCA)は、モデル定款を含むモデル法務書類を公開しており、米国のベンチャー案件で出発点としてよく使われています。署名された条件はモデルと異なるため、実際の定款が重要です。
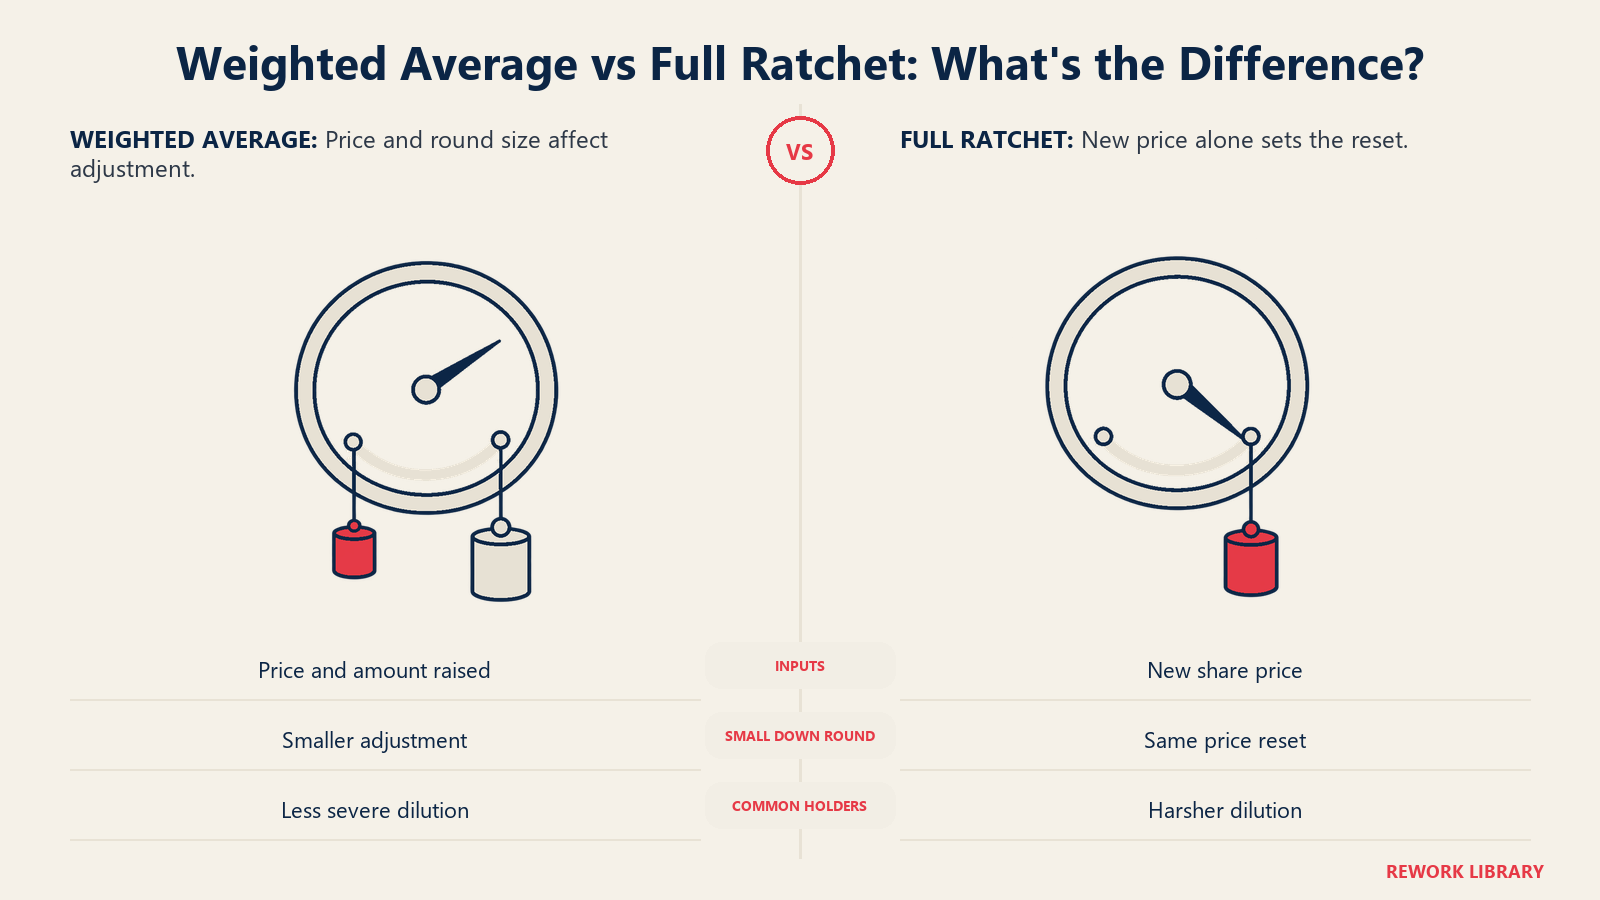
主な形態は2つあり、ダウンラウンドでさらに詳しく扱っています。
- ブロードベースの加重平均。 優先株式の転換価格の調整幅は、新しい低い価格と調達額の両方に左右されます。Cooley GOの用語集の項目によると、100万ドルの株式を売却するダウンラウンドは、同じ価格で1,000万ドルを売却する場合よりも、転換の調整がはるかに小さくなります。
- フルラチェット。 Cooley GOの項目は、これを加重平均方式と対比しています。売却額にかかわらず、調整は新しい株価だけに基づきます。普通株式の保有者にとっては、より過酷な形態です。
希薄化防止の保護は、より低い価格での発行による価格ベースの希薄化にのみ適用されます。通常のアップラウンド、オプションプールの補充、SAFEの転換による希薄化は防げません。しかも無料ではありません。追加の転換株式は保護された投資家に渡り、創業者を含む他の全員を希薄化します。
プロラタ:投資家の防御策
希薄化に対する投資家側の対抗手段は、後のラウンドに参加する権利です。プロラタ権があれば、投資家は自分の比率を保てるだけの新規ラウンドの株式を購入できます。
上の例を使った説明です。シード投資家は、シリーズAの後に9.51%を保有しています。シリーズBで$10Mを調達する場合、プロラタを行使するとは、ラウンドの約9.51%、つまりおよそ$0.95Mを投資することを意味します。会社の9.51%を維持でき、比率は下がりません。正確な計算は、契約が基準をどう定義しているかによるため、これは単純化したモデルとして捉えてください。
プロラタは、投資家にとってラウンドごとに追加の現金が必要になります。また、他の投資家への割り当てを奪うことにもなるため、新しいリード投資家が難色を示すことがあるのはそのためです。
希薄化のモデル化の方法
交渉の前にモデル化する創業者は、ほとんどの想定外を避けられます。実際の進め方は次のとおりです。
- 完全希薄化ベースのキャップテーブルから始める。 発行済み株式、オプションプール、まだ転換していないすべてのSAFEやノートを含めます。
- ラウンドの前提を決める。 調達額、プレマネー評価額、必要なプールの補充です。
- 転換をモデル化する。 各SAFEやノートをキャップまたはディスカウントで計算し、両方が適用される場合は、投資家により多くの株式を与えるほうを使います。
- 新しい株式数と比率を計算する。 上の計算式を使います。
- 次の2ラウンドについて繰り返す。 フラットなものや低いものを含め、さまざまなバリュエーションで行います。
- エグジット時の受取額を確認する。 比率だけではありません。優先分配は普通株式より先に支払われるため、所有割合だけでは受取額はわかりません。残余財産優先分配権をご覧ください。
1〜2ラウンドならスプレッドシートで足ります。複数のSAFE、ノートの条件、オプション付与が揃うと、専用のキャップテーブルツールのほうが、ミスが起きにくくなります。
希薄化に関するよくある質問
希薄化とは、簡単に言うとどのようなものですか?
会社が新株を発行したときに、持分比率が下がることです。保有する株数は同じままですが、より大きな総数の中の小さな割合になります。投資家、オプションプール、SAFEやノートの転換などが原因になります。
希薄化は常に悪いものですか?
いいえ。新しい資金で会社が十分に成長すれば、小さな比率のほうが、以前の会社の大きな比率より価値を持つことがあります。ラウンドの価格が低い、プールが大きすぎる、資金が成長につながらないといった場合に問題になります。
ラウンドによる希薄化はどう計算しますか?
自分の株数を、ラウンド後の完全希薄化ベースの総株式数で割ります。あるいは、元の比率に、元の総株式数を新しい総株式数で割ったものを掛けます。たとえば、総数が12,000,000株から15,000,000株になる場合、各保有者は以前の比率の80%を維持します。
投資家以外に、創業者を希薄化させるものは何ですか?
オプションプールの設定と補充、SAFEや転換社債の転換、ワラント、アドバイザーへの株式付与や買収で使われる株式です。プレマネーに含めて数えるプールの補充は、新規投資家ではなく既存の株主に影響します。
加重平均とフルラチェットの希薄化防止の違いは何ですか?
どちらも、より低い価格のラウンドの後に投資家の転換価格を調整します。加重平均は調整幅を調達額に応じて変え、フルラチェットは金額にかかわらず新しい価格にリセットします。フルラチェットは創業者にとってより過酷です。
投資家は希薄化を避けられますか?
部分的には可能です。プロラタ権があれば、投資家は後のラウンドに参加して比率を維持でき、希薄化防止条項は、より低い価格のラウンドの後に転換価格を調整します。どちらも自動ではなく、署名された書類に左右されます。
関連記事

Co-Founder & COO