タームシートとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
タームシートとは、正式な法的文書が作成される前に、提案された投資の主要条件を要約した短い書面です。ベンチャーラウンドでは、投資家がスタートアップに送り、実質的に「この条件で進める用意があります」と伝えるために使います。価格、金額、新株に付与される権利が記載されます。ただし、資金を動かす契約そのものではありません。
全米ベンチャーキャピタル協会(NVCA)は、シリーズAのモデル・タームシートを公開しており、その冒頭の注記が目的をよく表しています。このシートはNVCAのモデル文書に対応しており、最終契約を起草する人々のロードマップとして、また条件を理解する必要があるビジネス担当者の参照資料として使われることを想定しています。このモデルの重要な一文は、「正式契約が締結されるまで、他の法的拘束力のある義務は生じない」というものです。この点には後ほど戻ります。
この記事では、米国のベンチャーにおける一般的な慣行を説明します。条件は法域、投資家、案件によって異なります。一般的な教育資料であり、法的助言ではありません。タームシートに署名する方は、必ず弁護士に確認してもらってください。
タームシートの役割
タームシートは、双方が法務に多額の費用をかける前に、大きな論点を低コストで決着させるためにあります。創業者と投資家がバリュエーションやコントロールで合意できないなら、数週間の起案を経てから知るより、短い要約の段階で知るほうが得策です。
また、その後のすべての枠組みも決まります。米国の案件では、タームシートは数点の文書に展開されます。株式購入契約、会社の定款(certificate of incorporation)、投資家の権利契約、議決権契約、先買権・共同売却契約です。NVCAのモデル・タームシートは、各条項が最終的にどの文書に入るかで構成されているため、ある条件が最後にどこに置かれるのかがわかります。
通常はリード投資家が最初のドラフトを書き、ラウンドの他の投資家はその条件に従います。創業者は多くの場合、タームシート自体を交渉したうえで、事業上の取引の大半は決まったものとして文書作成に進みます。
経済条件とコントロール条件
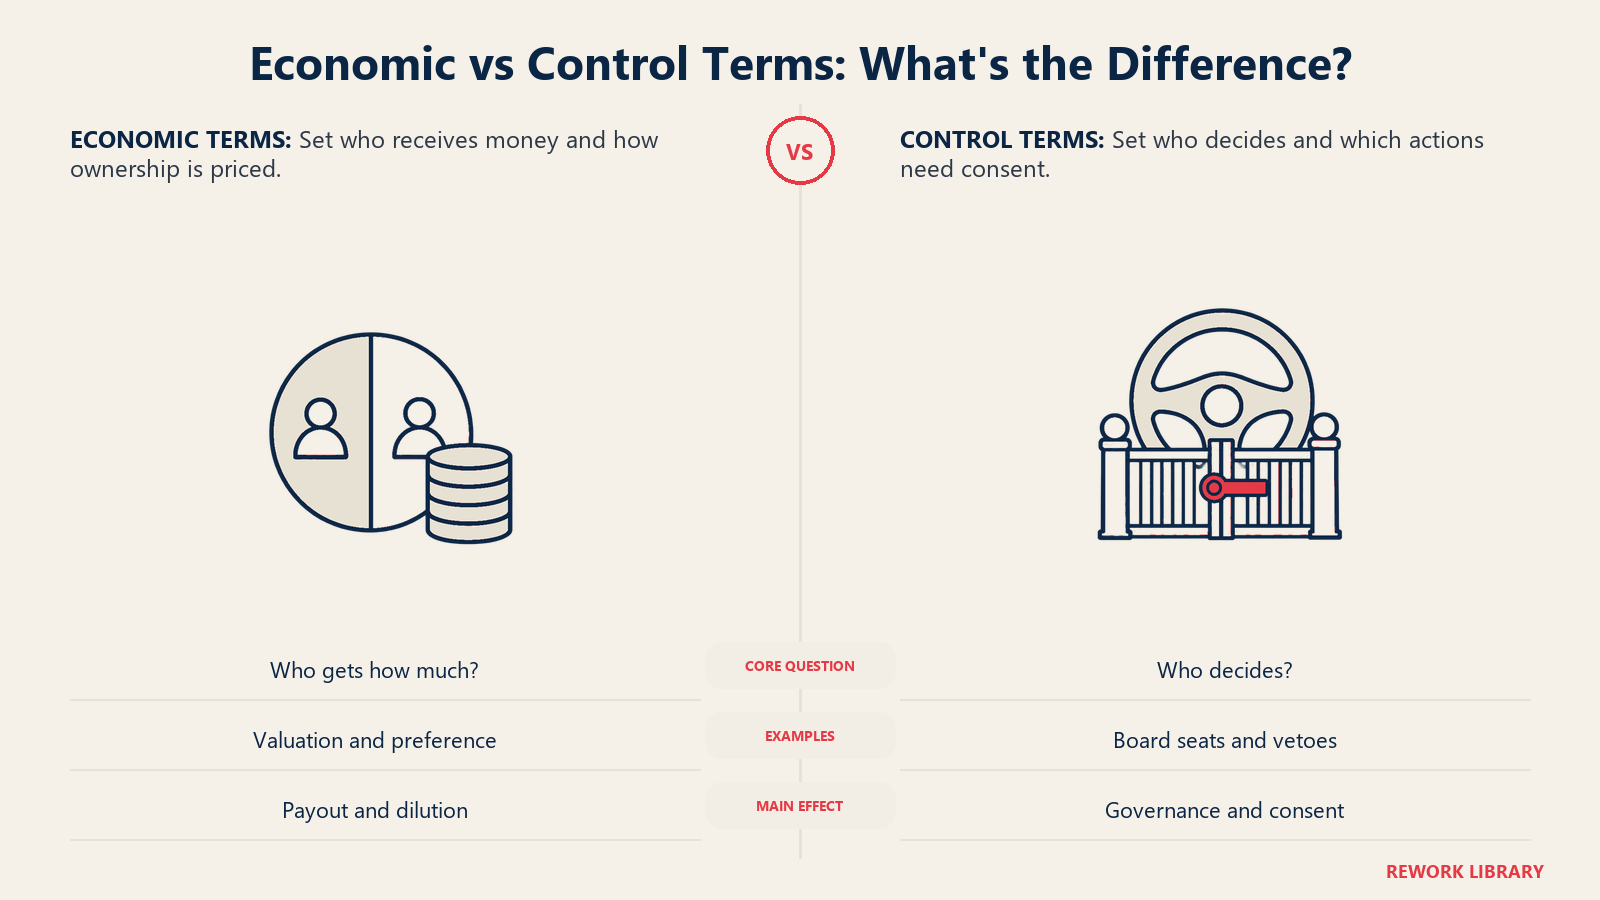
弁護士や投資家は、タームシートの条項を2つのグループに分けることがよくあります。経済条件は、いま、そしてエグジット時に、誰がいくら受け取るかを決めます。コントロール条件は、誰が意思決定を行い、誰がそれを阻止できるかを決めます。
| グループ | 条件 | 決まること |
|---|---|---|
| 経済 | 調達金額 | 入ってくる現金の額 |
| 経済 | バリュエーション(プレマネーとポストマネー) | 1株あたりの価格と、新規投資家の持分割合 |
| 経済 | オプションプール | 将来の採用のために確保する株式数と、誰の持分が希薄化するか |
| 経済 | 残余財産優先分配権 | 売却または清算時に、誰が先に、いくら支払われるか |
| 経済 | 配当 | 優先株式が普通株式より先にリターンを得られるか |
| 経済 | 希薄化防止 | 後のラウンドがより低い価格で行われた場合に、投資家がどう補償されるか |
| コントロール | 取締役会の構成 | 誰が取締役になり、誰がその人を選ぶか |
| コントロール | 保護条項 | 優先株主の承認なしに会社が行えない行為 |
| コントロール | ドラッグアロング | 取締役会と投資家が承認した売却に、保有者が賛成を強制されるか |
| コントロール | プロラタ権 | 投資家が今後のラウンドに参加できるか |
| コントロール | 先買権・共同売却権 | 創業者による株式売却の制限 |
この区分は法的なカテゴリーではなく、両方のグループにまたがる条件もあります。残余財産優先分配権は経済条件ですが、売却をどれだけ強く推進するかにも影響します。この表は、読み解くための補助として使ってください。
経済条件のあらまし
バリュエーションと金額。 NVCAモデルは、完全希薄化ベースのプレマネー評価額でラウンドの価格を決め、あわせてポストマネー評価額も示します。この2つの数字の違いは、プレマネーとポストマネーのバリュエーションで説明しています。複数のオファーを比較する創業者は、どちらの数字が提示されているのか、必ず確認してください。
オプションプール。 NVCAモデルでは、プレマネー評価額に、完全希薄化後のポストマネー資本金の一定割合にあたる従業員向けオプションプールが含まれると定めています。この文言はプールをプレマネーに置くものなので、新規投資家ではなく既存の株主が希薄化することになります。仕組みは従業員向けオプションプールの記事で解説しています。見出しのバリュエーションが誤解を招きやすくなる、典型的な要因のひとつです。
残余財産優先分配権。 モデルは3つの選択肢を示しています。非参加型、完全参加型、受取総額に上限を設けた参加型です。それぞれの支払額の計算は、残余財産優先分配権で具体的に示しています。
希薄化防止。 会社が後により低い価格で株式を売却した場合、投資家の転換価格が下方に調整されることがあります。NVCAモデルはこのための加重平均方式を定めており、既存の証券の転換により発行される株式など、通常の例外が調整の対象外になるとしています。この保護は、ダウンラウンドのような場面を想定して書かれています。
コントロール条件のあらまし
取締役の議席。 モデルは、リード投資家が選ぶ1席、残りの投資家の1席、普通株主の1席、CEO、そして他の取締役が承認する独立取締役という構成を示しています。実際の構成は交渉で決まり、議席のバランスのほうが、見出しのバリュエーションより重要になることも少なくありません。
保護条項。 これは、一定割合の優先株式の同意を必要とする行為の一覧です。NVCAモデルには、会社の清算や売却、定款の変更、新しい優先株式に劣後しない新規証券の発行といった例が含まれています。投資家が取締役会を支配していなくても、拒否権を持てるようにする条項です。
ドラッグアロング。 モデルでは任意の条項として含まれています。優先株式の保有者と、普通株式を一定割合以上保有する株主は、取締役会と必要な保有者が承認した会社売却に賛成することに同意します。少数の保有者が、他の全員が望む取引を阻止するのを防ぎます。
プロラタ権。 モデルは、主要投資家に、持株比率に応じて今後の新株発行に参加する権利を与えています。この仕組みと「主要投資家」の基準については、プロラタ権で説明しています。
拘束力のあるものとないもの
タームシートの大半は意思の表明です。ただし、いくつかの条項は違い、創業者が2度読むべきなのはそこです。
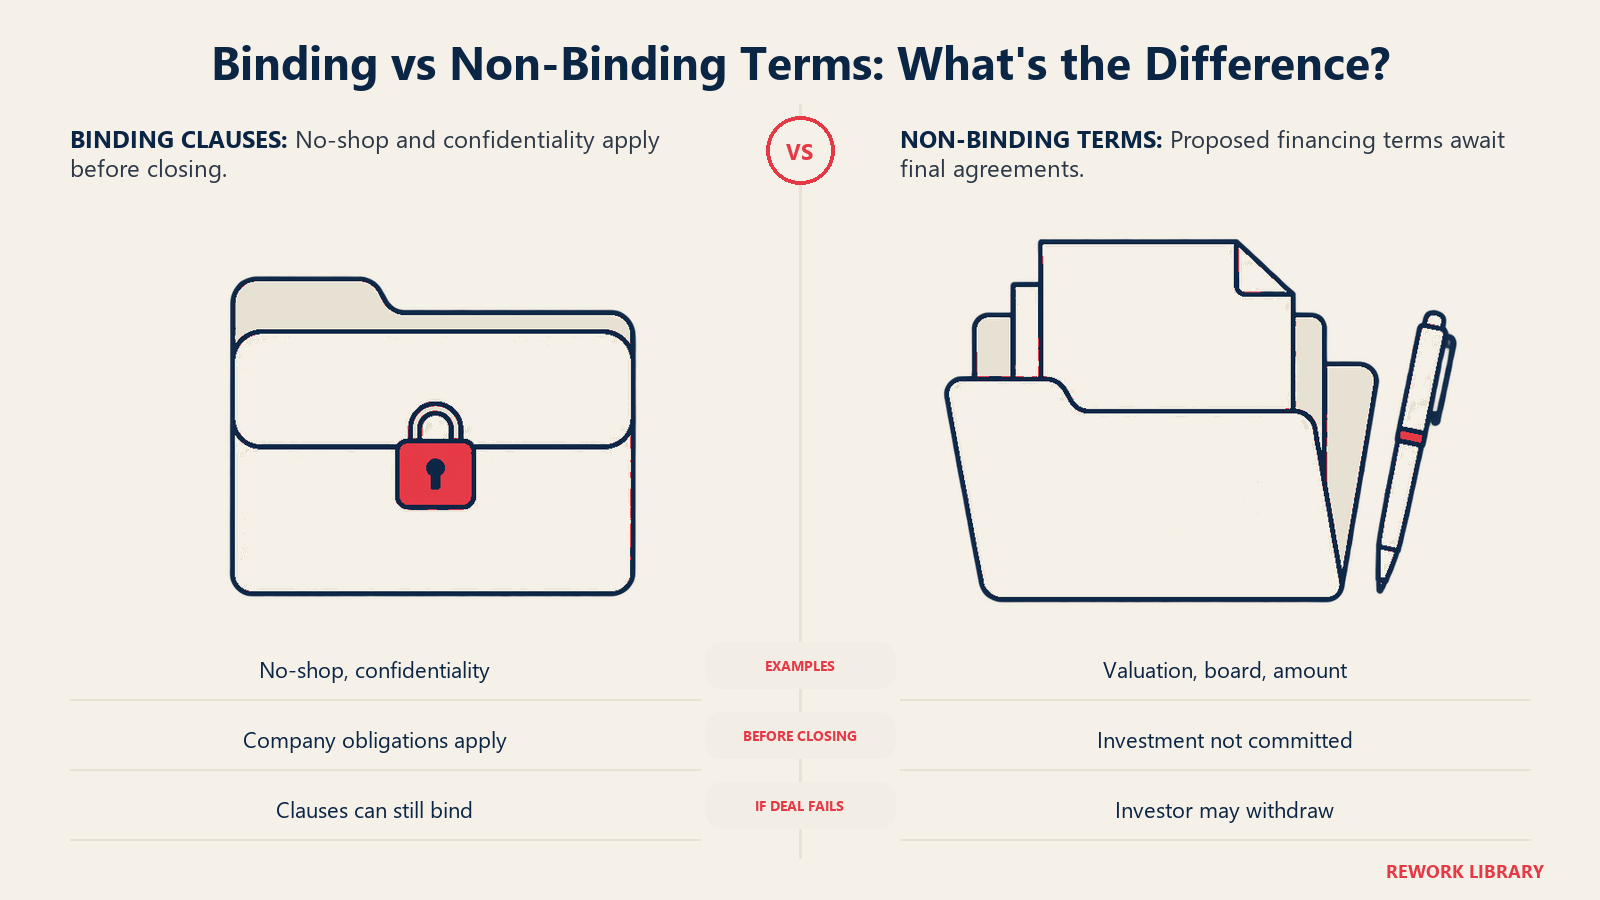
NVCAモデルの前文は、ノーショップ(No Shop)/守秘義務の条項は、資金調達が成立するかどうかにかかわらず会社を拘束し、正式契約が署名されるまで他の法的拘束力のある義務は生じない、と述べています。また、このモデルは投資の約束ではなく、財務・法務面のデューデリジェンスが満足のいくものであることを含む、クロージングの条件に左右されるとも述べています。
| 条項 | 通常は拘束力があるか | 内容 |
|---|---|---|
| バリュエーション、金額、優先分配権、取締役会、希薄化防止 | なし | 提案された取引を記述する |
| クロージングの条件(デューデリジェンスを含む) | なし | 確認作業の完了を投資の前提とする |
| ノーショップ(独占交渉) | あり | 一定期間、会社と創業者が他のオファーを募ることを禁じる |
| 守秘義務 | あり | 会社が条件を開示できる相手を制限する |
| 費用 | ドラフトによる | 法務費用を誰が負担するかを定める。NVCAモデルでは、支払いはクロージングを条件とする |
ノーショップ。 NVCAモデルでは、会社と創業者は、承諾から一定の日数の間、株式の購入や会社の買収に関する競合する提案を募ったり促したりしないこと、また問い合わせがあれば速やかに投資家に伝えることに同意します。スタートアップ弁護士のAlexander Davieは、法律ブログStrictly Businessで、これらの条件は取引が完了しなくても拘束力を持つこと、ノーショップ期間は承諾から1〜3か月が一般的で、期間が短いほど創業者に有利であることを指摘しています。ノーショップこそ、署名の実質的な対価です。投資家がデューデリジェンスを行う間、会社は市場から外れ、創業者は署名済みの書面を使ってより良いオファーを探すことができなくなります。
弁護士と費用。 NVCAモデルでは、会社の弁護士が文書を起案し、会社が資金調達にかかる法務・事務費用を負担します。これには、上限額までの投資家側弁護士の合理的な費用も含まれ、その支払いはクロージングを条件とします。この項目は必ず確認してください。実際のコストになり得ますし、上限額は交渉できます。
そこから実務上の帰結が生じます。拘束力のないタームシートでも、撤回するのは難しいことがあります。署名するとノーショップのカウントが始まり、チームや他の投資家の期待が固まり、後から経済条件を蒸し返しにくくなります。創業者にとって重要な条件は、署名の後ではなく前に交渉すべきです。デューデリジェンス中に投資家が手を引いても、会社に対する義務は何もありませんが、会社は他の交渉に使えたはずの数週間を失っています。
タームシートの後に起きること
タームシートは、そのままデューデリジェンスに進みます。投資家は、会社の財務、法務上の立場、キャップテーブル、契約を確認します。タームシートのクロージング条件はこの点を明確にしており、NVCAモデルは、満足のいく財務・法務面のデューデリジェンスを取引の条件としています。知的財産の帰属が不明確といった問題が見つかれば、投資家は条件の再交渉や撤回ができます。タームシートは、投資を約束するものではないからです。
デューデリジェンスの後、弁護士がタームシートをもとに正式文書を起案し、当事者はシートに書かれていない細部を交渉します。全員が署名して資金が振り込まれたとき、ラウンドはクローズします。ラウンドが会社の資金調達の流れの中でどう位置づけられるかは、シリーズA・B・Cの資金調達をご覧ください。
よくある失敗
- バリュエーションに固執する。 価格は一項目にすぎません。バリュエーションが高くても、参加型優先株式、プレマネーに置かれた大きなオプションプール、厳しい保護条項が組み合わされると、条件のきれいな低い価格より、創業者にとって不利になることがあります。
- 「拘束力がない」を「害がない」と考える。 ノーショップと守秘義務の条項は拘束力を持ち、独占交渉の期間には実際のコストがあります。
- コントロール条件を読み飛ばす。 取締役会の構成と保護条項は、誰が何年にもわたって会社の舵を取れるかを決めます。経済条件と同じ注意を払って読んでください。
- 弁護士なしで署名する。 タームシートが短いのは、細部を後の文書に委ねているからで、そこでの細部は通常、タームシートの枠組みに従います。署名後に1点を修正するのは、はるかに困難です。
- すべてのタームシートがNVCAモデルと同じだと思い込む。 このモデルは米国での出発点です。シード段階のシートはたいてい短く、米国外では条件が異なることもあります。
重要なポイント
- タームシートは、提案された資金調達の主要条件を要約したもので、最終的な契約ではありません。
- NVCAのシリーズAモデル・タームシートは、正式契約の署名前に会社を拘束するのはノーショップ/守秘義務の条項のみであり、投資の約束ではないと述べています(NVCA)。
- NVCAモデルには、残余財産優先分配権の選択肢として、非参加型、完全参加型、上限付き参加型が含まれています(NVCA)。
- NVCAモデルは、従業員向けオプションプールをプレマネー評価額に含めています(NVCA)。
- スタートアップ弁護士のガイドによると、ノーショップ期間は承諾から1〜3か月が一般的です(Strictly Business)。
- モデルのクロージング条件には、満足のいく財務・法務面のデューデリジェンスが含まれます(NVCA)。
タームシートに関するよくある質問
タームシートには法的拘束力がありますか?
ほとんどはありません。NVCAモデルでは、正式契約の署名前に会社を拘束するのはノーショップ/守秘義務の条項だけで、シートは投資の約束ではないと明記しています。費用の条項に拘束力があるかどうかは、ドラフトによります。個々のシートのどの部分に拘束力があるのかは、弁護士に確認してもらってください。
経済条件とコントロール条件の違いは何ですか?
経済条件は、誰がいくら受け取るかを決めるもので、バリュエーション、金額、オプションプール、残余財産優先分配権、希薄化防止が含まれます。コントロール条件は、誰が意思決定を行い、誰がそれを阻止できるかを決めるもので、取締役の議席、保護条項、ドラッグアロング、プロラタ権が含まれます。残余財産優先分配権のように、両方に影響する条件もあります。
ノーショップ条項とは何ですか?
タームシートを承諾した後の一定期間、会社と創業者が競合するオファーを募ったり促したりしないという、拘束力のある約束です。期間は交渉で決まり、1〜3か月になることが多くあります。デューデリジェンスの間、投資家の時間と法務費用を守るための条項です。
投資家は、タームシートに署名した後で手を引けますか?
たいていは可能です。NVCAモデルは、投資の約束ではなく、満足のいくデューデリジェンスなどのクロージング条件に左右されると述べています。一方で会社は、その期間中、ノーショップと守秘義務の条項に拘束されます。
NVCAモデル・タームシートとは何ですか?
全米ベンチャーキャピタル協会が公開している、シリーズAのタームシートのひな形です。NVCAのモデル法律文書に対応するよう構成されているため、各条項が最終的にどの契約に書かれるかがわかります。米国の案件では出発点として使われることが多く、実際のタームシートはこれと異なる点を持ちます。
創業者はタームシートを交渉すべきですか?
はい。後の文書はタームシートの枠組みに従うため、タームシートは最も低コストで交渉できる時点です。コントロール条件やオプションプールを含めた全体のパッケージでオファーを比較し、署名前に弁護士に確認してもらってください。
関連記事

Co-Founder & COO