創業者持分とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
創業者持分とは、会社を立ち上げた人々がその会社に対して持つ所有権で、通常は普通株式として保有します。会社が将来どれだけの価値になっても、それに対する創業者の請求権であり、最初の1〜2年は、たいてい創業者が持つ唯一の実質的な資産です。
共同創業者間の初期の争いの多くは、プロダクトをめぐるものではありません。誰が何を所有するのか、誰かが去ったらどうなるのか、書類が正しく整えられていたのか、といったことをめぐるものです。この記事では、創業者持分がどのように発行されるか、共同創業者がそれをどう配分するか、ベスティングがチームをどう守るか、アクセラレーションとは何か、米国の83(b)税務選択、そして資金調達ラウンドを通じて創業者の持分がどう縮小していくかを取り上げます。
これは参考資料であり、法務や税務の助言ではありません。条件は法域や案件によって異なり、83(b)選択は米国に固有のものです。株式を発行する前に、スタートアップに詳しい弁護士と税務の専門家に相談してください。
重要なポイント:創業者持分
- 創業者は通常、普通株式を保有します。多くの場合、時間をかけてベスティングされる制限付き株式として発行されます。
- 一般的なベスティングの設定は、4年間で1年のクリフを設ける方式です(Y Combinatorの持分配分に関するガイダンスによる)。
- 米国では、83(b)選択は株式の移転から30日以内に提出しなければならず、一般に撤回できません。
- プライスドラウンドとオプションプールの補充のたびに、創業者は希薄化されます。50対50の2人は、シリーズAまでに、それぞれ30%をかなり下回る水準になる可能性があります(下の説明用の例)。
- 創業者は、株式を受け取る際に、書面で自らの知的財産を会社に譲渡すべきです。
創業者持分とは何か
会社が設立されると、創業者に株式が発行されます。これは通常、議決権を持ち、債権者と優先株主への支払いが済んだ後に残るものへの請求権を持つ普通株式です。投資家は後に優先株式を購入し、これは売却時に普通株式より先に支払いを受けます。(仕組みは残余財産優先分配権とは?で扱っています。)
創業者は通常、会社にまだ価値がないため、わずかな価格で、多くは1株あたり1セントにも満たない価格で株式を購入します。この低い価格は税務の面で重要ですが、それは後ほど扱います。
混同しやすい用語が2つあります。
- 株式は、所有権の実際の単位です。創業者は4,000,000株を保有しているかもしれません。
- 持分比率は、その株数を、オプションを含む発行済みのすべての株式で割ったものです。キャップテーブルに載るのはこの数字です。
創業者持分は、オプションとも異なります。オプションは、将来、固定の価格で株式を購入する権利であり、通常は従業員が受け取ります。創業者は通常、ベスティングの対象としつつ、初日から実際の株式を所有します。
制限付き株式:取り戻される可能性のある株式を所有する
創業者は、ほぼ必ず制限付き株式を受け取ります。株式は所有していますが、創業者が会社を去る場合には、会社がベスティングされていない部分を当初の価格で買い戻す権利を持ちます。創業者のベスティングがしばしば「リバースベスティング」と呼ばれるのは、このためです。時間をかけて株式を獲得するのではなく、創業者は最初にすべてを所有し、会社の買い戻し権が時間とともに縮小していくのです。
この違いには、実際の影響があります。米国の税法では、財産が実質的にベスティングされるまでは、規則上、譲渡人がその所有者として扱われます。これが83(b)選択が存在する理由であり、そのタイミングがこれほど重要な理由です。
共同創業者はどう持分を配分するか
あらゆるチームに当てはまる計算式はありません。考え方は2つの陣営に分かれます。
均等またはほぼ均等な配分。 Y CombinatorのMichael Seibelは、共同創業者間の均等な配分が標準になるべきだと主張しています。その理由は、本当に価値のある会社を築くには7〜10年かかるため、誰がアイデアを出したか、誰が先に始めたかといった初期の違いは、その期間を通じてほとんど意味を持たないというものです。
傾斜配分。 一部のチームは、CEOである創業者、フルタイムで働く一方で別の創業者がパートタイムにとどまる場合、あるいは多額の現金や知的財産を提供する創業者を反映して、不均等に配分します。傾斜配分が間違っているわけではありません。リスクは、その傾斜が人々が最終的に担う役割に見合っていない場合に、不満が生まれることです。
どちらの場合でも当てはまる、実践的なポイントがいくつかあります。
- 早く、そして書面で決める。 話し合いを先送りしても、なくなりはしません。タームシートが届く週のような、より悪いタイミングに移るだけです。
- 配分を道のり全体に結び付ける。 パートタイムのプロトタイプ時代に妥当だった配分が、2年後には間違っているように感じられることがあります。チームがそれに備えるための手段が、ベスティングです。
- 後の採用のための余地を残す。 初期の従業員やアドバイザーも持分を望み、通常は従業員向けオプションプールから付与されます。創業者は、そのプールができる前ではなく、できた後に何を所有するのかを確認すべきです。
創業者のベスティングとリバースベスティング
ベスティングとは、創業者が時間をかけて、株式を保有し続ける権利を獲得することです。前述のY Combinatorのガイダンスによると、典型的な設定は、1年の「クリフ」付きの4年間のベスティングです。最初の1年のうちに去れば何も持たずに去ることになり、1年の時点で25%がベスティングされ、その後は毎月、総数の48分の1がベスティングされます。
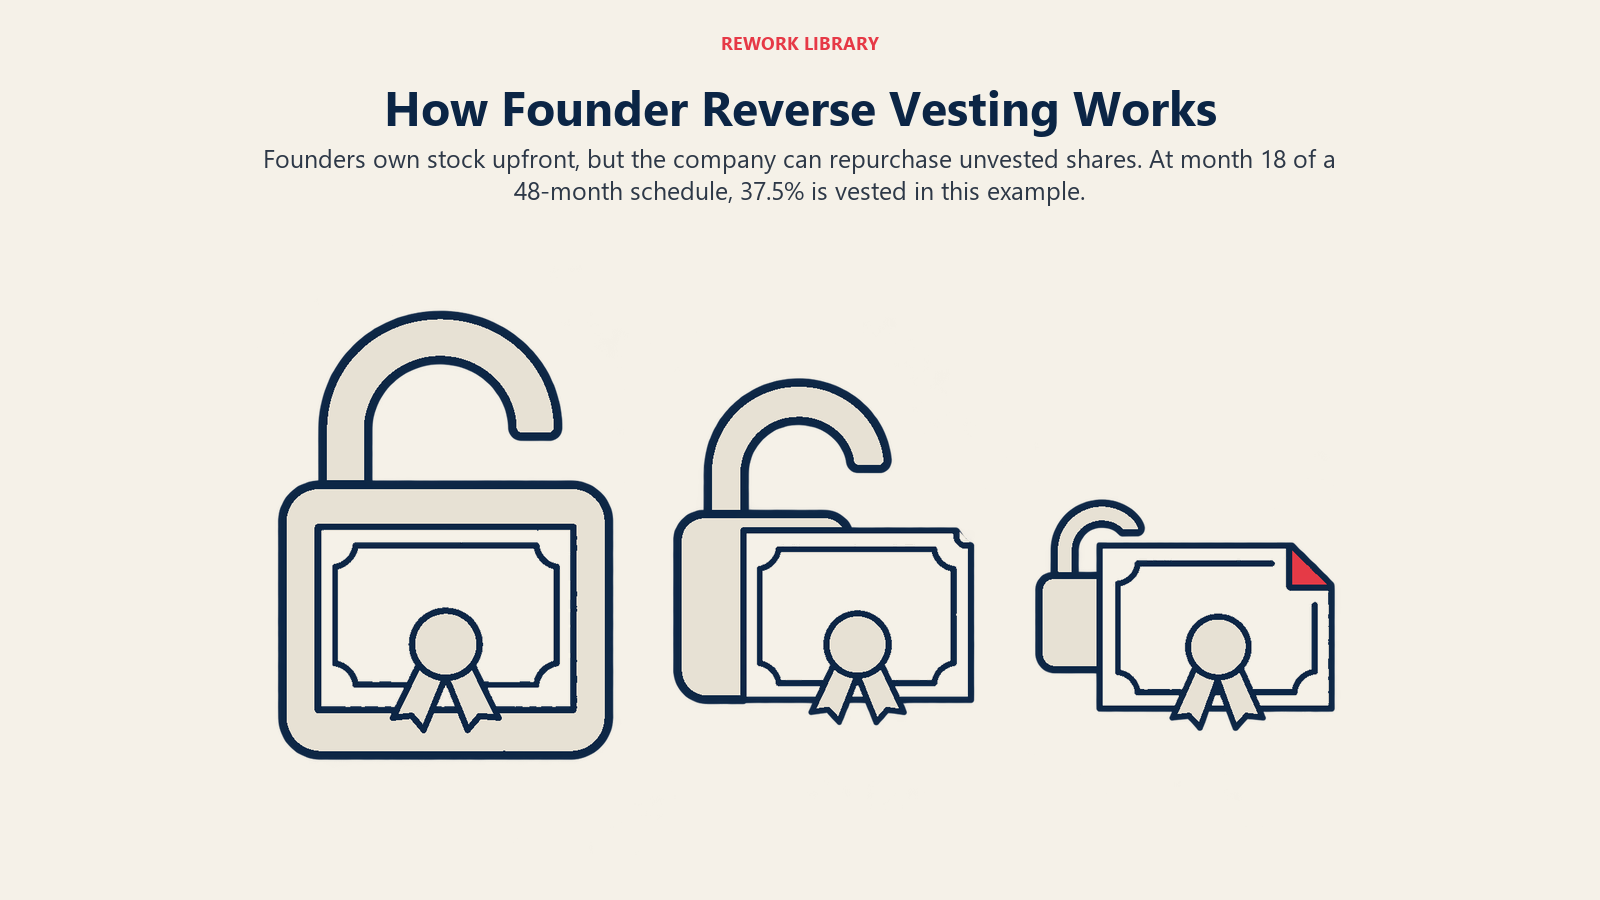
説明用の例を挙げます。2人の共同創業者が、それぞれ4,000,000株を、1年のクリフ付きの標準的な4年間のスケジュールで保有しています。1人が18か月目に去ります。
- ベスティング済みの株式:18 / 48 = 37.5%、つまり1,500,000株。
- 未ベスティングの株式:4,000,000 - 1,500,000 = 2,500,000株。
- 会社は、その2,500,000株を創業者の当初の購入価格で買い戻すことができ、株式は未発行株式のプールに戻ります。
去る創業者は、1,500,000株を保有し続けます。ベスティングがなければ、4,000,000株すべてを保有し続け、残った創業者は、去った人のために価値を築くことになってしまいます。
創業者の中には、すでに行った仕事を考慮してもらうよう交渉する人もいます。たとえば、ベスティングの開始日を、法人設立日ではなく、チームが一緒に働き始めた日にするといったことです。投資家は資金調達の際、創業者に持分の一部を再ベスティングするよう求めることが多いため、既存のスケジュールがどうなっているかを把握しておく価値があります。
アクセラレーション:シングルトリガーとダブルトリガー
アクセラレーションとは、通常は会社の売却といった定められた出来事が起きたときに、未ベスティングの株式が早期にベスティングされることです。Cooley GOによる2種類の解説ガイドPulling the Trigger(s)は、次のように説明しています。
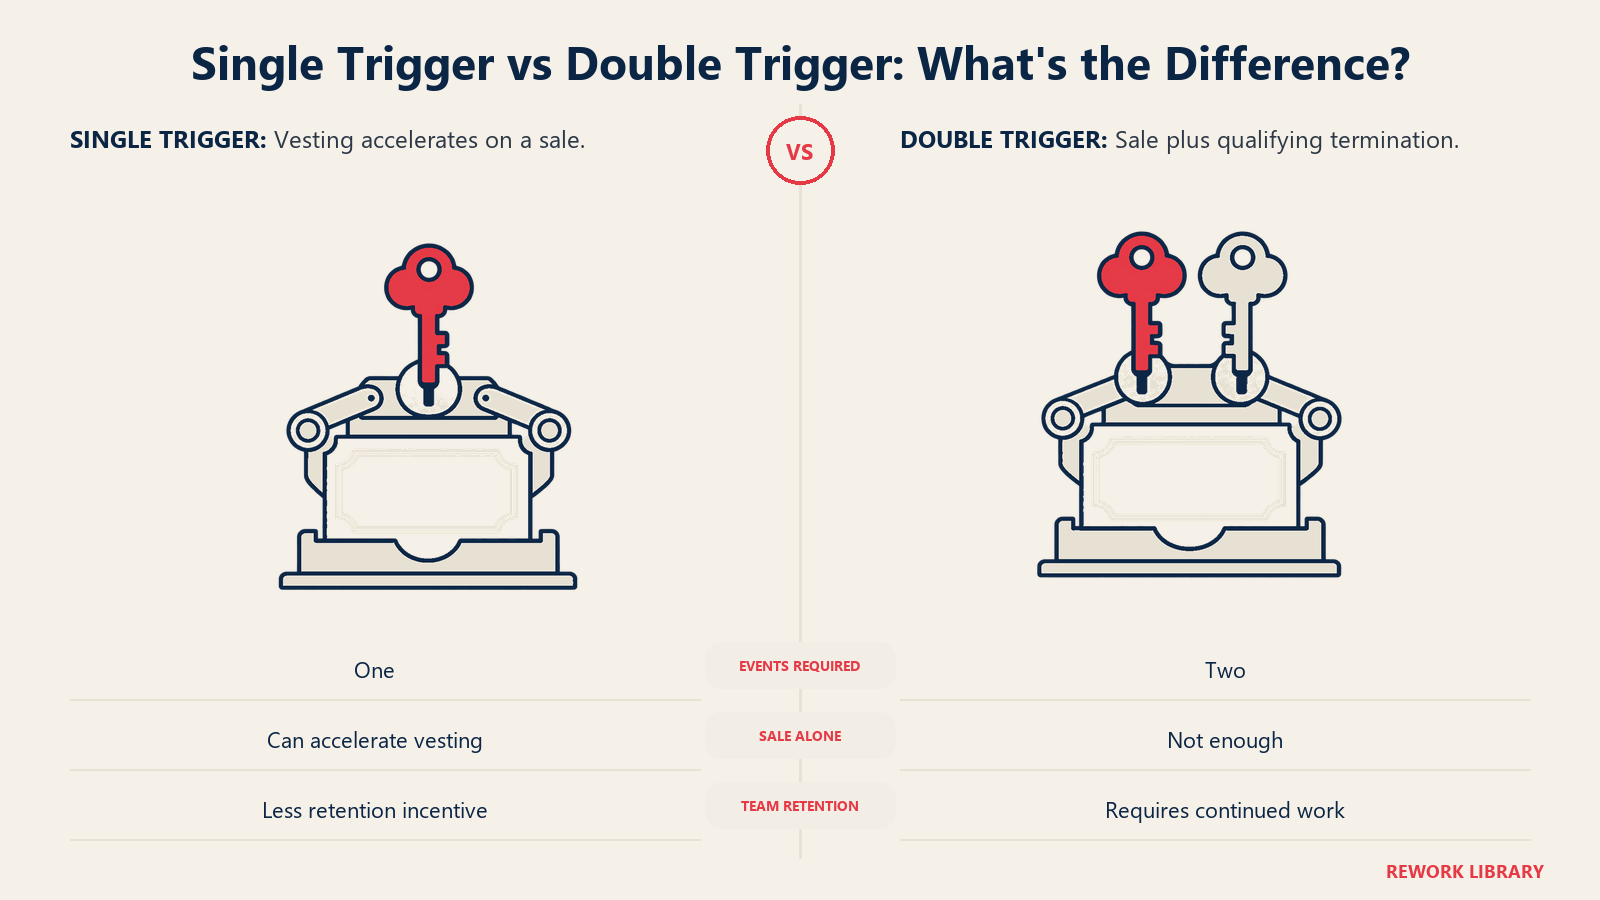
- シングルトリガー・アクセラレーションは、会社の売却という1つの出来事で発生します。取引が完了すると、成功した結果に貢献したことへの報酬として、未ベスティングの株式の一部または全部がベスティングされます。
- ダブルトリガー・アクセラレーションは、2つの出来事、つまり売却と、それに続く正当な理由のない非自発的な解雇を必要とします。Cooleyは、これをより一般的な構造だと説明しています。その論理は、買収側が主要メンバーを解雇した場合に安全網を与えつつ、取引後も働き続けることを求めるというものです。
Cooleyはまた、オプションに対するダブルトリガーの保護は、買収側が未ベスティングのオプションを引き継ぐ場合にのみ機能するが、それが常に起きるわけではないと指摘しています。
どちらもすべてのチームに最適というわけではありません。シングルトリガーは創業者を安心させますが、チームに残ってほしい買収側は懸念します。ダブルトリガーが通常の妥協点です。何に合意するにせよ、正確なトリガー、アクセラレーションされる割合、期間の制限は、株式購入契約に明記してください。
83(b)選択(米国のみ)
83(b)選択は、未ベスティングの株式を保有する創業者にとって重要な、米国連邦税の申告です。これを行わないと、IRSは一般に、ベスティングされるたびに、各ベスティング日の価値に基づいて株式に課税します。会社が価値を持つようになれば、売却できない株式に対して多額の税金を払うことになりかねません。
83(b)選択を提出すると、代わりに、株式の価値と支払った金額の差額に対して、移転時に一度だけ課税されます。創業者が公正市場価値で株式を購入するのであれば、その差額は通常ゼロかそれに近い額です。この点の税務ルールは専門的なので、この段落は助言ではなく、概要として扱ってください。
覚えておくべきポイントは次のとおりです。
- 期限は30日。 規則は、選択は財産が移転された日から30日以内に提出しなければならないと定めています。Cooley GOの用語集も同じことを述べており、ベスティングの対象となる持分を取得してから30日以内に提出した場合にのみ、選択は有効になります。
- 前倒しで提出できる。 同じ規則は、選択を移転日より前に提出できると定めています。
- 取り消すのは難しい。 選択は、長官の同意がある場合を除き、撤回できません。規則はその同意を事実の誤認がある場合に限り、請求期間は60日と定めています。その後に株式の価値が下がったことは該当しません。
- IRSがガイダンスを公表している。 Rev. Proc. 2012-29は、使用できるが必須ではない選択のサンプル文言を提供しており、IRSには選択用の書式もあります。提出の方法と場所については、最新のIRSの指示を確認してください。
米国外にいる場合は、ここに書かれていることが当てはまると思い込まないでください。多くの国では、株式の発行とベスティングの課税方法が異なり、同等の選択制度がない国もあります。
共同創業者が去るとき
退職は、まさにベスティングが想定している状況であり、その後どうなるかは書類次第です。
- クリフの前に去る。 1年のクリフの下では、創業者は未ベスティングの株式をすべて失い、会社はそれを買い戻すことができます。実際には、何も持たずに去ることを意味します。
- クリフの後に去る。 創業者はベスティング済みの部分を保有し続け、会社は18か月目の例のように、残りを買い戻すことができます。
- ベスティング済みの株式は残る。 去る創業者は、書類に別段の定めがない限り、その株式の議決権と経済的権利を持つ株主であり続けます。これに驚くチームは多く、株式を発行する前に、スケジュールと買い戻しの条件をよく考えるべき理由の一つです。
- 会社が先買権を持つ場合がある。 定款と株式購入契約によっては、創業者のベスティング済み株式をその後売却する際に、会社が先買権を持つことがあります。
グッドリーバー・バッドリーバー条項は、創業者が去った理由によって取り扱いを変えるもので、市場によって一般的かどうかが異なります。自社の書類にその条項がない場合は、状況が起きる前に、それを望むかどうかを決めてください。
ラウンドを通じて創業者の持分はどう変わるか
創業者の持分比率は、新株が発行される資金調達のたびに下がります。これは株式の希薄化と呼ばれ、間違いではありません。重要なのは、創業者の持分の総価値が、比率の縮小より速く成長することです。ラウンドでどれだけ希薄化されるかは、プレマネーとポストマネーのバリュエーションによって決まります。
下の表は説明用の計算であり、いかなる調査や実在の企業のデータでもありません。2人の共同創業者が、他の株主なしで50対50に配分しています。シードでは、新規投資家が20%を取得し、10%のオプションプールが作られるため、創業者の合計は70%になります。シリーズAでは、新規投資家が20%を取得し、プールはラウンド後の会社の5%分が追加で補充されるため、既存の保有者は0.75倍になります。
| ステージ | 創業者の合計 | 創業者1人あたり(50対50) | その他 |
|---|---|---|---|
| 法人設立 | 100% | 50% | 0% |
| シード後 | 70% | 35% | 投資家20%、プール10% |
| シリーズA後 | 70% x 0.75 = 52.5% | 26.25% | シード投資家15%、シリーズA 20%、プール7.5% + 5% = 12.5% |
シリーズA後のプールの数字は、シードのプール10%に0.75を掛けたもの(7.5%)に、新たな5%の補充分を加えたものです。シード投資家は20%から15%(20% x 0.75)になります。列の合計は一致します。52.5 + 15 + 20 + 12.5 = 100。
既存の投資家が後のラウンドで自分の比率を維持したい場合は、プロラタ権を使うことがあり、これは発行される株式に対する、もう一つの請求権になります。
知的財産の譲渡
創業者持分に意味があるのは、会社が、事業の土台となるものを所有している場合だけです。創業者は、株式を受け取る際に、コード、デザイン、ドメイン名、過去の成果物を含め、事業に関連するあらゆる知的財産を会社に譲渡する契約に署名すべきです。投資家はデューデリジェンスでこれを日常的に求めますし、たとえば法人設立前に書かれて譲渡されていないコードのような抜け漏れは、ラウンドを遅らせたり頓挫させたりしかねません。弁護士に依頼すれば、設立時にわずかな費用で解決できるのが普通です。
関連記事
