ブリッジラウンドとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ブリッジラウンドとは、次のマイルストーンや次のプライスドエクイティラウンドに到達するまでの資金を会社に提供する、短期の資金調達です。通常は本格的なラウンドより小規模で、短期間で調達され、プライスド株式ではなく転換社債(コンバーティブルノート)やSAFEといった転換型の手段で組成されます。
名前のとおりの役割を果たします。直近のラウンドで得た資金があるものの、新しい投資家が見たがる数字に届くまでには足りず、そのすき間を埋めるためにブリッジを使います。重要な問いはただ一つ、「どこへ向けたブリッジか」です。行き先が明確なブリッジは、賢く低コストな選択になり得ます。行き先のないブリッジは、先送りにすぎません。
ブリッジラウンドの仕組み
通常のプライスドラウンドでは、バリュエーションを決め、新株を発行し、クローズまでに数週間から数か月かかることも珍しくありません。ブリッジはその大半を省きます。手段が転換型であるため、会社と投資家は今日の時点でバリュエーションに合意する必要がありません。代わりに、調達した資金が後日(通常は次のプライスドラウンドで)どのようにエクイティへ転換されるかを定める条件に合意します。
典型的な流れは次のとおりです。
- 会社は、次のラウンドが現実的にクローズする前にランウェイが尽きると気づきます。
- 事業をすでに理解していて素早く動ける既存投資家に、まず打診します。
- 金額、手段、ディスカウント、バリュエーションキャップ、利息、満期日といった条件を決めます。
- 資金は数日から数週間で着金し、必要な法務作業はプライスドラウンドよりはるかに少なく済みます。
- 次のプライスドラウンドでブリッジは株式に転換され、多くの場合、新規投資家が支払う価格よりも有利な価格になります。
ブリッジは別の形でも生まれます。会社は、直近のラウンドを小規模かつ迅速に延長する形(「シード・エクステンション」「Series A-1」)で、同じ投資家または新しい投資家から、元のラウンドと同じ価格で資金を調達できます。プライスドではあっても、機能としてはやはりブリッジです。
主な手段
ブリッジの大半は、次の4つの構造のいずれかを使います。それぞれ仕組みが異なり、創業者が注意すべき点も異なります。
| 手段 | 内容 | 主な条件 | 最大の注意点 |
|---|---|---|---|
| 転換社債(コンバーティブルノート) | 次のラウンドでエクイティに転換される借入 | 利率、満期日、ディスカウント、キャップ | 負債であるため満期日があり、転換も返済もできない場合は返還を求められることがある |
| SAFE | 利息も満期もなく、投資家に将来の株式を与える契約 | バリュエーションキャップ、ディスカウント、MFN | キャップの異なる複数のSAFEが積み重なると、想定以上に創業者の持分が希薄化することがある |
| プライスド・エクステンション | 同じシリーズの株式を同じ価格で追加発行する | 1株あたり価格、金額 | 全員が受け入れるバリュエーションが必要なため、合意に時間がかかり難しい |
| ベンチャーデットまたはリボルビング・ライン | 貸し手からの借入で、ワラントが付くこともある | 利息、コベナンツ、ワラント・カバレッジ | 資金繰りが苦しいうちに返済義務が発生する |
SAFEについては、Y Combinatorが標準書式と平易な言葉による定義を公開しています。そこでは、ポストマネーSAFEを、バリュエーションキャップが投資実行後の会社の評価額であるものと説明しています。バリュエーションキャップは、SAFEが株式に転換される最高のバリュエーションと定義され、ディスカウントは、次のプライスドラウンドの投資家が支払う価格より低い価格とされています(たとえば20%のディスカウントは、SAFEの保有者が新規投資家より20%安く支払うことを意味します)。また、MFN SAFEは、キャップもディスカウントもなく、後から発行されるSAFEの条件を自動的に引き継ぐものと説明されています。転換社債に固有の仕組みについては、転換社債をご覧ください。
ディスカウント、キャップ、ワラントの条件
ブリッジが資金提供者にとってどれだけ有利になるかは、3つの要素で決まります。
ディスカウント。 ブリッジの投資家は、新規投資家が支払う価格より一定の割合だけ低い価格で転換します。20%のディスカウントであれば、ラウンド価格の80%で株式を取得できます。ブリッジのディスカウントは、新しいリード投資家より早い段階で、より大きなリスクを取って資金を入れることへの投資家の報酬です。
バリュエーションキャップ。 キャップは、ブリッジの転換に用いるバリュエーションの上限を定めます。次のラウンドの評価額がキャップを上回る場合、ブリッジは会社の価値がキャップ相当しかないものとして転換されます。投資家は通常、ディスカウント価格とキャップ価格のうち、自分にとって有利な方を受け取ります。
ワラント。 一部のブリッジ、特に後期ステージの投資家によるインサイダー主導のものでは、ワラント(後日、決められた価格でさらに株式を購入できる権利)が加わります。ワラントは、ディスカウントとキャップに上乗せされるアップサイドです。デット型のブリッジでは珍しくないため、創業者は署名の前に、キャップテーブルにワラントを織り込んだモデルを作るよう求めるべきです。
転換社債の利息は通常、現金ではなく転換時に株式で支払われるため、これも希薄化を増やします。
具体例(説明用)
これは単純化した計算であり、実在の企業のデータではありません。
あるスタートアップの預金残高が$600,000で、毎月$150,000を消費しているとします。ランウェイは4か月です。直近のプライスドラウンドはシードラウンドで、Series Aの投資家が求める売上のマイルストーンに到達するには、あと約6か月が必要です。創業者は、既存投資家から$500,000のブリッジを、ディスカウント20%、バリュエーションキャップ600万ドルの転換社債で調達します。
- 新たな現金でランウェイが延びます。$1,100,000を月$150,000で割ると約7.3か月です。6か月のマイルストーンにわずかな余裕を持って届きます。
- 6か月後、スタートアップはプレマネー評価額1,000万ドルでSeries Aをクローズします。単純化のため、キャップはプレマネーのキャップとして扱い、発生した利息は無視します。
- ディスカウント価格はラウンド価格の80%で、投資家は実質的に800万ドルのバリュエーションで転換することになります。
- キャップ価格は、600万ドルを1,000万ドルで割った、ラウンド価格の60%です。これは投資家にとってディスカウントより有利です。
- ノートはキャップで転換されます。$500,000で、Series Aの価格なら$833,000で買える株式と同じ数の株式を取得します。
創業者は、マイルストーンに届くランウェイの延長を手に入れました。その代償として、新しい価格で$500,000をそのまま投資してもらった場合と比べ、約$333,000の価値が余分にブリッジの投資家に渡りました。ブリッジにワラントや利息も付いていれば、コストはさらに増えます。これがトレードオフです。今は速さと摩擦の少なさを得て、あとでより大きな希薄化を受け入れるのです。価格と持株比率の関係についてのより広い説明は、バリュエーションをご覧ください。
重要なポイント:ブリッジラウンド
- ブリッジラウンドは、ランウェイを延ばすか、マイルストーンに到達するために、プライスドラウンドの間に調達される資金です。
- 一般的な手段は、転換社債、SAFE、プライスド・エクステンション、ベンチャーデットです。
- ディスカウント、バリュエーションキャップ、ワラントが、ブリッジが創業者にとってどれだけ希薄化のコストになるかを決めます。
- インサイダー主導のブリッジは速い一方で、なぜ外部の投資家が参加しなかったのかと新しい投資家に問われる可能性があります。
- ブリッジが機能するのは、その資金で到達する具体的なマイルストーンを会社が示せる場合だけです。
- 条件は法域によって異なります。署名の前に、弁護士に書類を確認してもらってください。
インサイダー主導と新規投資家主導のブリッジ
誰がブリッジに資金を出すかによって、ブリッジの受け止められ方も交渉の進め方も変わります。
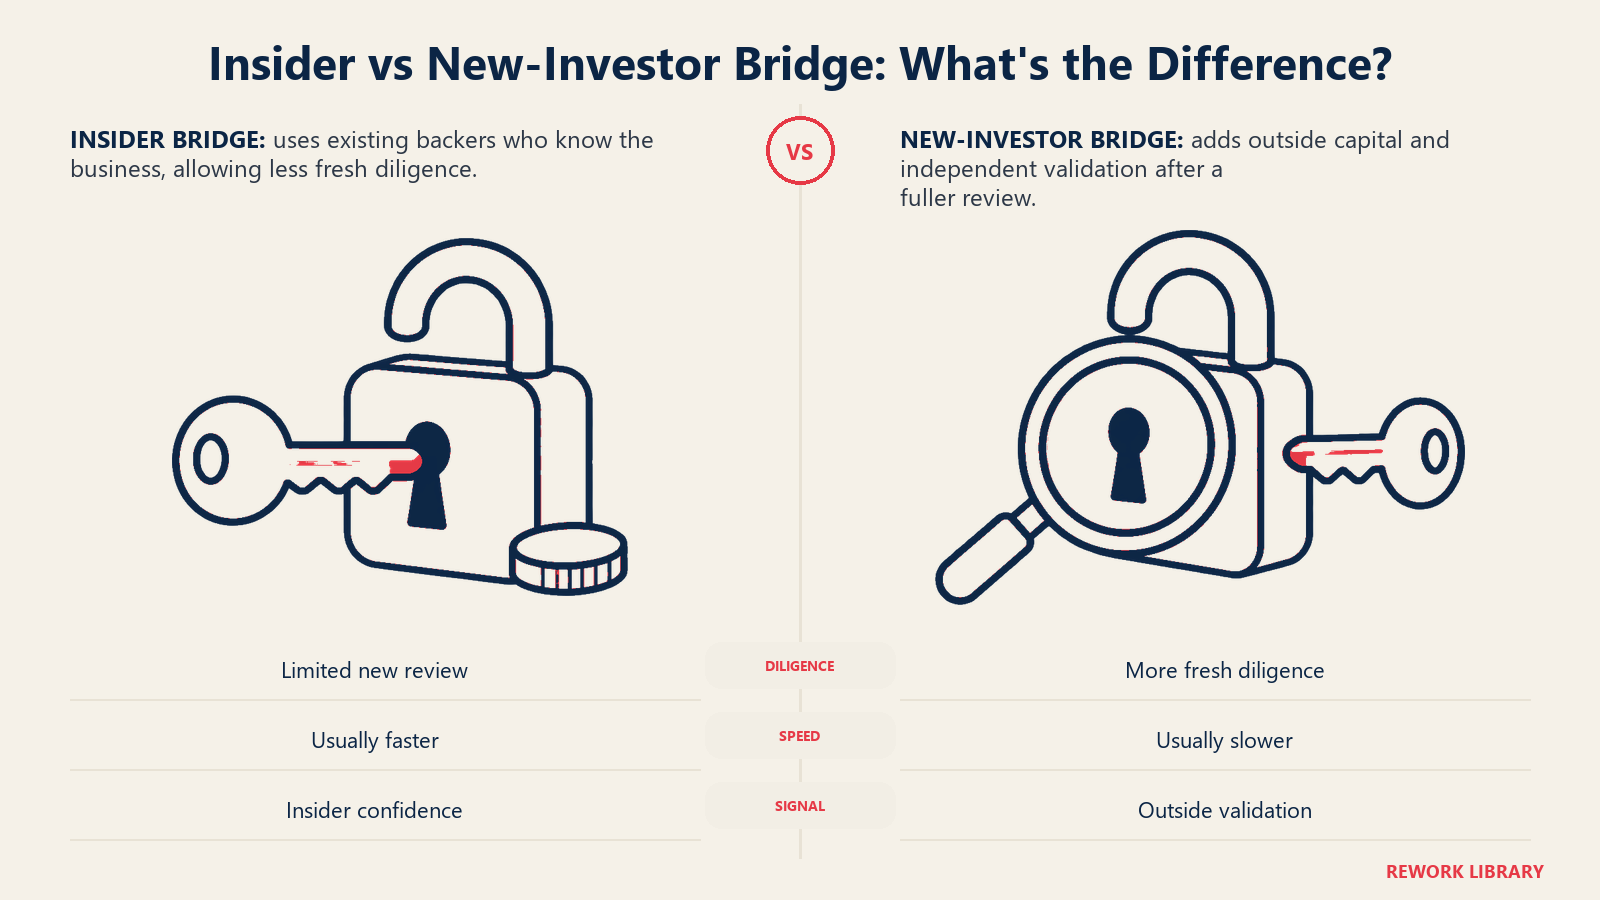
インサイダー主導のブリッジは、既存投資家(多くは前回ラウンドのリード)から出ます。クローズが早く、デューデリジェンスもほとんど要らず、条件も通常はシンプルです。欠点はシグナリングです。将来の投資家は、インサイダーが最低限しか出していないのではないか、参加を断ったインサイダーがいたのではないかと尋ねるでしょう。全員がプロラタで出資するブリッジは、一人の投資家だけが資金を出し、他が見送るブリッジよりも良いストーリーを語ります。
新規投資家主導のブリッジは、新しい資金と新しい視点をもたらします。時間がかかり、より多くのデューデリジェンスが必要で、難しい局面で参加することから、新規投資家はより厳しい条件(低いキャップ、大きなディスカウント)を求めがちです。それでも、新規投資家がブリッジを選ぶことは外部からの本物の裏づけであり、インサイダーだけのブリッジにはそれを与えられません。
混合型のブリッジは両者を組み合わせたもので、多くの場合、最も強いシグナルになります。外部の投資家が条件を決め、インサイダーがそれに続く形は、「インサイダーが会社を支えているだけ」という見方を避けられます。
いずれの場合も、条件は参加する全投資家に同じ条件で提示すべきです。人によってキャップが異なると公平性の問題が生じ、転換の計算も煩雑になります。
どこへ向けたブリッジか
あらゆるブリッジに最も有効な規律は、その行き先を書き出すことです。ブリッジはどこかで終わらなければならず、一般的な行き先は4つあります。
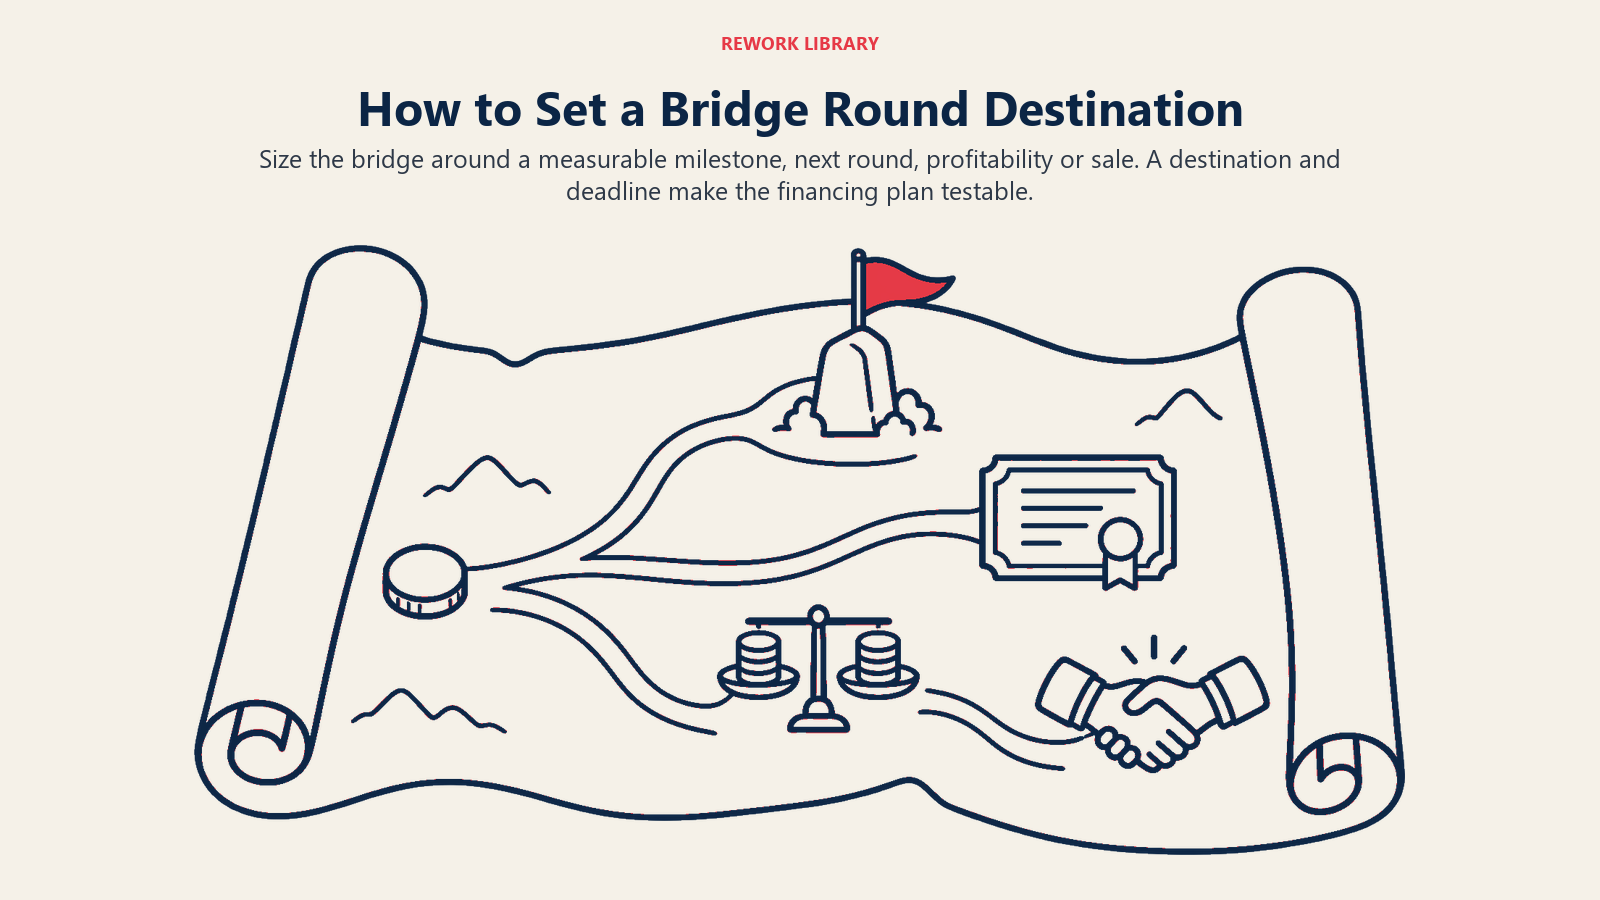
| 行き先 | ブリッジが達成すべきこと | 起こり得る問題 |
|---|---|---|
| マイルストーン | より良いバリュエーションを引き出す、具体的で測定可能な目標(たとえば売上水準やプロダクトのローンチ)に到達する | マイルストーンが動く、または市場がそれを気にしなくなる |
| 次のプライスドラウンド | ラウンドがクローズするまでの期間をカバーする | ラウンドが想定より長引き、2回目のブリッジが必要になる |
| 黒字化 | 損益分岐点に到達し、外部資本が不要になる | コスト削減が遅すぎる、または損益分岐点の前に成長が止まる |
| 売却 | 買収プロセスが終わるまで会社を存続させる | 買い手が、会社の資金が尽きるのを待つ |
マイルストーンへ向けたブリッジが、最も健全な形です。「市場が回復したとき」へ向けたブリッジは、うまくいったかどうかを判断する手立てがないため、最もリスクの高い形です。黒字化が計画である場合は、期待に頼るのではなく、ユニットエコノミクスとキャッシュフローがそれを裏づけている必要があります。
シグナリングのリスク
ブリッジは、創業者が意図するかどうかにかかわらず、シグナルを発します。新しい投資家は、ブリッジを次の3つのいずれかとして読み取ります。
- 健全な延長。 会社は順調で、より大きな数字に届くために数か月を足したいと考えている。
- 経営の苦境。 会社が計画に届かず、ブリッジで延命している。
- インサイダーの確信。 既存投資家が会社を最もよく知っており、さらに賭けている。
同じブリッジでも、見せ方次第でこの3通りのどれにも読まれ得ます。マイルストーン、これまでの数字、インサイダーが投資する理由を説明する創業者は、物語を自分でコントロールできます。沈黙する創業者は、それを投資家の手に渡してしまいます。
本当の危険信号は、繰り返されるブリッジです。1回のブリッジは普通のことです。最初のブリッジをカバーするための2回目のブリッジは、計画がうまくいっていないことを示唆し、次の投資家はそのリスクを織り込んで価格をつけるでしょう。ときにはダウンラウンドや、厳しく交渉された構造を通じてです。
ランウェイとバーンとの関係
ブリッジはランウェイのためのツールです。計算は単純で、ランウェイは現金を月々のバーンレートで割ったものです。ブリッジは現金の側を増やします。ただし、バーンが管理下にある場合にのみ役立ちます。ブリッジを使い続けてよいという許可のように扱う創業者は、6か月後にまた別のブリッジが必要になります。
有益な目安は、ブリッジの規模を不安ではなくマイルストーンに合わせることです。逆算してください。目標に到達するまで何か月かかるか、そのあとの資金調達にどれだけかかるか、バッファーはどれくらいか。その金額を調達し、それ以上は調達しないことです。必要以上を悪い条件で調達するのはコストが高くつきます。必要より少なければ、2回目のブリッジが必要になります。
ブリッジと合わせてバーンを削減する創業者もおり、同じ資金がより長く持つようになります。会社が単なる生き残りではなく成果を見据えて経営していることを示すため、これは通常、投資家への良いサインになります。
よくある失敗と創業者が注意すべき点
- 行き先がない。 書面のマイルストーンと期日がないままブリッジを調達する。
- 手段が多すぎる。 キャップの異なるSAFEとノートを積み重ね、次のラウンドで初めて希薄化に気づく。署名の前にキャップテーブルをモデル化し、効果を確認するためにキャップテーブル管理ソフトウェアの利用も検討してください。
- 満期日の見落とし。 転換社債は期限が来ることがあります。その時点で転換されていなければ、保有者は返済または延長を求めるかもしれません。
- 不平等な条件。 全員に伝えないまま、投資家ごとに異なるキャップやディスカウントを与える。
- ブリッジを隠す。 新しい投資家は必ず知ります。開示し、説明し、計画を示してください。
- 壊れたモデルの対症療法にする。 根本的な収益構造が機能していなければ、ブリッジは問題を先送りするだけです。
- 法務レビューの省略。 ブリッジの書類は単純に見えて、支配権や希薄化に実際の影響を及ぼします。条件や規則は法域によって異なるため、弁護士に確認してもらってください。
資金調達の全体像、およびブリッジが資本計画全体の中でどう位置づけられるかについては、戦略的な資金調達ガイドをご覧ください。
ブリッジと近い用語の比較
| 用語 | ブリッジとの違い |
|---|---|
| プライスドラウンド | バリュエーションを決め、新株を発行する。ブリッジはバリュエーションを先送りする。 |
| エクステンション | 同じシリーズを同じ価格で追加する。ブリッジと呼ばれることが多いが、プライスドである。 |
| ダウンラウンド | 以前より低いバリュエーションでのプライスドラウンド。ブリッジはそこへつながることも、避けることもある。 |
| 転換社債(コンバーティブルノート) | 手段の一つ。ブリッジは目的であり、ノートはそれを実現する方法の一つ。 |
| ベンチャーデット | 現金で返済する借入金。ブリッジは通常、エクイティに転換される。 |
関連記事
