ストックオプションとRSUの主な違い
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
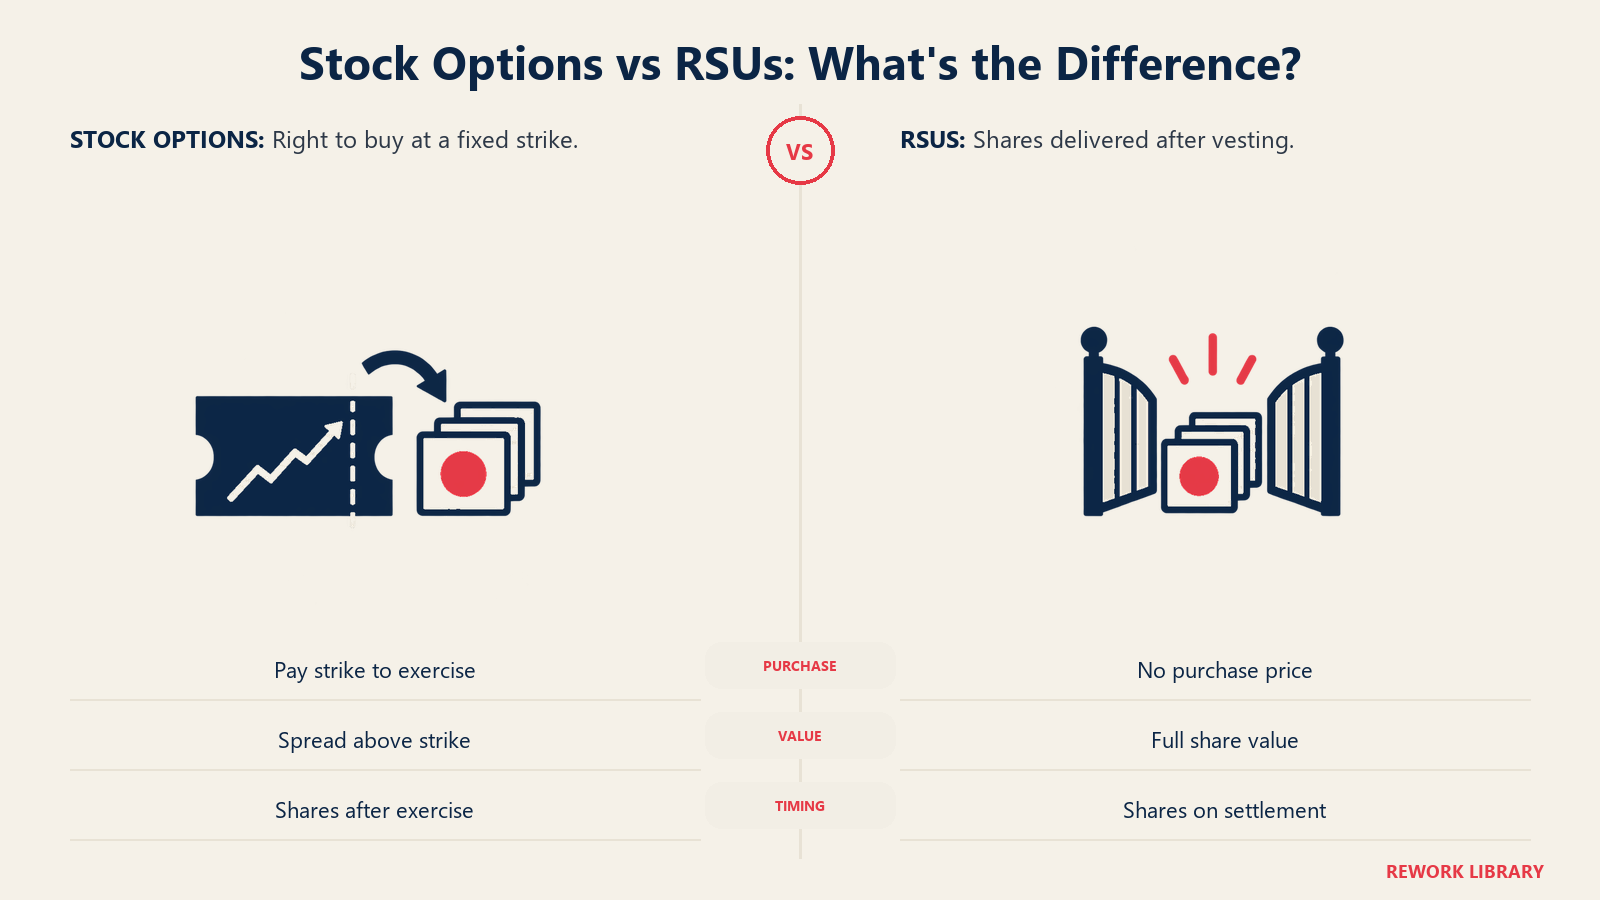
ストックオプションとは、一定数の会社の株式を、行使価格(ストライクプライス)と呼ばれる固定の価格で購入できる権利です。制限付株式ユニット(RSU)とは、ベスティング条件が満たされた時点で、株式(場合によってはその現金相当額)を交付するという約束です。購入価格はありません。CooleyのIPO実務は、RSUをベスティング条件の充足時に株式を交付(「決済」)するよう設計されたものと説明しています。
この1つの違いが、ほぼすべてを左右します。付与された権利にどれだけの価値があるか、保有するのにどれだけのコストがかかるか、税金がいつ発生するか、そして会社の種類によってどちらが選ばれるのか、といった点です。
これは参考資料であり、法務や税務の助言ではありません。税制や証券法は国、プラン、案件によって異なるため、実際の付与については、弁護士と税理士に確認してもらってください。
並べて比較
以下の表は、米国で一般的なパターンを示しています。実際の条件は、各社のプランと付与契約によって決まります。
| ストックオプション | RSU | |
|---|---|---|
| 得られるもの | 固定の行使価格で株式を購入する権利 | ベスティング条件が満たされた時点で株式(または現金)を交付するという約束 |
| 取得のコスト | 行使するには行使価格を支払う | 購入価格はなく、税金は一般に決済時に発生する |
| 株価が行使価格を下回った場合の価値 | 得られるものはなく、オプションは「アンダーウォーター」の状態となり、行使しない | 現在の株価分の価値が残る(超えるべき行使価格がないため) |
| 株価が上昇した場合の価値 | 利益は株価と行使価格の差額のみ | 交付されたすべての株式について、株価の全額 |
| 米国の課税のタイミング | ISO:付与時にも行使時にも、一般に通常の所得税はかからない(AMTの可能性あり)。NSO:価値が容易に算定できない場合、一般に行使時のスプレッドに課税される | 一般に、決済時に株式が交付されたときに課税される |
| 典型的なステージ | 初期段階の非公開企業 | 後期段階の非公開企業と上場企業 |
| 株式の使用量 | 同じ意図した価値に必要な株式は通常少ない(スプレッドだけが価値になるため) | 1ユニットが株式1株分の価値を持つため、付与あたりに通常より多くの株式が必要 |
オプションの仕組み
オプションは時間をかけてベスティングされ、保有者はベスティング済みのオプションを株式に換えるために行使価格を支払います。WilmerHaleは、業界標準のスケジュールを、1年のクリフを伴う4年間(1年後に25%がベスティングされ、残りの3年間は月ごとにベスティングされる)と説明しています。この記事は創業者の株式を扱ったものですが、従業員へのオプション付与も、似たパターンに従うことが多いです。仕組みについては、ベスティングスケジュールをご覧ください。
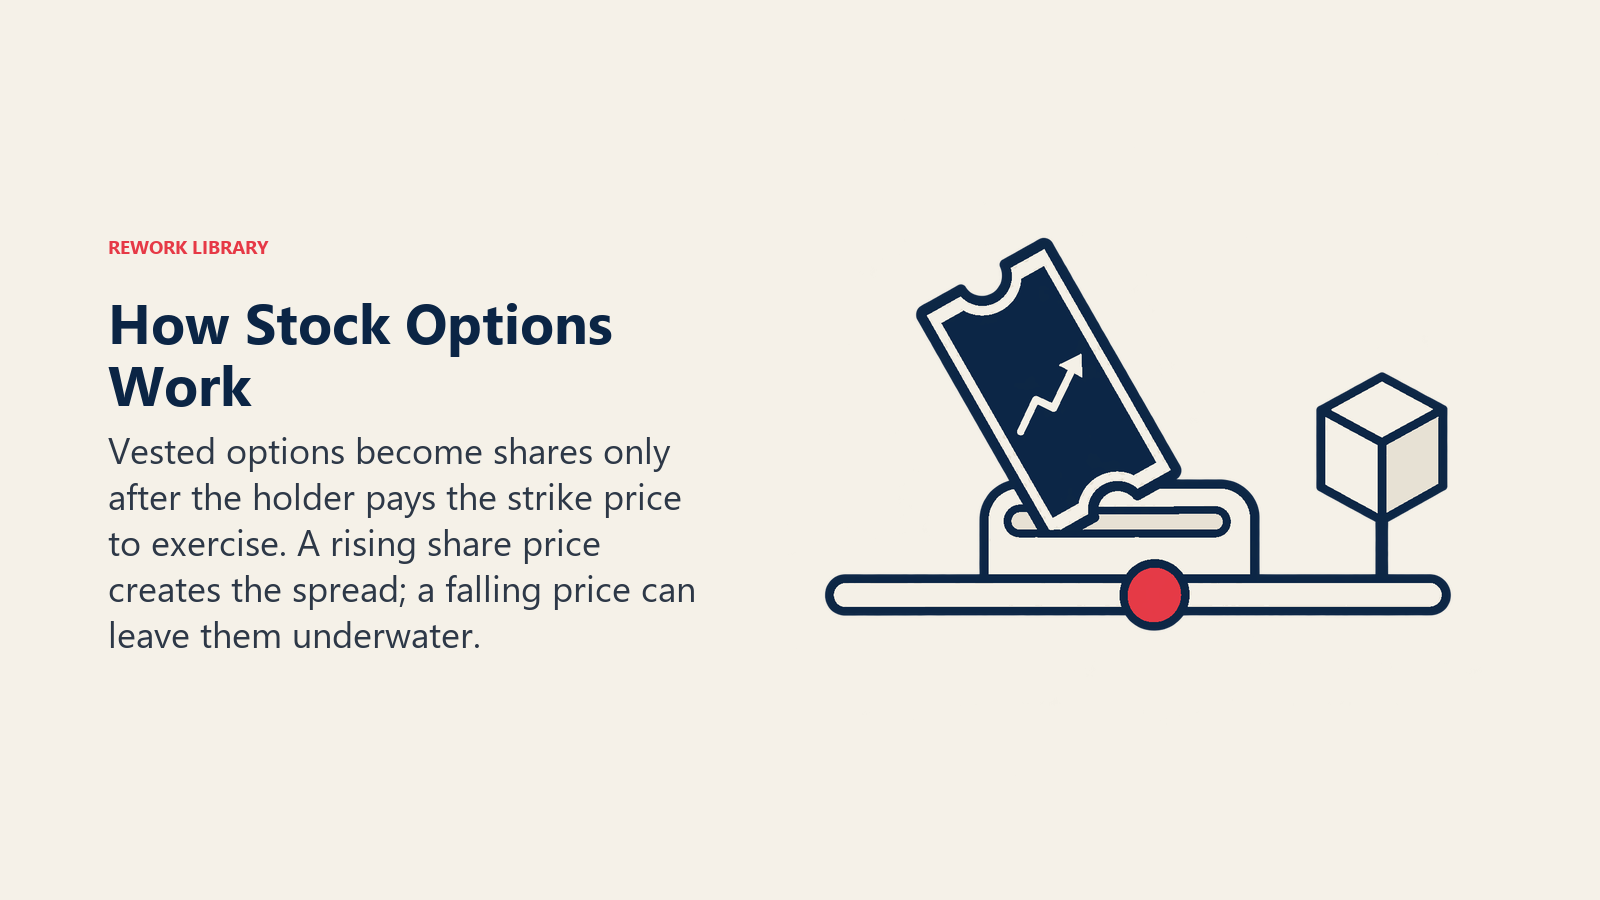
行使価格は自由に決められるものではありません。非適格オプションが米国の繰延報酬ルールの適用外であり続けるためには、26 CFR 1.409A-1により、行使価格が付与日の対象株式の公正市場価値を下回ってはならないとされています。そのため、非公開企業は通常、付与の前に普通株式について独立した評価を受けます。409A、ISOとNSOの違い、プールの規模については、従業員向けオプションプールの記事で詳しく取り上げています。
保有者側には、2つのコストがあります。
- 行使のための現金。 購入するすべての株式について行使価格を支払い、さらに課される税金も支払います。
- 退職後のカウントダウン。 インセンティブ・ストックオプションについては、26 U.S.C. 422(a)(2)により、付与から行使の3か月前まで、常に従業員であったことが要件とされています。実際には、ISOとしての地位を保つには、退職後およそ3か月以内に行使する必要があるということです。非適格オプションについては、プランが独自の期間を定められます。
RSUの仕組み
RSUには行使価格がなく、行使する手続きもありません。ベスティング条件が満たされると、会社は株式を交付して権利を決済します。CooleyのIPO実務は、税金は一般に決済時に発生すると指摘しています。
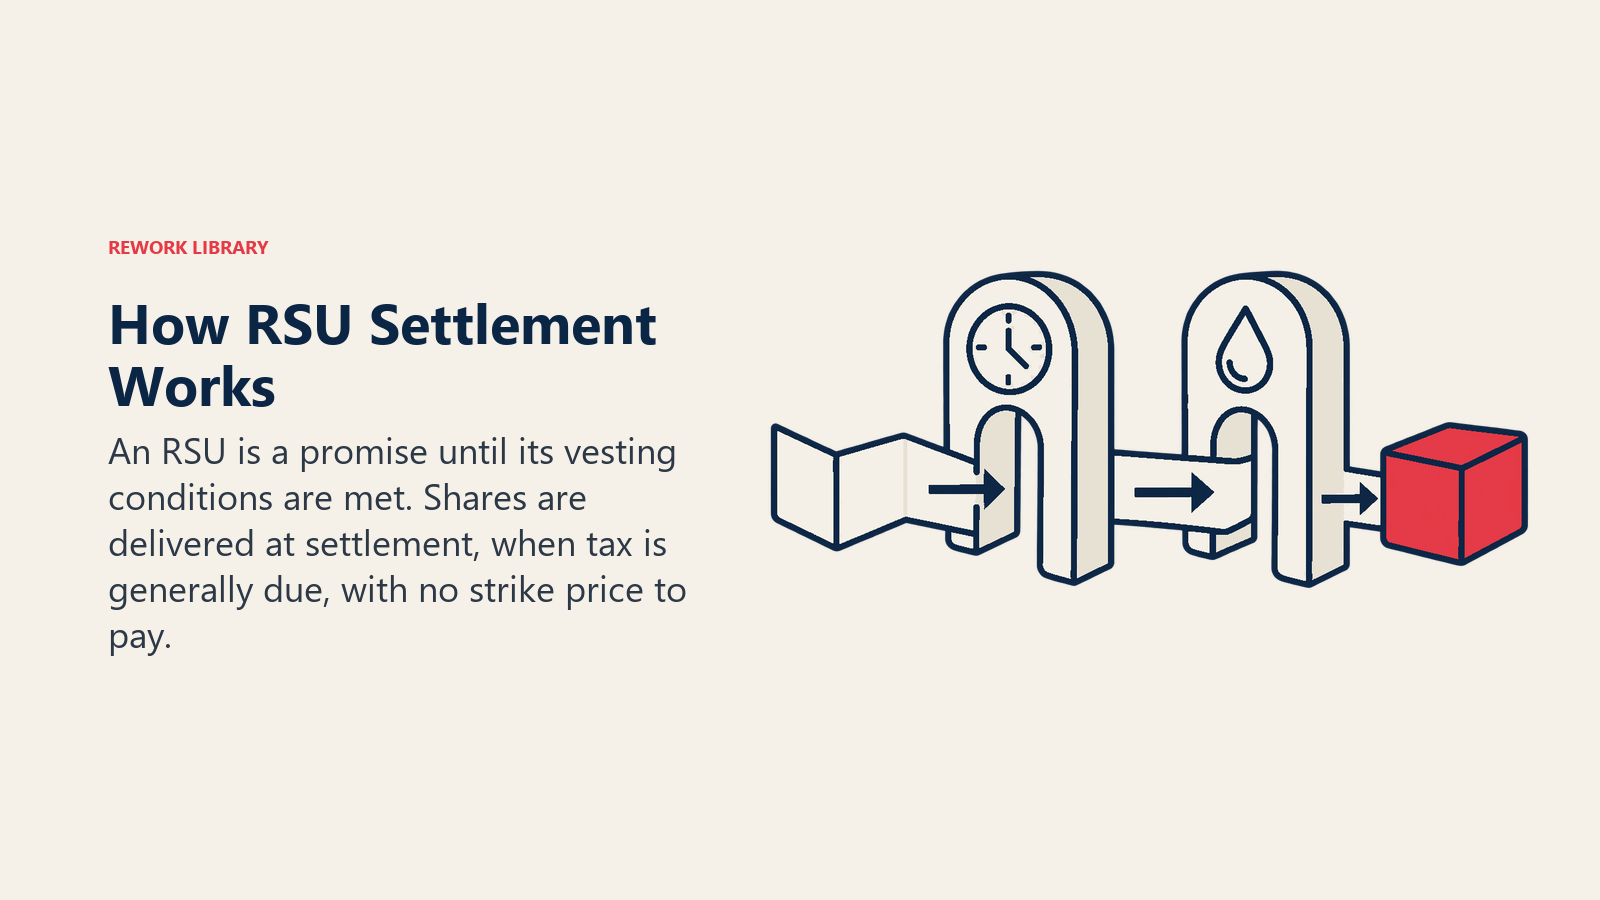
米国財務省のセクション83規則が、このタイミングを理解する助けになります。26 CFR 1.83-3(e)は、「財産」には、将来金銭や財産を支払うという、資金手当ても担保もない約束は含まれない、としています。RSUは株式が交付されるまではそのような約束にあたるため、課税の発生は一般に交付まで待たれます。呼び名がどうであれ、個別の権利にどう課税されるかはその条件によって決まるため、プランを確認してください。
非公開企業のダブルトリガーRSU
非公開企業のRSUには、保有者が売却できない株式について納税義務を負いかねないという問題があります。CooleyのIPO実務は、非公開企業のRSUは通常、「2段階」または「流動性イベント」型のRSUとして設計されるとしており、ベスティングと決済、ひいては課税が、源泉徴収の税額を賄える流動性があるときにのみ起きるようにします。最初の要件は通常、勤務に基づくものです。2つ目は、支配権の変更やIPOといった流動性イベントで、RSUの失効前に発生しなければなりません。RSUがベスティングされるには、両方が満たされる必要があります。
これが「ダブルトリガー」の意味で、時間の経過と流動性イベントの組み合わせです。イベントが起きなければ、ユニットは価値のないまま失効することがあります。
初期ステージでオプション、後期ステージでRSUが使われる理由
このパターンは統計ではなく、推論です。例外のある傾向として扱ってください。
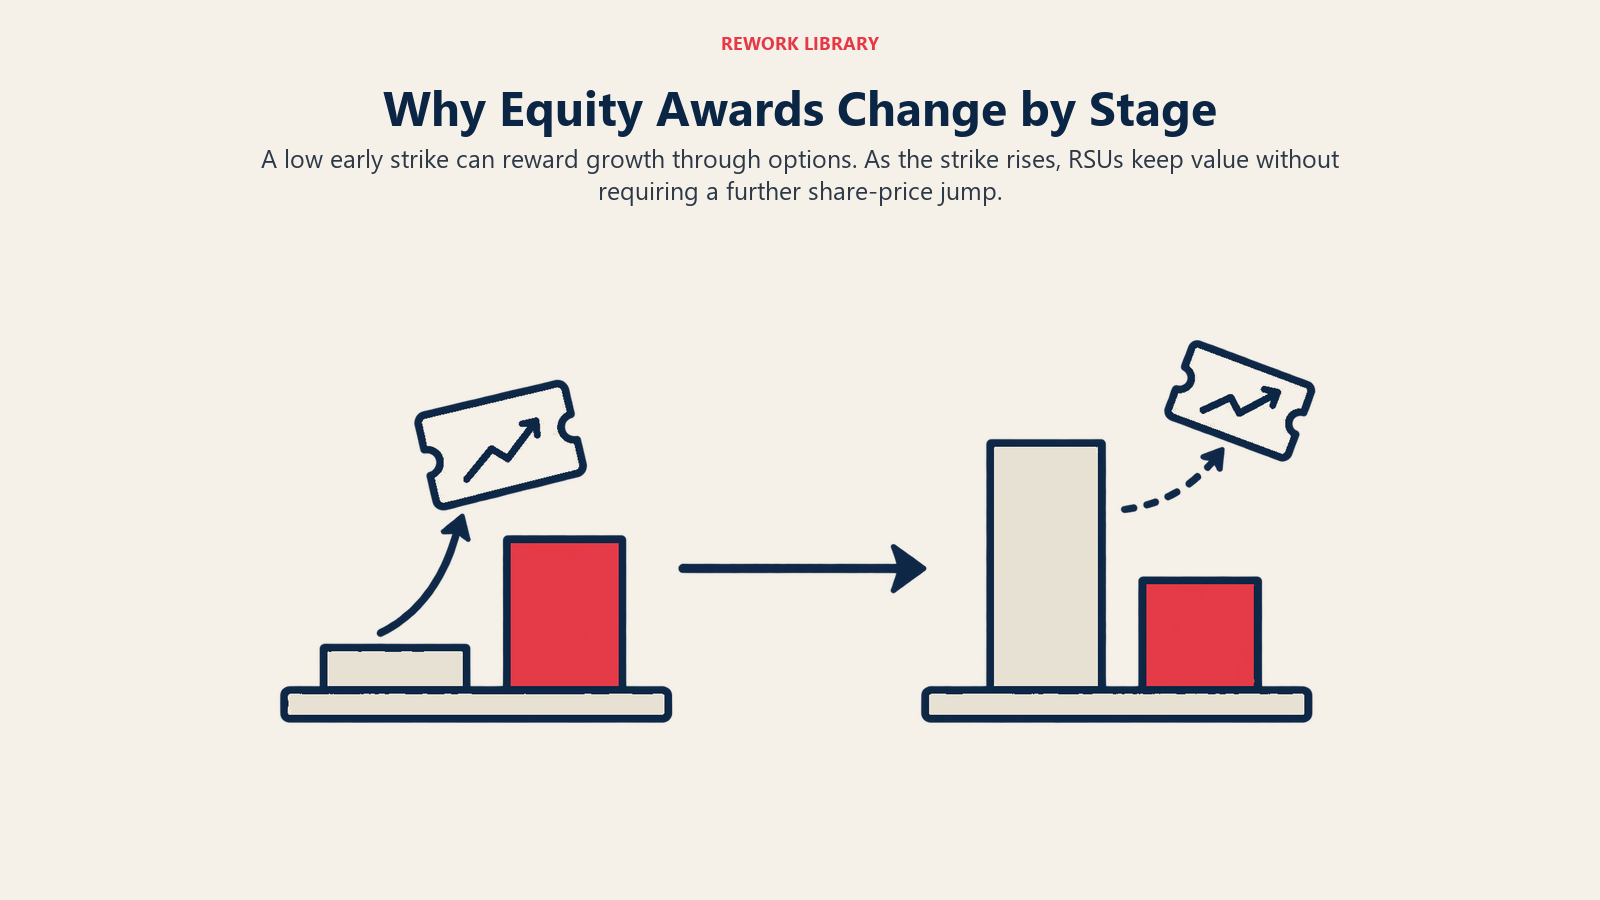
- 初期は、株式が安く、不確実です。 低い普通株式の評価額で設定された行使価格なら、従業員は少額で購入でき、会社が成長した場合にのみ権利の価値が上がります。現金に乏しい会社にとって、これは上振れの利益を分かち合う手頃な方法です。
- 後期は、行使価格が安くなくなります。 評価額が上がるにつれ、新規の付与の行使価格も上がります。高い価格で入社した人が利益を得るには、はるかに大きな上昇が必要で、横ばいや下落の株価ではオプションがアンダーウォーターになることもあります。そのため、オプションは人材定着の手段としては弱くなります。
- RSUは横ばいの市場でも価値を保ちます。 行使価格がないため、RSUは株式に価値があるかぎり、何らかの価値を持ちます。成熟した非公開企業や上場企業がRSUに傾く理由はここにあります。
- ダブルトリガー構造が課税の問題を解決します。 決済を流動性に結びつけることで、まだ誰も売却できない株式に対する納税が生じなくなります。
具体例(説明用)
以下の数字は仕組みを示すための架空のものです。実在の企業のデータではありません。
ある会社が、従業員の1人に行使価格$1.00のオプション10,000個を、別の1人にRSU 2,500個を付与したとします。どちらも同じスケジュールでベスティングされます。
| ベスティング時の株価 | オプションの価値(10,000個、行使価格$1.00) | RSUの価値(2,500ユニット) |
|---|---|---|
| $0.60 | $0(アンダーウォーター) | $1,500 |
| $1.00 | $0 | $2,500 |
| $5.00 | スプレッド$40,000(行使のための$10,000の支払いと税金を差し引く前) | $12,500(税引前) |
$5.00の場合、保有者が4倍の数の株式を扱えるため、オプションの付与のほうが帳簿上は価値が大きくなります。$0.60の場合は、RSUにはまだ価値があるのに、オプションの価値はゼロです。オプションは1ユニットあたりの上振れが大きく、RSUはより確実性が高いと言えます。
重要なポイント:ストックオプションとRSUの比較
- オプションは固定の行使価格で株式を購入する権利、RSUはベスティング条件の充足後に株式を交付するという約束で、購入価格はありません(Cooley IPO GO)。
- 非適格オプションの行使価格は、付与時の公正市場価値を下回ってはなりません(26 CFR 1.409A-1)。
- ISOは、付与時にも行使時にも一般に通常の所得税は発生しませんが、AMTが適用される場合があります(IRS Topic 427)。
- RSUの税金は一般に決済時に発生し、非公開企業のRSUは通常ダブルトリガーです(Cooley IPO GO)。
- 一般的なベスティングの慣行は、1年のクリフを伴う4年間です(WilmerHale)。
- アンダーウォーターのオプションには行使する価値がありませんが、RSUは株式の価値を保ちます。
税金の概要(米国)
オプション。 IRSのTopic 427によれば、ISOについては、オプションを受け取ったときも行使したときも、一般に所得に算入する金額はありませんが、代替ミニマム税が適用される場合があり、特別な保有期間も重要です。価値が容易に算定できないNSOについては、行使時に、受け取った株式の公正市場価値から支払額を差し引いた金額を所得に算入します。その後に株式を売却した場合、IRSは、その損益を一般にキャピタルゲインまたはキャピタルロスとして扱うとしています。
RSU。 上で述べたとおり、税金は一般に、株式が交付される決済時に発生します。所得の正確な金額と源泉徴収の方法は、プランと会社の決済方法の選択によって異なります。
米国以外。 多くの国では、エクイティ報酬に対して、異なるタイミングと異なるルールで課税されます。チームが国際的な場合は、プランを設計する前に現地の助言を受けてください。
制限付株式と83(b)選択
制限付株式は、RSUとは異なります。制限付株式では、ベスティングを条件として、株式が実際に最初に移転されます。セクション83により、受領者は財産の価値を、ベスティング時ではなく移転時に所得に算入することを選択でき、この選択は移転から30日以内に行う必要があります。創業者は、創業者持分の文脈でこれに出会うことが多いです。
これに対してRSUは、将来の株式の約束であり、現時点での株式の移転ではありません。そのため、通常の83(b)選択は一般にRSUには当てはまらず、これが混乱のよくある原因になっています。個別の権利については、税理士に確認してください。
それぞれがキャップテーブルに与える影響
どちらの権利も最終的には株式になり、どちらも既存の保有者を希薄化します。オプションは確保されたプールから出ていき、行使されたときにのみ株式数を増やします。RSUは決済時に増やします。いずれにせよ、付与済みで未発行の権利はキャップテーブルにモデル化し、次のラウンドの前に希薄化が見えるようにしておきましょう。買収者も、案件の価格を決める際に両方のタイプを確認します。エクイティの扱いが交渉事項となるアクハイヤーの案件も参照してください。
よくある失敗
- 付与の規模を直接比較する。 オプション10,000個とRSU 2,500個は、おおよそ同じ価値を意図したものである場合があります。個数ではなく、いくつかの株価シナリオにおける価値を比較してください。
- 行使価格を無視する。 同じ規模の2つのオプション付与でも、一方がはるかに高い価格で設定されていれば、大きく異なります。
- 行使のコストを忘れる。 行使には、行使価格と課される税金のための現金が必要で、株式の市場がない非公開企業では、これが現実的なハードルです。
- 退職後の期間を見逃す。 会社を辞めると、ベスティング済みのオプションにカウントダウンが始まり、ISOの場合はおよそ3か月です。
- RSUは売却まで非課税だと思い込む。 まだ売却できなくても、RSUの税金は一般に決済時に発生します。
- 制限付株式とRSUを同じものとして扱う。 税務上の選択が異なります。
ストックオプションとRSUの比較に関するよくある質問
ストックオプションとRSUの主な違いは何ですか?
オプションは固定の行使価格で株式を購入する権利なので、取得するには支払いが必要です。RSUはベスティング条件が満たされた時点で株式を交付するという約束で、購入価格はありません。
オプションとRSUでは、どちらの価値が高いですか?
株価と行使価格によります。オプションの価値は株価と行使価格の差額だけで、株価が行使価格を下回れば何もありません。RSUは株価の全額の価値があるため、同程度の価値を意図する場合、会社は通常、オプションよりも少ない数のRSUを付与します。
スタートアップがRSUではなくオプションを付与することが多いのはなぜですか?
初期は行使価格が低い普通株式の評価額で設定されるため、オプションは付与しやすく、成長に報います。また、非公開企業のRSUには、従業員が売却できない株式に課税されないよう、ダブルトリガー構造が必要で、これが複雑さを増します。
ダブルトリガーRSUとは何ですか?
勤務に基づく要件と、支配権の変更やIPOといった流動性イベントの、2つの条件が満たされたときにのみベスティングされるRSUです。CooleyのIPO実務によれば、非公開企業のRSUは、源泉徴収を賄える流動性があるときに課税が発生するよう、通常このように設計されます。
オプションとRSUは、米国ではどのように課税されますか?
ISOは、付与時にも行使時にも一般に課税されませんが、AMTが適用される場合があります。容易に算定できる価値のないNSOは、一般に行使時のスプレッドに課税されます。RSUの税金は、一般に決済時に株式が交付されたときに発生します。米国以外では規則が異なります。
退職した場合、自分のオプションはどうなりますか?
未ベスティングのオプションは通常ベスティングが止まり、ベスティング済みのオプションには通常、行使できる期間に限りがあります。ISOについては、法律により行使の3か月前まで雇用されていることが要件とされているため、退職後およそ3か月です。実際の条件は、プランと付与契約で決まります。
RSUについて83(b)選択を行うことはできますか?
83(b)選択は、ベスティングを条件として移転された財産、通常は制限付株式に適用され、移転から30日以内に提出する必要があります。付与時には株式が移転されないため、一般にRSUには当てはまりません。ご自身の権利については、税理士に確認してください。
関連記事
