アクハイヤー(acqui-hire)とは
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
アクハイヤー(acqui-hire、「acquihire」とも表記)とは、主に人材を獲得する目的で、企業がスタートアップを買収する取引です。Foley & Lardnerが説明しているとおり、その企業が買収されるのは、製品や収益ではなく、とくに人材のためです。買い手が求めているのは、エンジニア、デザイナー、リサーチャーです。製品、顧客、場合によってはブランドも二の次となり、製品は終了することが少なくありません。
スタートアップの終わり方としては、目立たないものの1つです。企業価値の見出しになるような数字はなく、創業者はこれを「ソフトランディング」と呼ぶこともあります。創業者にとってはエグジットです。投資家にとっては、多少の資金が戻ることもあれば、ほとんど戻らないこともあります。従業員にとっては、より大きな企業での新しい仕事を意味し、待遇はこれまでの持分とは違うものになります。
本記事では、アクハイヤーとは何か、買い手がなぜ行うのか、お金が通常どのように分配されるのか、各関係者にとって何を意味するのか、完全な買収とどう違うのか、そして現在規制当局の注目を集めている新しい「ライセンスと採用」の仕組みを取り上げます。参考資料であり、法的助言ではありません。取引条件やルールは法域によって異なるため、実際の取引では創業者が弁護士を活用してください。
アクハイヤーの仕組み
典型的な取引では、買い手が特定の人物にオファーを出します。その人たちはスタートアップを離れて買い手に加わり、通常は新しい雇用契約を結びます。スタートアップ自体は、わずかな価格で買われるか、清算されるか、買い手が引き取らなかったものを抱えた抜け殻として残されます。
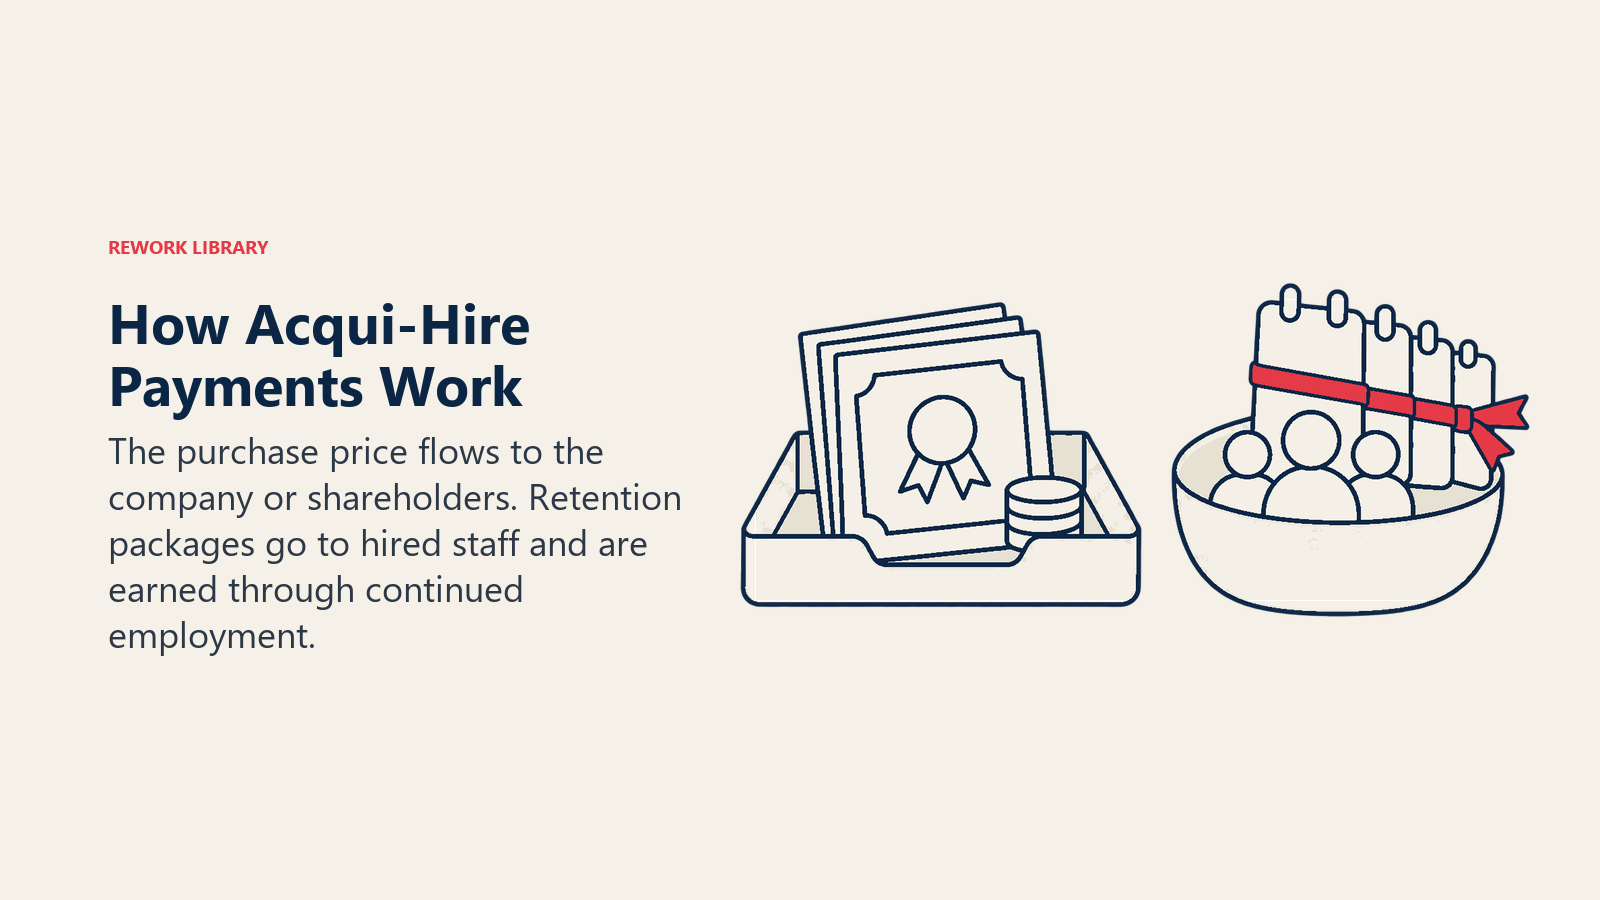
Foleyはこの構造を、株式または資産の購入として売却を組み立てる取引が一般的で、価値の大半は従業員の定着パッケージに振り向けられる、とまとめています。この点は誰が支払いを受けるかを左右するため重要です。取引価値の総額は、2つのバケツに入っていると考えてください。
- 購入価格。 株式、コード、特許、その他の資産の対価として、会社(またはその株主)に支払われるお金です。これはキャップテーブルと投資家の権利を通じて流れるバケツです。
- 定着および報酬パッケージ。 買い手が採用する個人に提示される、契約金、新規の株式付与、給与、延長されたベスティングです。これは株主を通さず、個人に支払われます。
Foleyによれば、このパッケージは、契約金、ストックオプションの転換、新規のオプションパッケージに、競業避止などの制限条項に関する契約を組み合わせたもので、取引後も社員を買い手のもとに留めるよう設計されています。典型的な特徴は次のとおりです。
- 数年にわたるベスティング。 採用されたスタッフは通常、新しい株式を時間をかけて獲得します。買い手が支払っているのは1回限りの対価ではなく、継続的な仕事に対してです。
- 選別的なオファー。 買い手は欲しい人を選びます。オファーを受けなかった従業員は退職となる場合があり、取引の対価から退職金が支払われることもあります。
- 制限条項。 競業避止や勧誘禁止の条件は、法的に許される範囲で、契約書類によく盛り込まれます。有効性は、国や米国の州によって大きく異なります。
買い手がアクハイヤーを行う理由
理由はスピードと希少性に集約されます。
- 採用は遅く、不確実です。 熟練したチームを1人ずつ採用するには数か月かかり、失敗することもあります。すでにうまく機能しているチームを買えば、一度で手に入ります。
- 希少なスキル。 Foleyは、買い手がAI開発での競争や、サイバーセキュリティ、量子コンピューティングといった専門性の高い知見の獲得のためにアクハイヤーを使っていると指摘しています。
- 統合の負担が小さい。 買い手は、製品ラインも、顧客基盤も、義務だらけのキャップテーブルも引き受ける必要がありません。欲しいものだけを手元に残します。
- 共通の文化とツール。 ともに製品をリリースしてきたチームは、移籍後も生産性を保つことが多く、少なくとも買い手はそう期待しています。
創業者側のきっかけは、たいてい正反対です。次のラウンドを調達できず、ランウェイが尽きかけており、廃業よりソフトランディングのほうがましだという状況です。
創業者、従業員、投資家にとっての意味
創業者
買い手が主に創業者に対して支払っているため、創業者が最大の定着パッケージを受け取ることがよくあります。それは良い結果になり得ますが、その大部分は売却代金ではなく、新しい仕事からの収入です。創業者は支配権も手放し、買い手の従業員となって、その方針や、多くの場合は競業避止条件に拘束されます。見出しの価格が小さいため、創業者持分は、完全な売却の場合よりはるかに重要性が下がります。
従業員
オファーを受けた従業員は通常、新しいパッケージを受け取り、既存の未ベスト分のオプションの扱いは交渉事項になります。オファーを受けなかった従業員は、清算されようとしている会社のオプションを持っている可能性があります。その持分は従業員オプションプールにあり、普通株式への支払いは最後です。購入価格が小さければ、何も残らないかもしれません。
投資家
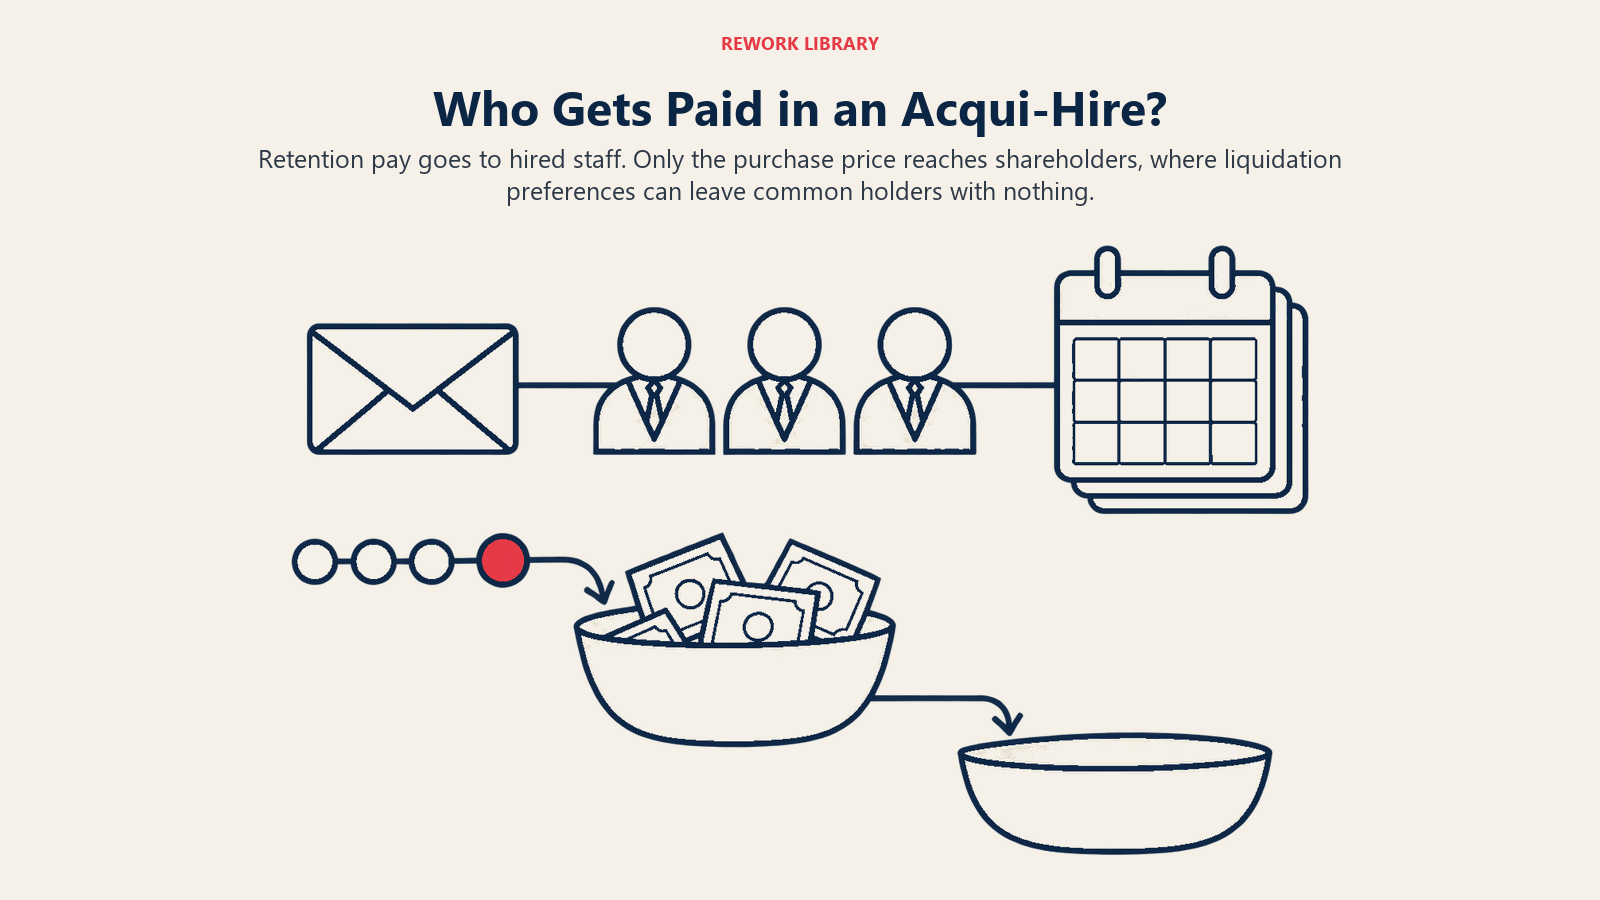
この構造の影響を最も強く受けるのは投資家です。価値の大半が個人向けのパッケージに回るため、実際に株主を通じて流れる購入価格は小さくなり得ます。小さければ、誰がその分配を受けるかは残余財産優先分配権(liquidation preference)で決まります。優先権が小さな購入価格をすべて吸収することもあり、シニアな1倍の優先権を持つ後期の投資家が全額を受け取る一方、普通株主は何も受け取れないこともあります。
架空の数字による例で、実際の取引のデータではありません。あるスタートアップが600万ドルを調達し、すべて1倍の優先権付きの優先株でした。買い手は会社に対して300万ドルを支払い、チームに400万ドルの定着パッケージを提示します。株主に渡るのは300万ドルだけです。優先権(600万ドル)が300万ドルを上回るため、優先株主が300万ドル全額を受け取り、普通株主の受取額は0ドルです。チームは、それでも400万ドルを時間をかけて受け取ります。そのお金は株式ではなく、仕事への対価として支払われるからです。
だからこそ、こうした状況の創業者は価格に合意する前にウォーターフォールをモデル化すべきであり、価値がパッケージに誘導されていると考えた投資家が反発することもあります。Foleyが指摘するように、弁護士は新しいインセンティブを、SAFEや投資家の権利といった過去のコミットメントと照らし合わせて確認する必要があります。
重要なポイント:アクハイヤー
- アクハイヤーとは、製品や収益ではなく、主にチームを目的としたスタートアップの買収です(Foley & Lardner、2025年)。
- 価値の大半は、通常、株主ではなく、採用されたスタッフの定着パッケージに向かいます。
- 小さな購入価格は残余財産優先分配権に吸収され、普通株主に何も残らないことがあります。
- 製品は終了することが多く、オファーを受けなかった従業員は退職となる場合があります。
- 規制当局は、とくにAI分野の一部のアクハイヤーを注視していると述べています(FTC委員長Andrew Ferguson、2026年1月)。
- 完全な買収と比べて、アクハイヤーが対価を支払うのは人材であり、継続事業としての顧客、収益、技術ではありません。
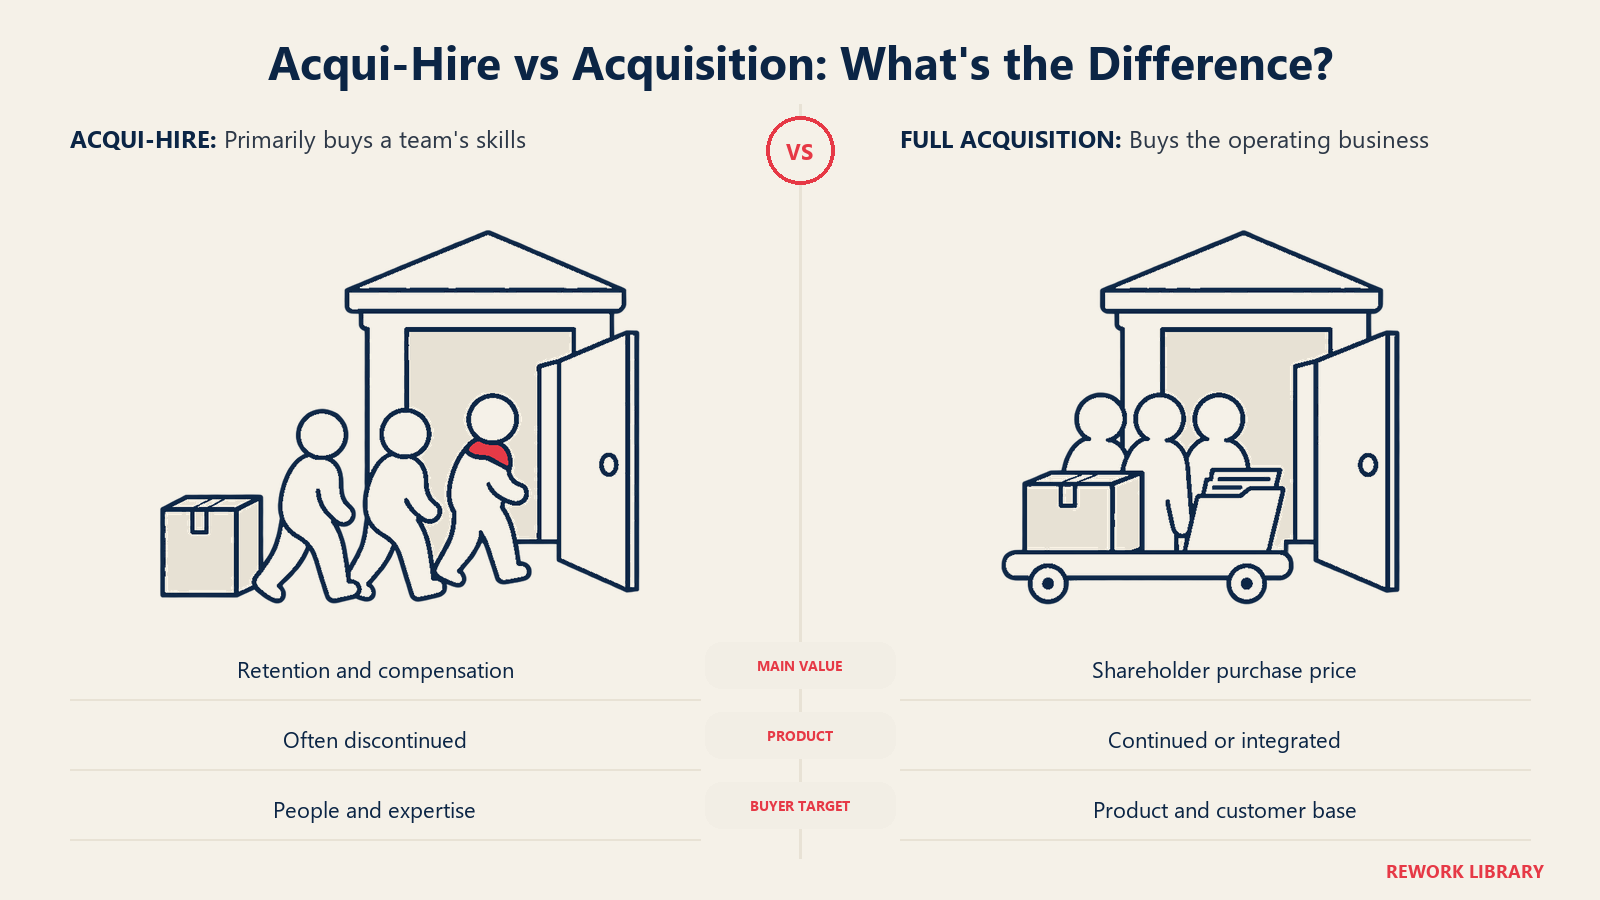
アクハイヤーと完全な買収の違い
| アクハイヤー | 完全な買収 | |
|---|---|---|
| 買い手が求めるもの | チームとそのスキル | 製品、顧客、収益、技術 |
| 価値の行き先 | 主に定着および報酬パッケージ | 主に株主に支払われる購入価格 |
| 製品 | 終了することが多い | 通常は継続または統合される |
| 創業者 | 買い手の従業員になる | 残留、移行、退任のいずれもあり得る |
| 投資家 | 控えめなリターンか損失になることが多い | リターンは価格と優先権による |
| 典型的なきっかけ | ランウェイがわずかで、次のラウンドがない | 戦略的な適合、成長、競争的なプロセス |
境界線は明確ではありません。アクハイヤーとして始まり、結局買い手が製品を残す取引もあります。逆に、完全な買収に見えて、価格が主に人数で決められた取引もあります。実務上の判断基準は、価値がどこにあるかです。株主への支払いなのか、人材向けのパッケージなのかを見ます。
アクハイヤーは、株式公開とも異なる種類のエグジットです。新規株式公開は、規模があり、投資家が保有したいと考える事業を持つ企業のためのものです。アクハイヤーは、その水準に届かなかった企業にとっての出口であることが多いのです。
AI分野の「ライセンスと採用」の仕組み
ここ数年、大手テクノロジー企業の一部は、バリエーションを使っています。スタートアップを買う代わりに、そのリーダーと研究者の一部を採用し、その技術を使うライセンスを締結するのです。スタートアップは新しい経営陣のもとで存続し、ライセンス料を手元に残します。評論家は、これを「リバースアクハイヤー」と呼ぶこともあります。
企業自身が発表した例の1つが、2024年8月のCharacter.AIとGoogleです。TechCrunchが報じたところによれば、共同創業者のNoam ShazeerとDaniel De Freitasは、Character.AIの少数の従業員とともにGoogleのDeepMind研究チームに加わり、GoogleはCharacter.AIの技術を使用するための非独占的な契約を結びました。スタートアップのスタッフの大半は残り、ゼネラルカウンセルのDominic Perellaが暫定CEOに就任しました。Character.AIは、ライセンスによる資金が自社の成長を支えると述べました。
投資家と残る従業員にとって、この仕組みは典型的なアクハイヤーとは異なります。会社が売却されるわけではないため、通常のウォーターフォールを通じて分配される購入価格がありません。ライセンス収入が株主に届くかどうか、どのように届くかは、契約書類と、スタートアップがそれをどう使うかによります。読むべきなのはプレスリリースではなく、契約書です。
規制当局の注目
規制当局は、こうした仕組みを調べ始めています。WilmerHaleの2026年1月のクライアントアラートによれば、米国連邦取引委員会(FTC)のAndrew Ferguson委員長は2026年1月、アクハイヤーは「十分に大きな問題になった」ため、当局は「こうした取引がどう機能しているかを非常に注意深く調べ始めている」と述べました。同アラートによると、FTCは、基準額に達した場合にAIのアクハイヤーがハート・スコット・ロディノ法に基づく届出の対象になるか、また未届出の取引が、届出を避けるように取引を組み立てることを禁じる規則に違反し得るかを調べています。
これは意思の表明であり、特定の取引が規則に違反したという認定ではありません。Foleyも同様に、アクハイヤーは規制当局の目に触れやすくなっており、買収されるスタートアップが競争上の脅威であった場合には、独占禁止法上の審査が及ぶ可能性があると指摘しています。大手の買い手との取引を検討している創業者は、関係する国の企業結合の届出規則が適用されるかどうかを弁護士に尋ねてください。ルールは法域によって異なります。
よくある失敗と創業者が注意すべき点
- 見出しの数字だけを見ること。 「2,000万ドルの取引」が、会社に200万ドル、パッケージに1,800万ドルという内訳かもしれません。株主にどれだけ届くかを確認してください。
- ウォーターフォールを回さないこと。 優先権が購入価格を上回れば、多くの従業員を含む普通株主は何も受け取れません。まずモデル化してください。
- 採用されない人を忘れること。 退職金やオプションの扱いを含め、採用されない従業員への対応を早めに決めてください。
- 拘束を過小評価すること。 複数年のベスティングや競業避止があると、早期に退職すれば実際の金銭的な負担が生じ得ます。
- 投資家との対話を省くこと。 優先株の投資家には権利があります。価値をその権利の外に流す取引は、紛争を招きかねません。
- 製品が存続すると決めつけること。 顧客にとって重要な製品なら、その契約とデータがどうなるかを尋ねてください。
関連記事

Co-Founder & COO