コーポレートベンチャーキャピタルとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
コーポレートベンチャーキャピタル(CVC)とは、金融を本業としない既存の企業が、自社の資金で社外のスタートアップに投資することです。通常は少数株式と引き換えに投資します。投資家は、チップメーカー、ソフトウェアベンダー、銀行といった事業会社であり、外部のリミテッドパートナーにリターンを生み出すことだけを役割とするファンドではありません。
小切手を切る主体が違うというこの点が、ほかのすべてを方向づけます。なぜ資金が提供されるのか、何が付いてくるのか、受け入れる前に創業者がどんな問いを立てるべきか、といったことです。CVCは、金融投資家には開けない顧客、技術、販売網への扉を開いてくれることがあります。同時に、扉を閉ざすこともあります。親会社の競合が、あなたとの対話をやめるかもしれないからです。
この記事では、用語を定義し、CVCが用いる構造を説明し、独立系のベンチャーキャピタルと比較したうえで、創業者が検討すべき点を挙げます。これは参考資料であり、法的助言ではありません。条件や規制は法域や案件によって異なるため、投資契約はすべて弁護士に確認してもらってください。
コーポレートベンチャーキャピタルの意味
コーポレートベンチャーキャピタルのプログラムは、親会社に代わってスタートアップの少数株式を取得します。スタートアップは独立したままです。この点で、親会社が会社を丸ごと買い取る買収や、作業が親会社の内部にとどまる社内の研究開発ラボとは異なります。
ほとんどのCVCは、次の2つの目標を組み合わせて投資します。
- 戦略面の目標。 新しい技術について学ぶこと、親会社が後に購入または統合するかもしれない製品に早期にアクセスすること、親会社自身のプラットフォームへの需要を拡大すること、親会社がまだ参入していない市場を注視することです。
- 財務面の目標。 他の投資家と同じように、資本に対するリターンを得ることです。
その組み合わせはプログラムによって異なります。自分たちはたまたま事業会社を後ろ盾に持つ金融投資家だと説明するCVCもあれば、主に親会社の戦略に仕えるために存在するCVCもあります。創業者は、どちらを相手にしているのかを尋ねるべきです。利害が食い違ったときの投資家の行動を、それが予測してくれるからです。
Intel Capitalは、自社サイトで、1991年に最初のコーポレートベンチャーキャピタルとして設立されたと述べており、顧客の紹介や専門家の派遣など、Intelのリソースを活用して投資先を支援するとしています。Salesforce Venturesは、自社サイトで、シードから成長段階までのエンタープライズ技術のスタートアップに注力していると述べています。GVは、サイトでGoogle Venturesとして紹介され、2009年に遡りますが、対象分野としてAIアプリケーション、ヘルスケア、開発者向けツール、セキュリティ、インフラを挙げています。これらは各ユニット自身による説明であり、成果についての独立した評価ではありません。
一般的な構造
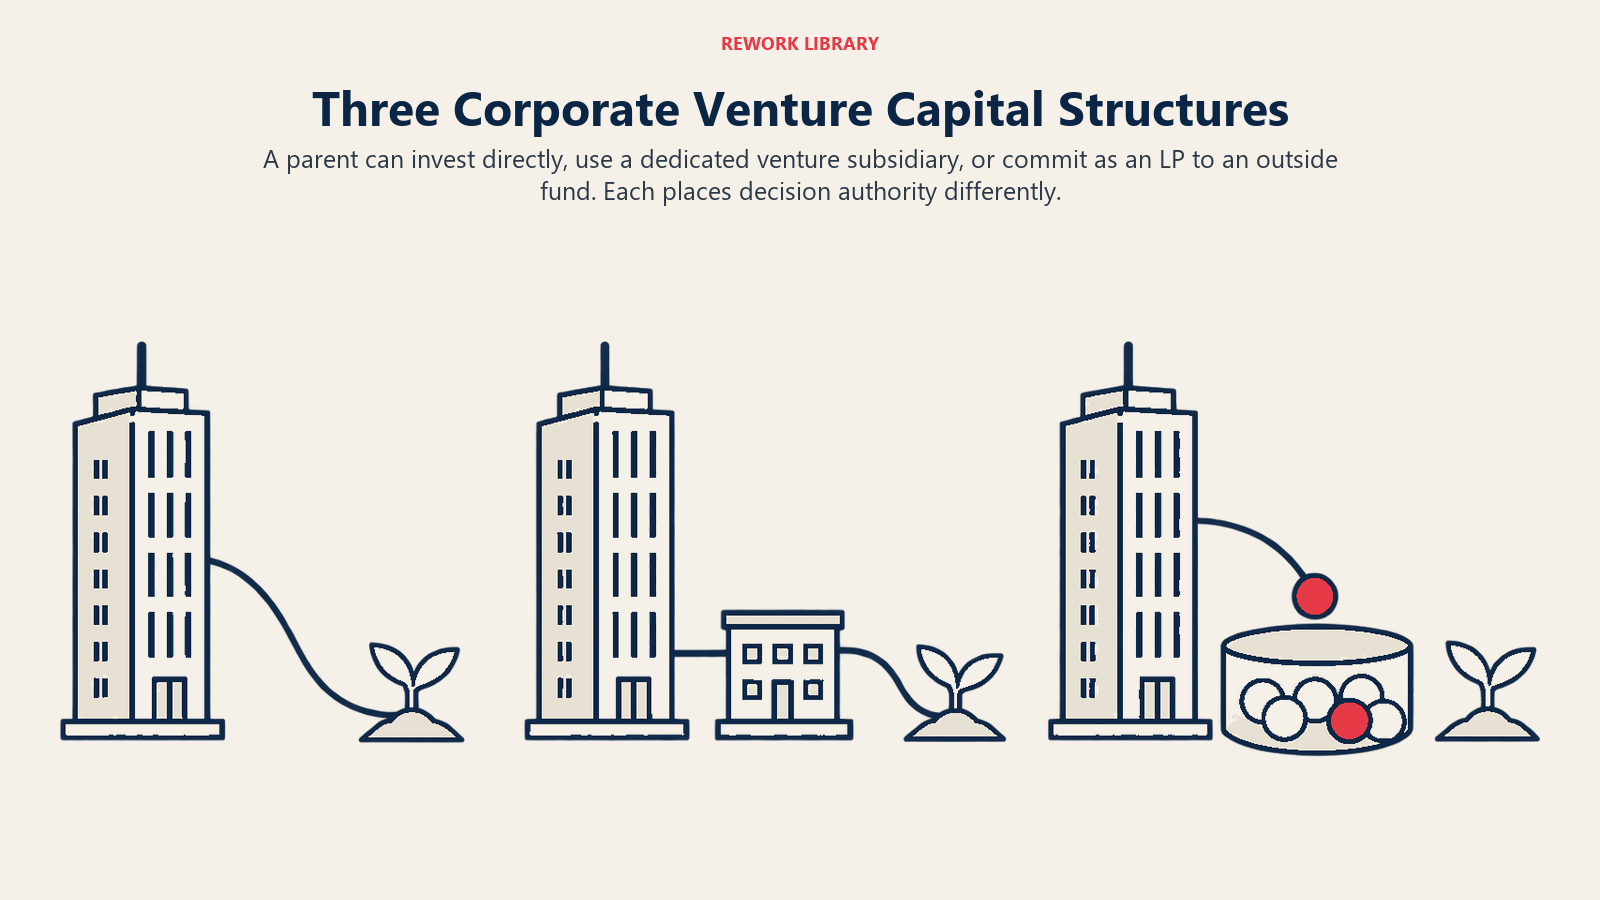
唯一の法的形態があるわけではありません。最もよく見られる構造は3つです。
バランスシートでの投資
親会社が自社のバランスシートから直接投資します。通常は、小規模な事業開発または戦略チームを通じて行われます。意思決定は会社の通常の承認プロセスを経ます。最も単純な仕組みで、親会社の優先事項と最も密接に結びついていますが、時間がかかることがあり、プログラムを後援する役員が誰かに左右されることもあります。
専用ファンドまたは子会社
親会社が、独自のチーム、投資委員会、場合によっては独自の報酬体系を持つ別組織を設立します。投資するのはやはり親会社の資金ですが、自律性が高く、プロセスも速くなります。名前のよく知られたCVCブランドの多くが、この形で運営されています。
独立系ファンドのリミテッドパートナー
直接投資する代わりに、事業会社が外部の運営会社によるベンチャーファンドに、リミテッドパートナー(LP)として出資します。事業会社は市場への窓口を得て、ときにはファンドの投資先スタートアップとの関係も得られますが、投資判断を行うのはファンドの運用者です。創業者にとっては、後ろのどこかに事業会社の名前がある、通常の独立系VCのラウンドと変わらないものに見えます。
事業会社の中には、コーポレートアクセラレーターを運営するところもあります。スタートアップが数か月間、コホート型のプログラムに参加するものです。これはベンチャー部門とは別の手段ですが、両者が並んで存在することもあり、アクセラレーターがファンドに案件を供給することもあります。
| 構造 | 決定する主体 | スピード | 親会社の戦略との近さ |
|---|---|---|---|
| バランスシートでの投資 | 親会社の経営陣 | 通常は遅い | 最も高い |
| 専用ファンドまたは子会社 | 独自の投資チーム | 速い | 投資方針によって異なる |
| 外部ファンドのLP | 外部のファンド運用者 | 独立系VCと同じ | 最も低い |
CVCと独立系ベンチャーキャピタルの違い
資金は同じ通貨ですが、インセンティブは同じではありません。
| 観点 | コーポレートベンチャーキャピタル | 独立系ベンチャーキャピタル |
|---|---|---|
| 資本の出どころ | 親会社のバランスシート | 外部のリミテッドパートナー(年金基金、大学基金、ファミリーオフィス) |
| 主な目的 | 戦略面での適合。多くはリターンも併せて追求 | ファンドのLPに対する財務的リターン |
| ファンドの存続期間 | 親会社の予算と優先事項に左右される | 通常は、パートナーシップ契約で定められた固定のファンド期間 |
| 資金以外の価値 | 顧客、販売網、技術、ブランド | ネットワーク、採用支援、後続ラウンド |
| 創業者にとっての典型的なリスク | ライバルへのシグナル、情報漏えい、親会社の関心の喪失 | ファンドにリターンを返せるだけ速く成長しなければならないというプレッシャー |
| 意思決定者 | 事業部門の役員が含まれることがある | ファームのパートナー |
独立系ファンドにも、一定の期間内にファンドのリターンを返さなければならないというプレッシャーなど、独自の利益相反があります。この表のポイントは、どちらのタイプが優れているかということではありません。インセンティブが異なるのだから、投げかける問いも異なるべきだということです。
研究が示すこと
この問いに関して最もよく引用される初期の研究は、Paul GompersとJosh Lernerによるもので、1998年9月にNBER Working Paper 6725として公表されました。2人は3万件を超えるベンチャー取引を調べ、特に親会社と投資先の間に戦略面での適合がある場合、コーポレートベンチャー投資は独立系ベンチャー組織が支援する投資と少なくとも同程度に成功しているように見える、と結論づけました。また、戦略的な焦点を持たない事業会社のプログラムは不安定になりがちで、限られた件数の案件の後に投資をやめることが多いこと、事業会社の投資家は他の投資家より高いバリュエーションを支払っていたものの、戦略面で整合する案件でそのプレミアムが上がることはなかったことも明らかにしました。
注意点が2つあります。このデータはベンチャーキャピタルの以前の時代を対象としているため、現在の市場を測るものではなく、出発点となる枠組みとして扱ってください。また、「少なくとも同程度に成功」は、投資先が上場する確率といった成果で測られたものであり、すべての創業者にとってより良い取引であるという意味ではありません。
役に立つ要点は、安定性に関する指摘です。存在する戦略的な理由が明確なCVCは、取締役の1人がベンチャー部門を欲しがったから作られたCVCよりも、市場が揺れても投資を続ける可能性が高いのです。
重要なポイント:コーポレートベンチャーキャピタル
- CVCとは、事業会社が社外のスタートアップに、通常は少数株式を対象に投資することであり、スタートアップは独立したままです。
- 目標は戦略面(技術、顧客、市場に関する知見)と財務面の両方です。そのバランスはプログラムによって異なります。
- 一般的な構造は、バランスシートでの投資、専用ファンドまたは子会社、外部のVCファンドのリミテッドパートナーとしての出資です。
- GompersとLernerの1998年のNBER研究は、3万件以上の取引を調べ、事業会社が支援するベンチャーは、特に戦略面の適合がある場合、独立系VCが支援するものと少なくとも同程度に成功していると結論づけました。
- 同じ研究は、戦略的な焦点のない事業会社のプログラムは不安定になりがちで、限られた案件の後に投資をやめる傾向があることも明らかにしました。
- 創業者は、受け入れる前に、シグナル効果、情報開示権、競合との利益相反、先買権を確認すべきです。
創業者が検討すべきこと
シグナル
キャップテーブルに有名な事業会社の名前が載ると、市場に何かを伝えることになります。特に親会社の業界の顧客に対して、信頼性を高めてくれることがあります。一方で、親会社の競合に、あなたが相手側の陣営にいると知らせることにもなりえます。今後3〜5年のあいだに誰に販売したいのか、そのうちの誰かがこの投資を利益相反と受け取らないかを考えてください。
情報開示権
投資家は、定期的な財務情報、取締役会へのオブザーバー参加、ロードマップへのアクセスといった情報開示権を求めることがよくあります。金融投資家にとっては、日常的なモニタリングです。事業会社の投資家の場合は事情が異なります。あなたのプロダクト計画を読む人が、いつか競合になりうる、あるいは競合製品を作りうる会社で働いている可能性があるからです。親会社の中で誰が情報を見るのか、その情報が事業部門から隔離されたままなのか、関係が終わったらどうなるのかを尋ねてください。こうした制限は、会議で約束してもらうだけでなく、契約書に明記するよう求めてください。
競合との利益相反
親会社があなたのカテゴリーの主要プレーヤーである場合、他の戦略的な買い手やパートナーはあなたを避けるかもしれません。投資契約が、あなたが取引できる相手を制限していないか、あるいは投資家が自社の競合との取引を阻止できないかを確認してください。特に販売や連携に関する独占条項は、意図をもって交渉すべきです。
先買権とそれに類する権利
事業会社の投資家の中には、会社の売却にあたって、先買権(ROFR)や優先交渉権を求めるところがあります。ROFRがあると、投資家は外部からのオファーに合わせて買い取ることができます。実際には、他の入札者を遠ざける効果を生むことがあります。1社が条件に合わせられるような案件に、時間を費やしたくないからです。このような権利は、関係から得られるメリットと比べて検討すべきであり、タームシートの他の部分とどう関わるのかを弁護士に説明してもらってください。
後続投資の動き
CVCは、後のラウンドを支援することも、しないこともあります。プロラタ権(プロラタ権を参照)があると、投資家は今後のラウンドに投資することで持分比率を維持できます。そうした権利を持つ事業会社の投資家が後続投資をやめると、否定的なシグナルになりうるため、そのプログラムの後続投資の実績を尋ねてください。親会社の予算サイクルがそれにどう影響しうるかも確認してください。
ラウンドを主導するのは誰か
事業会社は、自らラウンドを主導するのではなく、金融機関が主導するラウンドに参加することがよくあります。それがなぜ重要なのかは、リード投資家の役割をお読みください。通常、価格と主な条件を決めるのはリード投資家であり、リードと並んで参加するCVCは、その条件を受け入れる可能性があります。どの投資家に尋ねるのと同じように、CVCの役割についても同じ情報を求めてください。
CVCの資金が適しているとき
CVCがうまくいきやすいのは、スタートアップのプロダクトが親会社のプラットフォームや顧客基盤とつながっていて、戦略面のメリット(販売チャネル、技術的な連携、パイロット顧客)が具体的であり、投資家が支配権の限られた少数株主の立場を受け入れる場合です。親会社が将来の買い手候補の直接の競合である場合や、プログラムが新しく、確認できる投資の実績がない場合は、リスクが高くなります。
ごく初期の会社にとっては、エンジェル投資家がよくある代替手段です。事業会社の思惑はありませんが、通常は資金も影響力も小さくなります。どのラウンドについてもキャップテーブルへの影響を確認してください。特別な権利を持つ株主が1人増えるたびに、複雑さが増すからです。
事業会社全体が自社の方向性をどう考えているかについては、全社戦略をご覧ください。CVCの意思決定は、通常その文脈の中に置かれます。
よくある失敗
- 事業会社の名前を品質の証明とみなす。 キャップテーブルにブランドがあることは、デューデリジェンスではありません。プログラムの実績と、誰が決定するのかを確認してください。
- 制限なしに広い情報開示権を与える。 誰が何を見られるのかを具体的に定めてください。
- エグジットへの影響を無視する。 ROFRや独占条項は、売却時の選択肢を狭めることがあります。
- 親会社を一枚岩だと思い込む。 ベンチャーチーム、事業部門、法務チームは、それぞれ異なるものを望むことがあります。社内で誰がその案件を後援しているのかを尋ねてください。
- 現地の助言を省く。 外国投資や事業会社の投資家に関する規則は法域によって異なるため、あなたの法域に詳しい弁護士に確認してください。
コーポレートベンチャーキャピタルに関するよくある質問
コーポレートベンチャーキャピタルとは、簡単に言うと何ですか?
テクノロジー企業や産業系企業のような既存の会社が、社外のスタートアップの少数株式に投資することです。会社は、新技術への早期アクセスや自社製品への需要拡大といった戦略面のメリットを求めており、通常は財務面のリターンも求めています。
CVCは通常のベンチャーキャピタルとどう違いますか?
独立系のベンチャーファンドは外部の投資家から資金を集め、主に財務的リターンを目指します。CVCは親会社の資金を投資し、リターンと並んで戦略面の目標を追うことがよくあります。そのため、スタートアップは顧客や技術を得られる可能性がありますが、シグナルや情報共有に関する問題も生じます。
CVCの主な構造にはどのようなものがありますか?
一般的なものは3つあります。親会社から直接投資するバランスシートでの投資、独自のチームを持つ専用ファンドまたは子会社、外部のベンチャーファンドのリミテッドパートナーとしての出資です。誰が意思決定するのか、投資がどれだけ親会社の戦略に沿っているのかが異なります。
事業会社が支援するスタートアップのほうが成功しやすいのですか?
GompersとLernerによる、3万件を超える取引を対象とした1998年のNBER研究では、特に戦略面の適合が強い場合、コーポレートベンチャー投資は独立系VCが支援する投資と少なくとも同程度に成功しているように見えるという結果でした。古いデータセットなので、あなたの案件の予測ではなく、背景情報として使ってください。
事業会社の投資家が先買権を得ることはできますか?
創業者が投資関連の書類でそれに同意すれば、可能です。ROFRがあると、投資家は会社に対する外部からのオファーに合わせて買い取ることができ、他の入札者を遠ざけることがあります。弁護士に確認してもらい、関係から得られるメリットと比べて検討してください。
CVCの資金を受け入れると、親会社の競合が離れていきますか?
そうなることがあります。事業会社の投資家の名前は、特定の陣営との連携を示すシグナルになり、ライバルは、競合が支援するスタートアップとの提携や買収をためらうかもしれません。受け入れる前に、想定される顧客や買い手を考えてください。
関連記事
