残余財産優先分配権(liquidation preference)とは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
残余財産優先分配権(liquidation preference)とは、優先株式に付随する権利で、「清算事由(liquidation event)」による売却代金から、普通株主(通常は創業者と従業員)が何かを受け取るより先に、投資家が支払いを受けられるというものです。清算事由とは、通常は会社の売却、合併、または事業の清算を指します。この優先権は、投資額に対する倍率で表されます。1倍(1x)の優先権とは、投資家がまず投資額の1倍を取り戻せることを意味します。
これが重要なのは、タームシート上の会社のバリュエーションと、エグジット時に創業者が実際に手にする金額が、別々の数字だからです。残余財産優先分配権はその間に位置します。大きなエグジットでは、ほとんど目立ちません。控えめなエグジットや、ダウンラウンドの後には、誰が支払いを受け、誰が何も受け取れないかを左右することがあります。
この記事では、優先権の仕組み、3つの主な構造、優先順位が支払い順序をどう変えるか、そして計算過程を示した具体例を説明します。これは参考資料であり、法的助言ではありません。条件は法域や案件によって異なるため、創業者は署名する前に弁護士にタームシートを確認してもらってください。
残余財産優先分配権の仕組み
投資家がプライスドラウンドで優先株式を購入すると、その株式には、創業者が保有する普通株式にはない追加の権利が付きます。残余財産優先分配権は、その中でも特に重要なものの1つです。WilmerHaleのスタートアップ部門が説明しているとおり、これは売却または清算の代金のうち、普通株主が何かを受け取る権利を得るより前に、優先株主が受け取る金額のことです。
優先権は、次の3つの要素で定義されます。
- 倍率。 通常は1x。2xの優先権では、普通株主が何かを受け取る前に、投資額の2倍が支払われます。
- 参加型かどうか。 投資家が優先権を受け取ったうえで残りの分配にも加わるのか、どちらか一方を選ばなければならないのか。
- 優先順位。 投資家が複数のラウンドにわたる場合に、全員分を賄えないとき、誰が先に支払いを受けるか。
法的な文言は、会社の定款(certificate of incorporation)に記載されます。全米ベンチャーキャピタル協会(NVCA)は、モデル定款を含むモデル契約書を公開しており、これは米国のベンチャー案件で出発点として広く使われ、これらの条項について複数の文言案も示しています。実際の案件はモデルと異なるため、重要なのは署名された書類です。
初めての創業者が驚きやすい点があります。この優先権は、会社が売却または清算されたときにだけ意味を持つということです。会社が事業を続けている間は、何も起こしません。また、これは負債でもありません。売却価格が優先権をまかなうには低すぎる場合でも、投資家は不足分を後から請求できません。
3つの構造
非参加型優先株式(Non-participating preferred)
投資家は2つの結果のうち1つを選びます。優先権の金額を受け取るか、普通株式に転換して持株比率に応じて売却代金を分け合うかです。投資家は、金額の大きいほうを選びます。これは最も創業者に有利な構造で、標準的と説明されることが最も多い構造です。
参加型優先株式(Participating preferred)
投資家はまず優先権を受け取り、そのうえで、普通株式に転換したものとして残りの代金も分け合います。これは「二重取り(double dipping)」と呼ばれます。どの規模のエグジットでも、売却価格のより多くが投資家に向かいます。
上限付き参加型優先株式(Capped participating preferred)
中間的な選択肢です。投資家は優先権の後に参加しますが、優先権と参加による受取額の合計は、元の投資額の一定倍率が上限になります(3xがよく使われる例です)。転換後の株式価値が上限を超える場合、投資家は普通株式に転換し、より大きい金額を受け取ります。
| 構造 | 投資家の受取り | 有利な側 |
|---|---|---|
| 非参加型 | 優先権、または転換後の持分のどちらか大きいほう | 創業者 |
| 参加型 | 優先権、かつ残りに対する転換後の持分 | 投資家 |
| 上限付き参加型 | 優先権に上限までの参加を加えた額、または転換したほうが大きければ転換 | 両者の中間 |
エグジットのウォーターフォールの計算例
以下の数字は説明用の計算であり、調査や実在の企業のデータではありません。ある投資家が、Series Aで$5Mを投資して会社の20%を取得し、ポストマネー評価額が$25Mになるとします。ほかの全員(創業者、従業員、オプション保有者)が、残りの80%を普通株式として保有します。負債はなく、ほかの優先株式もありません。ここでは、3つのエグジット価額と3つの構造を、すべて倍率1xで見ていきます。
非参加型1x
| エグジット価額 | 投資家の選択肢A:$5Mの優先権を受け取る | 投資家の選択肢B:20%に転換する | 投資家の受取額 | 普通株主の受取額 |
|---|---|---|---|---|
| $4M | $4M(用意できるのは$4Mのみ) | $0.8M | $4M | $0 |
| $20M | $5M | $4M | $5M | $15M |
| $60M | $5M | $12M | $12M(転換) | $48M |
$4Mの場合、エグジット額が優先権より小さいため、投資家が$4M全額を受け取り、普通株主には何も残りません。$20Mの場合は、優先権($5M)が転換($4M)を上回るため、投資家は優先権を受け取り、普通株主は$15Mを受け取ります。$60Mの場合は、転換したほうが価値が大きいため、優先権は消え、全員が持株比率に応じて支払いを受けます。
参加型1x(上限なし)
| エグジット価額 | 優先権 | 残額に対する分け前 | 投資家の受取額 | 普通株主の受取額 |
|---|---|---|---|---|
| $4M | $4M | $0 | $4M | $0 |
| $20M | $5M | 20% x $15M = $3M | $8M | $12M |
| $60M | $5M | 20% x $55M = $11M | $16M | $44M |
$20Mのとき、投資家は会社の20%を保有しているにもかかわらず、売却代金の40%を受け取ります。$60Mのとき、投資家の取り分は約27%($60Mのうち$16M)です。その上乗せ分は、そのまま普通株主の取り分から出ています。$20Mのエグジットでは$15Mに対して$12M、$60Mでは$48Mに対して$44Mです。
上限付き参加型1x、3x上限(合計$15M)
| エグジット価額 | 参加型の計算 | 上限の確認 | 投資家の受取額 | 普通株主の受取額 |
|---|---|---|---|---|
| $20M | $5M + $3M = $8M | $15Mの上限未満 | $8M | $12M |
| $60M | $5M + $11M = $16M | 上限超過のため$15Mに制限(転換すると$12Mにしかならない) | $15M | $45M |
投資家が上限を手放して普通株式に転換するのは、エグジット価額の20%が$15Mを上回るときだけです。それは$75Mを超えるエグジットで起こります(20% x $75M = $15M)。
2xの倍率の場合
非参加型の2x優先権では、投資家の優先権は$10Mになります。$20Mのエグジットでは、投資家は転換せずに$10Mを受け取り($20Mの20%は$4Mにしかなりません)、普通株主が受け取るのは、1xの場合の$15Mではなく$10Mになります。
重要なポイント:残余財産優先分配権
- 残余財産優先分配権は、売却、合併、清算の際に、優先株主に普通株主より先に支払います。
- 投資額に対する倍率(1x、2x)で表されます。負債ではなく、会社が事業を続けている間は何も起こしません。
- 非参加型:投資家は優先権を受け取るか転換するかのどちらかで、両方は取れません。参加型:両方取れます。上限付き:上限まで両方取れます。
- 優先順位が、ラウンド間の支払い順序を決めます。標準型(新しいラウンドが先)またはパリパス(pari passu、全員が按分で分け合う)です。
- 上の計算例(説明用)では、20%で$5Mを投資した場合、$20Mのエグジットで非参加型なら$5Mを受け取りますが、参加型なら$8Mを受け取ります。
- 優先権が最も効くのは、控えめなエグジットとダウンラウンドの後です。あるエグジット価額を超えると、非参加型の投資家は転換し、優先権は意味を持たなくなります。
優先順位:誰が先に支払いを受けるか
会社が複数のラウンドで資金を調達している場合、各ラウンドの優先株式にはそれぞれ独自の優先権があります。支払い順序は定款で定められます。
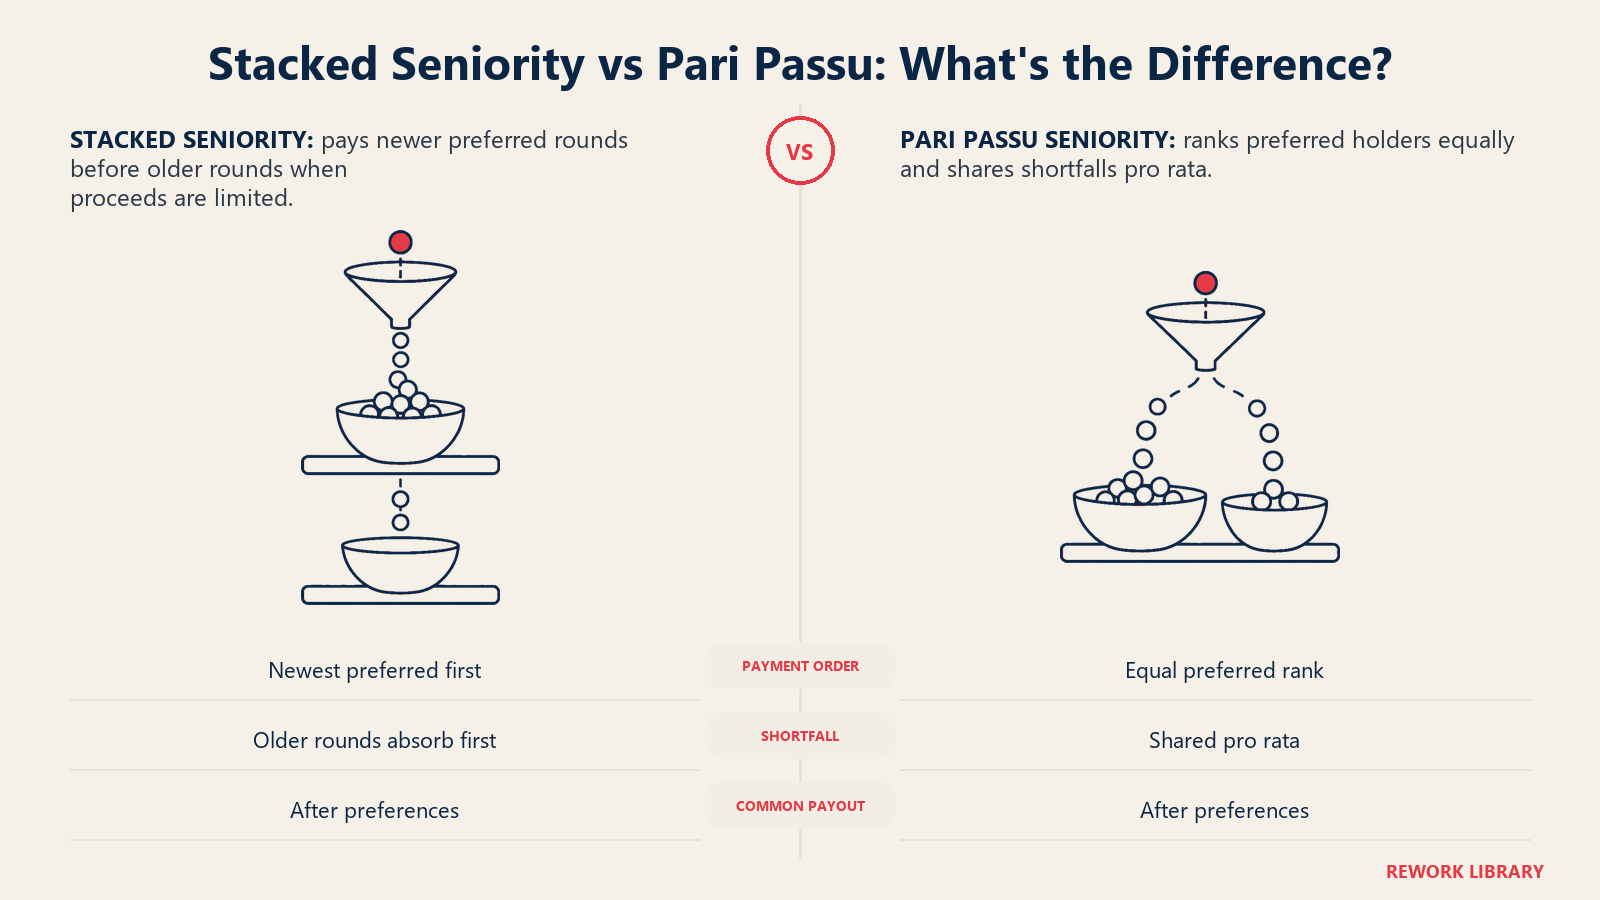
標準型(スタック型)の優先順位。 最新のラウンドが最初に支払いを受け、その前のラウンドが続き、最後に普通株主です。WilmerHaleの要約は、スタック型の構造を説明し、最後に入った投資家が最初に支払いを受けるとしています。これは、投資家が高いバリュエーションでの保護を求める後期のラウンドで見られることがよくあります。
パリパス(pari passu)。 すべての優先株主が同順位です。代金がすべての優先権をまかなえない場合、受け取る権利のある金額に比例して、用意できる分を分け合います。
仮の数字による例を示します。シード投資家が$2M、Series Aの投資家が$5Mを投資し、どちらも1xの非参加型優先権を持っています。会社は$6Mで売却されます。
| 優先順位 | Series Aの受取額 | シードの受取額 | 普通株主の受取額 |
|---|---|---|---|
| 標準型(Series Aが先) | $5M | $1M | $0 |
| パリパス | $6M x 5/7 = 約$4.29M | $6M x 2/7 = 約$1.71M | $0 |
優先権の合計は$7Mで、用意できる$6Mを上回るため、どちらの場合も普通株主は何も受け取れません。違いは、どの投資家が不足分を引き受けるかだけです。
ダウンラウンドと控えめなエグジットで重要になる理由
ベンチャー投資家は通常、突出した成果を前提に投資しますが、ほとんどの売却は突出したものではありません。会社が調達した額より安く売却されるとき、あるいは直近のバリュエーションとほぼ同額で売却されるとき、創業者が実感するのは優先権です。
ダウンラウンドでは、直近のプライスドラウンドのときより会社の価値が下がっているため、新しい投資家はそのリスクを補うために、シニアの優先権、より高い倍率、あるいは参加型を求めることがよくあります。その結果、見出しの売却価格は悪くなさそうなのに、創業者と従業員の取り分が小さくなることがあります。$30Mの売却は、普通株式より前に$25M以上の優先権が控えている場合を除けば、成功に聞こえます。
創業者が持株比率だけでなくエグジットをモデル化すべき理由も、ここにあります。創業者の持株比率が60%というキャップテーブルは、優先権の合計を下回るエグジットでの受取額については何も語りません。キャップテーブル管理のツールには、この目的のためにウォーターフォールのモデリング機能が含まれていることがよくあります。
同じ理屈は、後からブリッジラウンドや転換社債が優先株式に転換される場合にも当てはまります。転換した保有者が独自の優先権を持って現れる可能性があり、積み上がる層がもう1つ増えます。
市場の状況
条件の方向性は、よりシンプルな構造に向かっています。Cooleyの2019年第1四半期のベンチャーファイナンス・レポートは、完全参加型の残余財産優先分配権を採用した案件の割合が、取引の8%まで低下したことを明らかにしました。これは古いデータであり、その後の版では異なる可能性があるため、いかなる数字も最新のものとして扱う前に、法律事務所やCartaのようなデータプロバイダーの最新レポートを確認してください。平均がどうであれ、あなた自身の案件は交渉で決まります。通常はリード投資家がラウンドの条件を決め、ほかの投資家はそれに従います。
よくある失敗と創業者が注意すべき点
- バリュエーションだけを交渉する。 参加型で2xの優先権がついた高いバリュエーションは、すっきりした1x非参加型の優先権がついた低いバリュエーションよりも、創業者にとって不利になりえます。複数のエグジット価額で両方をモデル化してください。
- 累積したスタックを無視する。 ラウンドごとに優先権が加わります。次の調達の前にそれらを合計し、普通株主が何かを受け取るためにエグジットがいくらでなければならないかを確認してください。
- 従業員を忘れる。 オプション保有者は普通株主です。創業者にわずかしか支払われない控えめなエグジットは、従業員には何も支払わないかもしれず、エグジットのずっと前から定着率を損ないます。
- 倍率と参加権を混同する。 「1x」は優先権の大きさを示すだけです。投資家が参加もするかどうかは示しません。両方の条件を確認してください。
- タームシートを最終版とみなす。 短いタームシートは、これらの条項を1、2行に圧縮しています。転換のトリガーや配当の扱いを含む詳細な仕組みは、定款に書かれています。
- 現地の助言を省く。 優先株式の構造、投資家保護、執行可能性は国によって異なります。地域の、あるいは海外のファンドから調達する創業者は、その法域に詳しい弁護士をつけるべきです。
関連用語との比較
- バリュエーション。 バリュエーションは1株あたりの価格と持株比率を決めます。残余財産優先分配権は、エグジットの代金から誰が先に支払いを受けるかを決めます。両者は別々のレバーであり、投資家は一方を他方と引き換えにすることがよくあります。
- 希薄化防止条項。 後のラウンドがより低い価格で行われた場合に、投資家の持株比率を守ります。残余財産優先分配権は、エグジット時の投資家の受取額を守ります。ダウンラウンドの後に、両方が一緒に交渉されることがよくあります。
- 負債。 負債は、会社の価値にかかわらず返済しなければならず、破産に追い込まれることもあります。優先権は、分配できる代金がある場合にのみ適用されます。
- ランウェイとバーンレート。 これらは、会社が安値での売却や清算に直面する可能性を左右します。そのとき、優先権が主役になります。
残余財産優先分配権に関するよくある質問
1xの残余財産優先分配権とは、どういう意味ですか?
優先株主が、エグジット代金から普通株主に支払われる前に、投資額の1倍を受け取る権利を持つという意味です。$5Mの投資には$5Mの優先権が付きます。残りの分配にも加われるかどうかは、その株式が参加型かどうかによります。
参加型と非参加型の優先株式の違いは何ですか?
非参加型優先株式では、投資家は優先権、または転換後の普通株式としての持分のうち、大きいほうを受け取ります。参加型優先株式では、投資家は優先権を受け取り、そのうえで残りも分け合います。上の計算例では、20%で$5Mを投資した場合、$20Mのエグジットで、非参加型なら$5M、参加型なら$8Mになります。
会社が閉鎖される場合も、残余財産優先分配権は適用されますか?
はい。債権者への支払い後に残った資産については、優先株主が普通株主より先に受け取るという意味では適用されます。ただし、優先権は負債ではないため、残りがほとんどない、あるいはまったくない場合、投資家は不足分を後から請求できません。
標準型の優先順位とパリパスの違いは何ですか?
標準型の優先順位では、最新のラウンドが最初に支払いを受け、古いラウンドは残りから支払われます。パリパスでは、すべての優先株主が同順位で、代金が優先権の合計に届かない場合は按分で分け合います。
残余財産優先分配権が意味を持たなくなるのはいつですか?
非参加型優先株式では、転換後の代金の取り分が優先権を上回った時点で、投資家は普通株式に転換し、優先権は無関係になります。持株比率20%、優先権$5Mの上の例では、エグジットが$25Mを超えたときにそうなります。
創業者は残余財産優先分配権を交渉できますか?
はい。倍率、参加の有無、上限、優先順位はすべて交渉可能であり、交渉力はラウンドの競争度合いと会社の立場によって決まります。創業者は複数のエグジット価額で受取額をモデル化し、弁護士に条件を確認してもらってください。
関連記事

Co-Founder & COO