¿Qué es la participación del fundador (founder equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La participación del fundador (founder equity) es la parte de la empresa que poseen quienes la crean, normalmente en forma de acciones ordinarias. Es su derecho sobre lo que llegue a valer la empresa, y suele ser el único activo real que tienen durante el primer año o los dos primeros.
La mayoría de las disputas tempranas entre cofundadores no tratan del producto. Tratan de quién es dueño de qué, de qué pasa si alguien se va y de si los trámites se hicieron bien. Este artículo explica cómo se emite la participación del fundador, cómo la reparten los cofundadores, cómo el vesting protege al equipo, qué significa la aceleración, la elección fiscal 83(b) de EE. UU. y cómo se reduce la propiedad de los fundadores a lo largo de las rondas de financiación.
Es material de referencia, no asesoría legal ni fiscal. Las condiciones varían según la jurisdicción y la operación, y la elección 83(b) es específica de Estados Unidos. Hable con un abogado de startups y con un asesor fiscal antes de emitir acciones.
Datos clave: participación del fundador
- Los fundadores suelen tener acciones ordinarias, a menudo emitidas como acciones restringidas que se consolidan con el tiempo.
- Una estructura habitual de vesting es de cuatro años con un cliff de un año, según la guía de Y Combinator sobre cómo repartir el capital.
- En EE. UU., la elección 83(b) debe presentarse a más tardar 30 días después de la transferencia de las acciones, y por lo general no puede revocarse.
- Cada ronda con valoración y cada ampliación del pool de opciones diluye a los fundadores. Una pareja 50/50 puede quedar razonablemente muy por debajo del 30% cada uno en la Serie A (ilustrativo, más abajo).
- Los fundadores deben ceder por escrito su propiedad intelectual a la empresa cuando reciben sus acciones.
Qué es la participación del fundador
Cuando se constituye una empresa, esta emite acciones a sus fundadores. Normalmente son acciones ordinarias, que otorgan derecho de voto y un derecho sobre lo que queda después de pagar a los acreedores y a los accionistas preferentes. Los inversores compran después acciones preferentes, que van por delante de las ordinarias en una venta. (La mecánica está en ¿Qué es una preferencia de liquidación?).
Los fundadores suelen comprar sus acciones por un precio minúsculo, a menudo una fracción de centavo por acción, porque la empresa todavía no vale nada. Ese precio bajo importa para los impuestos, como veremos.
Hay dos términos fáciles de confundir:
- Las acciones son las unidades reales de propiedad. Un fundador puede tener 4,000,000 de acciones.
- El porcentaje de propiedad es esas acciones divididas entre todas las acciones en circulación, incluidas las opciones. Es lo que aparece en un cap table.
La participación del fundador también es distinta de las opciones. Las opciones son el derecho de comprar acciones más adelante a un precio fijo, y suelen recibirlas los empleados. Los fundadores suelen ser dueños de acciones reales desde el primer día, sujetas a vesting.
Acciones restringidas: ser dueño de acciones que pueden recuperarse
Los fundadores casi siempre reciben acciones restringidas. Son dueños de las acciones, pero la empresa conserva el derecho de recomprar la parte no consolidada al precio original si el fundador se va. Por eso al vesting de los fundadores se le llama a menudo "reverse vesting". En lugar de ganar acciones con el tiempo, el fundador es dueño de todo desde el principio y el derecho de recompra de la empresa se reduce a medida que pasa el tiempo.
La distinción tiene consecuencias reales. Según las normas fiscales de EE. UU., hasta que un bien se consolida de forma sustancial, la regulación trata al transmitente como su propietario a efectos fiscales. Esa es la razón de que exista la elección 83(b) y de que el plazo importe tanto.
Cómo reparten el capital los cofundadores
No existe una fórmula que sirva para todos los equipos. Hay dos corrientes.
Repartos iguales o casi iguales. Michael Seibel, de Y Combinator, sostiene que los repartos iguales entre cofundadores deberían convertirse en el estándar. Su razonamiento es que construir una empresa de valor real lleva de 7 a 10 años, así que las diferencias iniciales, como quién tuvo la idea o quién empezó primero, importan poco en ese lapso.
Repartos ponderados. Algunos equipos reparten de forma desigual para reflejar que un fundador es el CEO, que trabaja a tiempo completo mientras otro sigue a tiempo parcial, o que aporta una cantidad sustancial de efectivo o de propiedad intelectual. Los repartos ponderados no son un error. El riesgo es el resentimiento si la ponderación no se ajusta a lo que acaba haciendo cada persona.
Algunos puntos prácticos valen en ambos casos:
- Decida pronto y por escrito. Posponer la conversación no la elimina. Solo la traslada a un momento peor, como la semana en que llega un term sheet.
- Vincule el reparto a todo el recorrido. Un reparto que tenía sentido para un prototipo a tiempo parcial puede parecer injusto dos años después. El vesting es la forma en que los equipos se protegen de eso.
- Deje margen para futuras contrataciones. Los primeros empleados y asesores también querrán participación en el capital, normalmente de un pool de opciones para empleados. Los fundadores deben preguntarse qué poseerán después de que exista ese pool, no antes.
Vesting del fundador y reverse vesting
Vesting significa que el fundador gana con el tiempo el derecho a conservar sus acciones. Según la guía de Y Combinator citada arriba, una estructura típica es de cuatro años de vesting con un "cliff" de un año: si se va durante el primer año, se marcha sin nada; después se consolida el 25% al cumplirse el año y 1/48 del total cada mes a partir de entonces.
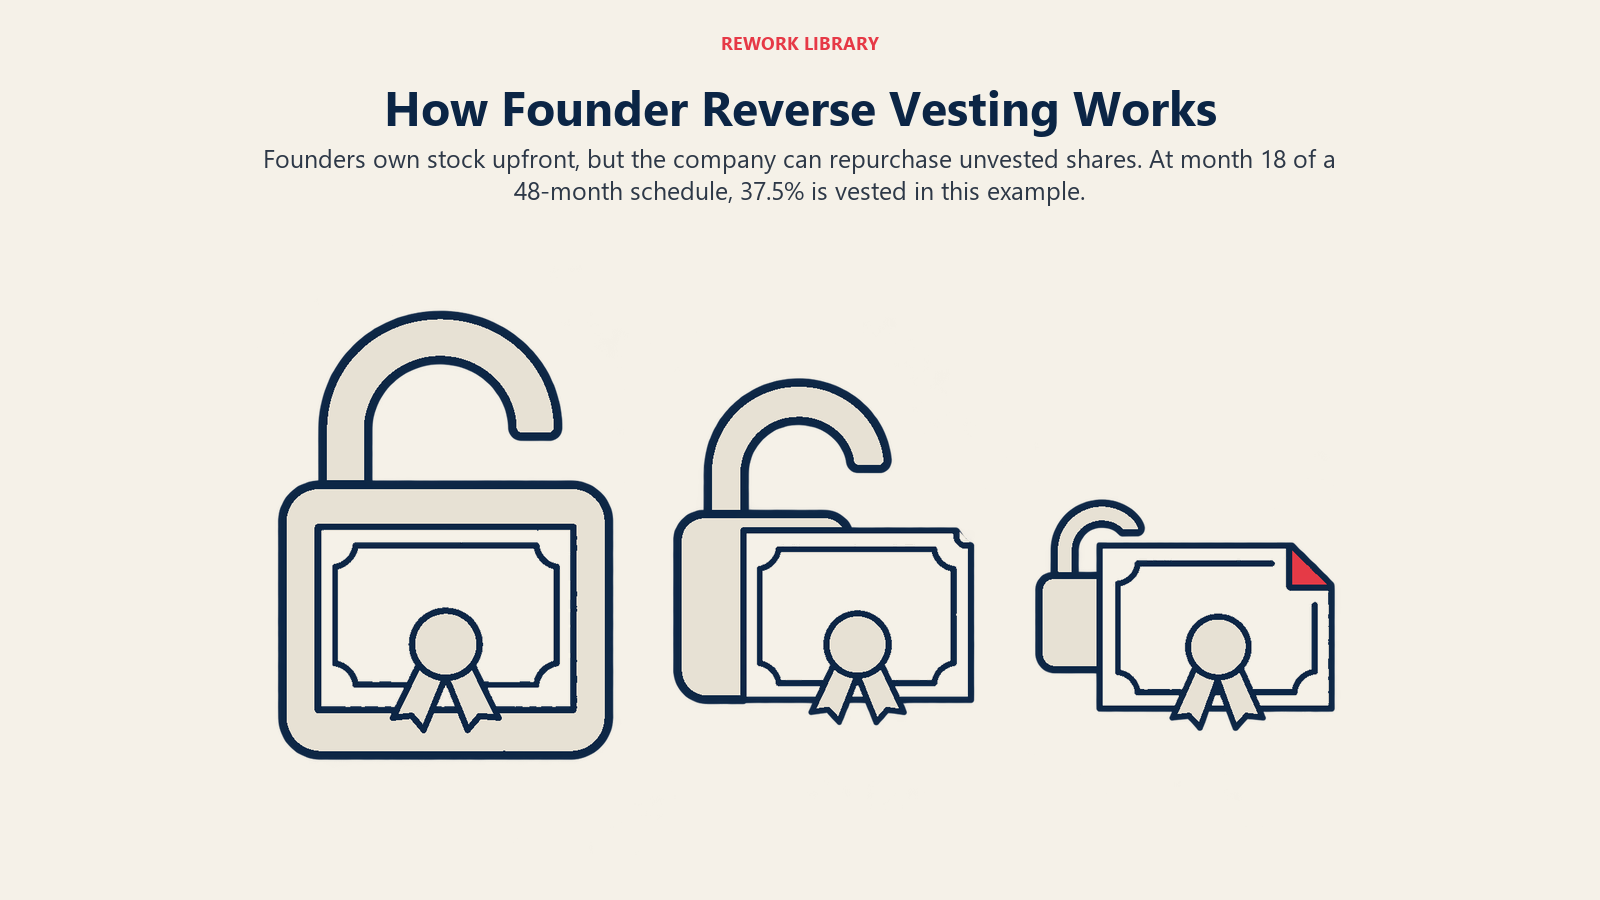
Aquí hay un ejemplo ilustrativo. Dos cofundadores tienen cada uno 4,000,000 de acciones con un calendario estándar de cuatro años y un cliff de un año. Uno se va en el mes 18.
- Acciones consolidadas: 18 / 48 = 37.5%, es decir, 1,500,000 acciones.
- Acciones no consolidadas: 4,000,000 menos 1,500,000 = 2,500,000.
- La empresa puede recomprar esas 2,500,000 acciones al precio de compra original del fundador, y vuelven al conjunto de acciones sin emitir.
El fundador que se va conserva 1,500,000 acciones. Sin vesting, conservaría las 4,000,000 y el fundador que se queda estaría trabajando para crear valor para alguien que se fue.
Algunos fundadores negocian que se reconozca el trabajo ya hecho, por ejemplo, haciendo que el reloj del vesting arranque en la fecha en que el equipo empezó a trabajar junto y no en la fecha de constitución. Los inversores suelen pedir a los fundadores que vuelvan a someter a vesting parte de sus acciones en una financiación, así que conviene saber cómo se compara su calendario actual.
Aceleración: single trigger vs double trigger
La aceleración significa que las acciones no consolidadas se consolidan antes de tiempo ante un hecho definido, normalmente la venta de la empresa. La guía de Cooley GO sobre los dos tipos, Pulling the Trigger(s), los explica así.
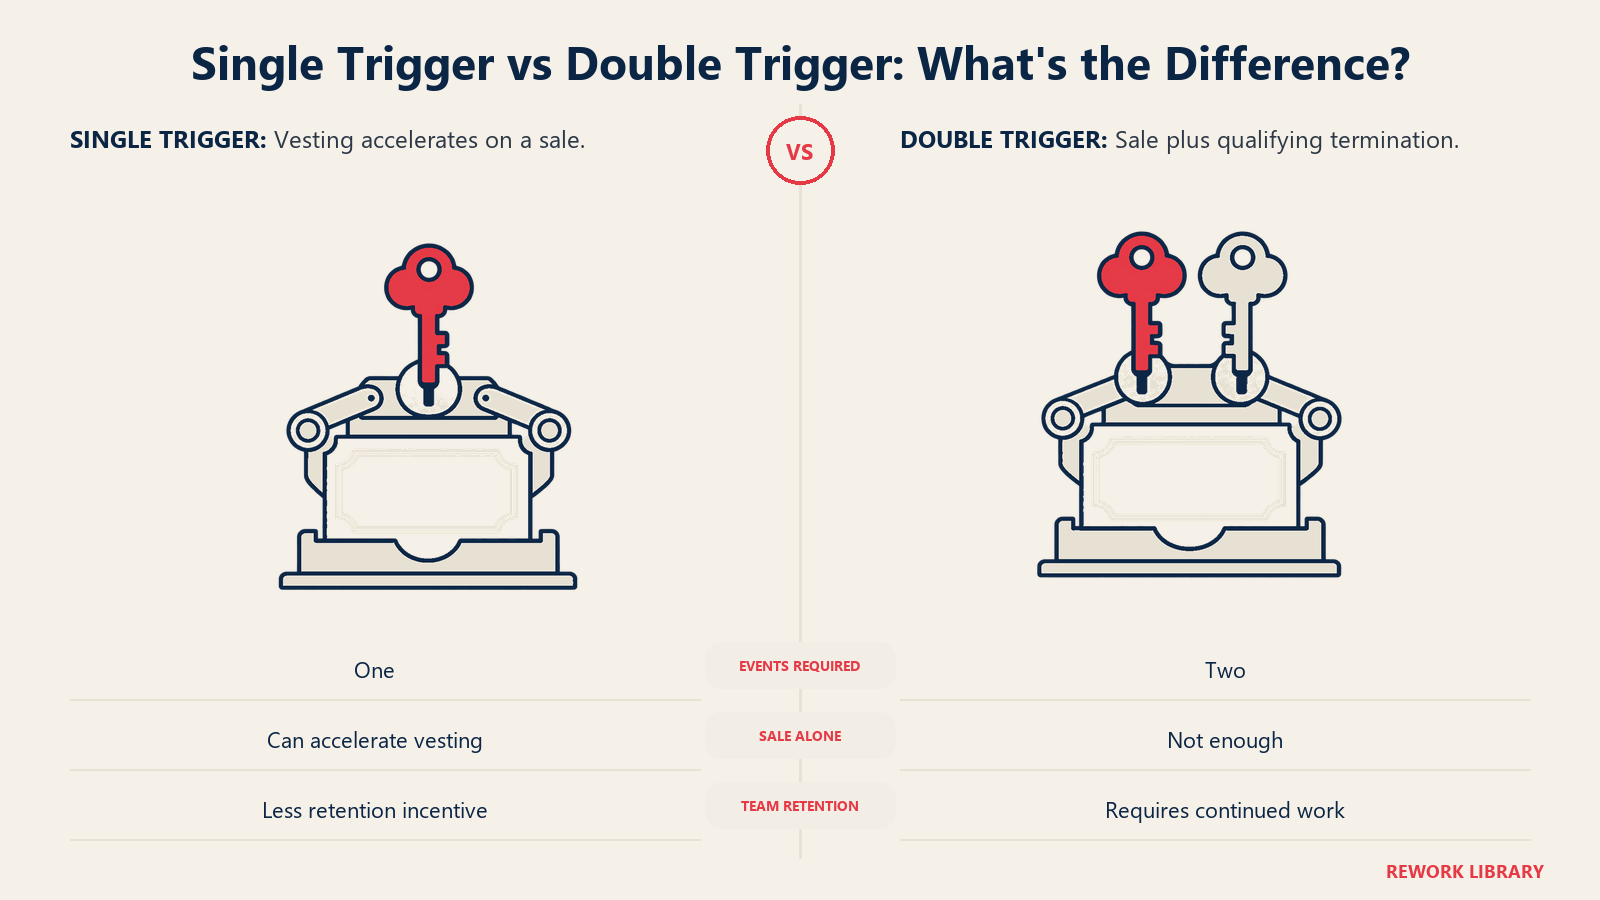
- La aceleración single trigger ocurre ante un solo hecho, la venta de la empresa. Una parte o la totalidad de las acciones no consolidadas se consolida cuando se cierra la operación, como recompensa por contribuir a un resultado exitoso.
- La aceleración double trigger requiere dos hechos: una venta, seguida de una terminación involuntaria sin causa. Cooley la describe como la estructura más común. Su lógica es que da a las personas clave una red de seguridad si el comprador las despide, y a la vez les exige seguir trabajando después de la operación.
Cooley señala también que la protección double trigger para opciones solo funciona si el comprador asume las opciones no consolidadas, lo que no siempre ocurre.
Ninguna es adecuada para todos los equipos. El single trigger puede tranquilizar a los fundadores, pero preocupa a los compradores que quieren que el equipo se quede. El double trigger es el punto medio habitual. Sea cual sea el acuerdo, incluya el hecho desencadenante exacto, el porcentaje que se acelera y cualquier plazo en el contrato de compraventa de acciones.
La elección 83(b) (solo EE. UU.)
La elección 83(b) es una presentación fiscal federal de EE. UU. que importa a los fundadores con acciones no consolidadas. Sin ella, el IRS por lo general le grava por las acciones a medida que se consolidan, según su valor en cada fecha de consolidación. Si la empresa llega a valer mucho, eso puede suponer una factura fiscal elevada por acciones que no puede vender.
Presentar una elección 83(b) permite, en cambio, tributar una sola vez, en el momento de la transferencia, por la diferencia entre lo que valían las acciones y lo que usted pagó. Si un fundador compra acciones a su valor justo de mercado, esa diferencia suele ser cero o casi cero. Las normas fiscales al respecto son técnicas, así que tome este párrafo como orientación y no como asesoría.
Los puntos que debe recordar:
- El plazo es de 30 días. La regulación establece que la elección debe presentarse a más tardar 30 días después de la fecha en que se transfirió el bien. El glosario de Cooley GO dice lo mismo: la elección solo es efectiva si se presenta dentro de los 30 días siguientes a la adquisición del capital sujeto a vesting.
- Puede presentarse antes. La misma regulación indica que la elección puede presentarse antes de la fecha de transferencia.
- Es difícil deshacerla. Una elección no puede revocarse salvo con el consentimiento del Commissioner, y la regulación limita ese consentimiento a un error de hecho, con un plazo de solicitud de 60 días. Una caída posterior del valor de las acciones no cuenta.
- El IRS publica orientaciones. El Rev. Proc. 2012-29 ofrece un texto modelo de elección que puede usarse pero no es obligatorio, y el IRS también tiene un formulario para la elección. Consulte las instrucciones vigentes del IRS sobre cómo y dónde presentarla.
Si está fuera de EE. UU., no dé por hecho que algo de esto se aplica. Muchos países gravan de otra manera la emisión de acciones y el vesting, y algunos no tienen una elección equivalente.
Qué ocurre cuando se va un cofundador
Una salida es la situación para la que se diseñó el vesting, y lo que sigue depende de los documentos.
- Se va antes del cliff. Con un cliff de un año, el fundador pierde todas las acciones no consolidadas y la empresa puede recomprarlas, lo que en la práctica significa irse sin nada.
- Se va después del cliff. El fundador conserva la parte consolidada y la empresa puede recomprar el resto, como en el ejemplo del mes 18.
- Las acciones consolidadas se quedan. El fundador que se va sigue siendo accionista, con los derechos de voto y económicos de esas acciones, salvo que los documentos digan otra cosa. Esto sorprende a muchos equipos, y es una razón para pensar bien el calendario y las condiciones de recompra antes de emitir acciones.
- La empresa puede tener un derecho de tanteo sobre una venta posterior de las acciones consolidadas del fundador, según los estatutos y el contrato de compraventa de acciones.
Las condiciones de good leaver y bad leaver, que tratan de forma distinta a un fundador según el motivo de su salida, son más comunes en unos mercados que en otros. Si esas condiciones no existen en sus documentos, decida si las quiere antes de que surja la situación.
Cómo cambia la propiedad de los fundadores a lo largo de las rondas
Los porcentajes de los fundadores bajan en cada financiación a medida que se emiten acciones nuevas. Esto se llama dilución del capital, y no es un error. Lo que importa es que el valor total de la participación de los fundadores crezca más rápido de lo que se reduce su porcentaje. Cuánto le diluye una ronda depende de la valoración pre-money y post-money.
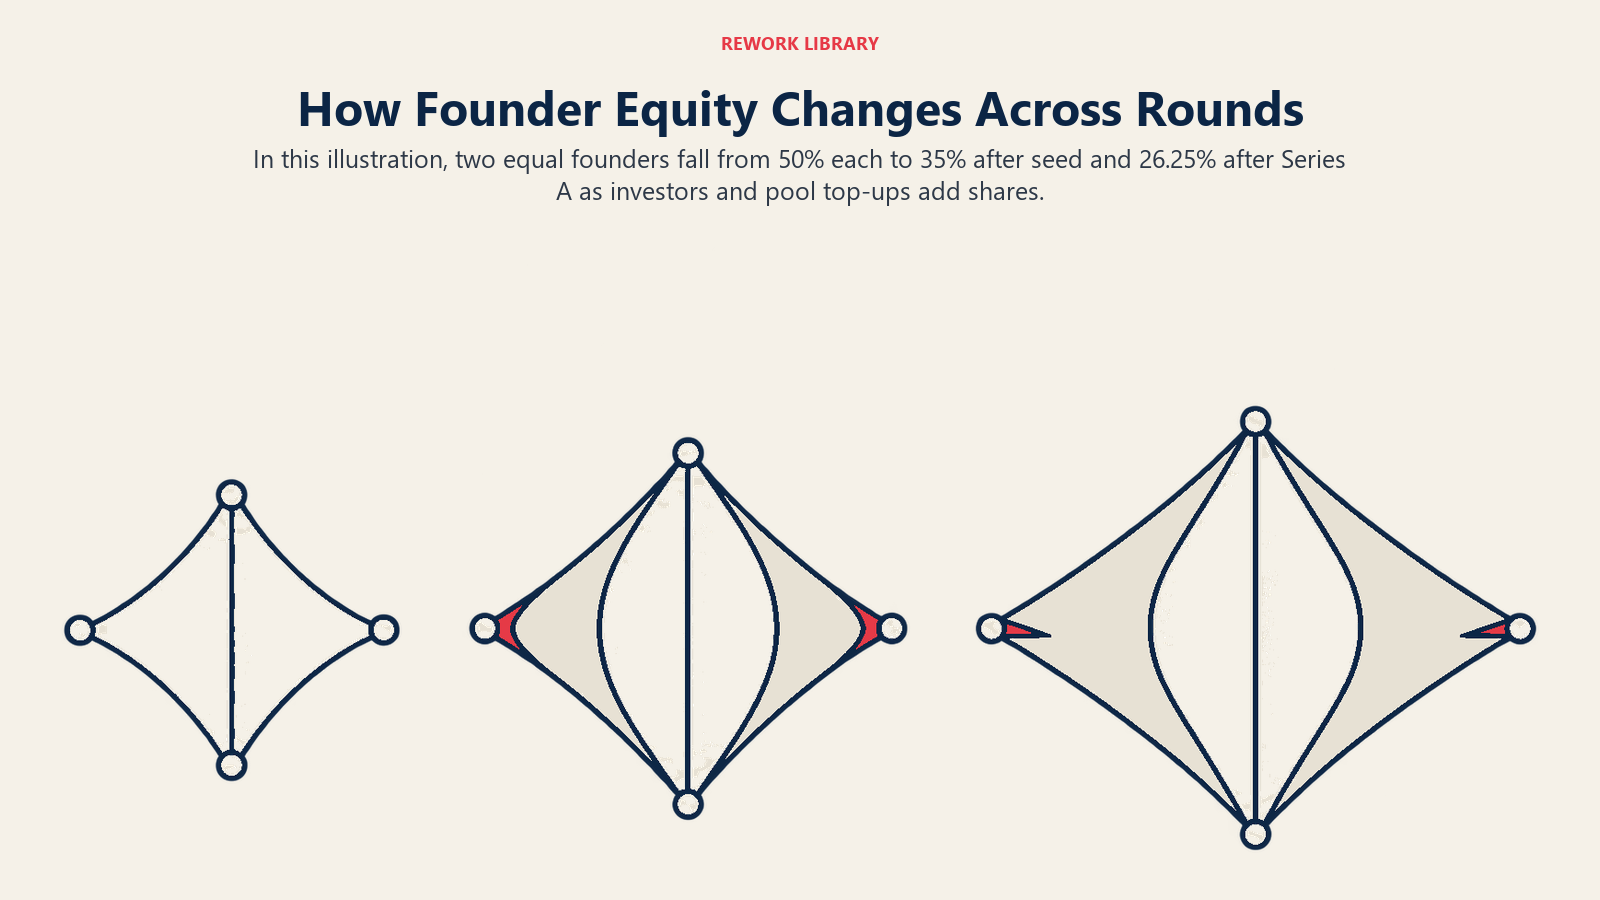
La tabla siguiente es aritmética ilustrativa, no datos de ningún estudio ni de una empresa real. Dos cofundadores se reparten el capital 50/50 sin otros accionistas. En la ronda seed, los nuevos inversores toman el 20% y se crea un pool de opciones del 10%, lo que deja a los fundadores con el 70% combinado. En la Serie A, los nuevos inversores toman el 20% y el pool se amplía con otro 5% de la empresa tras la ronda, de modo que los titulares existentes se escalan por 0.75.
| Etapa | Fundadores combinados | Cada fundador (50/50) | Otros |
|---|---|---|---|
| Constitución | 100% | 50% | 0% |
| Tras la ronda seed | 70% | 35% | 20% inversores, 10% pool |
| Tras la Serie A | 70% x 0.75 = 52.5% | 26.25% | 15% inversores seed, 20% Serie A, 7.5% + 5% = 12.5% pool |
La cifra del pool tras la Serie A es el pool seed del 10% escalado por 0.75 (7.5%) más la nueva ampliación del 5%. Los inversores seed pasan del 20% al 15% (20% x 0.75). La columna suma: 52.5 + 15 + 20 + 12.5 = 100.
Si un inversor existente quiere mantener su porcentaje en rondas posteriores, puede usar derechos pro rata, que es un derecho más sobre las acciones que se emiten.
Cesión de propiedad intelectual
La participación del fundador solo significa algo si la empresa es dueña de aquello sobre lo que se ha construido. Los fundadores deben firmar un acuerdo por el que ceden a la empresa toda la propiedad intelectual relevante para el negocio, incluidos el código, los diseños, los nombres de dominio y el trabajo previo, cuando reciben sus acciones. Los inversores suelen pedirlo en la due diligence, y una laguna, por ejemplo, código escrito antes de la constitución que nunca se cedió, puede retrasar o hacer fracasar una ronda. Un abogado suele poder resolverlo en la constitución por un costo reducido.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué es la participación del fundador
- Acciones restringidas: ser dueño de acciones que pueden recuperarse
- Cómo reparten el capital los cofundadores
- Vesting del fundador y reverse vesting
- Aceleración: single trigger vs double trigger
- La elección 83(b) (solo EE. UU.)
- Qué ocurre cuando se va un cofundador
- Cómo cambia la propiedad de los fundadores a lo largo de las rondas
- Cesión de propiedad intelectual
- Lecturas relacionadas