O que é a participação do fundador (founder equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Founder equity, ou participação do fundador, é a fatia de propriedade que as pessoas que criam uma empresa detêm nela, normalmente na forma de ações ordinárias. É o direito dos fundadores sobre o que a empresa vier a valer e, em geral, o único ativo de verdade que eles têm no primeiro ou nos dois primeiros anos.
A maioria das disputas iniciais entre cofundadores não é sobre o produto. É sobre quem é dono de quê, o que acontece se alguém sair e se a papelada foi feita direito. Este artigo explica como a participação do fundador é emitida, como os cofundadores a dividem, como o vesting protege a equipe, o que significa aceleração, a eleição 83(b) do imposto de renda dos EUA e como a participação dos fundadores encolhe ao longo das rodadas de financiamento.
É material de referência, não aconselhamento jurídico ou tributário. Os termos variam conforme a jurisdição e o negócio, e a eleição 83(b) é específica dos Estados Unidos. Converse com um advogado especializado em startups e com um consultor tributário antes de emitir ações.
Fatos principais: participação do fundador
- Os fundadores geralmente detêm ações ordinárias, muitas vezes emitidas como ações restritas que passam por vesting ao longo do tempo.
- Uma estrutura comum de vesting é de quatro anos com cliff de um ano, segundo a orientação da Y Combinator sobre a divisão de participação.
- Nos EUA, a eleição 83(b) deve ser apresentada no máximo 30 dias após a transferência das ações e, em geral, não pode ser revogada.
- Cada rodada com preço definido e cada recomposição do pool de opções dilui os fundadores. Uma dupla 50/50 pode plausivelmente deter bem menos de 30% cada um na Série A (ilustrativo, abaixo).
- Os fundadores devem ceder por escrito sua propriedade intelectual à empresa quando recebem suas ações.
O que é a participação do fundador
Quando uma empresa é constituída, ela emite ações para seus fundadores. Normalmente são ações ordinárias, que dão direito a voto e direito sobre o que sobra depois que credores e acionistas preferenciais são pagos. Os investidores compram depois ações preferenciais, que ficam à frente das ordinárias em uma venda. (A mecânica está em O que é uma preferência de liquidação?.)
Os fundadores normalmente compram suas ações por um preço ínfimo, muitas vezes uma fração de centavo por ação, porque a empresa ainda não tem valor. Esse preço baixo importa para fins tributários, como veremos.
Dois termos são fáceis de confundir:
- Ações são as unidades reais de propriedade. Um fundador pode deter 4.000.000 de ações.
- Percentual de participação é a quantidade de ações dividida por todas as ações em circulação, incluindo opções. É o que aparece em uma cap table.
A participação do fundador também é diferente de opções. As opções são o direito de comprar ações mais tarde a um preço fixo, e os funcionários costumam recebê-las. Os fundadores geralmente possuem ações de fato desde o primeiro dia, sujeitas a vesting.
Ações restritas: possuir ações que podem ser recompradas
Os fundadores quase sempre recebem ações restritas. Eles são donos das ações, mas a empresa mantém o direito de recomprar a parte ainda não adquirida pelo preço original se o fundador sair. É por isso que o vesting de fundadores muitas vezes é chamado de "reverse vesting". Em vez de conquistar ações ao longo do tempo, o fundador é dono de tudo desde o início, e o direito de recompra da empresa vai diminuindo com o passar do tempo.
A distinção tem consequências reais. Pelas regras tributárias dos EUA, até que a propriedade se torne substancialmente adquirida (vested), a regulamentação trata o transferente como seu proprietário para fins fiscais. Essa é a razão de a eleição 83(b) existir, e de o prazo dela importar tanto.
Como os cofundadores dividem a participação
Não existe uma fórmula que sirva para todas as equipes. Há dois campos.
Divisões iguais ou quase iguais. Michael Seibel, da Y Combinator, defende que as divisões iguais entre cofundadores se tornem o padrão. O raciocínio dele é que construir uma empresa de valor real leva de 7 a 10 anos, então diferenças iniciais, como quem teve a ideia ou quem começou primeiro, pesam pouco nesse período.
Divisões ponderadas. Algumas equipes dividem desigualmente para refletir um fundador que é o CEO, que trabalha em tempo integral enquanto outro continua meio período, ou que contribui com dinheiro ou propriedade intelectual relevantes. Divisões ponderadas não estão erradas. O risco é o ressentimento se a ponderação não acompanhar o que as pessoas acabam fazendo.
Alguns pontos práticos valem em qualquer caso:
- Decida cedo e por escrito. Adiar a conversa não a elimina. Só a empurra para um momento pior, como a semana em que chega um term sheet.
- Vincule a divisão a toda a jornada. Uma divisão que fazia sentido para um protótipo em meio período pode parecer errada dois anos depois. O vesting é a forma de as equipes se protegerem disso.
- Deixe espaço para contratações futuras. Os primeiros funcionários e conselheiros também vão querer participação, normalmente vinda de um pool de opções para funcionários. Os fundadores devem perguntar quanto vão deter depois que esse pool existir, e não antes.
Vesting de fundadores e reverse vesting
Vesting significa que o fundador conquista, ao longo do tempo, o direito de manter suas ações. Segundo a orientação da Y Combinator citada acima, uma estrutura típica é de quatro anos de vesting com um "cliff" de um ano: se você sair no primeiro ano, vai embora sem nada; depois, 25% passam por vesting na marca de um ano e 1/48 do total passa por vesting a cada mês seguinte.
Eis um exemplo ilustrativo. Dois cofundadores detêm 4.000.000 de ações cada um, em um cronograma padrão de quatro anos com cliff de um ano. Um deles sai no mês 18.
- Ações adquiridas (vested): 18 / 48 = 37,5%, ou seja, 1.500.000 ações.
- Ações não adquiridas: 4.000.000 menos 1.500.000 = 2.500.000.
- A empresa pode recomprar essas 2.500.000 ações pelo preço original de compra do fundador, e elas voltam ao conjunto de ações não emitidas.
O fundador que sai fica com 1.500.000 ações. Sem vesting, ele ficaria com todas as 4.000.000, e o fundador que permanece estaria trabalhando para gerar valor para alguém que foi embora.
Alguns fundadores negociam o reconhecimento do trabalho já realizado, por exemplo iniciando a contagem do vesting na data em que a equipe começou a trabalhar junta, e não na data de constituição da empresa. Os investidores costumam pedir que os fundadores façam um novo vesting de parte das ações em um financiamento, então vale saber como o seu cronograma atual se compara.
Aceleração: single trigger vs double trigger
Aceleração significa que as ações não adquiridas passam por vesting antecipadamente em um evento definido, geralmente a venda da empresa. O guia do Cooley GO sobre os dois tipos, Pulling the Trigger(s), os explica assim.
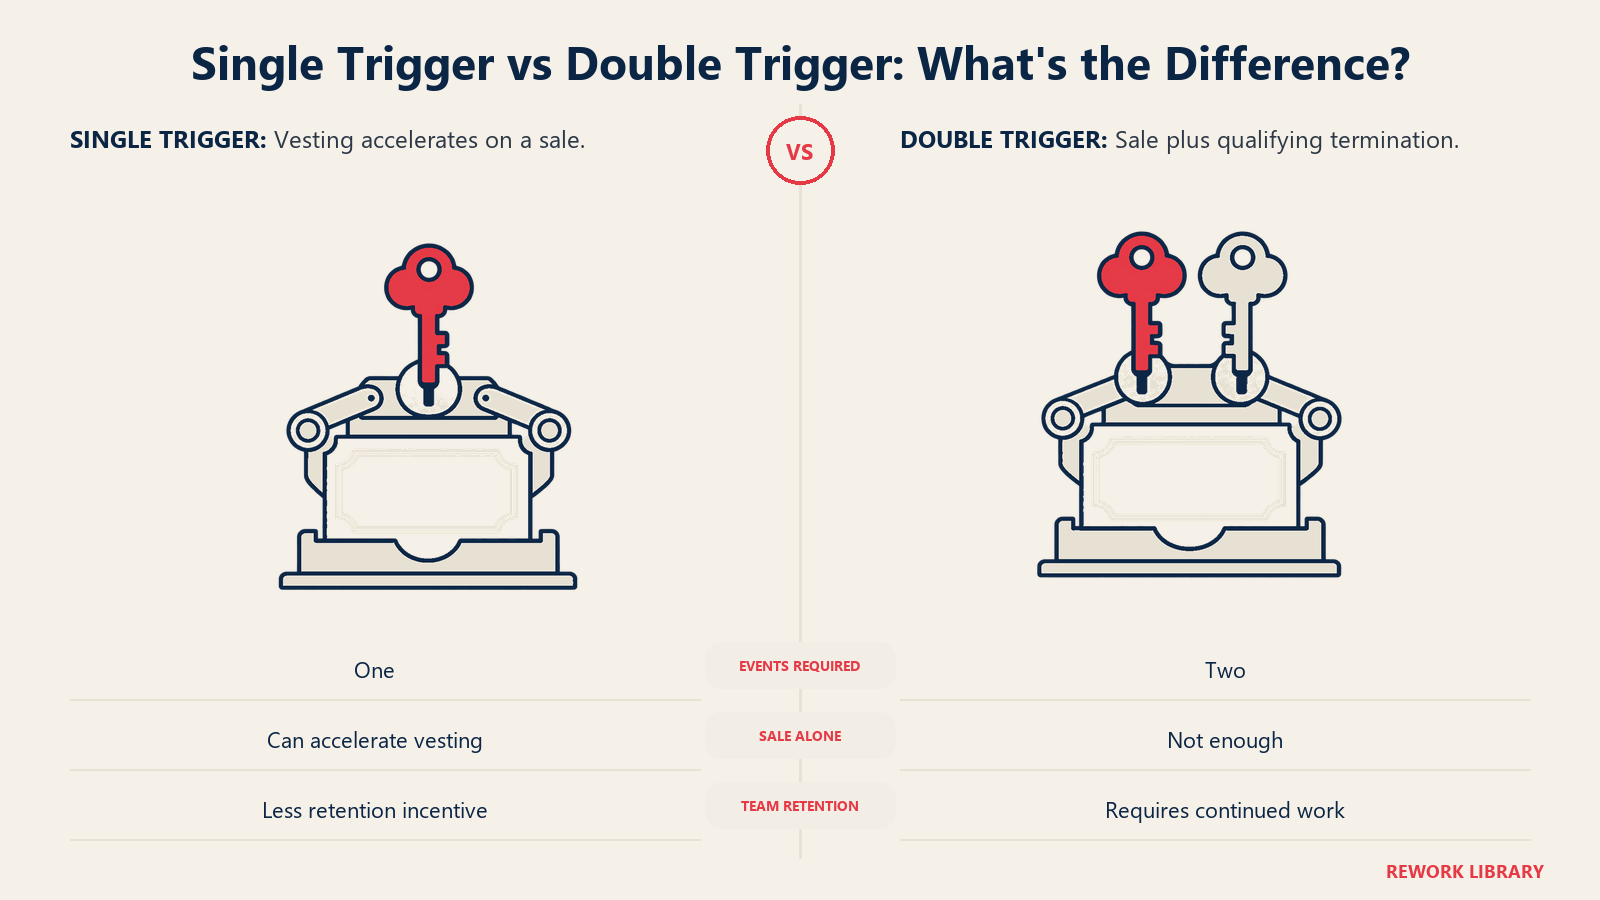
- A aceleração single trigger ocorre com um único evento, a venda da empresa. Parte ou todas as ações não adquiridas passam por vesting quando o negócio é fechado, como recompensa por contribuir para um resultado bem-sucedido.
- A aceleração double trigger exige dois eventos: uma venda, seguida de um desligamento involuntário sem justa causa. O Cooley a descreve como a estrutura mais comum. A lógica é dar às pessoas-chave uma rede de proteção se o adquirente as dispensar, sem deixar de exigir que continuem trabalhando depois do negócio.
O Cooley também observa que a proteção double trigger para opções só funciona se o adquirente assumir as opções não adquiridas, o que nem sempre acontece.
Nenhuma das duas serve para todas as equipes. O single trigger pode tranquilizar os fundadores, mas preocupa adquirentes que querem a equipe por perto. O double trigger é o meio-termo habitual. Seja qual for o acordo, registre no contrato de compra de ações o gatilho exato, o percentual que acelera e qualquer janela de tempo.
A eleição 83(b) (somente EUA)
A eleição 83(b) é uma declaração fiscal federal dos EUA que importa para fundadores com ações ainda não adquiridas. Sem ela, o IRS em geral tributa você sobre as ações à medida que passam por vesting, com base no valor delas em cada data de vesting. Se a empresa se valorizar, isso pode virar uma conta de imposto alta sobre ações que você não pode vender.
Apresentar uma eleição 83(b) permite que você seja tributado uma única vez, no momento da transferência, sobre a diferença entre o valor das ações e o que você pagou. Se o fundador compra as ações pelo valor justo de mercado, essa diferença costuma ser zero ou próxima disso. As regras tributárias sobre o tema são técnicas, então trate este parágrafo como orientação geral, não como aconselhamento.
Os pontos a lembrar:
- O prazo é de 30 dias. O regulamento diz que a eleição deve ser apresentada no máximo 30 dias após a data em que a propriedade foi transferida. O glossário do Cooley GO diz o mesmo: a eleição só é eficaz se apresentada em até 30 dias após a aquisição da participação sujeita a vesting.
- Pode ser apresentada antecipadamente. O mesmo regulamento diz que a eleição pode ser apresentada antes da data da transferência.
- É difícil de desfazer. Uma eleição não pode ser revogada, salvo com o consentimento do Commissioner, e o regulamento limita esse consentimento a erro de fato, com prazo de 60 dias para o pedido. Uma queda posterior no valor das ações não conta.
- O IRS publica orientações. O Rev. Proc. 2012-29 fornece um texto de exemplo para a eleição que pode ser usado, mas não é obrigatório, e o IRS também tem um formulário para a eleição. Consulte as instruções atuais do IRS sobre como e onde apresentá-la.
Se você está fora dos EUA, não presuma que algo aqui se aplica. Muitos países tributam a emissão de ações e o vesting de outra maneira, e alguns não têm uma eleição equivalente.
O que acontece quando um cofundador sai
Uma saída é a situação para a qual o vesting foi criado, e o que vem depois depende da papelada.
- Sai antes do cliff. Com um cliff de um ano, o fundador perde todas as ações não adquiridas e a empresa pode recomprá-las, o que na prática significa sair sem nada.
- Sai depois do cliff. O fundador fica com a parte adquirida e a empresa pode recomprar o restante, como no exemplo do mês 18.
- As ações adquiridas permanecem. O fundador que sai continua acionista, com os direitos de voto e econômicos dessas ações, a menos que os documentos digam o contrário. Isso surpreende muitas equipes e é um motivo para pensar bem no cronograma e nos termos de recompra antes de emitir as ações.
- A empresa pode ter direito de preferência sobre uma venda posterior das ações adquiridas do fundador, dependendo do estatuto e do contrato de compra de ações.
Os termos good leaver e bad leaver, que tratam o fundador de forma diferente conforme o motivo da saída, são mais comuns em alguns mercados do que em outros. Se os termos não existem nos seus documentos, decida se você os quer antes que a situação surja.
Como a participação dos fundadores muda ao longo das rodadas
O percentual dos fundadores cai a cada financiamento, à medida que novas ações são emitidas. Isso se chama diluição de participação e não é um erro. O que importa é que o valor total da participação dos fundadores cresça mais rápido do que o percentual diminui. O quanto uma rodada dilui você depende da avaliação pre-money e post-money.
A tabela abaixo é aritmética ilustrativa, não dados de nenhum estudo ou empresa real. Dois cofundadores dividem 50/50, sem outros acionistas. No seed, novos investidores ficam com 20% e é criado um pool de opções de 10%, deixando os fundadores com 70% somados. Na Série A, novos investidores ficam com 20% e o pool é recomposto com mais 5% da empresa pós-rodada, de modo que os detentores existentes são multiplicados por 0,75.
| Etapa | Fundadores somados | Cada fundador (50/50) | Outros |
|---|---|---|---|
| Constituição | 100% | 50% | 0% |
| Após o seed | 70% | 35% | 20% investidores, 10% pool |
| Após a Série A | 70% x 0,75 = 52,5% | 26,25% | 15% investidores do seed, 20% Série A, 7,5% + 5% = 12,5% pool |
O percentual do pool após a Série A é o pool de 10% do seed multiplicado por 0,75 (7,5%) mais a nova recomposição de 5%. Os investidores do seed passam de 20% para 15% (20% x 0,75). A coluna fecha: 52,5 + 15 + 20 + 12,5 = 100.
Se um investidor existente quiser manter seu percentual nas rodadas seguintes, ele pode usar direitos pro-rata, que é mais uma reivindicação sobre as ações que estão sendo emitidas.
Cessão de propriedade intelectual
A participação do fundador só significa algo se a empresa for dona daquilo sobre o que foi construída. Os fundadores devem assinar um contrato cedendo à empresa toda a propriedade intelectual relevante para o negócio, incluindo código, designs, nomes de domínio e trabalhos anteriores, quando recebem suas ações. Os investidores pedem isso rotineiramente na due diligence, e uma lacuna, por exemplo código escrito antes da constituição e nunca cedido, pode atrasar ou inviabilizar uma rodada. Um advogado geralmente consegue corrigir isso na constituição a um custo baixo.
Leitura relacionada

Co-Founder & COO
On this page
- O que é a participação do fundador
- Ações restritas: possuir ações que podem ser recompradas
- Como os cofundadores dividem a participação
- Vesting de fundadores e reverse vesting
- Aceleração: single trigger vs double trigger
- A eleição 83(b) (somente EUA)
- O que acontece quando um cofundador sai
- Como a participação dos fundadores muda ao longo das rodadas
- Cessão de propriedade intelectual
- Leitura relacionada