スタートアップのステージ:アイデアからエグジットまで
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
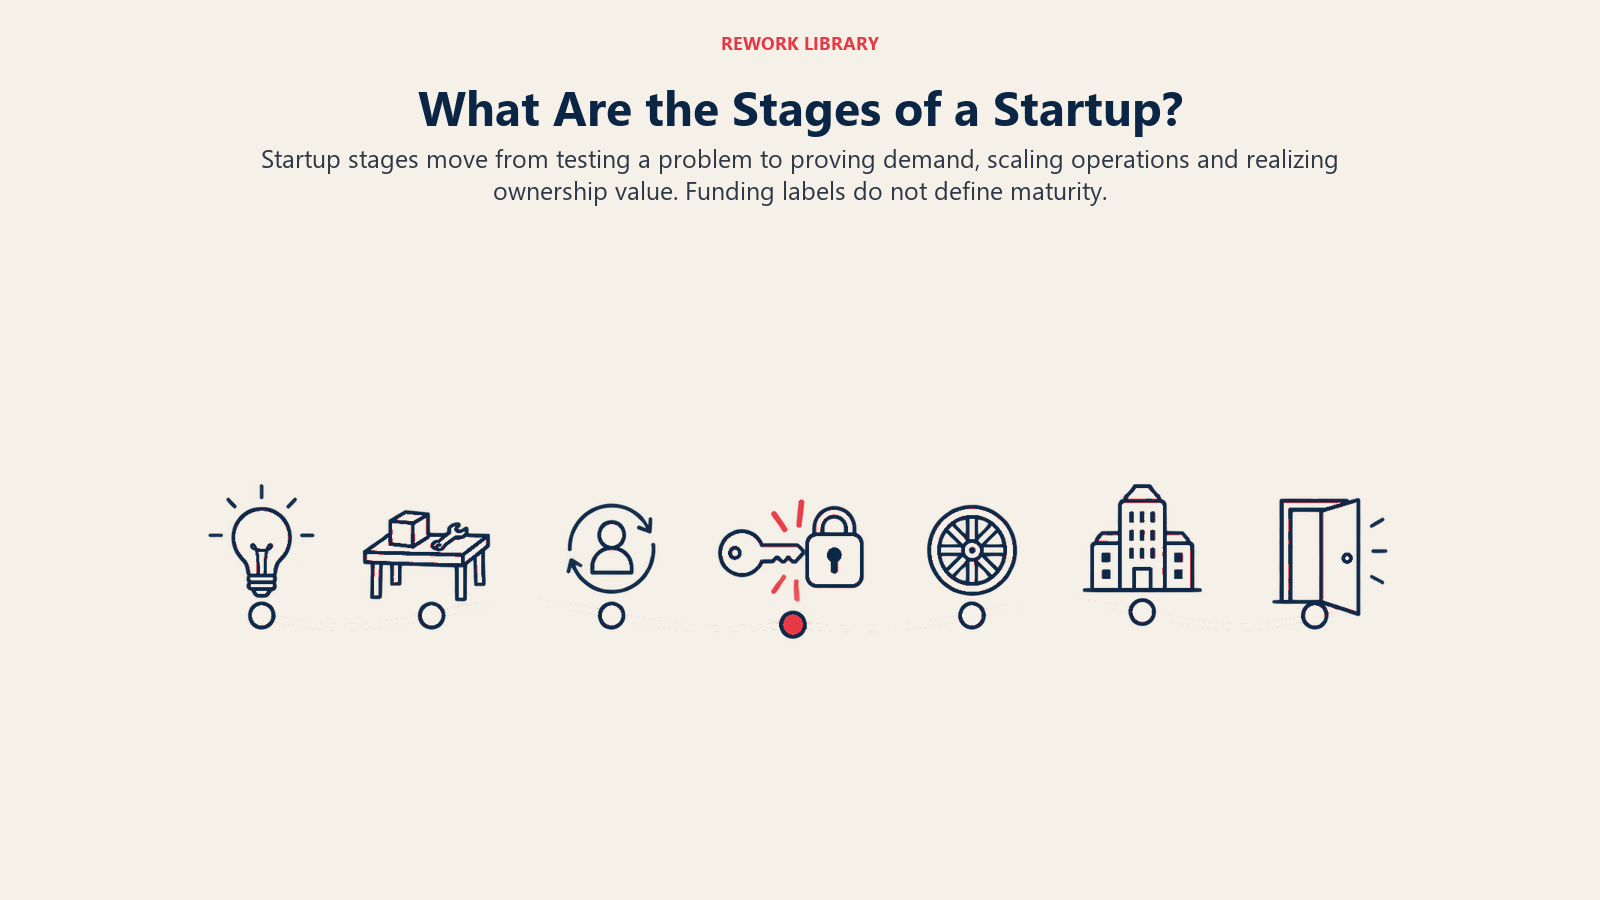
スタートアップは通常、6つか7つのステージを経て進みます。アイデア、プレシード、シード、初期段階、グロース、スケール、そして最後に買収や株式公開といったエグジットです。各ステージの役割は異なります。初期には、作っているものを誰かが求めているかどうかを見極めることが役割です。その後は、着実に成長する仕組みを築くこと、そして最終的には、会社の物語をどう終えるかを決めることです。
これらのラベルに公式の標準はありません。投資家、アクセラレーター、創業者は、少しずつ異なる位置に線を引いており、資金調達の用語(プレシード、シード、シリーズA)も、会社の成熟度にきれいには対応しません。そのため、以下のステージは実用的な地図として捉えてください。重要なのは、各ステージが答えるべき問いと、それに答えたことをどう知るかです。
なぜスタートアップにはステージがあるのか
ステージという考え方が存在する理由は、よく知られた2つの定義が説明してくれます。Steve Blankは、スタートアップを再現性とスケーラビリティのあるビジネスモデルを探すために作られた組織と説明しています。Paul Grahamはもっと端的に言います。スタートアップとは、急速に成長するよう設計された会社です。
この2つを合わせると、道のりの形が見えてきます。最初は探索で、会社はまだ顧客も、製品も、価格も分かっていません。次に拡張が来て、モデルが分かっており、それをより速く繰り返すことが仕事になります。Grahamは自身のエッセイでこのパターンを指摘しています。スタートアップが自分たちのやるべきことを見極めようとする間、成長が遅いか、まったくない初期の期間があるのです。ステージとは、探索から実行へのこの移行を、より細かく描いたものにすぎません。
これは、同じ助言があるステージでは正しく、次のステージでは間違いになる理由も説明します。モデルが実証される前に営業チームを採用すれば、現金を燃やします。実証された後に採用を拒めば、成長が止まります。
ステージの一覧
| ステージ | 中核となる問い | 主な作業 | 一般的な資金源 | 完了の目安 |
|---|---|---|---|---|
| アイデア | これは解決する価値のある本物の課題か | 顧客との対話、課題の定義 | 創業者の貯蓄、時間 | 具体的な顧客と課題を、証拠とともに説明できる |
| プレシード | 人々が試してくれるものを作れるか | プロトタイプまたは最初のバージョン、創業チーム | 創業者、友人・家族、エンジェル、アクセラレーター | 動く製品が少数のユーザーの手に渡っている |
| シード | 人々は使い、戻ってくるか | 初期ユーザー、改善の反復、最初の売上または強い利用 | エンジェル、シードファンド、SAFEまたは転換社債 | 明確な初期の需要と、そこに届く再現性のある方法がある |
| 初期段階 | 本当にプロダクトマーケットフィットか | 製品を磨く、最初のセールスやマーケティングの動き | シードの延長、シリーズA | 個人の奮闘に頼らないリテンションと成長がある |
| グロース | 効率よく成長できるか | 獲得の拡大、チームとプロセスの構築 | ベンチャーラウンド、売上 | 妥当なユニットエコノミクスでの成長がある |
| スケールと成熟 | 守り、広げられるか | 新市場、新製品、運営の規律 | レイトステージの資本、利益、負債 | 予測可能なオペレーション、市場での地位がある |
| エグジット | 創業者と投資家にとって、どう終えるか | 売却、上場、または長期の独立 | 買い手または公開市場 | 株主が価値を実現できる |
ステージ1:アイデア
すべては、誰かが気にかけている課題から始まります。アイデア段階では、製品も、法人格も、資金もないことがよくあります。創業者は、ある仮説を検証しています。この層の人々にはこの課題があり、それを解決するために支払うか、乗り換えるだろう、というものです。
ここでの作業は、コードではなく対話です。潜在顧客と話し、彼らが今その課題にどう対処しているかを調べ、その痛みが行動を変えるほど鋭いかどうかを確かめます。Marc Andreessenは、市場が最も重要であり、「会社を殺す第1位の要因は、市場の欠如だ」と論じています。市場調査を飛ばしたアイデア段階は、この点に賭けるギャンブルです。
このステージは、具体的な顧客を挙げ、その人たちの言葉で課題を説明し、それが本物であるという何らかの証拠を示せたときに終わります。詳しい解説は、アイデア段階のスタートアップの専用記事にあります。
ステージ2:プレシード
プレシードは、アイデアが形あるものになる段階です。チームが結成され、最初のバージョンが作られ、会社は通常、法人化します。最も標準化されていないステージです。自己資金で進める創業者もいれば、アクセラレーターに参加する創業者もいれば、友人・家族やエンジェル投資家から少額を調達する創業者もいます。
この時点での初期資金は、主に時間に関するものです。バーンレートとランウェイを把握している創業者は、その資金で何か月分の開発ができるかを正確に言うことができ、これがプレシードを計画する唯一の誠実な方法です。
資金調達の手段は、通常は軽いものです。Y CombinatorはSAFEを生み出し、SAFEは負債でも融資でもなく、利息も満期日もないものであり、後の株式による資金調達で優先株に転換されるまでその状態が続くと説明しています。転換社債も似た役割を果たしますが、法的には負債です。どちらも、バリュエーションについてまだ合意せずに、早期の資金を調達できるようにします。
プレシードは、動く製品が実際のユーザーの手に渡ったときに完了します。詳細は、プレシードのスタートアップの記事にあります。
ステージ3:シード
シードは、ストーリーよりも証拠が重要になり始める最初のステージです。会社には初期ユーザーや最初の顧客がおり、問いは「誰かが試してくれるだろうか」から、「使い続けてくれるか、お金を払ってくれるか」へと変わります。
健全なシード期は、次のような姿です。
- 追いかけなくても戻ってくる、少数のユーザーがいる。
- 最適な顧客が誰で、誰ではないかが明確に見えている。
- さらに多くの顧客を見つけるための、最初の、粗削りでもよいチャネルがある。
- 何らかの売上、またはそこへ向かうことを示す強い利用がある。
シードの資金は、改善の反復と、最初の数人の採用に充てられます。ラウンド規模やバリュエーションは市場や地域によって変わるため、固定の数字に頼るより、調達する市場の最新データを確認するほうが賢明です。SECの規則も、誰が投資できるかを左右します。非公開ラウンドは通常、適格投資家に販売され、SECはこれを、米国において主たる居住用不動産を除く純資産が100万ドルを超える、または所得が$200,000を超える(配偶者やパートナーとの合算なら$300,000)と定義しています。他の国には、それぞれの適格性の基準があります。
シードは、需要が目に見え、より多くの顧客に届く、もっともらしく再現性のある方法が見えたときに終わります。シード期のスタートアップの詳しい解説をご覧ください。
ステージ4:初期段階とプロダクトマーケットフィット
初期段階は、最も混乱を招くラベルです。プレシードからシリーズAまでのあらゆる時期を指すのに使われるからです。本記事では、会社がプロダクトマーケットフィットを得ているかどうかを見極め、その後それを実証する期間を意味します。
Andreessenは、この用語を簡潔に定義しています。プロダクト/マーケットフィットとは、良い市場にいて、その市場を満たせる製品を持っていることです。漠然として聞こえますが、確かなシグナルを探すことはできます。リテンションカーブがゼロへ落ちずに平らになる。顧客が他の人を紹介する。営業サイクルが短くなる。サポートへの問い合わせが、基本的な戸惑いではなく、新しいユースケースに関するものになる。
このステージでは、会社は通常、最初の再現性のあるGo-to-Marketの動きを築きます。それがセールス、セルフサーブ、パートナーシップ、コンテンツのいずれであってもです。注視すべき指標は、新規顧客1社あたりのコストが、その顧客の価値を下回っているかどうかで、そこでユニットエコノミクスが登場します。ソフトウェア企業については、SaaSのプロダクトマーケットフィットの記事でさらに深く掘り下げており、初期段階のグロースモデルが、何を優先すべきかのフレームワークを提供しています。
フィットを見つけていない会社は、時間を稼ぐためにブリッジラウンドが必要になることがよくあります。それは普通のことですが、同じ計画のためにランウェイを延ばすだけでなく、計画の変更を伴うべきです。初期段階とグロース段階の違いは、初期段階と成長段階の比較で扱っています。
ステージ5:グロース
フィットが本物になると、問いが反転します。「誰かがこれを求めているか」ではなく、「どれだけ速く、どれだけ効率よく成長できるか」になります。資金は、獲得、セールスとマーケティングの体制、カスタマーサクセス、そして最初の管理層に投じられます。
Paul Grahamは、若い会社がスピードをどう考えるかの有用な目安を示しています。YC在籍中の良い成長率は週5〜7%で、週10%は並外れて良いと彼は述べています。この数字は、彼が説明している初期の、母数の小さい段階に固有のものです。数千社の顧客を持つ会社の目標ではなく、その規模では同じ割合は不可能です。
グロース段階のリスクは、チームが10人のときにうまくいっていたことが、50人になると機能しなくなることです。コミュニケーションが遅くなり、役割が曖昧になり、創業者がボトルネックになります。Larry Greinerの組織成長に関する古典的なモデルは、これを危機で隔てられた一連のフェーズとして描いており、Greinerの成長モデルの記事で解説しています。準備ができているかを確認する実践的な方法が、グロース段階のアセスメントです。
ソフトウェア企業に特化した話としては、SaaSのグロース段階の記事が、このステージを売上のマイルストーンに対応づけています。
ステージ6:スケールと成熟
スケールとは、コストと混乱を同じ割合で増やすことなく、事業を成長させることです。成熟とは、市場がほぼ満たされて成長が鈍化したときに続く段階です。会社には確立した顧客基盤、定められたプロセスがあり、複数の製品や地域を持つことも多くなります。
ここは、スタートアップが厳密な意味でスタートアップでなくなる段階です。Blankの定義では、スタートアップはビジネスモデルを探します。スケールした会社は、それを見つけ、実行しています。成熟した企業の中には、より大きな組織の中で新しい賭けを立ち上げることでスタートアップの精神を保つところもあり、プロダクトライフサイクルは、中核の提供物をいつ刷新すべきかを判断する視点を与えてくれます。
ここでの主な意思決定は、規律に関するものです。収益性、資本構成、ガバナンス、そして成長への投資を続けるか、オーナーに価値を還元するか、です。
ステージ7:エグジット
エグジットとは、創業者と投資家が、所有権を現金や流動性のある株式に変える方法です。一般的な道がいくつかあります。
| エグジットの道 | 起きること | 向いている主体 |
|---|---|---|
| 買収(M&A) | 他の会社が事業またはその資産を買う | 製品が、より大きな買い手の戦略に合う会社 |
| IPO | 会社が一般に株式を売り出す | 上場企業の規則に対応できる規模を持つ、大きく確立した会社 |
| セカンダリー売却 | 会社が売却されることなく、初期の株主が新しい投資家に株式を売る | 部分的な流動性を望む創業者と初期の支援者 |
| エグジットなし | 会社は非公開のまま独立を保ち、配当を支払うか再投資する | 支配権とキャッシュフローを好む創業者 |
SECはIPOを、会社が、通常は追加の資本を調達するために、株式を初めて一般に公開することと説明し、証券を売りに出す前に、会社がSECに登録届出書を提出しなければならないと述べています。この要件が、IPOが大半の非公開の取引より重い手続きになる理由の1つです。
すべてのスタートアップがエグジットするわけではなく、すべてのエグジットが幸せなものでもありません。事業を畳む会社もあれば、投資家が投じた額を下回る価格で売却される会社もあります。正しい計画とは、資金を受け入れる投資家が、どのような結果を期待しているかを、初期のステージから把握しておくことです。
生存:どれだけのスタートアップが生き残るか
ステージの地図は、道のりを実際より整然としたものに見せることがあります。多くの若い事業は、後のステージに到達しません。米国労働統計局(BLS)は、これを開業年別の民間事業所の生存データで追跡しています。1994年3月に終わる年に開業した事業所のコホートでは、1年後も営業していたのが79.6%、5年後が49.6%、10年後が33.6%でした。
2つの注意が当てはまります。これらはベンチャー支援のスタートアップだけでなく、すべての新規の民間事業所であり、数字は1つの古いコホートから得られたものです。そのため、あなたの確率を予測するものではなく、減少の形を示すものです。それでも、大筋は変わりません。最初の数年を生き延びることが、最初の本物のマイルストーンです。
ステージで考えるときのよくある間違い
- **資金調達ラウンドをステージと見なす。**シリーズAを調達したからといって、会社がグロース段階にあるわけではありません。資金は証拠に従いますが、両者は必ずしも一致しません。
- **先走る。**フィットが得られる前にスケールのために構築するのは、現金の無駄遣いです。証拠より先に支出すると、ランウェイが短くなります。
- **探索モードに長くとどまりすぎる。**その逆の問題です。顧客がすでに何が機能するかを教えてくれているのに、延々と製品を微調整し続けることです。
- **他社のタイムラインを真似る。**消費者向けアプリ、ハードウェア事業、B2Bソフトウェア企業は、まったく異なる速度でステージを進みます。
- **エグジットを無視する。**投資家がベンチャー規模の結果を期待しているのに、市場がそれを支えられない場合、そのずれが後で対立を生みます。
重要なポイント: スタートアップのステージ
- Steve Blankは、スタートアップを再現性とスケーラビリティのあるビジネスモデルを探すために作られた組織と定義しています。
- Paul Grahamの定義:急速に成長するよう設計された会社。YC在籍中は週5〜7%の成長が良く、10%は並外れていると彼は述べています。
- Marc Andreessenは、市場が最も重要であり、プロダクト/マーケットフィットを、良い市場にいて、それを満たせる製品を持つことと定義しています。
- SAFEには利息も満期日もなく、後の株式による資金調達で優先株に転換されます(Y Combinator)。
- 米国では、適格投資家には、主たる居住用不動産を除く純資産が100万ドルを超える人が含まれます(SEC)。
- 1994年3月に終わる年に開業した米国の民間事業所のうち、5年後に生存していたのは49.6%、10年後は33.6%でした(BLS)。
- 米国のIPOでは、株式を売りに出す前に、SECに登録届出書を提出する必要があります(SEC)。
関連記事
