Bahasa Indonesia
Apa Itu Ekuitas Pendiri?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ekuitas pendiri adalah porsi kepemilikan yang dipegang oleh orang-orang yang mendirikan perusahaan, biasanya berupa saham biasa. Ini adalah klaim pendiri atas apa pun nilai perusahaan nantinya, dan biasanya satu-satunya aset nyata yang mereka miliki pada satu atau dua tahun pertama.
Sebagian besar perselisihan awal antarpendiri bukan soal produk. Perselisihan itu menyangkut siapa memiliki apa, apa yang terjadi jika seseorang keluar, dan apakah dokumennya diurus dengan benar. Artikel ini membahas bagaimana ekuitas pendiri diterbitkan, bagaimana para rekan pendiri membaginya, bagaimana vesting melindungi tim, apa arti akselerasi, pemilihan pajak 83(b) di AS, dan bagaimana kepemilikan pendiri mengecil di setiap putaran pendanaan.
Ini adalah materi referensi, bukan nasihat hukum atau pajak. Ketentuan berbeda menurut yurisdiksi dan kesepakatan, dan pemilihan 83(b) khusus berlaku di Amerika Serikat. Bicaralah dengan pengacara startup dan penasihat pajak sebelum Anda menerbitkan saham.
Fakta Utama: Ekuitas Pendiri
- Pendiri biasanya memegang saham biasa, yang sering diterbitkan sebagai restricted stock yang di-vest seiring waktu.
- Skema vesting yang umum adalah empat tahun dengan cliff satu tahun, menurut panduan Y Combinator tentang membagi ekuitas.
- Di AS, pemilihan 83(b) harus diajukan paling lambat 30 hari setelah pengalihan saham, dan umumnya tidak dapat dicabut.
- Setiap putaran berharga dan penambahan pool opsi mendilusi pendiri. Dua pendiri dengan porsi 50/50 bisa saja masing-masing memegang jauh di bawah 30% pada Series A (ilustrasi, di bawah).
- Pendiri sebaiknya mengalihkan IP mereka kepada perusahaan secara tertulis saat menerima saham.
Apa Itu Ekuitas Pendiri
Ketika sebuah perusahaan didirikan, ia menerbitkan saham kepada para pendirinya. Saham ini biasanya saham biasa, yang membawa hak suara dan klaim atas sisa setelah kreditor dan pemegang saham preferen dibayar. Investor kemudian membeli saham preferen, yang berada di depan saham biasa dalam penjualan. (Mekanismenya ada di Apa Itu Preferensi Likuidasi?.)
Pendiri biasanya membeli saham mereka dengan harga sangat kecil, sering sepersekian sen per saham, karena perusahaan belum bernilai. Harga rendah itu penting untuk urusan pajak, yang akan kita bahas nanti.
Dua istilah mudah tertukar:
- Saham adalah satuan kepemilikan yang sebenarnya. Seorang pendiri bisa memegang 4.000.000 saham.
- Persentase kepemilikan adalah saham tersebut dibagi seluruh saham beredar, termasuk opsi. Inilah yang muncul di cap table.
Ekuitas pendiri juga berbeda dari opsi. Opsi adalah hak untuk membeli saham di kemudian hari pada harga tetap, dan biasanya diberikan kepada karyawan. Pendiri biasanya memiliki saham sungguhan sejak hari pertama, tunduk pada vesting.
Restricted Stock: Memiliki Saham yang Dapat Diambil Kembali
Pendiri hampir selalu menerima restricted stock. Mereka memiliki sahamnya, tetapi perusahaan memegang hak untuk membeli kembali bagian yang belum di-vest pada harga awal jika pendiri keluar. Inilah sebabnya vesting bagi pendiri sering disebut "reverse vesting". Alih-alih memperoleh saham seiring waktu, pendiri memiliki semuanya di muka dan hak beli kembali perusahaan menyusut seiring berjalannya waktu.
Perbedaan ini punya konsekuensi nyata. Menurut aturan pajak AS, sampai properti menjadi vested secara substansial, peraturan memperlakukan pihak yang mengalihkan sebagai pemiliknya untuk keperluan pajak. Itulah alasan pemilihan 83(b) ada, dan mengapa waktunya begitu penting.
Bagaimana Rekan Pendiri Membagi Ekuitas
Tidak ada rumus yang cocok untuk setiap tim. Ada dua kubu.
Pembagian sama rata atau hampir sama rata. Michael Seibel dari Y Combinator berpendapat bahwa pembagian sama rata di antara rekan pendiri seharusnya menjadi standar. Alasannya, membangun perusahaan yang benar-benar bernilai membutuhkan 7 hingga 10 tahun, sehingga perbedaan awal seperti siapa yang punya ide atau siapa yang mulai lebih dulu tidak banyak berarti selama rentang itu.
Pembagian berbobot. Sebagian tim membagi tidak merata untuk mencerminkan pendiri yang menjadi CEO, yang bekerja penuh waktu sementara yang lain paruh waktu, atau yang menyumbang uang tunai atau IP dalam jumlah besar. Pembagian berbobot tidak salah. Risikonya adalah kekesalan jika pembobotan itu tidak sejalan dengan apa yang akhirnya dikerjakan masing-masing.
Beberapa hal praktis berlaku di kedua kubu:
- Putuskan sejak awal, dan secara tertulis. Menunda pembicaraan tidak menghilangkannya. Ia hanya dipindahkan ke waktu yang lebih buruk, seperti minggu ketika term sheet tiba.
- Kaitkan pembagian dengan seluruh perjalanan. Pembagian yang masuk akal untuk prototipe paruh waktu mungkin terasa keliru dua tahun kemudian. Vesting adalah cara tim melindungi diri dari hal itu.
- Sisakan ruang untuk perekrutan berikutnya. Karyawan awal dan penasihat juga akan menginginkan ekuitas, biasanya dari pool opsi karyawan. Pendiri sebaiknya bertanya berapa yang akan mereka miliki setelah pool itu ada, bukan sebelumnya.
Vesting Pendiri dan Reverse Vesting
Vesting berarti pendiri memperoleh hak untuk mempertahankan sahamnya seiring waktu. Menurut panduan Y Combinator di atas, skema yang khas adalah vesting empat tahun dengan "cliff" satu tahun: jika Anda keluar pada tahun pertama Anda pergi tanpa apa pun, lalu 25% di-vest pada tanda satu tahun dan 1/48 dari total di-vest setiap bulan sesudahnya.
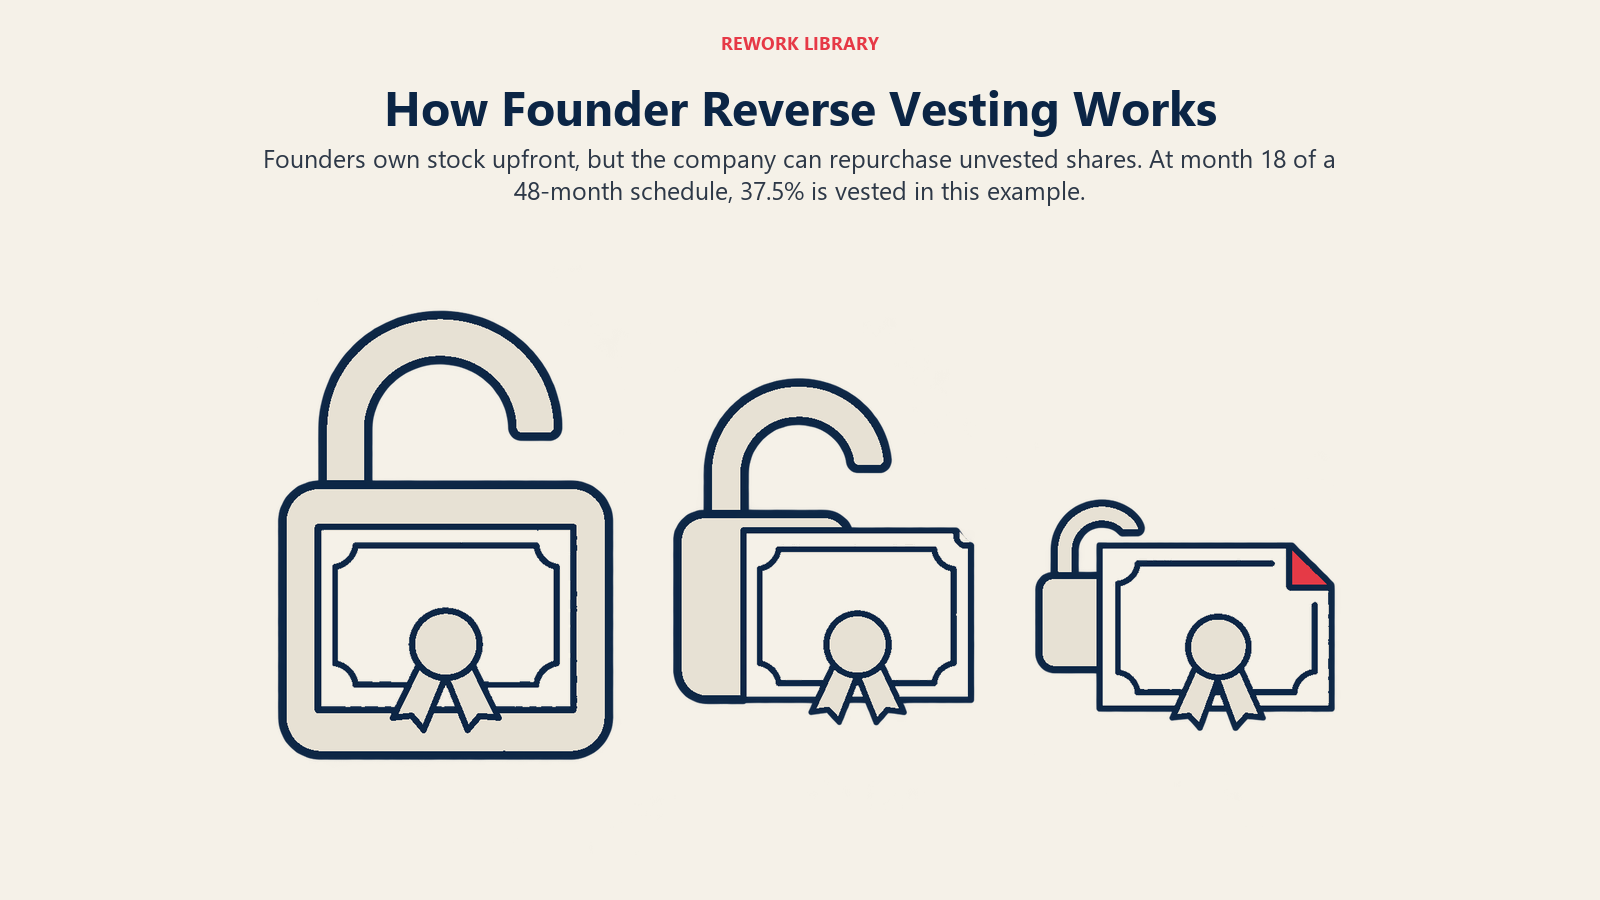
Berikut contoh ilustrasi. Dua rekan pendiri masing-masing memegang 4.000.000 saham dengan jadwal standar empat tahun dan cliff satu tahun. Salah satunya keluar pada bulan ke-18.
- Saham vested: 18 / 48 = 37,5%, yaitu 1.500.000 saham.
- Saham belum vested: 4.000.000 dikurangi 1.500.000 = 2.500.000.
- Perusahaan dapat membeli kembali 2.500.000 saham itu pada harga pembelian awal pendiri, dan saham tersebut kembali ke kumpulan saham yang belum diterbitkan.
Pendiri yang pergi tetap memegang 1.500.000 saham. Tanpa vesting, ia akan memegang seluruh 4.000.000 dan pendiri yang tinggal akan bekerja membangun nilai untuk orang yang sudah pergi.
Sebagian pendiri menegosiasikan pengakuan atas pekerjaan yang sudah dilakukan, misalnya memulai hitungan vesting pada tanggal tim mulai bekerja bersama, bukan tanggal pendirian perusahaan. Investor sering meminta pendiri melakukan vesting ulang sebagian saham mereka saat pendanaan, jadi ada baiknya mengetahui bagaimana jadwal Anda yang ada dibandingkan.
Akselerasi: Single Trigger vs Double Trigger
Akselerasi berarti saham yang belum di-vest menjadi vested lebih awal pada peristiwa yang ditentukan, biasanya penjualan perusahaan. Panduan Cooley GO tentang kedua jenis itu, Pulling the Trigger(s), menjelaskannya sebagai berikut.
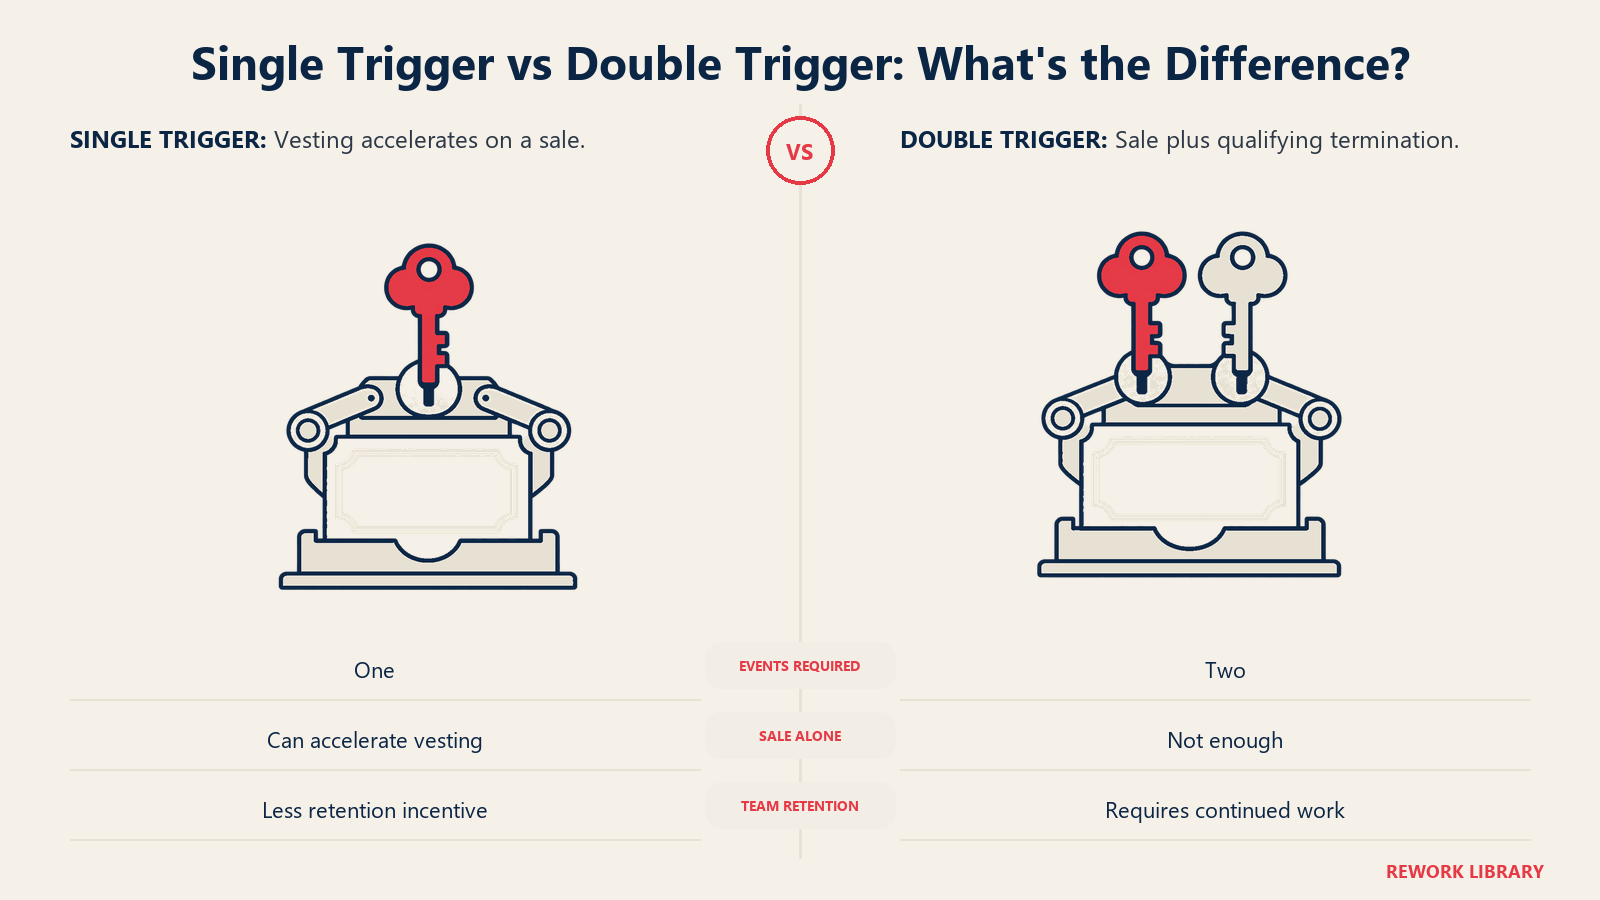
- Akselerasi single-trigger terjadi pada satu peristiwa, yaitu penjualan perusahaan. Sebagian atau seluruh saham yang belum di-vest menjadi vested saat transaksi ditutup, sebagai imbalan atas kontribusi pada hasil yang sukses.
- Akselerasi double-trigger memerlukan dua peristiwa: penjualan, diikuti pemutusan hubungan kerja tanpa sebab secara tidak sukarela. Cooley menggambarkannya sebagai struktur yang lebih umum. Logikanya, struktur ini memberi orang kunci jaring pengaman jika pengakuisisi melepas mereka, sambil tetap mewajibkan mereka terus bekerja setelah transaksi.
Cooley juga mencatat bahwa perlindungan double-trigger untuk opsi hanya berfungsi jika pengakuisisi mengambil alih opsi yang belum di-vest, yang tidak selalu terjadi.
Tidak ada yang cocok untuk setiap tim. Single-trigger dapat menenangkan pendiri tetapi mengkhawatirkan pengakuisisi yang ingin tim tetap bertahan. Double-trigger adalah kompromi yang lazim. Apa pun yang Anda sepakati, cantumkan pemicu yang tepat, persentase yang diakselerasi, dan jangka waktu apa pun dalam perjanjian pembelian saham.
Pemilihan 83(b) (Khusus AS)
Pemilihan 83(b) adalah pengajuan pajak federal AS yang penting bagi pendiri yang memegang saham belum vested. Tanpa pemilihan itu, IRS umumnya mengenakan pajak atas saham saat saham di-vest, berdasarkan nilainya pada setiap tanggal vesting. Jika perusahaan menjadi bernilai, itu bisa menjadi tagihan pajak besar atas saham yang tidak bisa Anda jual.
Mengajukan pemilihan 83(b) memungkinkan Anda dikenai pajak sekali saja, pada saat pengalihan, atas selisih antara nilai saham dan harga yang Anda bayar. Jika pendiri membeli saham pada nilai pasar wajar, selisih itu biasanya nol atau mendekati nol. Aturan pajak terkait hal ini bersifat teknis, jadi anggaplah paragraf ini sebagai orientasi, bukan nasihat.
Hal-hal yang perlu diingat:
- Jendelanya 30 hari. Peraturan menyatakan pemilihan harus diajukan paling lambat 30 hari setelah tanggal pengalihan properti. Glosarium Cooley GO mengatakan hal yang sama: pemilihan hanya berlaku jika diajukan dalam 30 hari sejak memperoleh ekuitas yang tunduk pada vesting.
- Dapat diajukan lebih awal. Peraturan yang sama menyatakan pemilihan boleh diajukan sebelum tanggal pengalihan.
- Sulit dibatalkan. Pemilihan tidak boleh dicabut kecuali dengan persetujuan Commissioner, dan peraturan membatasi persetujuan itu pada kesalahan fakta, dengan jendela permintaan 60 hari. Turunnya nilai saham di kemudian hari tidak dihitung.
- IRS menerbitkan panduan. Rev. Proc. 2012-29 menyediakan contoh redaksi pemilihan yang boleh digunakan tetapi tidak wajib, dan IRS juga memiliki formulir untuk pemilihan tersebut. Periksa petunjuk IRS terkini tentang cara dan tempat pengajuan.
Jika Anda berada di luar AS, jangan berasumsi apa pun di sini berlaku. Banyak negara mengenakan pajak atas penerbitan dan vesting saham dengan cara berbeda, dan sebagian tidak memiliki pemilihan yang setara.
Apa yang Terjadi Saat Rekan Pendiri Keluar
Kepergian adalah situasi yang dirancang untuk ditangani vesting, dan apa yang terjadi selanjutnya bergantung pada dokumennya.
- Keluar sebelum cliff. Dengan cliff satu tahun, pendiri kehilangan semua saham yang belum di-vest dan perusahaan dapat membelinya kembali, yang dalam praktik berarti pergi dengan tangan kosong.
- Keluar setelah cliff. Pendiri mempertahankan bagian yang sudah vested dan perusahaan dapat membeli kembali sisanya, seperti pada contoh bulan ke-18.
- Saham yang sudah vested tetap ada. Pendiri yang pergi tetap menjadi pemegang saham dengan hak suara dan hak ekonomi atas saham itu, kecuali dokumen menyatakan lain. Ini mengejutkan banyak tim, dan menjadi alasan untuk berpikir matang tentang jadwal dan ketentuan pembelian kembali sebelum menerbitkan saham.
- Perusahaan mungkin memiliki hak penolakan pertama atas penjualan saham vested pendiri di kemudian hari, tergantung anggaran dasar dan perjanjian pembelian saham.
Ketentuan good leaver dan bad leaver, yang memperlakukan pendiri secara berbeda tergantung alasan kepergiannya, lebih umum di beberapa pasar daripada yang lain. Jika ketentuan itu tidak ada dalam dokumen Anda, putuskan apakah Anda menginginkannya sebelum situasinya muncul.
Bagaimana Kepemilikan Pendiri Berubah di Setiap Putaran
Persentase pendiri turun pada setiap pendanaan seiring saham baru diterbitkan. Ini disebut dilusi ekuitas, dan itu bukan kesalahan. Yang penting adalah total nilai porsi pendiri tumbuh lebih cepat daripada persentasenya mengecil. Seberapa besar suatu putaran mendilusi Anda bergantung pada valuasi pre-money dan post-money.
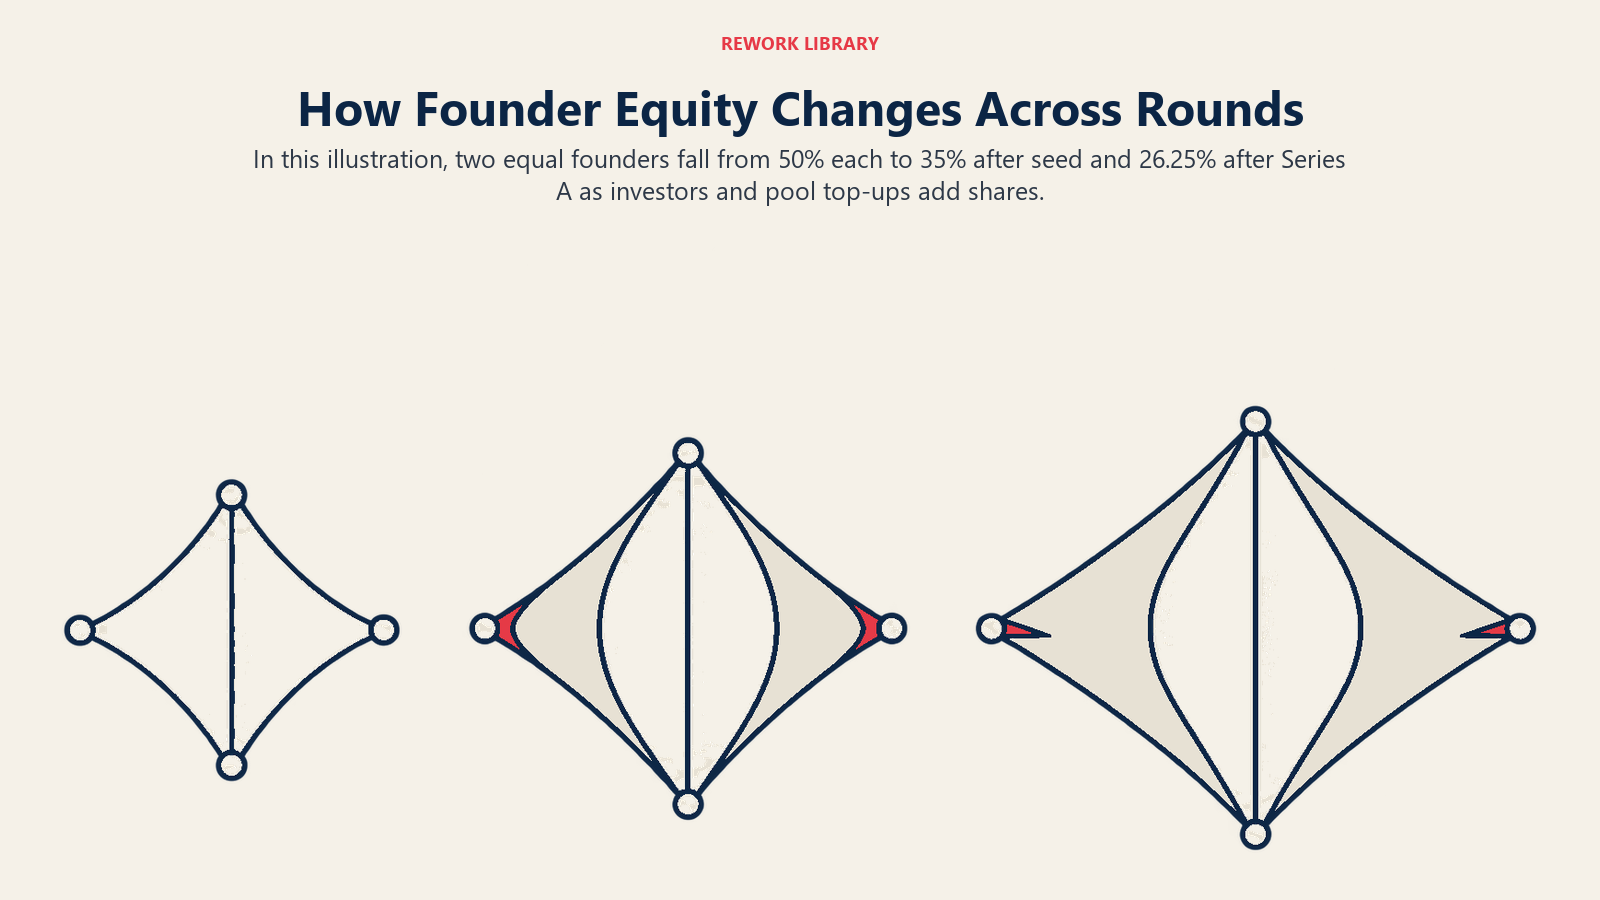
Tabel di bawah ini adalah aritmetika ilustratif, bukan data dari studi atau perusahaan nyata mana pun. Dua rekan pendiri membagi 50/50 tanpa pemegang saham lain. Pada seed, investor baru mengambil 20% dan pool opsi 10% dibuat, menyisakan 70% gabungan bagi pendiri. Pada Series A, investor baru mengambil 20% dan pool ditambah lagi 5% dari perusahaan pascaputaran, sehingga pemegang saham yang ada dikalikan 0,75.
| Tahap | Pendiri gabungan | Tiap pendiri (50/50) | Lainnya |
|---|---|---|---|
| Pendirian | 100% | 50% | 0% |
| Setelah seed | 70% | 35% | 20% investor, 10% pool |
| Setelah Series A | 70% x 0,75 = 52,5% | 26,25% | 15% investor seed, 20% Series A, 7,5% + 5% = 12,5% pool |
Angka pool setelah Series A adalah pool seed 10% dikalikan 0,75 (7,5%) ditambah penambahan baru 5%. Investor seed turun dari 20% menjadi 15% (20% x 0,75). Kolomnya berjumlah pas: 52,5 + 15 + 20 + 12,5 = 100.
Jika seorang investor yang ada ingin mempertahankan persentasenya di putaran berikutnya, mereka dapat menggunakan hak pro-rata, yang merupakan satu klaim lagi atas saham yang diterbitkan.
Pengalihan IP
Ekuitas pendiri hanya berarti jika perusahaan memiliki hal yang menjadi dasar usahanya. Pendiri sebaiknya menandatangani perjanjian yang mengalihkan kekayaan intelektual apa pun yang relevan bagi bisnis, termasuk kode, desain, nama domain, dan karya sebelumnya, kepada perusahaan saat mereka menerima saham. Investor rutin memintanya dalam due diligence, dan celah, misalnya kode yang ditulis sebelum pendirian dan tidak pernah dialihkan, dapat menunda atau menggagalkan suatu putaran. Penasihat hukum biasanya dapat memperbaikinya saat pendirian dengan biaya kecil.
Bacaan Terkait

Co-Founder & COO
On this page
- Apa Itu Ekuitas Pendiri
- Restricted Stock: Memiliki Saham yang Dapat Diambil Kembali
- Bagaimana Rekan Pendiri Membagi Ekuitas
- Vesting Pendiri dan Reverse Vesting
- Akselerasi: Single Trigger vs Double Trigger
- Pemilihan 83(b) (Khusus AS)
- Apa yang Terjadi Saat Rekan Pendiri Keluar
- Bagaimana Kepemilikan Pendiri Berubah di Setiap Putaran
- Pengalihan IP
- Bacaan Terkait