Was sind Gründeranteile (Founder Equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Gründeranteile (Founder Equity) sind die Beteiligung, die die Gründer eines Unternehmens daran halten, normalerweise als Stammaktien. Sie sind der Anspruch der Gründer auf alles, was das Unternehmen später wert wird, und im ersten oder zweiten Jahr meist ihr einziger echter Vermögenswert.
Die meisten frühen Streitigkeiten zwischen Mitgründern drehen sich nicht um das Produkt. Es geht darum, wem was gehört, was geschieht, wenn jemand geht, und ob die Unterlagen richtig erstellt wurden. Dieser Artikel behandelt, wie Gründeranteile ausgegeben werden, wie Mitgründer sie aufteilen, wie Vesting das Team schützt, was Acceleration bedeutet, die US-Steuerwahl nach 83(b) und wie die Beteiligung der Gründer über die Finanzierungsrunden schrumpft.
Es ist Referenzmaterial, keine Rechts- oder Steuerberatung. Konditionen unterscheiden sich je nach Rechtsordnung und Deal, und die 83(b)-Wahl gibt es nur in den Vereinigten Staaten. Sprechen Sie mit einem auf Startups spezialisierten Anwalt und einem Steuerberater, bevor Sie Anteile ausgeben.
Wichtige Fakten: Gründeranteile
- Gründer halten meist Stammaktien, oft als Restricted Stock ausgegeben, das über die Zeit unverfallbar wird (Vesting).
- Ein gängiges Vesting-Modell sind vier Jahre mit einem Cliff von einem Jahr, laut Y Combinators Leitfaden zur Aufteilung von Anteilen.
- In den USA muss eine 83(b)-Wahl spätestens 30 Tage nach der Übertragung der Anteile eingereicht werden und lässt sich im Allgemeinen nicht widerrufen.
- Jede Runde mit festgelegter Bewertung und jede Poolaufstockung verwässert die Gründer. Ein 50/50-Gründerpaar kann bis zur Series A durchaus deutlich unter je 30 % liegen (illustrativ, unten).
- Gründer sollten ihr geistiges Eigentum schriftlich an das Unternehmen abtreten, wenn sie ihre Anteile erhalten.
Was Gründeranteile sind
Bei der Gründung gibt ein Unternehmen Anteile an seine Gründer aus. Das sind normalerweise Stammaktien, die Stimmrechte und einen Anspruch auf das tragen, was nach der Bedienung von Gläubigern und Inhabern von Vorzugsaktien übrig bleibt. Investoren kaufen später Vorzugsaktien, die bei einem Verkauf vor den Stammaktien stehen. (Die Mechanik steht unter Was ist eine Liquidationspräferenz?.)
Gründer kaufen ihre Anteile typischerweise zu einem winzigen Preis, oft einem Bruchteil eines Cents pro Anteil, weil das Unternehmen noch nichts wert ist. Dieser niedrige Preis ist steuerlich relevant, dazu kommen wir gleich.
Zwei Begriffe werden leicht verwechselt:
- Anteile (Shares) sind die tatsächlichen Einheiten der Beteiligung. Ein Gründer könnte 4.000.000 Anteile halten.
- Beteiligungsquote ist die Zahl dieser Anteile geteilt durch alle ausstehenden Anteile, Optionen eingeschlossen. Sie steht in einer Cap Table.
Gründeranteile unterscheiden sich außerdem von Optionen. Optionen sind das Recht, später Anteile zu einem festen Preis zu kaufen, und gehen meist an Mitarbeiter. Gründer besitzen in der Regel ab dem ersten Tag echte Aktien, vorbehaltlich des Vestings.
Restricted Stock: Anteile besitzen, die zurückgeholt werden können
Gründer erhalten fast immer Restricted Stock. Ihnen gehören die Anteile, aber das Unternehmen hat das Recht, den nicht unverfallbaren Teil zum ursprünglichen Preis zurückzukaufen, wenn der Gründer geht. Deshalb nennt man das Vesting bei Gründern oft „Reverse Vesting“. Statt Anteile über die Zeit zu verdienen, besitzt der Gründer von Anfang an alles, und das Rückkaufsrecht des Unternehmens schrumpft mit der Zeit.
Die Unterscheidung hat reale Folgen. Nach US-Steuerrecht behandeln die Vorschriften den Übertragenden bis zu dem Zeitpunkt, an dem Vermögen im Wesentlichen unverfallbar wird, steuerlich als dessen Eigentümer. Das ist der Grund, warum es die 83(b)-Wahl gibt und warum ihr Zeitpunkt so wichtig ist.
Wie Mitgründer die Anteile aufteilen
Eine Formel, die für jedes Team passt, gibt es nicht. Es gibt zwei Lager.
Gleiche oder nahezu gleiche Aufteilung. Michael Seibel von Y Combinator argumentiert, dass gleiche Aufteilungen unter Mitgründern zum Standard werden sollten. Seine Begründung: Ein Unternehmen von echtem Wert aufzubauen dauert 7 bis 10 Jahre, sodass frühe Unterschiede wie die Frage, wer die Idee hatte oder wer zuerst anfing, über diese Spanne kaum zählen.
Gewichtete Aufteilung. Manche Teams teilen ungleich auf, um einen Gründer zu berücksichtigen, der CEO ist, der Vollzeit arbeitet, während ein anderer in Teilzeit bleibt, oder der erhebliches Bargeld oder geistiges Eigentum einbringt. Gewichtete Aufteilungen sind nicht falsch. Das Risiko ist Groll, wenn die Gewichtung nicht dem entspricht, was die Beteiligten am Ende tun.
Ein paar praktische Punkte gelten in beiden Fällen:
- Entscheiden Sie früh und schriftlich. Das Gespräch zu verschieben, lässt es nicht verschwinden. Es wandert nur auf einen schlechteren Zeitpunkt, etwa die Woche, in der ein Term Sheet eintrifft.
- Koppeln Sie die Aufteilung an den gesamten Weg. Eine Aufteilung, die für einen Teilzeit-Prototyp sinnvoll war, kann sich nach zwei Jahren falsch anfühlen. Vesting ist das Mittel, mit dem sich Teams dagegen absichern.
- Lassen Sie Raum für spätere Einstellungen. Frühe Mitarbeiter und Berater wollen ebenfalls Anteile, normalerweise aus einem Mitarbeiter-Optionspool. Gründer sollten fragen, was ihnen nach der Schaffung dieses Pools gehört, nicht davor.
Vesting und Reverse Vesting bei Gründern
Vesting bedeutet, dass der Gründer das Recht, seine Anteile zu behalten, über die Zeit erwirbt. Nach dem Y-Combinator-Leitfaden oben besteht ein typisches Modell aus vier Jahren Vesting mit einem Cliff von einem Jahr: Wer im ersten Jahr geht, hat nichts, dann werden nach einem Jahr 25 % unverfallbar und danach jeden Monat 1/48 der Gesamtzahl.
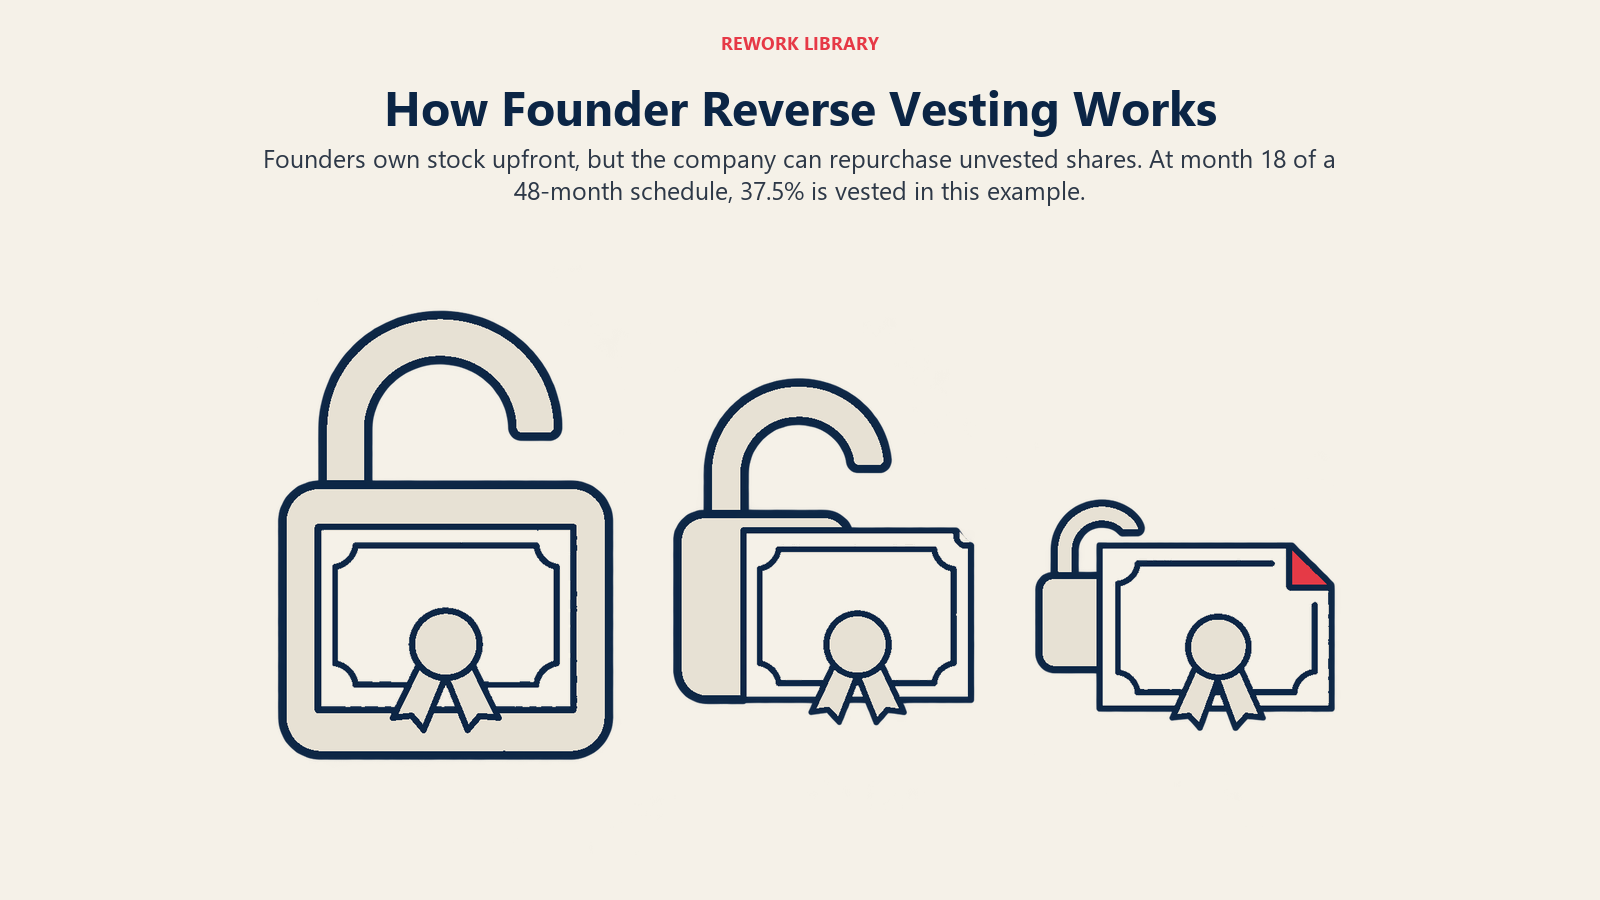
Hier ein illustratives Beispiel. Zwei Mitgründer halten je 4.000.000 Anteile mit einem üblichen Vier-Jahres-Plan und einem Cliff von einem Jahr. Einer geht in Monat 18.
- Unverfallbare Anteile: 18 / 48 = 37,5 %, das sind 1.500.000 Anteile.
- Noch verfallbare Anteile: 4.000.000 minus 1.500.000 = 2.500.000.
- Das Unternehmen kann diese 2.500.000 Anteile zum ursprünglichen Kaufpreis des Gründers zurückkaufen, und sie gehen in den Bestand nicht ausgegebener Anteile zurück.
Der ausscheidende Gründer behält 1.500.000 Anteile. Ohne Vesting behielte er alle 4.000.000, und der verbleibende Gründer würde daran arbeiten, Wert für jemanden aufzubauen, der gegangen ist.
Manche Gründer verhandeln eine Anrechnung bereits geleisteter Arbeit, etwa indem die Vesting-Uhr an dem Tag startet, an dem das Team zusammenzuarbeiten begann, statt am Gründungstag. Investoren bitten Gründer bei einer Finanzierung oft, einen Teil ihrer Anteile neu dem Vesting zu unterwerfen, es lohnt sich also zu wissen, wie Ihr bestehender Plan im Vergleich aussieht.
Acceleration: Single Trigger vs. Double Trigger
Acceleration bedeutet, dass noch nicht unverfallbare Anteile bei einem definierten Ereignis vorzeitig unverfallbar werden, meist beim Verkauf des Unternehmens. Der Cooley-GO-Leitfaden zu den beiden Typen, Pulling the Trigger(s), erklärt sie so.
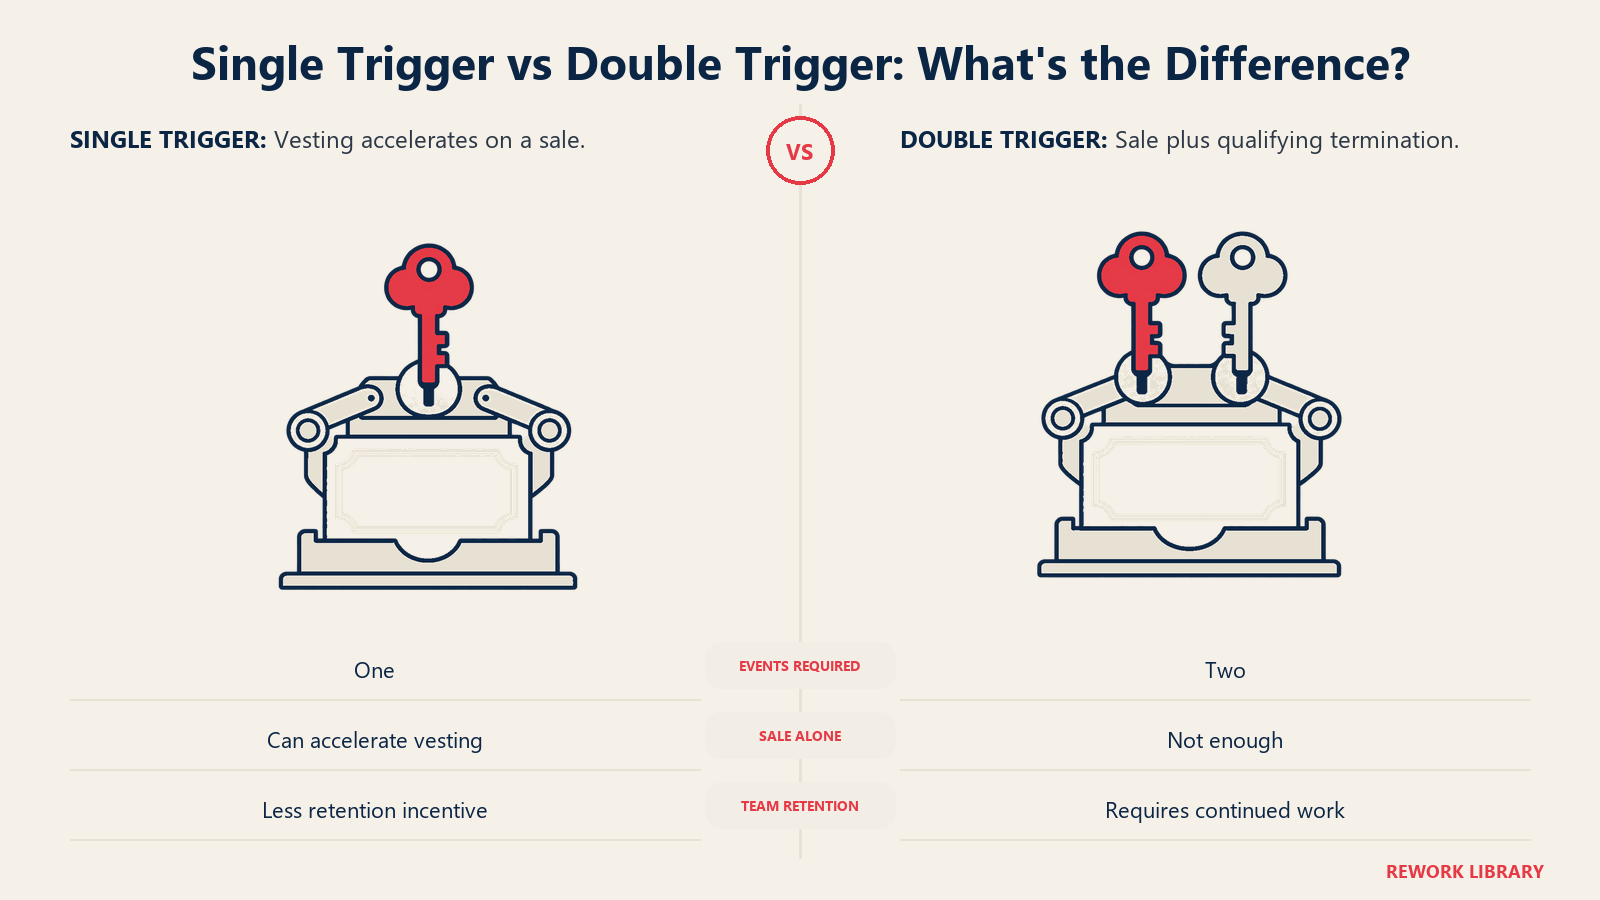
- Single-Trigger-Acceleration tritt bei einem einzigen Ereignis ein, dem Verkauf des Unternehmens. Ein Teil oder alle noch nicht unverfallbaren Anteile werden mit Abschluss des Deals unverfallbar, als Belohnung für den Beitrag zu einem erfolgreichen Ausgang.
- Double-Trigger-Acceleration braucht zwei Ereignisse: einen Verkauf, gefolgt von einer unfreiwilligen Kündigung ohne wichtigen Grund. Cooley beschreibt sie als die häufigere Struktur. Ihre Logik: Sie gibt Schlüsselpersonen ein Sicherheitsnetz, falls der Erwerber sie entlässt, verlangt aber weiterhin, dass sie nach dem Deal weiterarbeiten.
Cooley merkt außerdem an, dass der Double-Trigger-Schutz für Optionen nur funktioniert, wenn der Erwerber die nicht unverfallbaren Optionen übernimmt, was nicht immer geschieht.
Keines von beiden passt für jedes Team. Single Trigger kann Gründer beruhigen, beunruhigt aber Erwerber, die das Team halten wollen. Double Trigger ist der übliche Kompromiss. Was immer Sie vereinbaren, halten Sie den genauen Trigger, den beschleunigten Prozentsatz und etwaige Fristen im Anteilskaufvertrag fest.
Die 83(b)-Wahl (nur USA)
Die 83(b)-Wahl ist eine US-Bundessteuererklärung, die für Gründer mit nicht unverfallbaren Aktien wichtig ist. Ohne sie besteuert die Steuerbehörde IRS Sie im Allgemeinen auf die Aktien, sobald sie unverfallbar werden, nach ihrem Wert am jeweiligen Vesting-Tag. Wird das Unternehmen wertvoll, kann das eine hohe Steuerrechnung für Anteile bedeuten, die Sie nicht verkaufen können.
Mit einer 83(b)-Wahl werden Sie stattdessen einmal besteuert, zum Zeitpunkt der Übertragung, auf die Differenz zwischen dem Wert der Anteile und dem, was Sie gezahlt haben. Kauft ein Gründer Aktien zum Marktwert, ist diese Differenz typischerweise null oder nahe null. Die steuerlichen Regeln dazu sind technisch, verstehen Sie diesen Absatz also als Orientierung und nicht als Beratung.
Das sollten Sie sich merken:
- Die Frist beträgt 30 Tage. Die Verordnung besagt, dass die Wahl spätestens 30 Tage nach dem Tag der Übertragung des Vermögens eingereicht werden muss. Das Glossar von Cooley GO sagt dasselbe: Die Wahl ist nur wirksam, wenn sie innerhalb von 30 Tagen nach dem Erwerb der dem Vesting unterliegenden Anteile eingereicht wird.
- Sie kann früher eingereicht werden. Dieselbe Verordnung besagt, dass die Wahl schon vor dem Tag der Übertragung eingereicht werden darf.
- Sie lässt sich schwer rückgängig machen. Eine Wahl darf nur mit Zustimmung des Commissioners widerrufen werden, und die Verordnung beschränkt diese Zustimmung auf einen Tatsachenirrtum, mit einer Antragsfrist von 60 Tagen. Ein späterer Wertverlust der Aktie zählt nicht.
- Die IRS veröffentlicht Hinweise. Rev. Proc. 2012-29 liefert einen Mustertext für die Wahl, der verwendet werden kann, aber nicht verpflichtend ist, und die IRS hat auch ein Formular für die Wahl. Prüfen Sie in den aktuellen IRS-Anleitungen, wie und wo die Einreichung erfolgt.
Wenn Sie außerhalb der USA sitzen, gehen Sie nicht davon aus, dass hier etwas gilt. Viele Länder besteuern Anteilsausgaben und Vesting anders, und manche kennen keine vergleichbare Wahl.
Was passiert, wenn ein Mitgründer geht
Ein Abgang ist die Situation, für die Vesting gedacht ist, und was folgt, hängt von den Unterlagen ab.
- Geht vor dem Cliff. Bei einem Cliff von einem Jahr verliert der Gründer alle noch nicht unverfallbaren Anteile, und das Unternehmen kann sie zurückkaufen, was in der Praxis heißt, mit nichts zu gehen.
- Geht nach dem Cliff. Der Gründer behält den unverfallbaren Teil, und das Unternehmen kann den Rest zurückkaufen, wie im Beispiel für Monat 18.
- Unverfallbare Anteile bleiben. Der ausscheidende Gründer bleibt Gesellschafter mit den Stimm- und Vermögensrechten dieser Aktien, sofern die Unterlagen nichts anderes sagen. Das überrascht viele Teams und ist ein Grund, Plan und Rückkaufsbedingungen vor der Ausgabe der Anteile gründlich zu durchdenken.
- Das Unternehmen kann ein Vorkaufsrecht haben bei einem späteren Verkauf der unverfallbaren Anteile des Gründers, je nach Satzung und Anteilskaufvertrag.
Good-Leaver- und Bad-Leaver-Klauseln, die einen Gründer je nach Grund seines Ausscheidens unterschiedlich behandeln, sind in manchen Märkten verbreiteter als in anderen. Fehlen solche Bedingungen in Ihren Unterlagen, entscheiden Sie, ob Sie sie wollen, bevor der Fall eintritt.
Wie sich die Beteiligung der Gründer über die Runden verändert
Die Quoten der Gründer sinken bei jeder Finanzierung, weil neue Anteile ausgegeben werden. Das nennt man Verwässerung, und sie ist kein Fehler. Entscheidend ist, dass der Gesamtwert der Beteiligung der Gründer schneller wächst, als ihre Quote schrumpft. Wie stark eine Runde Sie verwässert, hängt von der Pre-Money- und Post-Money-Bewertung ab.
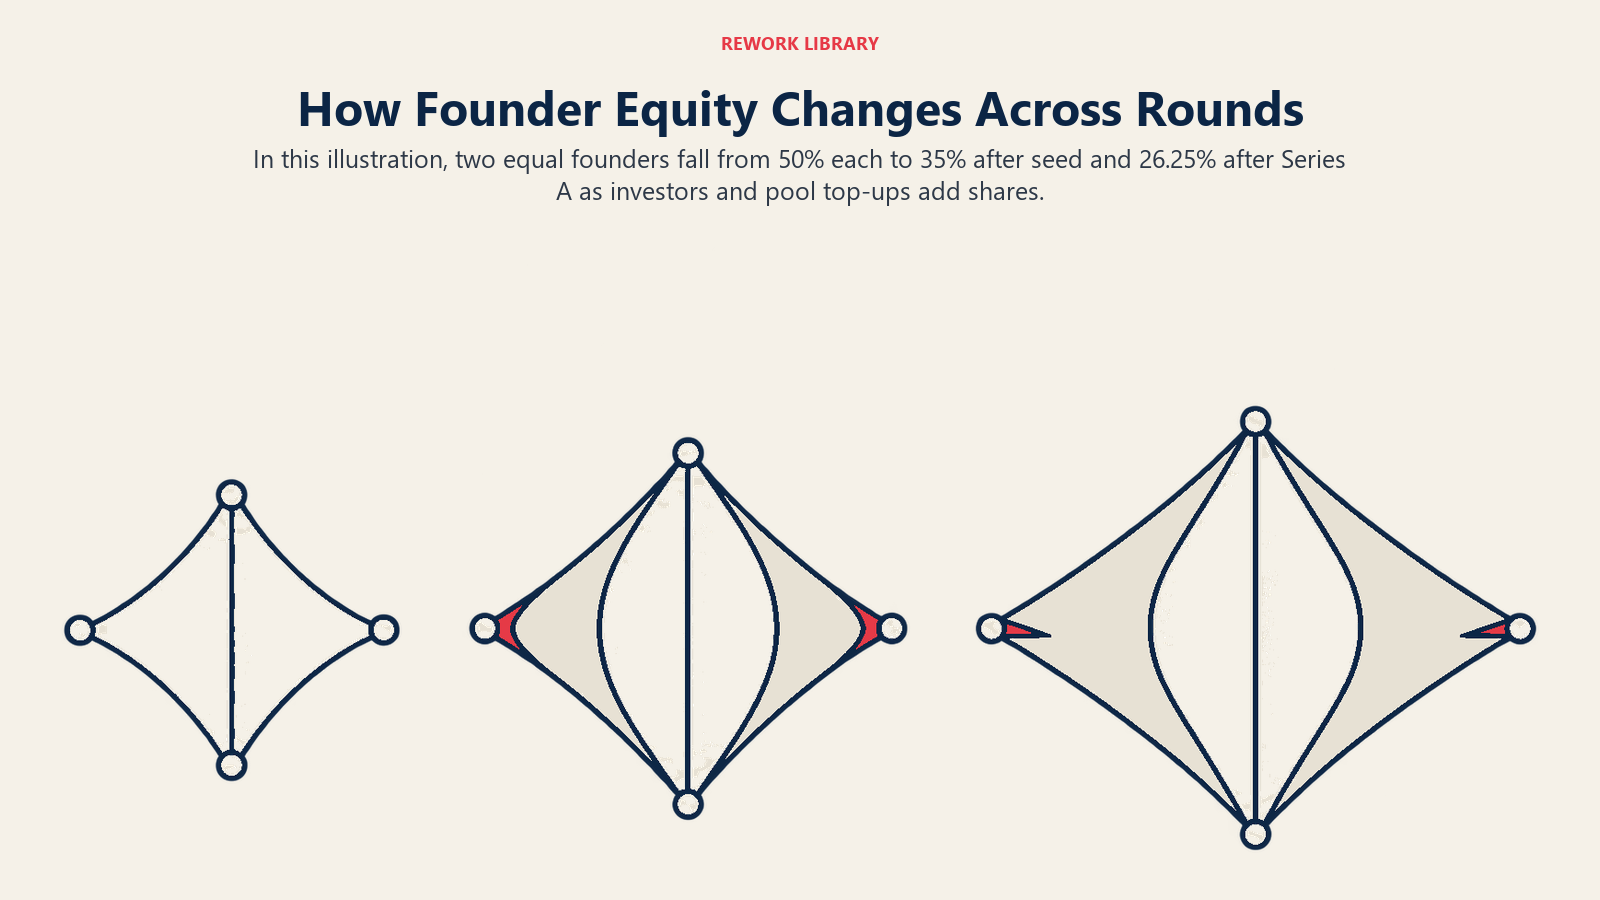
Die folgende Tabelle ist illustrative Arithmetik, keine Daten einer Studie oder eines realen Unternehmens. Zwei Mitgründer teilen 50/50, ohne weitere Gesellschafter. Beim Seed nehmen neue Investoren 20 %, und ein Optionspool von 10 % wird geschaffen, sodass den Gründern zusammen 70 % bleiben. Bei der Series A nehmen neue Investoren 20 %, und der Pool wird um weitere 5 % des Unternehmens nach der Runde aufgestockt, sodass die bisherigen Inhaber mit 0,75 skaliert werden.
| Phase | Gründer zusammen | Je Gründer (50/50) | Andere |
|---|---|---|---|
| Gründung | 100 % | 50 % | 0 % |
| Nach dem Seed | 70 % | 35 % | 20 % Investoren, 10 % Pool |
| Nach der Series A | 70 % x 0,75 = 52,5 % | 26,25 % | 15 % Seed-Investoren, 20 % Series A, 7,5 % + 5 % = 12,5 % Pool |
Der Poolwert nach der Series A ist der Seed-Pool von 10 %, skaliert mit 0,75 (7,5 %), plus die neue Aufstockung von 5 %. Die Seed-Investoren gehen von 20 % auf 15 % zurück (20 % x 0,75). Die Spalte geht auf: 52,5 + 15 + 20 + 12,5 = 100.
Will ein bestehender Investor seine Quote in späteren Runden halten, kann er Pro-rata-Bezugsrechte nutzen, ein weiterer Anspruch auf die auszugebenden Anteile.
Abtretung des geistigen Eigentums (IP Assignment)
Gründeranteile bedeuten nur etwas, wenn dem Unternehmen gehört, worauf es aufbaut. Gründer sollten eine Vereinbarung unterzeichnen, die jedes für das Geschäft relevante geistige Eigentum, darunter Code, Designs, Domainnamen und frühere Arbeit, an das Unternehmen abtritt, wenn sie ihre Anteile erhalten. Investoren verlangen das in der Due Diligence routinemäßig, und eine Lücke, etwa vor der Gründung geschriebener Code, der nie abgetreten wurde, kann eine Runde verzögern oder zum Scheitern bringen. Ein Rechtsbeistand kann das bei der Gründung meist günstig beheben.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was Gründeranteile sind
- Restricted Stock: Anteile besitzen, die zurückgeholt werden können
- Wie Mitgründer die Anteile aufteilen
- Vesting und Reverse Vesting bei Gründern
- Acceleration: Single Trigger vs. Double Trigger
- Die 83(b)-Wahl (nur USA)
- Was passiert, wenn ein Mitgründer geht
- Wie sich die Beteiligung der Gründer über die Runden verändert
- Abtretung des geistigen Eigentums (IP Assignment)
- Weiterführende Lektüre