Apakah Itu Ekuiti Pengasas?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ekuiti pengasas ialah pegangan pemilikan yang dipegang oleh mereka yang memulakan sesebuah syarikat, lazimnya dalam bentuk saham biasa. Ia tuntutan pengasas ke atas apa sahaja nilai yang dicapai syarikat, dan biasanya satu-satunya aset sebenar yang mereka ada dalam setahun atau dua tahun pertama.
Kebanyakan pertikaian awal antara pengasas bersama bukan tentang produk. Ia tentang siapa memiliki apa, apa yang berlaku jika seseorang pergi, dan sama ada dokumen disediakan dengan betul. Artikel ini merangkumi cara ekuiti pengasas diterbitkan, cara pengasas bersama membahagikannya, cara vesting melindungi pasukan, apa maksud pecutan, pilihan cukai 83(b) AS, dan cara pemilikan pengasas mengecil merentasi pusingan pembiayaan.
Ia bahan rujukan, bukan nasihat undang-undang atau cukai. Terma berbeza mengikut bidang kuasa dan perjanjian, dan pilihan 83(b) khusus untuk Amerika Syarikat. Berbincanglah dengan peguam startup dan penasihat cukai sebelum anda menerbitkan saham.
Fakta Utama: Ekuiti Pengasas
- Pengasas biasanya memegang saham biasa, sering diterbitkan sebagai saham terhad yang di-vest dari semasa ke semasa.
- Susunan vesting yang lazim ialah empat tahun dengan cliff satu tahun, menurut panduan Y Combinator tentang membahagikan ekuiti.
- Di AS, pilihan 83(b) mesti difailkan tidak lewat daripada 30 hari selepas pemindahan saham, dan amnya tidak boleh dibatalkan.
- Setiap pusingan berharga dan tokok tambah option pool mencairkan pegangan pengasas. Sepasang pengasas 50/50 boleh jadi memegang jauh di bawah 30% setiap seorang menjelang Series A (ilustrasi, di bawah).
- Pengasas patut menyerahkan hak IP mereka kepada syarikat secara bertulis apabila menerima saham.
Apakah Ekuiti Pengasas
Apabila sesebuah syarikat diperbadankan, ia menerbitkan saham kepada pengasasnya. Ini lazimnya saham biasa, yang membawa hak mengundi dan tuntutan ke atas baki selepas pemiutang dan pemegang saham keutamaan dibayar. Pelabur kemudian membeli saham keutamaan, yang berada di hadapan saham biasa dalam jualan. (Mekanismenya ada dalam Apakah Itu Keutamaan Pencairan?.)
Pengasas lazimnya membeli saham mereka pada harga yang sangat kecil, sering sebahagian kecil daripada satu sen sesaham, kerana syarikat belum bernilai. Harga rendah itu penting untuk cukai, yang akan kita bincangkan.
Dua istilah mudah dikelirukan:
- Saham ialah unit pemilikan sebenar. Seorang pengasas mungkin memegang 4,000,000 saham.
- Peratusan pemilikan ialah saham itu dibahagikan dengan semua saham tertunggak, termasuk opsyen. Itulah yang muncul pada cap table.
Ekuiti pengasas juga berbeza daripada opsyen. Opsyen ialah hak untuk membeli saham kemudian pada harga tetap, dan pekerja biasanya mendapatnya. Pengasas biasanya memiliki saham sebenar dari hari pertama, tertakluk kepada vesting.
Saham Terhad: Memiliki Saham yang Boleh Diambil Balik
Pengasas hampir selalu menerima saham terhad. Mereka memiliki saham itu, tetapi syarikat memegang hak untuk membeli balik bahagian yang belum di-vest pada harga asal jika pengasas pergi. Inilah sebabnya vesting bagi pengasas sering dipanggil "reverse vesting". Bukannya memperoleh saham dari semasa ke semasa, pengasas memiliki segalanya di awal dan hak membeli balik syarikat mengecil apabila masa berlalu.
Perbezaan ini mempunyai akibat sebenar. Di bawah peraturan cukai AS, sehingga harta menjadi di-vest secara substansial, peraturan menganggap pemindah sebagai pemiliknya untuk tujuan cukai. Itulah sebab pilihan 83(b) wujud, dan mengapa masanya sangat penting.
Cara Pengasas Bersama Membahagikan Ekuiti
Tiada formula yang sesuai untuk setiap pasukan. Terdapat dua aliran.
Pembahagian sama atau hampir sama. Michael Seibel dari Y Combinator berhujah bahawa pembahagian sama antara pengasas bersama patut menjadi standard. Alasannya, membina syarikat yang benar-benar bernilai mengambil masa 7 hingga 10 tahun, jadi perbezaan awal seperti siapa yang mempunyai idea atau siapa yang bermula dahulu tidak banyak bermakna sepanjang tempoh itu.
Pembahagian berwajaran. Sesetengah pasukan membahagikan secara tidak sama untuk mencerminkan pengasas yang menjadi CEO, yang bekerja sepenuh masa sementara yang lain separuh masa, atau yang menyumbang wang tunai atau IP yang besar. Pembahagian berwajaran bukan salah. Risikonya ialah rasa tidak puas hati jika pemberatan itu tidak selari dengan apa yang akhirnya dilakukan setiap orang.
Beberapa perkara praktikal terpakai dalam kedua-dua kes:
- Putuskan awal, dan secara bertulis. Menangguhkan perbualan tidak menghapuskannya. Ia hanya memindahkannya ke masa yang lebih buruk, seperti minggu term sheet tiba.
- Kaitkan pembahagian dengan keseluruhan perjalanan. Pembahagian yang masuk akal untuk prototaip separuh masa mungkin terasa salah dua tahun kemudian. Vesting ialah cara pasukan melindungi diri daripada itu.
- Sediakan ruang untuk pekerja kemudian. Pekerja awal dan penasihat pun akan mahukan ekuiti, biasanya daripada employee option pool. Pengasas patut bertanya apa yang akan mereka miliki selepas pool itu wujud, bukan sebelumnya.
Vesting Pengasas dan Reverse Vesting
Vesting bermakna pengasas memperoleh hak untuk mengekalkan saham mereka dari semasa ke semasa. Menurut panduan Y Combinator di atas, susunan lazim ialah vesting empat tahun dengan "cliff" satu tahun: jika anda pergi pada tahun pertama anda keluar dengan tangan kosong, kemudian 25% di-vest pada penanda satu tahun dan 1/48 daripada jumlah di-vest setiap bulan selepas itu.
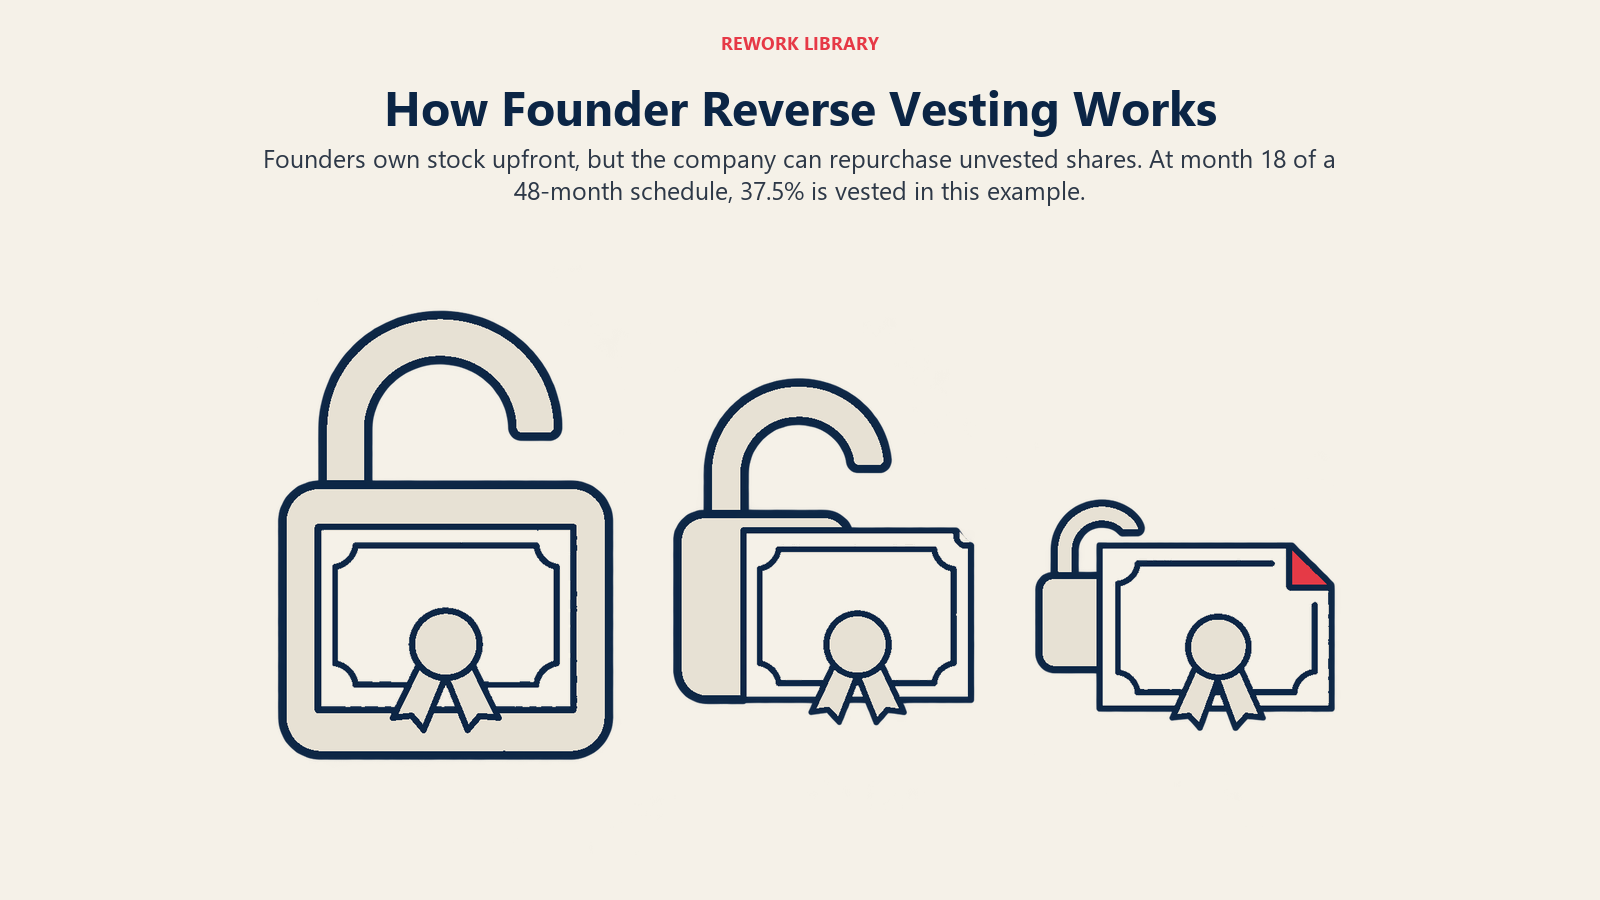
Berikut contoh ilustrasi. Dua pengasas bersama masing-masing memegang 4,000,000 saham mengikut jadual empat tahun standard dengan cliff satu tahun. Seorang pergi pada bulan ke-18.
- Saham yang di-vest: 18 / 48 = 37.5%, iaitu 1,500,000 saham.
- Saham yang belum di-vest: 4,000,000 tolak 1,500,000 = 2,500,000.
- Syarikat boleh membeli balik 2,500,000 saham itu pada harga pembelian asal pengasas, dan ia kembali ke kumpulan saham yang belum diterbitkan.
Pengasas yang pergi mengekalkan 1,500,000 saham. Tanpa vesting, dia akan mengekalkan kesemua 4,000,000 dan pengasas yang tinggal akan bekerja membina nilai untuk orang yang telah pergi.
Sesetengah pengasas merundingkan kredit untuk kerja yang telah dibuat, contohnya memulakan jam vesting pada tarikh pasukan mula bekerja bersama dan bukan tarikh penubuhan. Pelabur sering meminta pengasas membuat re-vest sebahagian saham mereka semasa pembiayaan, jadi wajar mengetahui bagaimana jadual sedia ada anda dibandingkan.
Pecutan: Single Trigger berbanding Double Trigger
Pecutan (acceleration) bermakna saham yang belum di-vest di-vest lebih awal pada peristiwa tertentu, biasanya penjualan syarikat. Panduan Cooley GO tentang dua jenis itu, Pulling the Trigger(s), menerangkannya seperti berikut.
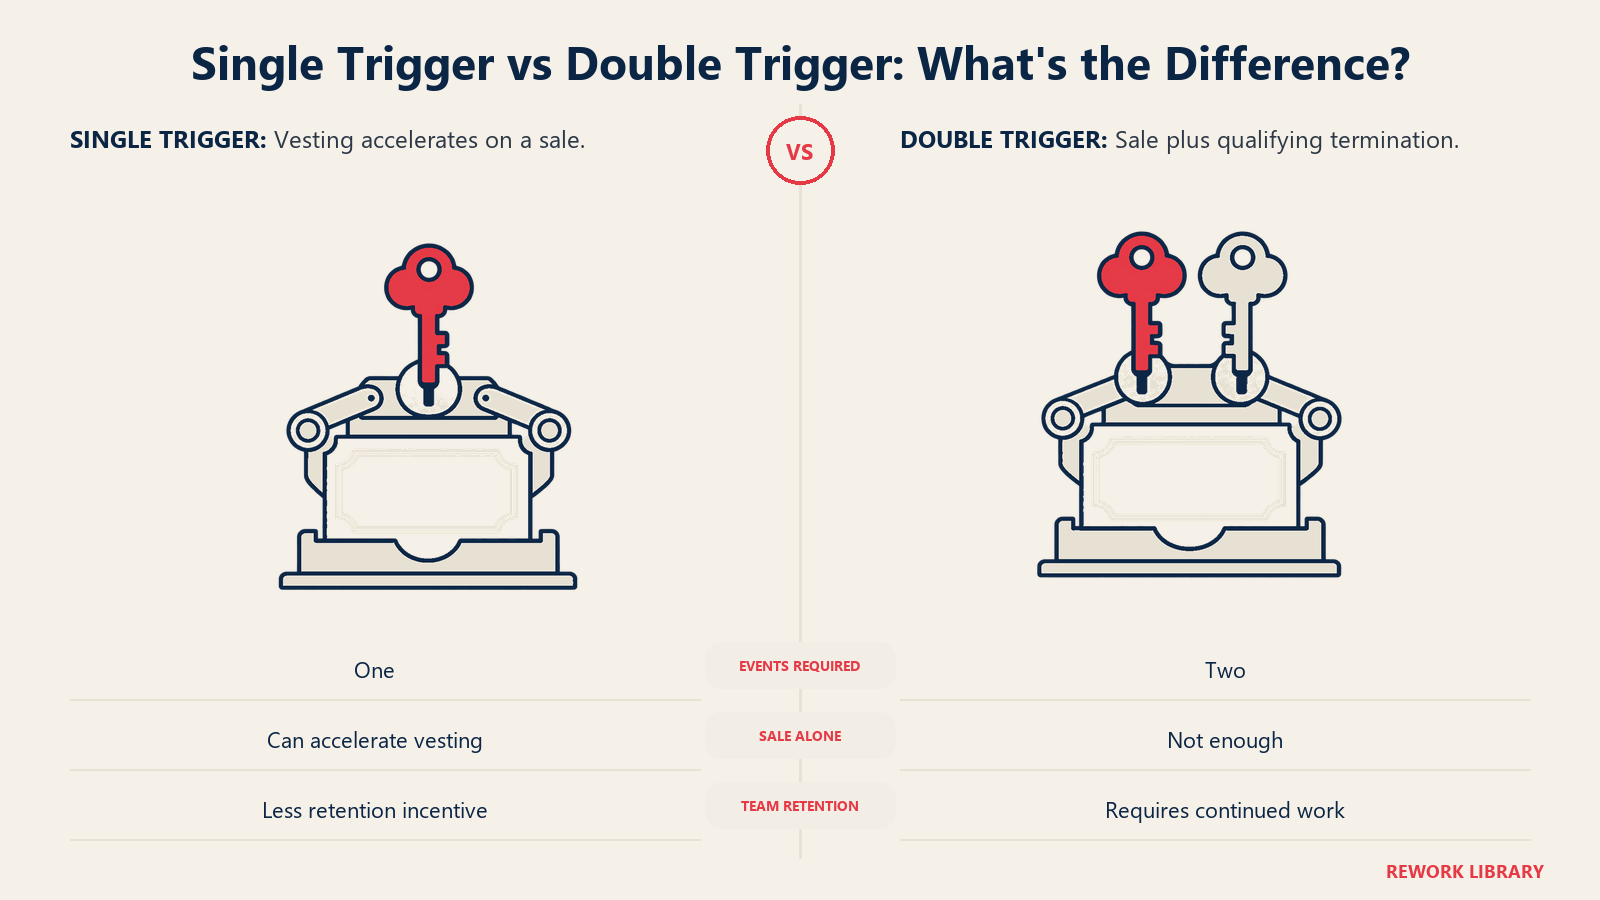
- Pecutan single-trigger berlaku pada satu peristiwa, iaitu penjualan syarikat. Sebahagian atau semua saham yang belum di-vest di-vest apabila perjanjian ditutup, sebagai ganjaran atas sumbangan kepada hasil yang berjaya.
- Pecutan double-trigger memerlukan dua peristiwa: penjualan, diikuti penamatan tanpa kerelaan tanpa sebab. Cooley menyifatkannya sebagai struktur yang lebih lazim. Logiknya ialah ia memberi orang penting jaringan keselamatan jika pembeli memberhentikan mereka, sambil tetap memerlukan mereka terus bekerja selepas perjanjian.
Cooley juga menyatakan bahawa perlindungan double-trigger untuk opsyen hanya berfungsi jika pembeli mengambil alih opsyen yang belum di-vest, yang tidak selalu berlaku.
Tiada satu pun sesuai untuk setiap pasukan. Single-trigger boleh menenangkan pengasas tetapi merisaukan pembeli yang mahu pasukan kekal. Double-trigger ialah kompromi yang biasa. Apa sahaja yang dipersetujui, letakkan pencetus yang tepat, peratusan yang dipercepatkan, dan sebarang tempoh masa dalam perjanjian pembelian saham.
Pilihan 83(b) (AS Sahaja)
Pilihan 83(b) ialah pemfailan cukai persekutuan AS yang penting bagi pengasas yang memegang saham belum di-vest. Tanpanya, IRS amnya mengenakan cukai ke atas saham itu semasa ia di-vest, berdasarkan nilainya pada setiap tarikh vesting. Jika syarikat menjadi bernilai, itu boleh menjadi bil cukai yang besar atas saham yang tidak boleh anda jual.
Memfailkan pilihan 83(b) membolehkan anda dicukai sekali sahaja, pada masa pemindahan, atas perbezaan antara nilai saham dengan harga yang anda bayar. Jika pengasas membeli saham pada nilai pasaran saksamanya, perbezaan itu lazimnya sifar atau hampir sifar. Peraturan cukai tentang ini bersifat teknikal, jadi anggaplah perenggan ini sebagai orientasi dan bukan nasihat.
Perkara untuk diingat:
- Tetingkapnya 30 hari. Peraturan menyatakan pilihan itu mesti difailkan tidak lewat daripada 30 hari selepas tarikh harta dipindahkan. Glosari Cooley GO menyatakan perkara yang sama: pilihan itu hanya berkesan jika difailkan dalam tempoh 30 hari selepas memperoleh ekuiti yang tertakluk kepada vesting.
- Ia boleh difailkan lebih awal. Peraturan yang sama menyatakan pilihan itu boleh difailkan sebelum tarikh pemindahan.
- Ia sukar dibatalkan. Pilihan tidak boleh dibatalkan kecuali dengan persetujuan Pesuruhjaya, dan peraturan menghadkan persetujuan itu kepada kesilapan fakta, dengan tetingkap permohonan 60 hari. Penurunan nilai saham kemudian tidak dikira.
- IRS menerbitkan panduan. Rev. Proc. 2012-29 menyediakan contoh lafaz pilihan yang boleh digunakan tetapi tidak wajib, dan IRS juga mempunyai borang untuk pilihan itu. Semak arahan IRS semasa tentang cara dan tempat memfailkannya.
Jika anda berada di luar AS, jangan anggap apa-apa di sini terpakai. Banyak negara mengenakan cukai ke atas penerbitan saham dan vesting secara berbeza, dan sesetengahnya tidak mempunyai pilihan yang setara.
Apa yang Berlaku Apabila Pengasas Bersama Pergi
Pemergian ialah keadaan yang direka untuk ditangani oleh vesting, dan apa yang menyusul bergantung pada dokumen.
- Pergi sebelum cliff. Di bawah cliff satu tahun, pengasas melepaskan semua saham yang belum di-vest dan syarikat boleh membelinya balik, yang dalam praktiknya bermakna pergi dengan tangan kosong.
- Pergi selepas cliff. Pengasas mengekalkan bahagian yang di-vest dan syarikat boleh membeli balik selebihnya, seperti dalam contoh bulan ke-18.
- Saham yang di-vest kekal. Pengasas yang pergi kekal sebagai pemegang saham dengan hak mengundi dan ekonomi bagi saham itu, kecuali dokumen menyatakan sebaliknya. Ini mengejutkan ramai pasukan, dan ia sebab untuk berfikir panjang tentang jadual dan terma belian balik sebelum menerbitkan saham.
- Syarikat mungkin mempunyai hak penolakan pertama ke atas jualan kemudian saham pengasas yang telah di-vest, bergantung pada undang-undang kecil dan perjanjian pembelian saham.
Terma good leaver dan bad leaver, yang melayan pengasas secara berbeza bergantung pada sebab mereka pergi, lebih lazim di sesetengah pasaran berbanding yang lain. Jika terma itu tiada dalam dokumen anda, putuskan sama ada anda mahukannya sebelum keadaan itu timbul.
Cara Pemilikan Pengasas Berubah Merentasi Pusingan
Peratusan pengasas jatuh pada setiap pembiayaan apabila saham baharu diterbitkan. Ini dipanggil pencairan pegangan ekuiti, dan ia bukan kesilapan. Yang penting ialah jumlah nilai pegangan pengasas berkembang lebih pantas daripada peratusan mereka mengecil. Seberapa banyak sesuatu pusingan mencairkan pegangan anda bergantung pada penilaian pre-money dan post-money.
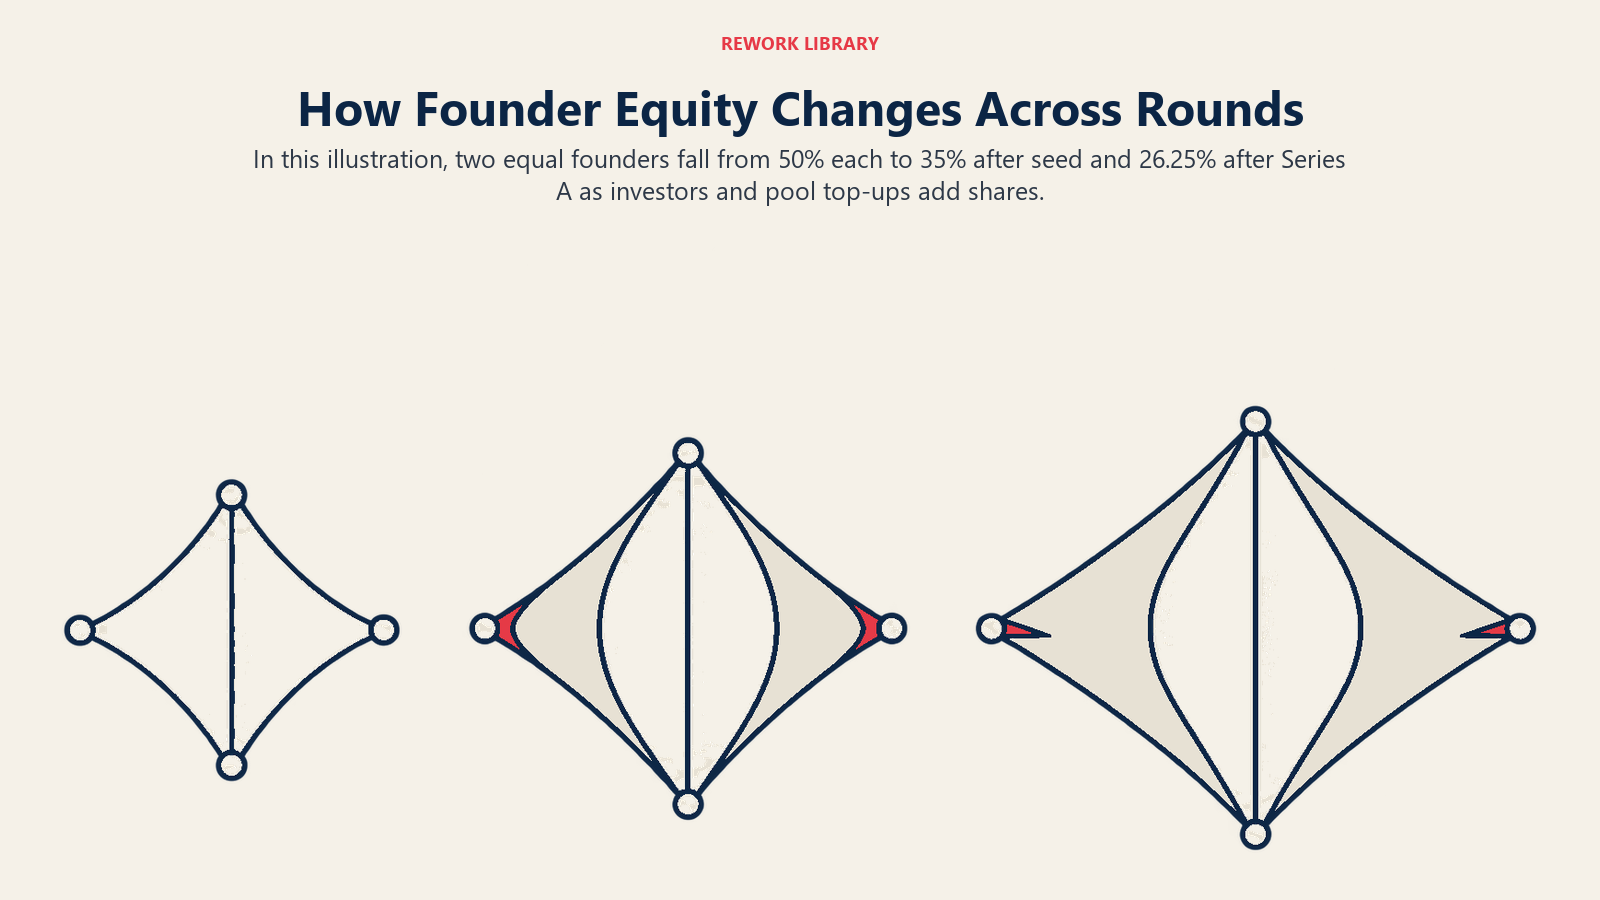
Jadual di bawah ialah aritmetik ilustrasi, bukan data daripada sebarang kajian atau syarikat sebenar. Dua pengasas bersama berkongsi 50/50 tanpa pemegang saham lain. Pada seed, pelabur baharu mengambil 20% dan option pool 10% diwujudkan, meninggalkan pengasas dengan 70% secara gabungan. Pada Series A, pelabur baharu mengambil 20% dan pool ditokok tambah dengan 5% lagi daripada syarikat selepas pusingan, jadi pemegang sedia ada diskalakan dengan 0.75.
| Peringkat | Pengasas secara gabungan | Setiap pengasas (50/50) | Pihak lain |
|---|---|---|---|
| Penubuhan | 100% | 50% | 0% |
| Selepas seed | 70% | 35% | 20% pelabur, 10% pool |
| Selepas Series A | 70% x 0.75 = 52.5% | 26.25% | 15% pelabur seed, 20% Series A, 7.5% + 5% = 12.5% pool |
Angka pool selepas Series A ialah pool seed 10% yang diskalakan dengan 0.75 (7.5%) campur tokok tambah baharu 5%. Pelabur seed turun daripada 20% kepada 15% (20% x 0.75). Lajur itu berjumlah: 52.5 + 15 + 20 + 12.5 = 100.
Jika pelabur sedia ada mahu mengekalkan peratusan mereka dalam pusingan kemudian, mereka boleh menggunakan hak pro-rata, yang merupakan satu lagi tuntutan ke atas saham yang diterbitkan.
Penyerahan IP
Ekuiti pengasas hanya bermakna jika syarikat memiliki apa yang dibinanya. Pengasas patut menandatangani perjanjian yang menyerahkan sebarang harta intelek yang berkaitan dengan perniagaan, termasuk kod, reka bentuk, nama domain dan kerja terdahulu, kepada syarikat apabila mereka menerima saham. Pelabur lazimnya memintanya semasa usaha wajar (due diligence), dan jurang, contohnya kod yang ditulis sebelum penubuhan yang tidak pernah diserahkan, boleh melewatkan atau menggagalkan sesuatu pusingan. Peguam lazimnya boleh membetulkannya semasa penubuhan dengan kos yang kecil.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Apakah Ekuiti Pengasas
- Saham Terhad: Memiliki Saham yang Boleh Diambil Balik
- Cara Pengasas Bersama Membahagikan Ekuiti
- Vesting Pengasas dan Reverse Vesting
- Pecutan: Single Trigger berbanding Double Trigger
- Pilihan 83(b) (AS Sahaja)
- Apa yang Berlaku Apabila Pengasas Bersama Pergi
- Cara Pemilikan Pengasas Berubah Merentasi Pusingan
- Penyerahan IP
- Bacaan Berkaitan