¿Qué es el magic number de SaaS?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
El magic number de SaaS es una ratio de eficiencia de ventas. Responde a esta pregunta: ¿cuántos ingresos recurrentes anualizados nuevos añadió una empresa en un trimestre por cada dólar que gastó en ventas y marketing en el trimestre anterior? Un resultado de 1.0 significa que cada dólar de gasto produjo aproximadamente un dólar de nuevos ingresos anuales recurrentes.
Los inversores lo usan como una comprobación rápida de si inyectar más dinero en go-to-market probablemente dará resultado. Es una sola cifra que sale de estados financieros de tipo público, y por eso se difundió. También es un instrumento tosco, y la mayor parte de este artículo trata de dónde deja de ser fiable.
De dónde viene el nombre
El origen se cuenta de dos maneras, así que conviene separarlas.
Scale Venture Partners afirma que el término lo acuñó su propio Rory O'Driscoll en 2005, mientras evaluaba a Omniture: vio que la empresa generaba más de $2 de ingresos en el primer año por cada $1 invertido en go-to-market y exclamó "It's Magic!". Ese relato figura en la historia del magic number publicada por la propia Scale.
La fórmula que la mayoría usa hoy suele atribuirse a otro texto. Lars Leckie, de Hummer Winblad, publicó en marzo de 2008 un artículo invitado titulado "Magic Number for SaaS Companies", que David Cummings cita después como el origen de la fórmula trimestral. Así, el nombre suele atribuirse a Scale y el cálculo, ampliamente copiado, a Leckie. No pudimos recuperar el artículo original de Leckie, por lo que conviene tomar la redacción exacta de sus umbrales como información de segunda mano.
La fórmula
La versión estándar usa los ingresos recurrentes de dos trimestres consecutivos:
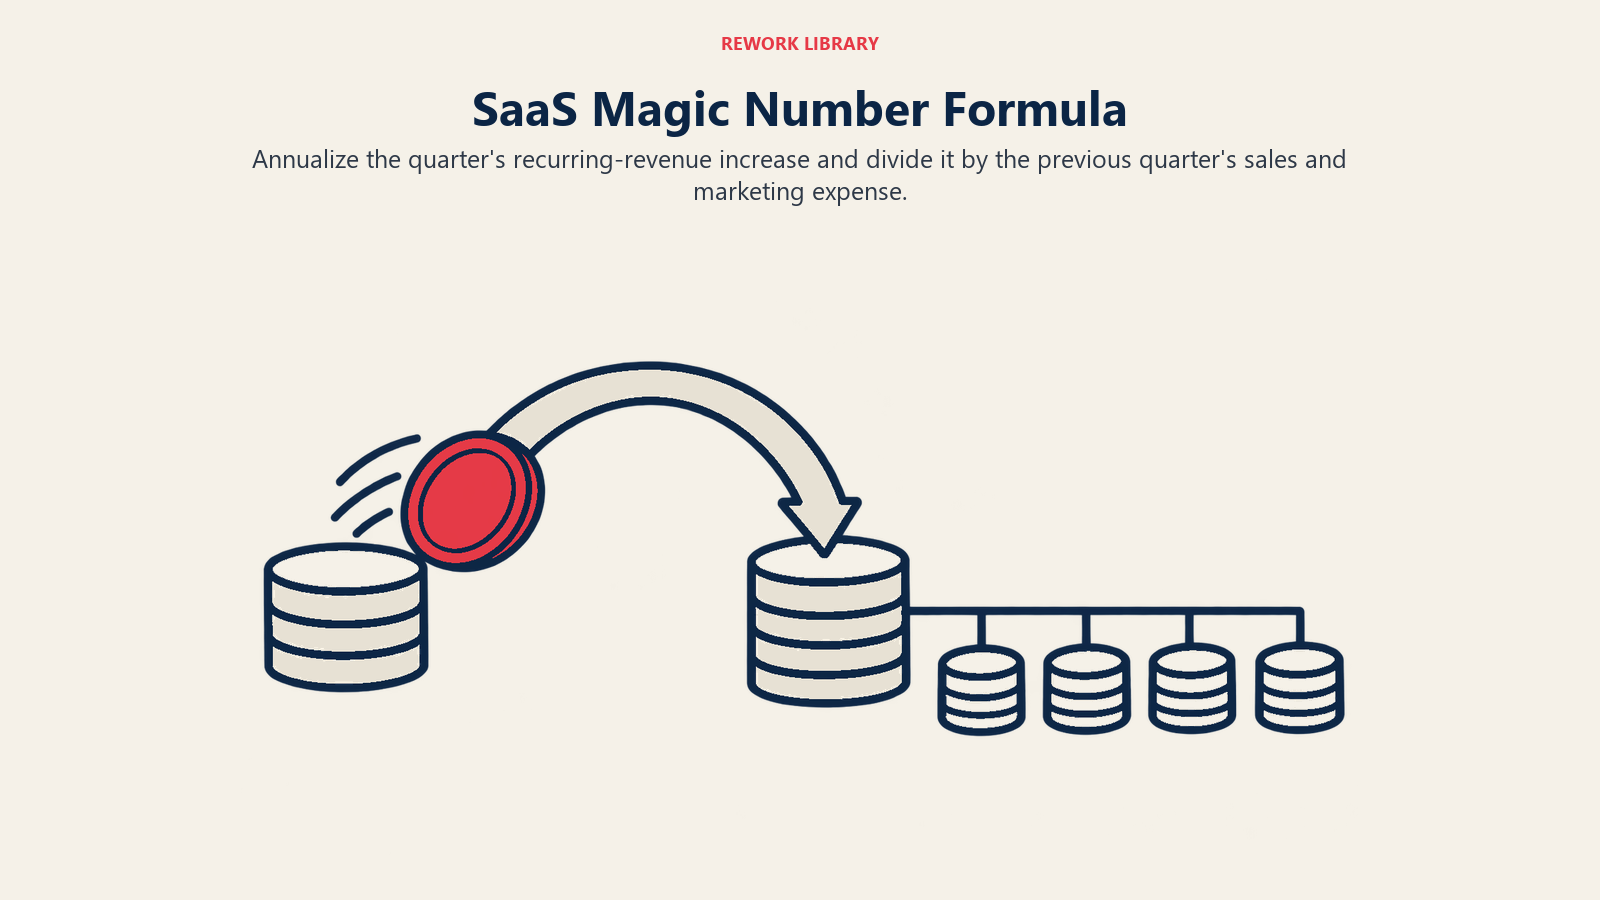
Magic number = (ingresos recurrentes del trimestre actual menos ingresos recurrentes del trimestre anterior) x 4, divididos entre el gasto en ventas y marketing del trimestre anterior
El "x 4" anualiza la variación trimestral. El desfase de un trimestre en el gasto da tiempo a que el esfuerzo de marketing y ventas se convierta en ingresos. Cummings presenta la fórmula con el gasto tomado del trimestre previo al de los ingresos, y la guía de Visible la escribe igual.
Un ejemplo práctico (ilustrativo)
Son cifras redondas, no datos de una empresa real.
| Concepto | Importe |
|---|---|
| Ingresos recurrentes, T1 | $2,000,000 |
| Ingresos recurrentes, T2 | $2,300,000 |
| Gasto en ventas y marketing, T1 | $1,200,000 |
Variación de los ingresos recurrentes trimestrales: $300,000. Anualizada: $1,200,000. Dividida entre el gasto del T1, de $1,200,000, el magic number es 1.0.
Si el gasto del T1 hubiera sido de $2,000,000 para la misma ganancia de ingresos, el resultado habría sido 0.6, lo que plantearía preguntas sobre los canales y la productividad de ventas.
Variantes habituales
No existe una definición oficial única. Verá estas:
- ARR en lugar de ingresos. Use la variación del ARR a lo largo del trimestre y omita el x 4. La guía de Orb menciona el ARR como alternativa a los ingresos según GAAP.
- Ingresos netos nuevos. Reste los ingresos perdidos por churn para que el numerador muestre el crecimiento neto. Orb también lo cita como variante.
- Promedios móviles. Promedie varios trimestres para suavizar los períodos irregulares. Orb menciona una versión de los últimos 12 meses.
- Ajustado por margen bruto. Multiplique el numerador por el margen bruto para medir el beneficio bruto añadido, no los ingresos. Es un ajuste habitual entre analistas y ninguna de las fuentes citadas aquí lo define como estándar, así que indique qué versión usa.
Indique siempre qué versión cita. Dos empresas pueden informar de "un magic number de 0.8" y referirse a cosas distintas.
Cómo interpretarlo
Los umbrales dependen de quién los publique, así que conviene atribuirlos.
- La guía de Visible tabula un resultado inferior a 0.75 como bajo rendimiento, de 0.75 a 1.0 como una zona verde en la que seguir invirtiendo en captación, y superior a 1.0 como excelente.
- David Cummings resume la regla así: por encima de 1.0, invierta más; por debajo de 0.7, trabaje la eficiencia de captación.
- Scale Venture Partners describe 0.7x como "una referencia bastante saludable de eficiencia" para la mayoría de los negocios SaaS.
- Otra opinión de un inversor en Scale sitúa por encima de 1.0x como un modelo fundamentalmente rentable, de 0.6x a 1.0x como aceptable y por debajo de 0.6x como generalmente problemático.
Son heurísticas de inversores, no leyes. Observe que ni siquiera coinciden entre sí, lo que da una idea de cuánto peso merece un solo decimal.
La lectura práctica es direccional. Un número que sube a lo largo de varios trimestres indica que su go-to-market es cada vez más eficiente. Uno que baja indica que cada dólar adicional compra menos crecimiento, y conviene averiguar por qué antes de aumentar el presupuesto. La propia Scale señala que la mediana de las empresas privadas ha fluctuado y, más recientemente, tendido a la baja, así que un solo trimestre dice poco.
Magic number frente a métricas relacionadas
El magic number cubre solo una parte de la eficiencia. Combínelo con las demás.
CAC payback. El magic number se basa en ingresos e ignora el margen. El CAC payback pregunta cuántos meses de beneficio bruto hacen falta para recuperar el costo de conseguir un cliente. David Skok señala que los mejores negocios SaaS recuperan el CAC en 5 a 7 meses, y que la rentabilidad es raquítica cuando la recuperación supera los 12 meses. Nuestro artículo sobre optimización del CAC payback explica cómo mejorarlo.
Burn multiple. David Sacks lo define como la quema neta dividida entre el nuevo ARR neto, y considera que por debajo de 1.0 es excelente y por encima de 3.0 es un problema. Mientras que el magic number solo mira el gasto en ventas y marketing, el burn multiple abarca todo el efectivo quemado. Vea burn multiple para un tratamiento completo.
Quick ratio de SaaS. Compara los ingresos añadidos (nuevos más expansión) con los ingresos perdidos (churn más contracción). Capta el churn que la forma estándar del magic number ignora. Vea quick ratio de SaaS.
Unit economics. Todas estas son vistas de una misma pregunta: si cada cliente devuelve más de lo que cuesta conseguirlo. El panorama completo está en unit economics.
Limitaciones
- Llega con retraso. El gasto del trimestre pasado se compara con el crecimiento de este. Si su ciclo de ventas es más largo que un trimestre, como en los acuerdos enterprise, el gasto y los ingresos que produce caen en períodos distintos. Un análisis independiente en Substack señala que la métrica suele calcularse por trimestre con el gasto de ventas y marketing desplazado un período atrás para tener en cuenta ciclos de 3 a 6 meses, y que eso es una aproximación.
- La estacionalidad la distorsiona. Un trimestre de cierre de año fuerte seguido de un primer trimestre débil moverá la ratio por razones ajenas a la eficiencia. Promediar varios trimestres ayuda.
- El churn se ignora en la forma estándar. Orb señala que la fórmula estándar no tiene en cuenta el churn. Una empresa que suma clientes nuevos mientras pierde antiguos puede parecer más sana de lo que es. Revise la tasa de churn y la retención neta de ingresos junto a ella.
- El margen bruto se ignora. La guía de Visible lo cita como un punto ciego. Un dólar de ingresos con un margen bruto del 40% no es lo mismo que uno con un 80%.
- Atribuye todo al gasto de ventas. Ese mismo análisis sostiene que la métrica atribuye al gasto en ventas ingresos que vienen de otras fuentes, como las mejoras del producto o la demanda orgánica entrante, y que los ingresos también influyen en cuánto se gasta. La estimación de un magic number causal con su propio conjunto de datos fue muy inferior a la ratio ingenua, así que conviene tratar la cifra principal con cierto escepticismo.
- El valor de vida debe superar al payback. La salvedad de Scale es que la métrica indica una economía sana solo si el valor de vida del cliente supera el tiempo necesario para recuperar el gasto de ventas y marketing.
Errores comunes
- Mezclar ARR e ingresos. Si usa ARR, no vuelva a multiplicar por 4. Si usa ingresos trimestrales, hágalo.
- Usar el gasto del mismo trimestre. La fórmula estándar usa el gasto del trimestre anterior. El gasto del mismo trimestre es otra métrica.
- Contar ingresos no recurrentes. Los servicios, las tarifas únicas y los picos de uso inflan el numerador. Use solo ingresos recurrentes y consulte ARR y MRR para saber qué cuenta.
- Dejar costos fuera. Las comisiones de ventas, los programas de marketing y la plantilla de ventas pertenecen al denominador. Excluir los costos de customer success o de onboarding es una decisión de criterio. Indique qué eligió.
- Tratar 0.75 como aprobado o suspenso. Es una heurística de inversores. Una empresa en 0.6 con buena retención y contratos largos puede estar bien, y una en 1.2 con retención deficiente puede no estarlo.
- Leer un solo trimestre. Mire la tendencia de cuatro o más trimestres.
Datos clave
- El magic number suele escribirse como la variación trimestral de los ingresos recurrentes por 4, dividida entre el gasto en ventas y marketing del trimestre anterior (Cummings).
- Scale Venture Partners afirma que Rory O'Driscoll acuñó el término en 2005 mientras evaluaba a Omniture (Scale).
- Lars Leckie, de Hummer Winblad, publicó "Magic Number for SaaS Companies" en marzo de 2008, según Cummings.
- Scale considera 0.7x una referencia bastante saludable de eficiencia (Scale).
- La guía de Visible trata por debajo de 0.75 como bajo rendimiento y por encima de 1.0 como excelente (Visible).
- Skok escribe que los mejores negocios SaaS recuperan el CAC en 5 a 7 meses (For Entrepreneurs).
- Sacks define el burn multiple como la quema neta dividida entre el nuevo ARR neto (Sacks).
Preguntas frecuentes sobre el magic number de SaaS
¿Qué es un buen magic number de SaaS?
Depende del referente que use. Scale Venture Partners considera 0.7x una referencia bastante saludable, mientras que la guía de Visible trata de 0.75 a 1.0 como zona verde y por encima de 1.0 como excelente. Son heurísticas de inversores, así que úselas como guía aproximada y vigile la tendencia.
¿Quién inventó el magic number de SaaS?
Es discutido. Scale Venture Partners afirma que Rory O'Driscoll acuñó el nombre en 2005 mientras evaluaba a Omniture. La fórmula trimestral suele atribuirse a un artículo de marzo de 2008 de Lars Leckie, de Hummer Winblad. Ambos se citan con frecuencia.
¿Por qué la fórmula usa el gasto en ventas y marketing del trimestre anterior?
El gasto tarda en convertirse en ingresos cerrados, así que el desfase vincula causa y efecto mejor que el gasto del mismo trimestre. Sigue siendo una aproximación, y los ciclos de ventas enterprise largos pueden requerir un desfase mayor.
¿Puedo usar ARR en lugar de ingresos?
Sí. Muchas guías usan la variación del ARR en el trimestre y omiten el x 4, ya que el ARR ya está anualizado. Elija una versión e indíquela para que las comparaciones sean coherentes.
¿En qué se diferencia el magic number del CAC payback?
El magic number compara los nuevos ingresos anualizados con el gasto. El CAC payback mide los meses necesarios para recuperar el costo de adquirir un cliente, normalmente sobre una base de margen bruto. El payback tiene en cuenta el margen y el magic number no.
¿Cuándo engaña el magic number?
Cuando el churn es alto, el margen bruto es bajo, los ciclos de ventas son largos o el trimestre es estacional. Además, atribuye todo el crecimiento al gasto en ventas y marketing, incluso el que vino del producto o del boca a boca.
Lecturas relacionadas
