¿Qué es un pool de opciones para empleados?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un pool de opciones para empleados es un bloque de acciones de una empresa que se reserva para futuras concesiones de opciones sobre acciones (y a veces otros incentivos de capital) a empleados, asesores y otros proveedores de servicios. Cooley GO lo define como acciones reservadas para su emisión a proveedores de servicios mediante opciones y otros incentivos de capital. El pool todavía no pertenece a nadie. Es una reserva de la que el consejo va tomando acciones a medida que se contrata o se asciende a personas.
Los fundadores se topan con el pool de opciones en un momento muy concreto: el term sheet de una ronda con valoración. Los inversores suelen querer que el pool esté dimensionado y constituido antes de invertir, y la forma de redactarlo puede cambiar, sin que se note, lo que vale una "valoración" para quienes ya tienen acciones. A eso se refiere el "option pool shuffle", y revisaremos la aritmética más abajo.
Este es material de referencia, no asesoría legal ni fiscal. Las condiciones, las normas fiscales y la legislación de valores varían según la jurisdicción y la operación, así que pida a un abogado y a un asesor fiscal que revisen cualquier plan o term sheet real.
Por qué las empresas crean un pool de opciones
Las empresas en etapa temprana rara vez pueden igualar los salarios de las grandes compañías. Las opciones permiten que quien se incorpora participe del potencial de crecimiento de la empresa si más adelante se vende o sale a bolsa, que es el intercambio que Cooley GO describe en su definición del pool. El pool existe para que la empresa pueda prometer ese potencial sin emitir acciones nuevas ni modificar sus estatutos cada vez que contrata a alguien.
En la práctica, el pool cumple tres funciones:
- Reclutamiento. Las ofertas pueden incluir un número de opciones además del salario.
- Retención. Las opciones se consolidan con el tiempo (vesting), de modo que quedarse tiene una recompensa financiera.
- Planificación. Una cantidad reservada de acciones obliga a los fundadores y al consejo a pensar cuántas contrataciones requiere la siguiente etapa.
El pool suele crearse mediante una resolución del consejo y un plan de acciones, y ampliarlo normalmente requiere la aprobación de los accionistas. Las rondas de financiación de venture capital son el momento habitual para ampliarlo, según la misma entrada del glosario de Cooley GO.
¿De qué tamaño debe ser el pool?
No hay una fórmula fija. La guía de Cooley GO sobre cómo negociar el pool de opciones señala que, por su experiencia con otras startups, los inversores pueden considerar "estándar" un pool del 20% para una empresa en Serie A, y recomienda elaborar en su lugar un presupuesto de opciones. El presupuesto parte de las contrataciones necesarias durante los próximos 12 a 18 meses aproximadamente para cumplir el plan operativo presentado a los inversores, y suele dar como resultado un pool con frecuencia menor que el porcentaje abstracto que los inversores creen necesitar.
Por eso, en lugar de citar un porcentaje "típico", conviene pensar en el tamaño del pool como el resultado de un plan de contratación:
- Haga una lista de los puestos que espera cubrir antes de la siguiente financiación.
- Asigne a cada uno una concesión de capital aproximada, según su antigüedad y la práctica del mercado.
- Sume las concesiones, añada un pequeño margen y exprese el total como porcentaje de la empresa tras el cierre de la ronda.
Cualquier cifra que vea citada como normal para seed o Serie A es un promedio de operaciones ajenas. Su propio plan es un mejor punto de referencia.
El option pool shuffle: pre-money vs post-money
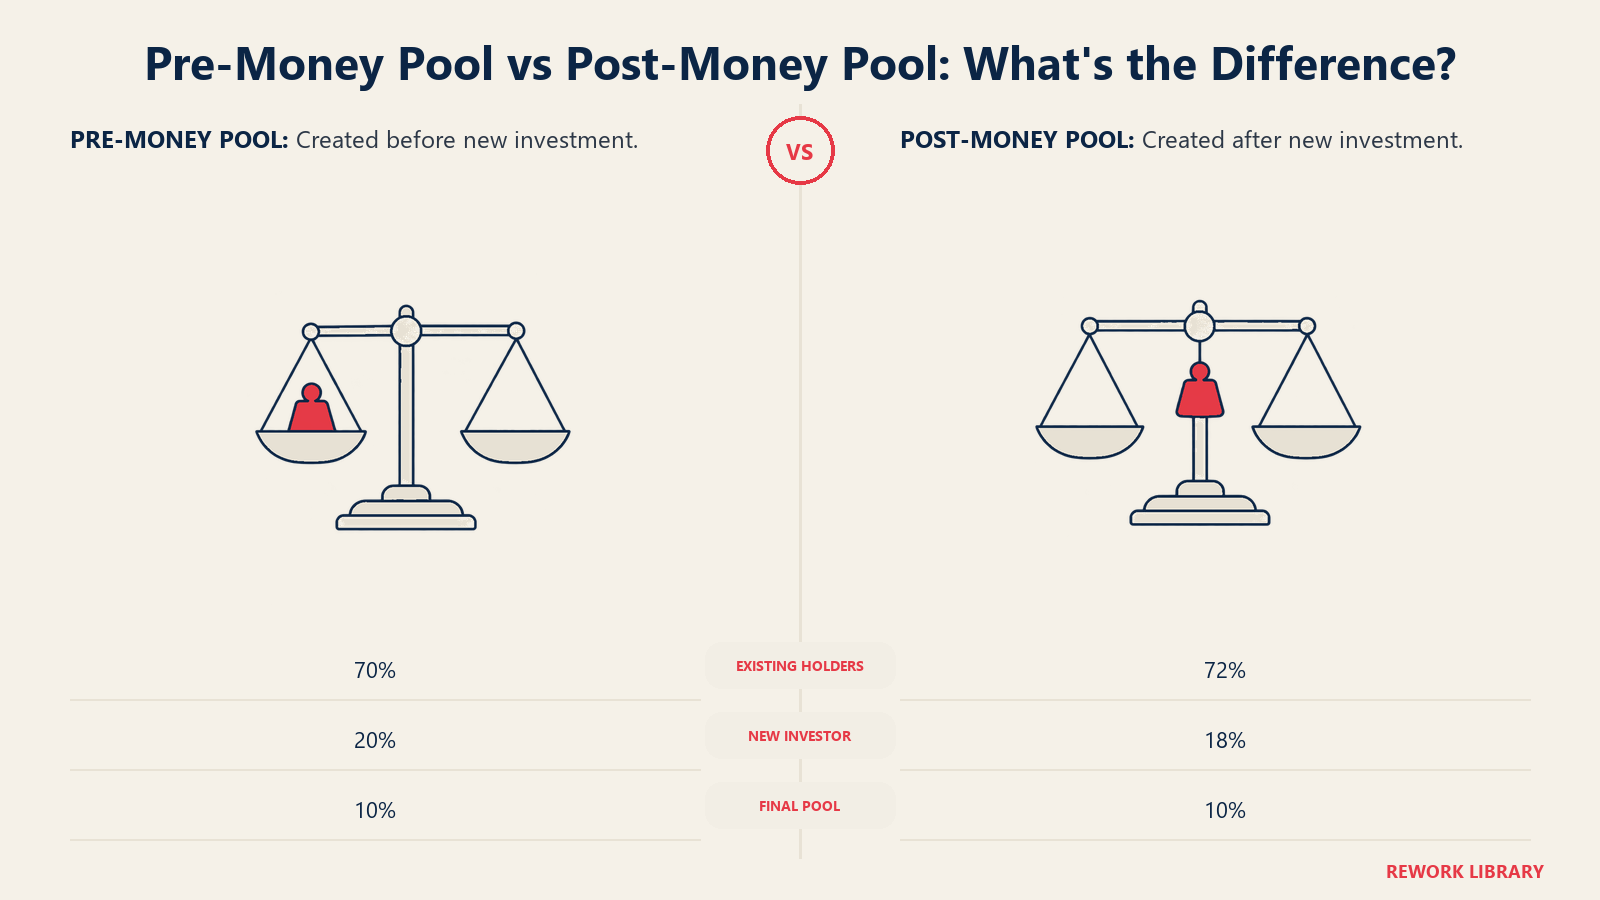
El tamaño del pool importa menos que el lugar que ocupa en el cálculo. Cooley GO explica que la mayoría de los inversores exigen que el porcentaje completo del pool posterior al cierre se trate como parte de la capitalización previa al cierre al calcular su precio por acción, lo que significa que solo diluye a los titulares existentes y no las acciones de los nuevos inversores. Eso es el shuffle. La valoración pre-money anunciada se mantiene igual, pero el valor pre-money efectivo para los titulares existentes baja.
La guía del usuario del SAFE post-money de Y Combinator traza una distinción similar para los SAFE. Explica que el tope de valoración post-money es "post" respecto de las opciones y del pool de opciones que existen antes de la financiación de capital, pero no es "post" respecto del pool nuevo o ampliado que se adopta como parte de esa financiación. Puede consultar la redacción en los documentos de YC.
Un ejemplo práctico (ilustrativo)
Las cifras siguientes son inventadas para mostrar la mecánica. No son datos de ninguna empresa real.
Suponga que los titulares existentes (fundadores y equipo inicial) poseen 8,000,000 de acciones y que todavía no hay pool. Un inversor ofrece $2M con una valoración pre-money de $8M, de modo que la valoración post-money es de $10M y el inversor espera el 20%. Los inversores también quieren un pool sin emitir del 10%, medido sobre la capitalización posterior al cierre.
Escenario A: el pool está en el pre-money (el shuffle). Tras el cierre, el inversor tiene el 20%, el pool tiene el 10% y los titulares existentes se quedan con lo que resta: el 70%.
- Total de acciones posterior al cierre: 8,000,000 / 0.70 = unas 11,428,571
- Pool: 10% = unas 1,142,857 acciones
- Inversor: 20% = unas 2,285,714 acciones
- Precio por acción: $2,000,000 / 2,285,714 = $0.875
Las 8,000,000 de acciones de los titulares existentes se valoran en 8,000,000 x $0.875 = $7M. El "pre-money de $8M" se convirtió, para ellos, en un pre-money efectivo de $7M.
Escenario B: el pool se crea después de la inversión (post-money). El inversor compra primero el 20% de la empresa, a $1.00 por acción (2,000,000 de acciones nuevas sobre un total de 10,000,000). Después se añade el pool para que equivalga al 10% del total final, lo que diluye a todos, incluido el inversor.
- Total final: 10,000,000 / 0.90 = unas 11,111,111 acciones
- Pool: unas 1,111,111 acciones (10%)
- Inversor: 2,000,000 de acciones, es decir, el 18%
- Titulares existentes: 8,000,000 de acciones, es decir, el 72%
| Métrica | A: pool en el pre-money | B: pool después de la inversión |
|---|---|---|
| Precio por acción | $0.875 | $1.00 |
| Participación de los titulares existentes | 70% | 72% |
| Participación del inversor | 20% | 18% |
| Pool | 10% | 10% |
| Valor pre-money efectivo para los titulares existentes | $7M | $8M |
El pool tiene el mismo tamaño en ambos casos. Lo que cambia es quién lo paga. En la práctica, los term sheets se sitúan en algún punto intermedio entre estos dos extremos, y lo que suele negociarse es la participación objetivo del inversor. Tome el ejemplo como una forma de ver la palanca, no como un referente de mercado.
Datos clave: pool de opciones para empleados
- Un pool de opciones es una reserva de acciones destinada a futuras concesiones de opciones a empleados, asesores y otros proveedores de servicios (Cooley GO).
- La mayoría de los inversores trata el pool posterior al cierre como parte de la capitalización previa al cierre, por lo que solo diluye a los titulares existentes (Cooley GO).
- En el ejemplo ilustrativo anterior, un pool del 10% en el pre-money convierte una cifra anunciada de $8M en un pre-money efectivo de $7M para los titulares existentes.
- Una convención habitual de vesting es de cuatro años con un cliff de un año, y luego consolidación mensual (WilmerHale).
- Según el código tributario de EE. UU., una opción de compra de acciones con incentivo no puede tener un precio de ejercicio inferior al valor justo de mercado en la fecha de concesión (26 U.S.C. 422).
- El tamaño del pool debe salir de un plan de contratación, no de una regla general.
Vesting: cómo se ganan las opciones
Las opciones no se pueden usar todas de golpe. Se consolidan (vesting), es decir, el titular gana con el tiempo el derecho a ejercerlas. La práctica de startups de WilmerHale describe la convención habitual en su artículo sobre el vesting de las acciones de los fundadores: un calendario de cuatro años con un cliff de un año, de modo que el 25% se consolida tras el primer año, seguido de una consolidación mes a mes durante los tres años restantes. Ese artículo trata de las acciones de los fundadores. Las concesiones de opciones a empleados suelen seguir un patrón similar, pero el calendario real lo fija el plan de cada empresa y el contrato de concesión, y varía.
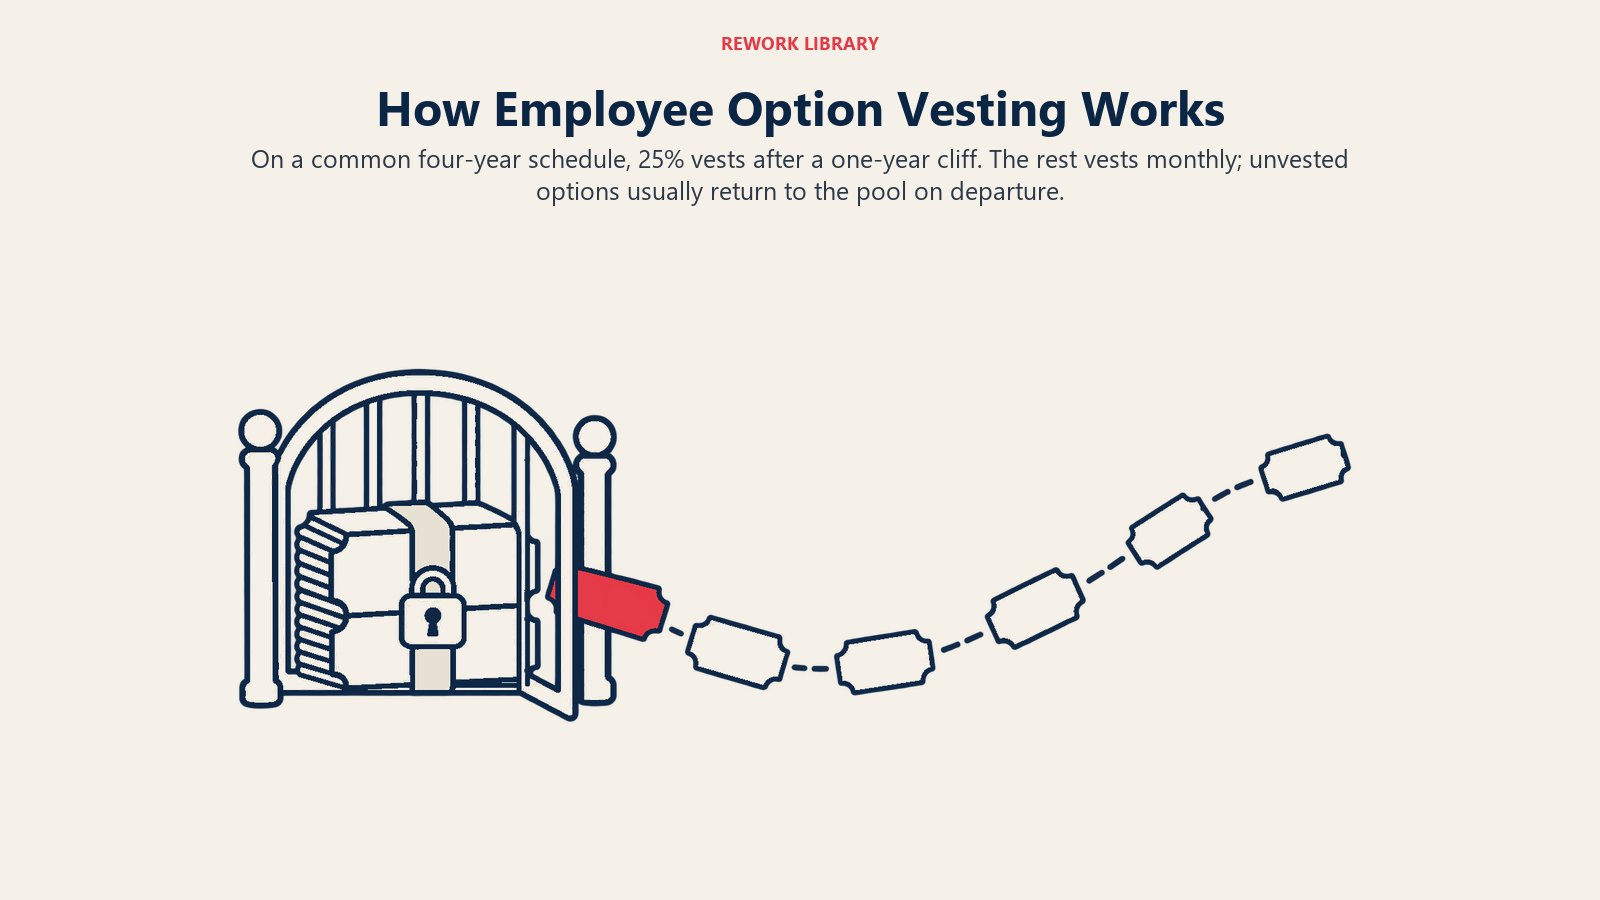
Un cliff de un año significa que quien se va en el mes once no consolida nada. Pasado el cliff, cada mes suma una porción. Las opciones no consolidadas normalmente vuelven al pool cuando alguien se va, y esa es parte de la razón por la que un pool puede reciclarse.
Precio de ejercicio y 409A
Una opción da a su titular el derecho de comprar acciones a un precio fijo, llamado precio de ejercicio (strike price). Para que la opción valga algo, las acciones deben valer más que el precio de ejercicio cuando se ejerce.
El precio de ejercicio no se elige libremente. Para que una opción no calificada quede fuera de las normas estadounidenses de compensación diferida, la regulación del Tesoro 26 CFR 1.409A-1 establece que el precio de ejercicio nunca puede ser inferior al valor justo de mercado de las acciones subyacentes en la fecha de concesión, y que el número de acciones debe quedar fijado en la concesión. Para las empresas privadas, la misma regulación establece una presunción de razonabilidad para ciertos métodos de valoración, entre ellos una tasación independiente con una antigüedad máxima de 12 meses en el momento en que se aplica. La regulación también permite que el IRS refute esa presunción si el método o su aplicación fueron manifiestamente irrazonables.
Por eso las startups estadounidenses suelen encargar una valoración independiente, a menudo llamada valoración 409A, antes de conceder opciones y la actualizan después de una financiación u otro hecho relevante. La valoración de las acciones ordinarias suele ser inferior al precio de las acciones preferentes que pagan los inversores, ya que las preferentes llevan derechos adicionales, como una preferencia de liquidación.
ISO vs NSO
En EE. UU. hay dos categorías fiscales de opciones.
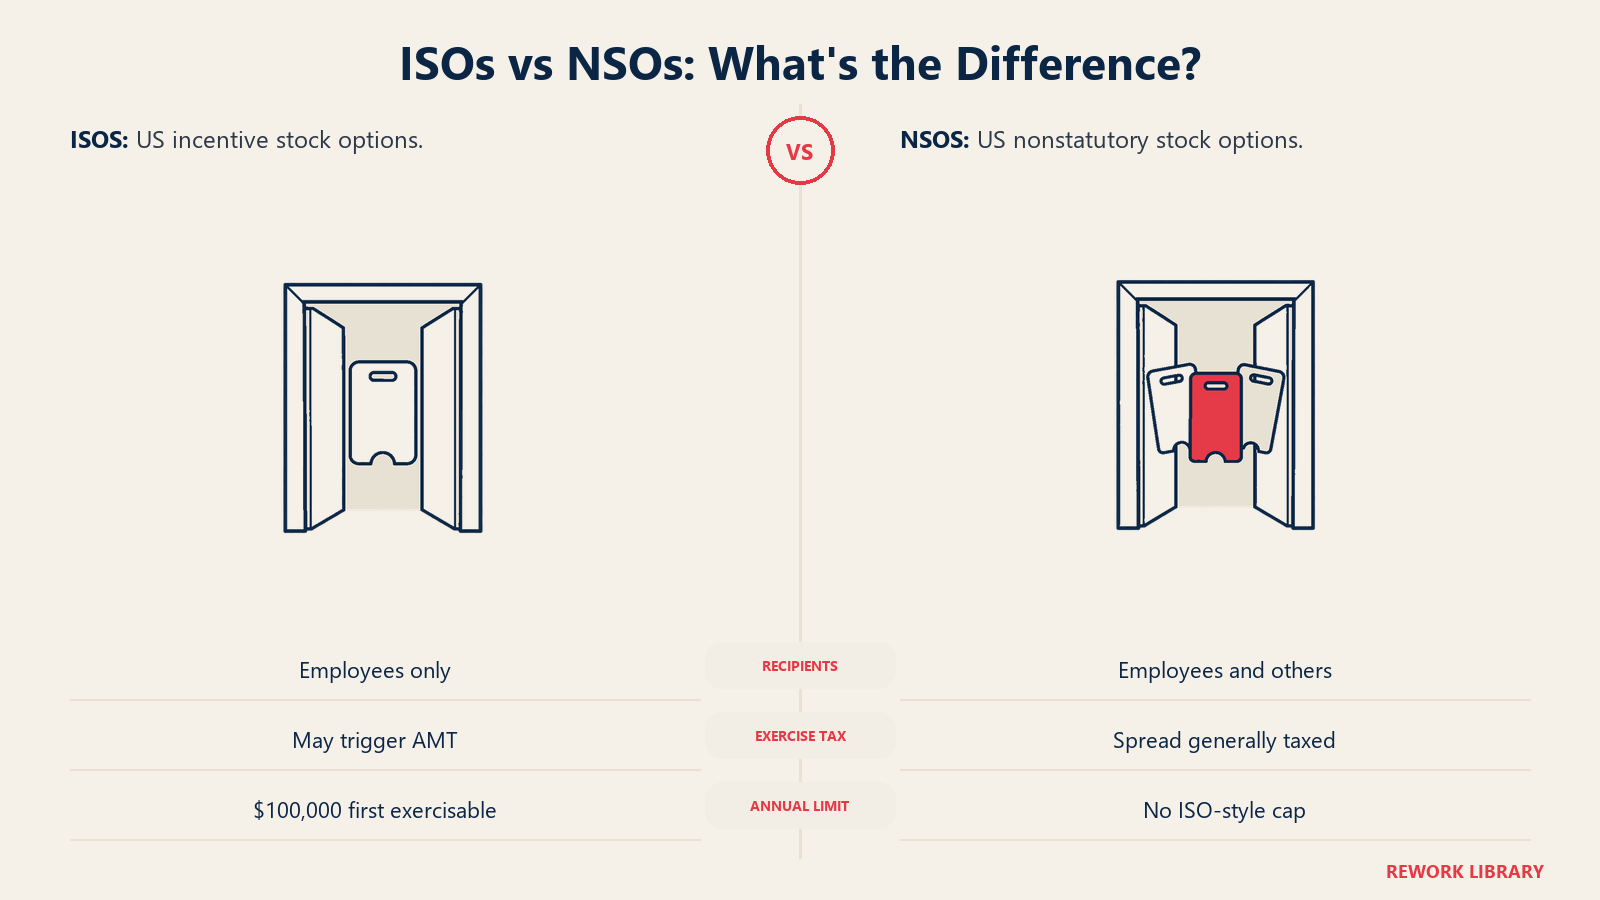
| Opción con incentivo (ISO) | Opción no estatutaria (NSO) | |
|---|---|---|
| Quién puede recibirlas | Solo empleados | Empleados, asesores, contratistas, directores |
| Impuestos al ejercer | Por lo general, sin impuesto sobre la renta ordinario; puede activar el impuesto mínimo alternativo | El diferencial (valor justo de mercado menos precio de ejercicio) por lo general tributa al ejercer cuando el valor no es fácilmente determinable |
| Impuestos al vender | Por lo general, ganancia de capital si se cumplen los requisitos de tenencia | Ganancia o pérdida de capital por la variación posterior del valor |
| Límite en dólares | $100,000 en acciones ejercitables por primera vez al año | Ninguno |
El resumen del IRS sobre opciones sobre acciones indica que, en una ISO, por lo general no se incluye ningún importe en los ingresos al recibir o ejercer la opción, que puede estar sujeta al impuesto mínimo alternativo en el año del ejercicio y que se aplican períodos de tenencia especiales. Para las NSO sin un valor fácilmente determinable, señala que el diferencial tributa al ejercer. La ley en la que se basan las ISO, 26 U.S.C. 422, añade las condiciones: el precio de la opción no puede ser inferior al valor justo de mercado en la fecha de concesión, la opción no puede ejercerse pasados diez años, y las opciones ejercitables por primera vez en un año natural por encima de $100,000 en valor de acciones se tratan como si no fueran ISO. También hay una regla especial para quienes poseen más del 10% del poder de voto.
Los empleados fuera de EE. UU. se enfrentan a normas distintas, y muchos países gravan las opciones de otra manera. Obtenga asesoría local antes de diseñar un plan para un equipo internacional.
Renovaciones: reponer el pool más adelante
Un pool es finito. A medida que la empresa contrata y concede opciones, la parte sin emitir se reduce, y los inversores de la siguiente ronda suelen pedir que se reponga. Esa reposición se llama refresh. Normalmente ocurre en la misma posición pre-money que el pool original, así que se aplica cada vez la misma lógica del shuffle.
Algunos hábitos prácticos ayudan:
- Siga el pool sin emitir, no solo el total. Un pool que es del 10% sobre el papel pero que ya está concedido en un 80% deja poco margen.
- Use un plan de contratación para justificar el tamaño del refresh, como sugiere Cooley GO para el pool inicial.
- Modele cada refresh en el cap table antes de aceptar un term sheet, para ver la dilución de los fundadores antes de que ocurra.
Errores comunes
- Negociar solo la valoración. Un precio anunciado más alto con un pool grande en el pre-money puede dejar a los titulares existentes con menos que un precio menor y un pool más pequeño.
- Dimensionar a partir de una regla general. Un porcentaje tomado de la operación de otra empresa no es un plan de contratación.
- Conceder opciones sin una valoración vigente. En EE. UU., un precio de ejercicio inferior al valor justo de mercado puede causar problemas fiscales al titular de la opción.
- Ignorar las salidas. Las opciones no consolidadas de quienes se van deben volver al pool, así que compruebe que el plan lo permite.
- Tratar el pool como si fuera gratis. Cada opción concedida diluye a todos los demás cuando se ejerce, por lo que cada concesión es un costo.
Cómo se relaciona con otros términos
- Valoración. La cifra anunciada. El pool shuffle muestra por qué el valor efectivo para los titulares existentes puede ser distinto.
- Down round. Una ronda a un precio menor puede dejar las opciones fuera del dinero, lo que vuelve más difíciles las conversaciones sobre refreshes y repreciación.
- Inversor líder. Normalmente quien fija el tamaño del pool en el term sheet.
- Pre-money y post-money. Los dos enfoques que deciden quién soporta la dilución.
Preguntas frecuentes sobre los pools de opciones para empleados
¿Qué es un pool de opciones para empleados?
Es un bloque de acciones reservado para futuras concesiones de opciones a empleados, asesores y otros proveedores de servicios. Las acciones no pertenecen a nadie hasta que se conceden, y el consejo las va tomando a medida que contrata.
¿Qué es el option pool shuffle?
Es la práctica de contar el pool de opciones posterior al cierre como parte de la capitalización previa al cierre al fijar el precio de una ronda. La valoración pre-money anunciada no cambia, pero el valor pre-money efectivo para los titulares existentes baja, porque solo ellos absorben la dilución del pool. En el ejemplo ilustrativo anterior, una cifra anunciada de $8M pasó a ser $7M.
¿De qué tamaño debe ser un pool de opciones?
Depende del plan de contratación. Cooley GO recomienda elaborar un presupuesto de opciones a partir de las contrataciones necesarias en los próximos 12 a 18 meses, en lugar de aceptar un porcentaje solo porque un inversor lo llama estándar.
¿Qué significa un calendario de vesting de cuatro años con un cliff de un año?
Durante el primer año no se consolida nada; después se consolida el 25% al cumplirse el año, y el resto se consolida mensualmente durante los tres años siguientes. Es una convención habitual, pero el plan de cada empresa fija sus propias condiciones.
¿Cuál es la diferencia entre las ISO y las NSO?
Las ISO están disponibles solo para empleados y reciben un trato fiscal especial en EE. UU. si se cumplen los requisitos de tenencia, pero están limitadas a $100,000 en acciones ejercitables por primera vez al año. Las NSO pueden otorgarse a empleados y a no empleados, y por lo general el diferencial tributa al ejercer.
¿Qué es una valoración 409A?
Es una valoración independiente de las acciones ordinarias de una empresa privada que se usa para fijar los precios de ejercicio de las opciones. Las regulaciones del Tesoro establecen una presunción de razonabilidad para una tasación independiente con una antigüedad máxima de 12 meses, y por eso las startups estadounidenses suelen actualizarla después de una financiación.
Lecturas relacionadas

Co-Founder & COO
On this page
- Por qué las empresas crean un pool de opciones
- ¿De qué tamaño debe ser el pool?
- El option pool shuffle: pre-money vs post-money
- Un ejemplo práctico (ilustrativo)
- Vesting: cómo se ganan las opciones
- Precio de ejercicio y 409A
- ISO vs NSO
- Renovaciones: reponer el pool más adelante
- Errores comunes
- Cómo se relaciona con otros términos
- Lecturas relacionadas