¿Qué es un SAFE (Simple Agreement for Future Equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un SAFE, sigla de Simple Agreement for Future Equity (acuerdo simple para participación futura), es un contrato en el que un inversor entrega dinero a una startup hoy a cambio del derecho a recibir acciones más adelante, normalmente cuando la empresa vende acciones en una ronda con valoración. La SEC lo describe como "un acuerdo entre una empresa y un inversor en el que la empresa promete dar al inversor una participación futura en la propiedad de la empresa si ocurren ciertos eventos desencadenantes".
Un SAFE no es un préstamo ni son acciones. El inversor no tiene acciones hasta que ocurre un evento desencadenante, y la empresa no debe ningún reembolso. Eso lo hace popular en la financiación muy temprana, cuando ponerle precio a la empresa es sobre todo una conjetura y los fundadores prefieren cerrar rápido en lugar de negociar una valoración.
De dónde viene el SAFE
La página de documentos de Y Combinator dice que el SAFE fue "creado en Y Combinator por Carolynn Levy en 2013" e informa que se ha usado para captar más de 15 mil millones de dólares para las empresas del portafolio de YC. El objetivo era un documento estándar y breve que sustituyera la negociación más pesada en torno a las notas convertibles.
Los primeros SAFE eran instrumentos "pre-money". En septiembre de 2018, Y Combinator anunció un nuevo acuerdo estándar basado en un SAFE post-money, y su página de documentos dice que YC "se estandarizó en el SAFE post-money en 2018".
Por qué se pasó al post-money
El cambio buscaba claridad sobre la propiedad. Con un SAFE pre-money, calcular qué parte de la empresa se había vendido exigía tener en cuenta todos los demás SAFE y un futuro aumento del pool de opciones que no se negociaría hasta años después. El anuncio de YC describe esos cálculos como un bucle recursivo que a los fundadores les costaba seguir.
Con un SAFE post-money, el tope incluye el dinero del propio SAFE, así que la matemática se reduce a una división. Los ejemplos de YC: un SAFE de $500,000 con un tope post-money de 10 millones de dólares significa que el fundador ha vendido el 5 por ciento de la empresa, y sumar 1 millón de dólares con un tope post-money de 16 millones de dólares vende otro 6.25 por ciento, para un total de 11.25 por ciento. Como dice Michael Seibel, de YC, en el anuncio, "no se puede optimizar lo que no se puede medir".
La contrapartida es que ahora es el fundador, y no el inversor, quien absorbe la dilución de los SAFE posteriores y de la conversión de los SAFE. Para repasar la diferencia, vea valoración pre-money vs post-money.
Las principales variantes del SAFE
La página de documentos de YC enumera tres versiones principales, definidas por cómo el SAFE fija el precio de conversión.
| Variante | Cómo fija el precio | Qué hace |
|---|---|---|
| Tope de valoración | Un techo a la valoración usada para la conversión | Recompensa a los primeros inversores si la empresa se valora por encima del tope |
| Descuento | Un porcentaje por debajo del precio de la siguiente ronda | Recompensa a los primeros inversores incluso si la ronda se valora por debajo del tope |
| MFN (most favored nation) | Sin tope ni descuento propios | Toma automáticamente el tope o el descuento de cualquier SAFE que la empresa emita después |
YC define el tope como "la valoración más alta a la que un SAFE se convierte en acciones" y el descuento como uno que "recompensa a los primeros inversores con un precio más bajo que el de la siguiente ronda con valoración de su startup". Un SAFE puede combinar un tope y un descuento, en cuyo caso el inversor generalmente obtiene el que produzca el precio más bajo. Lea el documento que realmente va a firmar, porque la redacción varía.
Qué ocurre en la conversión
La página de YC dice que cuando una empresa vende acciones preferentes en una financiación de capital, los SAFE vigentes "se convertirán en acciones preferentes", y que esta conversión es automática y pone fin al SAFE. El precio por acción del inversor es el menor entre el precio del tope y el precio con descuento, así que el SAFE casi siempre compra acciones más baratas de lo que pagan los nuevos inversores.
Un ejemplo hipotético resuelto
Las cifras siguientes son una ilustración propia con números redondos de un tope post-money, no datos de un acuerdo real, y la aritmética está simplificada (ignora un nuevo pool de opciones y cualquier descuento).
Planteamiento:
- Una startup tiene 9,000,000 de acciones en circulación, en manos de los fundadores y del pool de opciones existente.
- Un inversor pone $1,000,000 en un SAFE con un tope de valoración post-money de $10,000,000.
- Más tarde, la empresa capta $5,000,000 en una Serie A con valoración de $20,000,000 pre-money.
Paso 1: ¿En cuántas acciones se convierte el SAFE? Una inversión de $1M con un tope post-money de $10M es el 10 por ciento de la capitalización de la empresa, SAFE incluido. Así que las otras 9,000,000 de acciones deben equivaler al 90 por ciento. El SAFE se convierte en 9,000,000 / 0.9 x 0.1 = 1,000,000 de acciones, con un precio de tope de $1,000,000 / 1,000,000 = $1.00 por acción. Comprobación: 10,000,000 de acciones x $1.00 = $10,000,000, el tope.
Paso 2: ¿Qué precio pagan los inversores de la Serie A? $20,000,000 / 10,000,000 de acciones = $2.00 por acción. El precio del tope ($1.00) es mejor que el precio de la ronda, así que el SAFE se convierte al tope.
Paso 3: ¿Quién es dueño de qué después de la ronda? Los nuevos inversores compran $5,000,000 / $2.00 = 2,500,000 acciones. El total de acciones es 12,500,000.
| Titular | Acciones | Propiedad |
|---|---|---|
| Fundadores y pool existente | 9,000,000 | 72.0% |
| Inversor del SAFE | 1,000,000 | 8.0% |
| Inversores de la Serie A | 2,500,000 | 20.0% |
| Total | 12,500,000 | 100% |
El inversor del SAFE pagó $1.00 por acción por unas acciones que los nuevos inversores compraron a $2.00, así que sus $1,000,000 valen ahora $2,000,000 al precio de la ronda. El diez por ciento que se le prometió en el tope pasa a ser 8 por ciento después de que la nueva ronda diluya a todos, que es como funciona la dilución de la participación. Modele escenarios como este en un cap table antes de firmar.
SAFE vs nota convertible
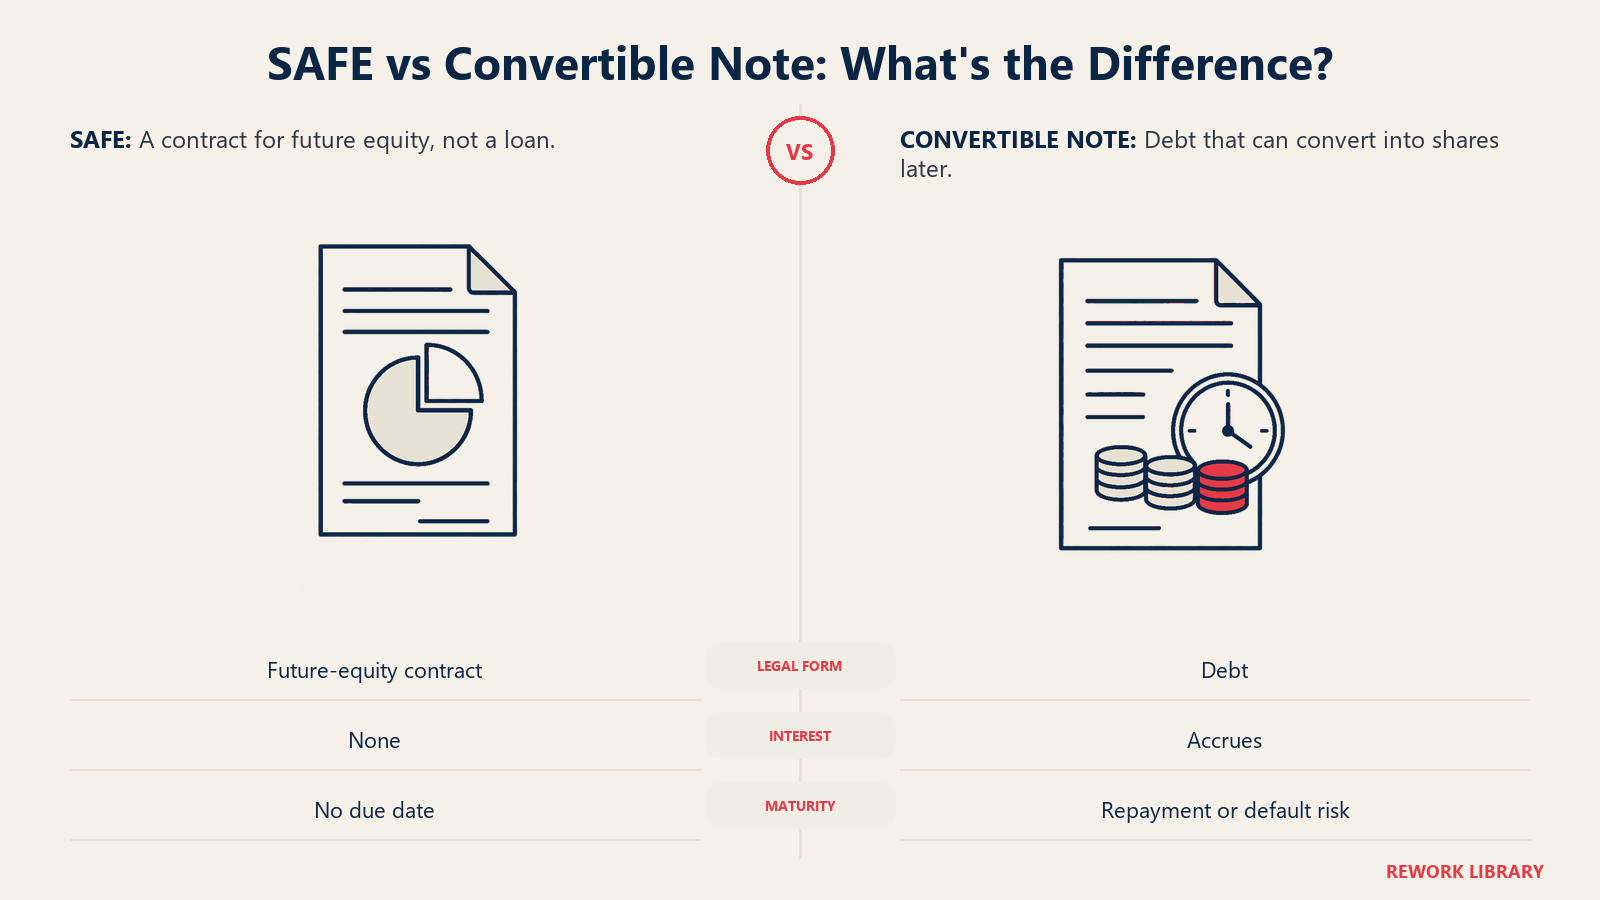
Ambos instrumentos posponen la cuestión del precio, y ambos suelen convertirse en la siguiente ronda con valoración. Lo que difiere es la naturaleza legal. La página de comparación de YC dice que un SAFE no tiene intereses ni fecha de vencimiento y que, en una liquidación, queda por debajo de la deuda y en igualdad con las acciones preferentes, mientras que la deuda de una nota convertible se paga primero.
| SAFE | Nota convertible | |
|---|---|---|
| Forma legal | Contrato para acciones futuras | Deuda |
| Intereses | Ninguno | Se acumulan (YC cita a menudo de 2 a 8 por ciento) |
| Fecha de vencimiento | Ninguna | Sí, puede forzar el reembolso o el incumplimiento |
| Documentación | Un documento estándar | Más pesada, más negociación |
| Rango en una liquidación | Por debajo de la deuda, en igualdad con las acciones preferentes | Preferente, la deuda se paga primero |
| Postura de YC sobre su uso | Opción por defecto en las primeras rondas | Casos heredados o específicos |
El efecto práctico es que una nota pone un reloj sobre la empresa y un SAFE no. Eso resulta atractivo para fundadores con un runway (autonomía financiera) limitado, pero funciona en ambos sentidos: un inversor en un SAFE tampoco tiene una fecha de vencimiento en la que apoyarse.
De qué advierte la SEC a los inversores
El SAFE se creó para inversores de capital de riesgo que respaldan startups de rápido crecimiento, y la SEC ha advertido que puede no ser adecuado para todos. En su Boletín para Inversores de mayo de 2017 sobre los SAFE en el crowdfunding, la Oficina de Educación y Defensa del Inversor de la SEC dice que "a pesar de su nombre, un SAFE puede no ser 'simple' ni 'seguro'". Sus principales advertencias:
- Todavía no hay participación. Un SAFE no son acciones comunes. El inversor obtiene una participación futura solo si ocurre un evento desencadenante, y no tiene derechos de voto como los de un accionista.
- Puede que el disparador nunca ocurra. Si una empresa se vuelve rentable y nunca capta otra ronda ni es adquirida, el SAFE puede no convertirse nunca. El boletín señala además que un SAFE ligado a una oferta de acciones preferentes no se convertirá si la empresa capta dinero vendiendo más SAFE, acciones comunes o notas convertibles, o pidiendo un préstamo bancario.
- Los términos varían. El boletín dice que "no hay nada estándar ni simple en un SAFE" en el contexto del crowdfunding, y recomienda a los inversores revisar los términos de conversión, los derechos de recompra, los derechos de disolución y los derechos de voto.
- Distinto de una nota. Las notas convertibles, según la SEC, generalmente representan una obligación legal vigente de la empresa por el monto pendiente, algo que un SAFE no es.
El boletín se dirigía a inversores minoristas de crowdfunding. Los inversores de capital de riesgo que compran un SAFE estándar de YC están en una posición distinta, pero los puntos estructurales valen para todos. Este artículo describe la práctica común en Estados Unidos y es educación general, no asesoría legal ni de inversión.
Errores comunes
- Apilar SAFE sin llevar la cuenta. Varios SAFE con distintos topes se convierten juntos, así que sume todos en un mismo escenario del cap table.
- Confundir los SAFE pre-money y post-money. El mismo tope en dólares diluye a los fundadores de forma distinta en cada uno.
- Suponer que un SAFE es dinero gratis. Se convierte en un derecho de propiedad real. Un tope bajo sale caro si a la empresa le va bien.
- Ignorar qué activa la conversión. Lea qué cuenta como financiación de capital y qué ocurre en una venta o un cierre.
Datos clave
- Un SAFE es un acuerdo para participación futura, no deuda: sin intereses ni fecha de vencimiento (Y Combinator).
- Fue creado en Y Combinator por Carolynn Levy en 2013, y YC se estandarizó en la versión post-money en 2018 (Y Combinator).
- Un SAFE de $500,000 con un tope post-money de 10 millones de dólares vende el 5 por ciento de la empresa (anuncio de YC, septiembre de 2018).
- Las tres variantes principales son tope de valoración, descuento y MFN (Y Combinator).
- Los SAFE se convierten automáticamente en acciones preferentes en una financiación de capital (Y Combinator).
- La SEC advirtió en mayo de 2017 que un SAFE puede no ser "simple" ni "seguro", y puede no convertirse nunca (Boletín para Inversores de la SEC).
Preguntas frecuentes sobre los SAFE
¿Un SAFE es deuda o capital?
Estrictamente, ninguno de los dos. Un SAFE es un contrato para participación futura. Hasta que se convierte, el inversor no tiene acciones y la empresa no debe ningún reembolso, así que no lleva intereses ni fecha de vencimiento.
¿Cuál es la diferencia entre un SAFE pre-money y uno post-money?
El tope de un SAFE pre-money excluye el dinero del SAFE, así que la dilución total depende de otros SAFE y del futuro pool de opciones. El tope de un SAFE post-money incluye el dinero del SAFE, así que la propiedad vendida es igual a la inversión dividida entre el tope. Y Combinator se estandarizó en la versión post-money en 2018.
¿Qué significa MFN en un SAFE?
MFN significa most favored nation (nación más favorecida). Un SAFE con MFN no tiene tope ni descuento propios y toma automáticamente el tope o el descuento de cualquier SAFE que la empresa emita después, de modo que los primeros inversores no queden peor que los posteriores.
¿Cuándo se convierte un SAFE en acciones?
Normalmente en la siguiente financiación de capital con valoración, cuando la empresa vende acciones preferentes. El SAFE se convierte automáticamente al menor entre el precio del tope y el precio con descuento, y luego termina. Los términos también contemplan la venta de la empresa.
¿Puede un SAFE no llegar a convertirse?
Sí. La SEC ha señalado que si no ocurre ningún evento desencadenante, por ejemplo, si la empresa nunca capta otra ronda de capital y no es adquirida, el SAFE puede no convertirse nunca. Lea con atención la definición del disparador antes de firmar.
¿Una startup debería usar un SAFE o una nota convertible?
Ambos aplazan la valoración. Un SAFE no tiene intereses ni fecha de vencimiento, lo que elimina la presión de reembolso que crea una nota. Y Combinator considera el SAFE la opción por defecto para las primeras rondas y la nota, un caso heredado o de uso específico. Pida a un abogado que revise la elección para su situación.
Lecturas relacionadas
