¿Qué es la debida diligencia en la inversión en startups?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La debida diligencia es la investigación que realiza un inversor sobre una startup antes de comprometer dinero. Los fundadores han hecho afirmaciones en su pitch: el equipo es sólido, el mercado es grande, los clientes crecen, la empresa es dueña de su tecnología. La diligencia es el proceso de contrastar esas afirmaciones con evidencia, decidir si la inversión sigue teniendo sentido y definir qué incluir en los documentos legales para protegerse de lo que se haya encontrado.
Ocurre en toda ronda institucional, aunque su profundidad varía mucho. Un conocido que firma un cheque pequeño quizá haga unas pocas preguntas en un café. Un inversor líder en una ronda con valoración envía a un abogado a revisar los registros de la empresa. Este artículo describe la práctica habitual en Estados Unidos, en términos generales, y no constituye asesoría legal.
Qué revisan realmente los inversores
La mayor parte de la diligencia se reparte en cinco áreas. Los inversores las ponderan de forma distinta, pero casi siempre las cinco reciben al menos una mirada.
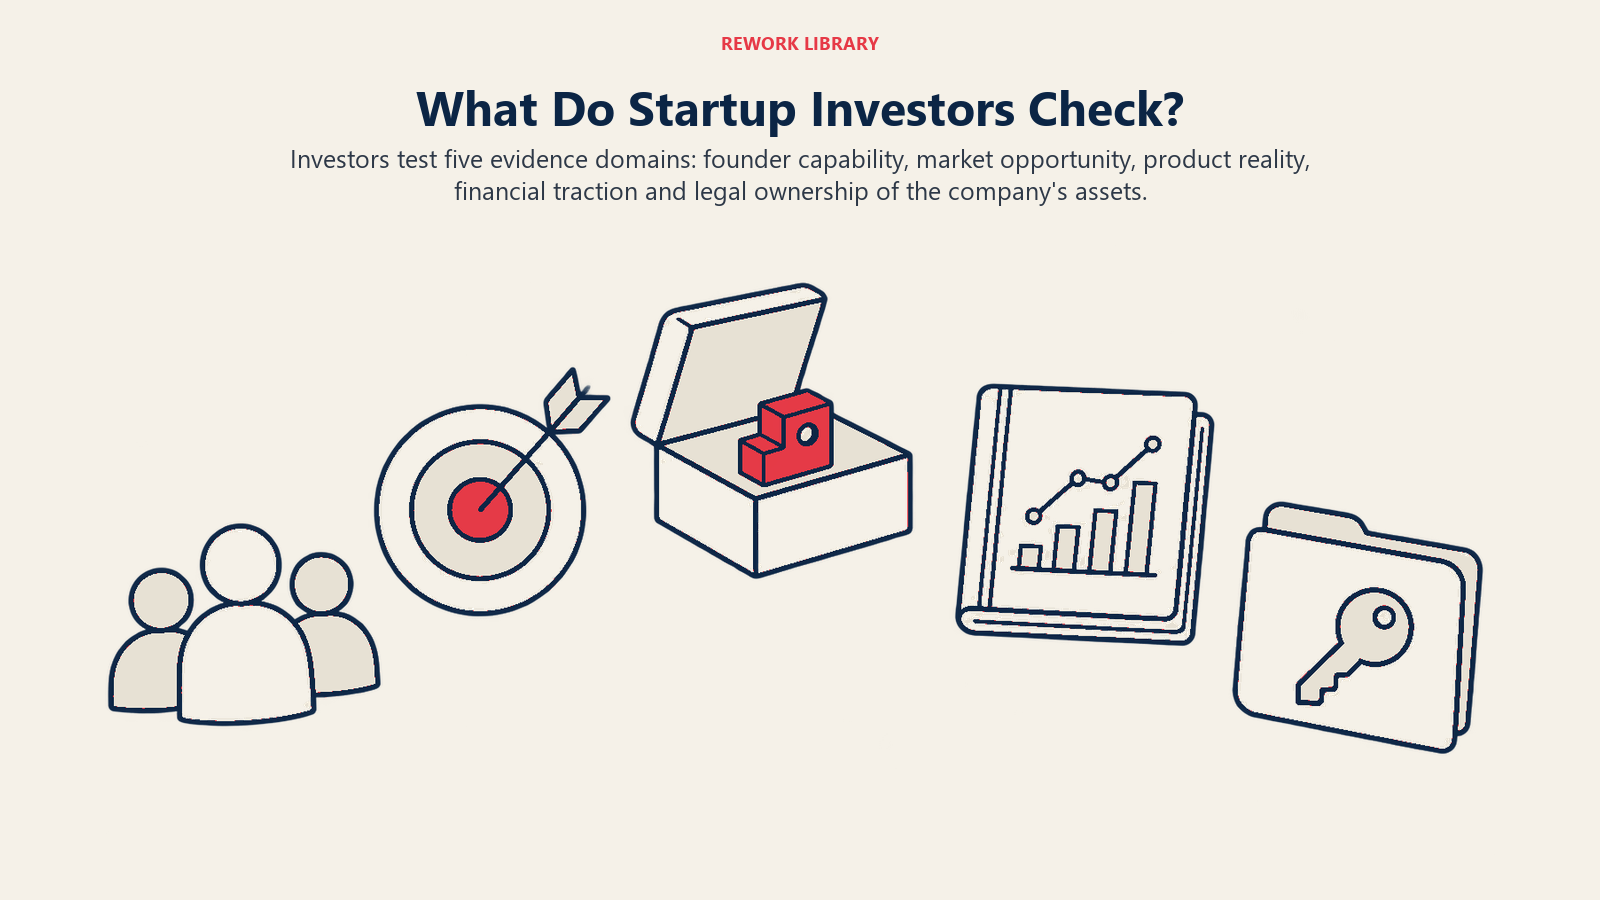
1. El equipo. Es el área que más importa a los inversores. En una encuesta a 885 inversores institucionales de capital de riesgo, los autores de How Do Venture Capitalists Make Decisions? (NBER Working Paper 22587, septiembre de 2016) informan de que los VC consideran al equipo directivo más importante que características del negocio como el producto o la tecnología. El propio resumen del NBER sobre el estudio añade que más del 55 por ciento de los encuestados consideró al equipo el factor más importante en el éxito o el fracaso de una empresa. Por eso conviene esperar verificaciones de antecedentes de los fundadores, conversaciones con antiguos compañeros y preguntas sobre cómo trabajan juntos los fundadores y cómo manejan los conflictos.
2. El mercado. Los inversores comprueban si la oportunidad es lo bastante grande como para devolver un fondo. Analizan el tamaño y el crecimiento del mercado, la competencia y por qué es el momento adecuado. Marcos como TAM, SAM y SOM son el punto de partida habitual, y una estimación de abajo hacia arriba pesa más que una cifra copiada de un informe de analistas.
3. El producto y la tecnología. En las empresas de software, esto puede implicar revisar la arquitectura, las prácticas de seguridad, la dependencia de componentes de código abierto o de terceros y qué parte del producto está realmente construida frente a lo que solo se ha prometido. Algunos inversores recurren a un asesor técnico en esta etapa.
4. Tracción y finanzas. Aquí los inversores comprueban que los ingresos, la retención y el crecimiento son reales. Piden estados financieros mensuales, un desglose de clientes, datos de cohortes y el detalle de cómo ha gastado el dinero la empresa hasta ahora. Métricas como el burn rate y el runway reciben mucha atención, porque muestran cuánto durará el nuevo capital. Son habituales las llamadas a clientes: un inversor puede telefonear a un puñado de ellos para confirmar lo que dice el pitch deck.
5. Registros legales y societarios. Es donde las operaciones se retrasan con más frecuencia. Un despacho de abogados que actúa por el inversor revisa la documentación de la empresa. Osler, un despacho canadiense, aconseja a los fundadores que los inversores examinarán los libros societarios (composición del consejo, directivos, participaciones accionarias, transmisiones de acciones anteriores), los acuerdos que protegen la información confidencial y la propiedad intelectual, los contratos con empleados, consultores, clientes y proveedores, y el cap table, que describe como uno de los dos primeros documentos que miran los inversores (el otro es el plan de negocio).
La lista de verificación legal con más detalle
Como la diligencia legal es la parte más mecánica, también es la que más se puede preparar. Los elementos típicos incluyen:
- Cap table y valores. Cada acción, opción, warrant, SAFE y nota convertible que la empresa ha emitido, contrastada con las aprobaciones del consejo. El cap table debe cuadrar con los registros legales, no vivir solo en una hoja de cálculo. También se revisan el pool de opciones de los empleados y el vesting de los fundadores.
- Cesión de propiedad intelectual. Todas las personas que construyeron el producto, fundadores incluidos, deberían haber firmado un acuerdo que ceda su trabajo a la empresa. Si un fundador escribió código antes de constituir la empresa y nunca lo transfirió, es posible que la empresa no sea dueña de su activo principal.
- Contratos. Acuerdos con clientes y proveedores, sobre todo los que incluyan exclusividad inusual, cambio de control o condiciones de terminación.
- Registros societarios. Acta constitutiva, estatutos, consentimientos del consejo y de los accionistas, y actas. Las lagunas aquí son comunes y casi siempre se pueden corregir, pero la corrección lleva tiempo.
- Empleo y cumplimiento normativo. Cartas de oferta, clasificación de contratistas y cualquier disputa o cuestión regulatoria pendiente.
Cooley GO, el recurso para startups de un despacho que gestiona un gran volumen de financiaciones de capital de riesgo, publica una lista de muestra de solicitudes de debida diligencia de un VC descrita como una forma de "entender qué buscarán los VC antes de cerrar su financiación". Vale la pena leerla antes de levantar capital, porque el mejor momento para descubrir que falta un acuerdo de cesión es antes de que lo haga un inversor.
Dónde encaja la diligencia en la operación
Muchos fundadores suponen que la diligencia ocurre antes del term sheet. En la práctica se da en dos capas.
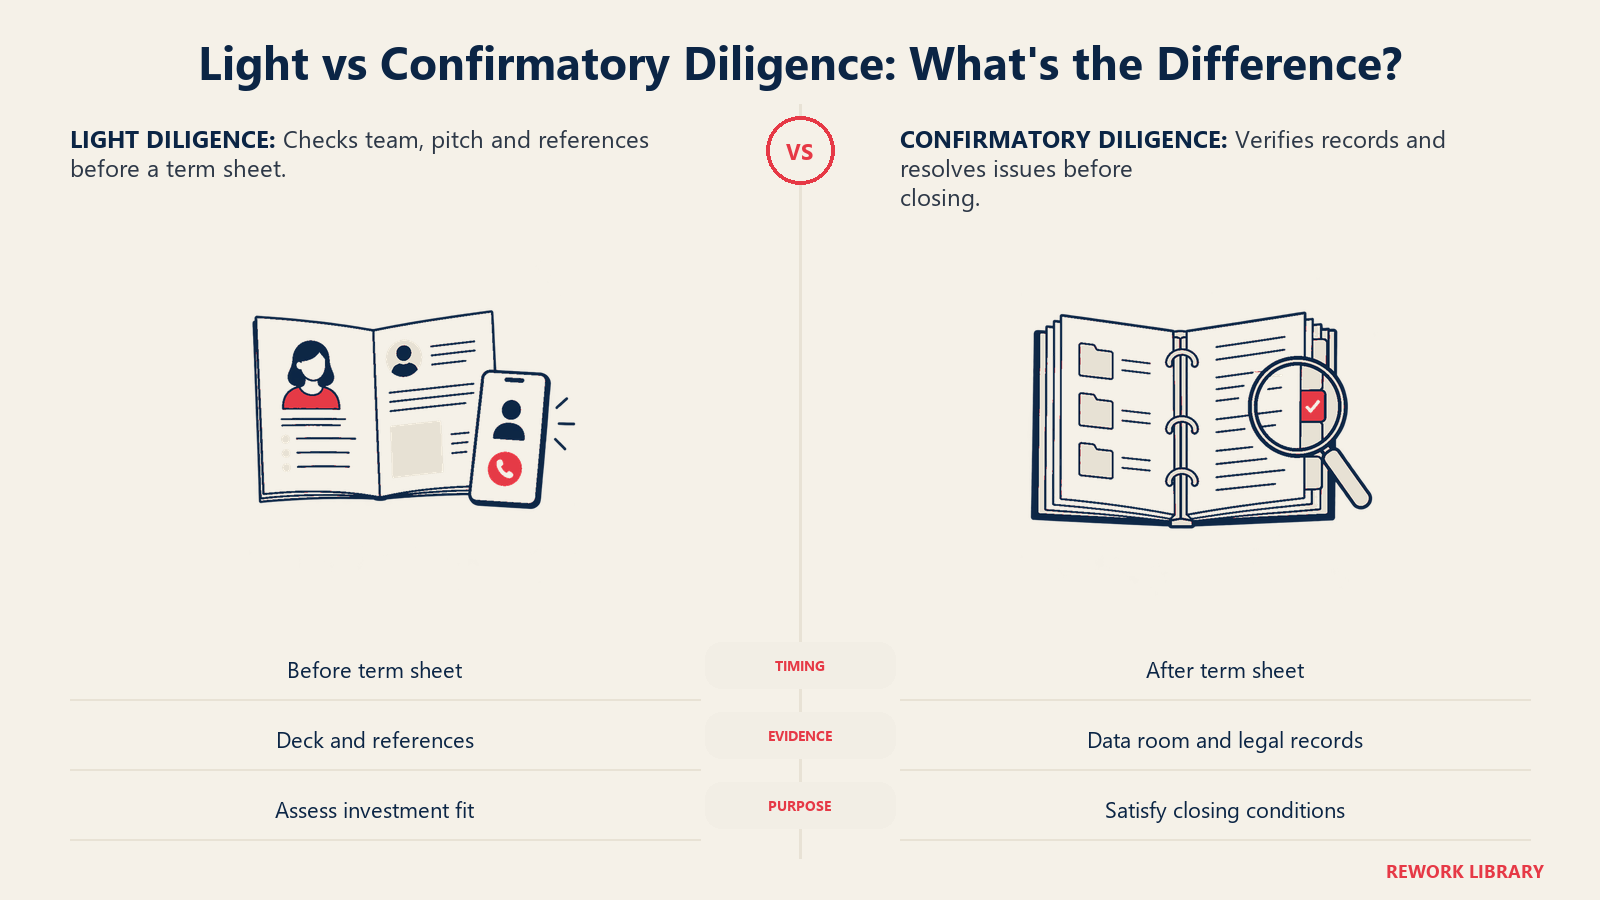
Primero llega la diligencia ligera. Antes de emitir un term sheet, el inversor suele haberse reunido con el equipo, haber estudiado el deck y las métricas y haber hecho algunas llamadas de referencia. La encuesta a VC citada antes da una idea del filtro: los autores informan de que aproximadamente una de cada cuatro oportunidades lleva a una reunión con la dirección, un tercio de estas se revisa en una reunión de socios y cerca de la mitad de estas pasa a la etapa de debida diligencia. Para ver el embudo completo, consulte la copia legible del artículo.
La diligencia confirmatoria sigue al term sheet. Una vez firmado el term sheet, el inversor y sus abogados profundizan. Maret Delf, de Amplify Partners, escribe que normalmente transcurren unas cuatro semanas entre la firma del term sheet y el cierre inicial, que la empresa trabaja con sus abogados para llenar un data room con los documentos que los inversores esperan revisar, y que los abogados del inversor "probablemente pedirán que cualquier problema que descubran se corrija antes del cierre".
Por eso un term sheet no garantiza el dinero. Los term sheets suelen ser no vinculantes en cuanto a las condiciones económicas principales, y el inversor puede renegociar o retirarse si la diligencia saca a la luz algo grave. Firmar el term sheet es una señal fuerte, pero la operación no está cerrada hasta que se firman los documentos de cierre y llegan los fondos.
El data room
Un data room es una carpeta en línea segura donde la empresa guarda todo lo que el inversor necesita revisar, organizada por tema: societario, financiero, clientes, producto, propiedad intelectual, empleados, contratos. Los inversores y sus abogados reciben acceso y trabajan sobre ella, y a menudo dejan preguntas por escrito que la empresa responde.
Hábitos prácticos que hacen que un data room funcione:
- Organice las carpetas siguiendo una lista de solicitudes estándar, para que los revisores no tengan que preguntar dónde está cada cosa.
- Mantenga una sola versión de cada documento, con nombres y fechas claros.
- Ábralo pronto a los abogados del inversor, en lugar de esperar a reunir el último elemento.
- Controle quién tiene acceso y retírelo cuando termine la operación.
- Registre cada pregunta y respuesta, para que el relato se mantenga coherente entre los distintos revisores.
Cómo varía la profundidad según la etapa
La diligencia crece con el tamaño del cheque y con lo difícil que sea revertir la inversión.
| Etapa | Profundidad típica | Enfoque principal |
|---|---|---|
| Ángel o pre-seed | Ligera. Llamadas, referencias, lectura del deck | Equipo e idea. Hay pocos datos que verificar |
| Seed | Moderada. Referencias de los fundadores, algunas llamadas a clientes, revisión legal básica | Equipo, tracción temprana, cap table limpio, titularidad de la propiedad intelectual |
| Serie A | Intensa. Revisión financiera completa, llamadas a clientes, diligencia legal formal | Crecimiento repetible, unit economics, limpieza legal |
| Serie B y posteriores | La más profunda. Análisis financiero y comercial detallado, a menudo con asesores externos | Escala, retención, proyecciones, exposición contractual |
La tabla refleja un patrón general, no una regla. Los materiales de Cooley y Amplify citados antes se dirigen a rondas institucionales, mientras que los cheques muy tempranos de un inversor ángel suelen depender más de la confianza y de una lectura rápida de los fundadores. Un dato del lado del inversor sobre el esfuerzo: en la encuesta a VC, los autores informan de que la firma promedio dedica 118 horas a la debida diligencia por inversión y llama a diez referencias (consulte la copia legible). Las operaciones en etapas más tempranas suelen recibir menos horas simplemente porque hay menos que revisar.
Un inversor líder suele asumir la mayor parte del trabajo de diligencia de una ronda, y los demás participantes a menudo se apoyan en sus hallazgos en lugar de repetirlo todo. Si le interesa cómo suelen estructurarse las rondas seed, consulte la entrada sobre la ronda semilla (seed), y para rondas posteriores, financiación Serie A, B y C.
Señales de alerta comunes
Son problemas que con frecuencia retrasan o hunden una operación, según la experiencia general de abogados e inversores de startups:
- Cesiones de propiedad intelectual ausentes. Trabajo realizado por fundadores o contratistas que nunca se cedió a la empresa.
- Errores en el cap table. Números de acciones que no coinciden con los registros legales, participación prometida que nunca se formalizó o titularidad poco clara de SAFEs y notas anteriores.
- Métricas que no cuadran. Ingresos en el deck que no coinciden con los extractos bancarios o el modelo financiero.
- Lagunas sin explicar en el relato. Un historial laboral del fundador que no coincide con el pitch, o salidas de las que nadie quiere hablar.
- Pasivos no revelados. Disputas pendientes, problemas fiscales o contratos con clientes que contienen obligaciones sorpresa.
- Registros societarios desordenados. Faltan aprobaciones o consentimientos del consejo para las emisiones de acciones.
- Comportamiento evasivo. Respuestas lentas, parciales o a la defensiva. Los inversores interpretan cómo responden los fundadores a las preguntas difíciles como una señal en sí misma.
La mayoría de estos problemas se pueden reparar si se detectan y se revelan a tiempo. Lo que daña la confianza es que un inversor descubra un problema que el fundador conocía y no mencionó.
Cómo pueden prepararse los fundadores
- Haga una autoauditoría con una lista pública, como la de Cooley GO, antes de empezar a levantar capital.
- Concilie el cap table con los registros legales y corrija las lagunas.
- Consiga que cada fundador, empleado y contratista firme acuerdos de cesión de propiedad intelectual.
- Prepare estados financieros mensuales y un paquete de métricas limpio.
- Construya el data room antes del term sheet, para que las cuatro semanas no se gasten reuniendo papeles.
- Responda a las preguntas de forma completa y rápida. La rapidez transmite competencia.
Datos clave
- El estudio del NBER con 885 VC institucionales concluyó que consideran al equipo directivo más importante que el producto o la tecnología (NBER).
- Más del 55 por ciento de los encuestados señaló al equipo como el factor más importante en el éxito o el fracaso (resumen del NBER).
- La firma de VC promedio de la encuesta informa de 118 horas de debida diligencia por operación y de llamadas a diez referencias (copia del artículo).
- Normalmente pasan unas cuatro semanas desde la firma del term sheet hasta el cierre inicial, tiempo durante el cual los abogados del inversor revisan el data room (Amplify Partners).
- Los inversores suelen revisar los libros societarios, los acuerdos de propiedad intelectual y confidencialidad, los contratos y el cap table (Osler).
Lecturas relacionadas

Co-Founder & COO