Financiación Serie A, B y C explicada
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La Serie A, B y C son las rondas de financiación de venture identificadas con letras en las que una startup vende acciones preferentes a un precio por acción negociado. Las letras son una convención para nombrar el orden de las rondas: la A es la primera ronda con precio después del dinero semilla, la B la sigue, la C viene a continuación, y el alfabeto continúa mientras la empresa siga levantando capital. Cooley GO, el recurso para startups de un despacho de abogados, lo expresa así: "Las etapas de la financiación por series suelen incluir Series Seed, Serie A, Serie B, Serie C, etcétera."
Por sí sola, la letra dice poco sobre el tamaño de la empresa. Indica la secuencia. Para qué sirve una ronda, de qué tamaño es y quién firma el cheque depende de la empresa, del mercado y del año. Este artículo describe el patrón típico en la práctica estadounidense, y las normas de otros países pueden diferir.
De dónde vienen las letras
Cada ronda crea una nueva serie de acciones preferentes. Los inversores de la primera ronda con precio compran acciones preferentes Serie A, los de la siguiente compran acciones preferentes Serie B, y así sucesivamente. Cada serie es su propia clase, con su propio precio por acción y sus propios derechos, y por eso las rondas llevan letras en lugar de simples fechas.
Cooley GO explica que las acciones preferentes "suelen llevar una preferencia de liquidación, que les permite cobrar antes que las acciones ordinarias (pero después de la deuda)", y que sus titulares "a menudo pueden elegir a uno o más miembros del consejo de administración de la empresa y vetar ciertas decisiones corporativas importantes". Por eso una Serie A es un hecho de gobierno corporativo mucho mayor que un SAFE o una nota. Los inversores no se limitan a comprar acciones. Consiguen un asiento en la mesa y protecciones que permanecen en la empresa durante todas las rondas posteriores. Vea preferencia de liquidación para saber cómo funciona el orden de pago.
Antes de la primera letra, muchas empresas levantan una ronda semilla, a menudo con una nota convertible o un SAFE. Esos instrumentos se convierten en acciones de la Serie A cuando se cierra la primera ronda con precio.
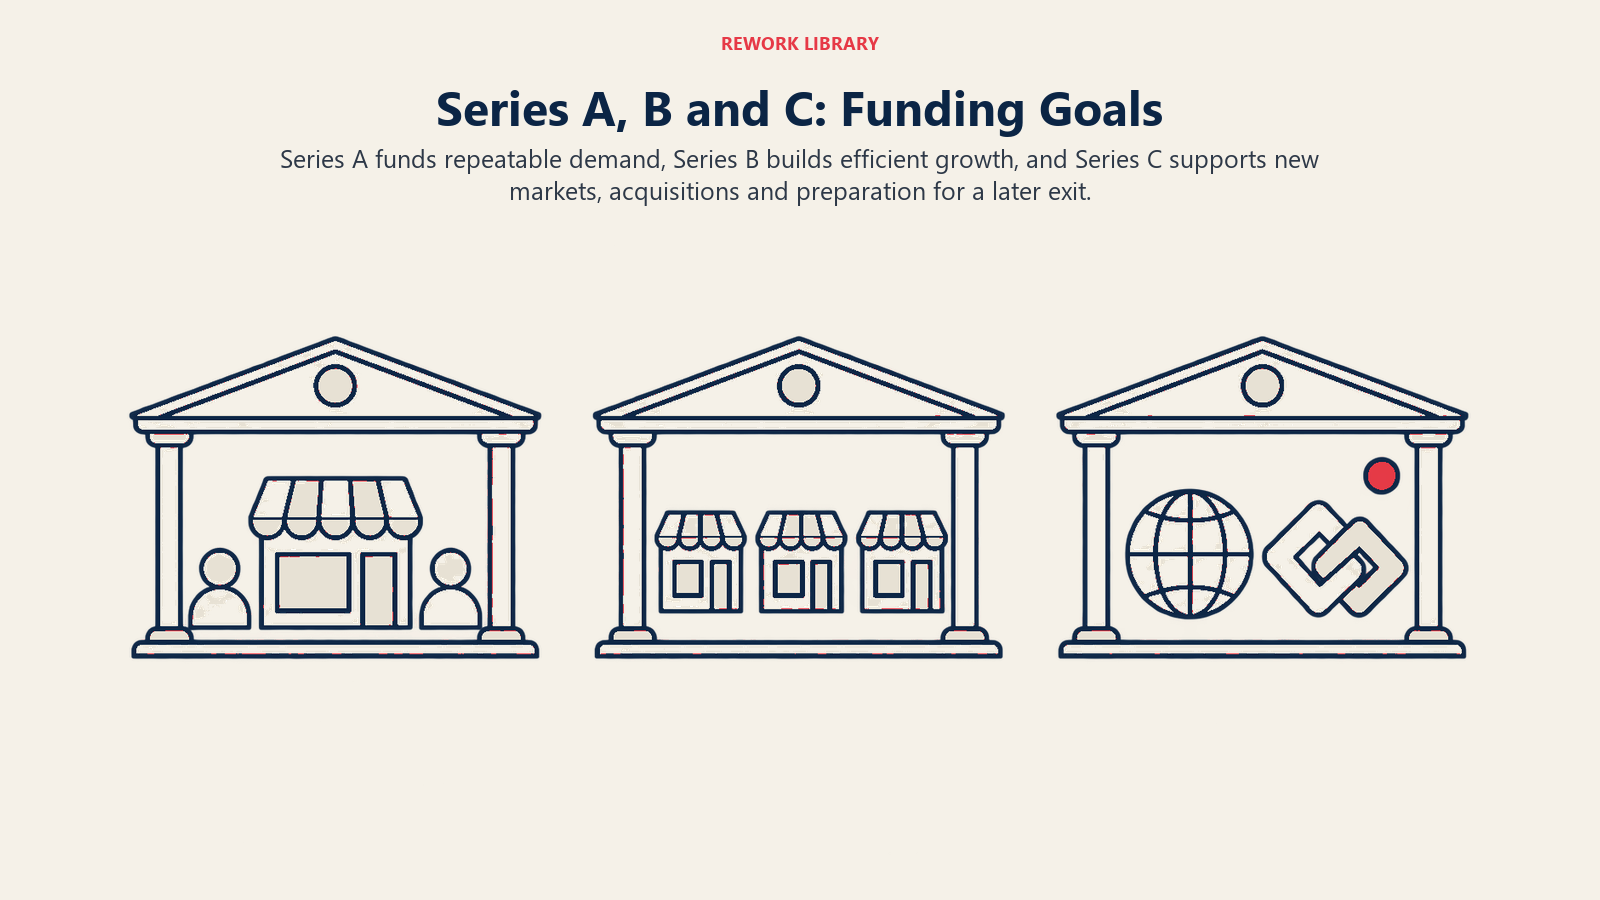
Serie A: escalar lo que ya funciona
La Serie A suele ser la primera ronda de venture institucional. Cooley GO dice que el dinero se usa para "escalar" en lugar de "arrancar", y que los inversores de la Serie A "suelen ser fondos de capital de riesgo".
Qué suele financiar:
- Contratar los primeros equipos de ventas, marketing e ingeniería de verdad más allá de los fundadores
- Convertir un producto temprano y un puñado de clientes en una manera repetible de captar clientes
- Alargar el runway lo suficiente para alcanzar el siguiente conjunto de hitos
Qué buscan los inversores: evidencia de product-market fit, ingresos o uso tempranos que estén creciendo, un equipo capaz de ejecutar y un mercado lo bastante grande para justificar un resultado a escala de venture. El listón exacto se mueve con el mercado, y no existe un umbral de ingresos universal.
Quién lidera: un fondo de capital de riesgo, que negocia el term sheet y fija el precio. El inversor líder suele quedarse con un asiento en el consejo. Los demás fondos se suman con las condiciones del líder. Cooley GO señala que los inversores de la Serie A suelen acabar con alrededor del 20 al 40 por ciento de la empresa tras la financiación. Los inversores semilla existentes también pueden usar sus derechos pro rata para comprar parte de la ronda.
Serie B: construir la máquina
En la Serie B, la pregunta pasa de "¿esto funciona?" a "¿con qué rapidez y eficiencia puede escalar?". La empresa suele haber superado la validación temprana y gasta para crecer.
Qué suele financiar: ampliar la capacidad de ventas y marketing, entrar en nuevos mercados o segmentos de clientes, desarrollar el producto y reforzar el equipo directivo (finanzas, personas, operaciones).
Qué buscan los inversores: un crecimiento repetible y no dependiente de los fundadores, unit economics sanos, una visión clara de cómo el burn rate se convierte en ingresos y un plan que justifique la valoración más alta que se les pide pagar.
Quién lidera: a menudo un fondo de venture más grande, a veces acompañado de inversores de etapa de crecimiento, y es habitual que participen los inversores existentes de la Serie A.
Serie C y posteriores: rondas de crecimiento
Las rondas de Serie C y posteriores suelen levantarlas empresas con un modelo de negocio probado. El dinero suele destinarse a expandirse a nuevas geografías, a adquisiciones, a nuevas líneas de producto o a prepararse para un exit posterior. El líder típico es un fondo de growth equity, una firma de venture de etapa tardía o un brazo de corporate venture capital, y algunas rondas atraen a inversores crossover que también compran acciones cotizadas.
Existen rondas etiquetadas D, E y siguientes, y nada en el sistema se detiene en la C. Las empresas llegan a ellas cuando siguen levantando capital privado en lugar de salir a bolsa o ser adquiridas. Los desenlaces habituales son una oferta pública inicial o la venta de la empresa. Para ver cómo se comparan estas etapas con la madurez de la empresa, consulte early-stage vs growth-stage y etapas de una startup.
Serie A, B y C de un vistazo
La tabla siguiente describe patrones habituales, no reglas. No hay tamaños de ronda ni valoraciones fijos para ninguna letra, y las medianas publicadas cambian cada trimestre y están muy sesgadas por unas pocas operaciones enormes.
| Serie A | Serie B | Serie C y posteriores | |
|---|---|---|---|
| Pregunta central | ¿Puede esto escalar? | ¿Puede escalar con eficiencia? | ¿Puede dominar o hacer un exit? |
| Uso típico de los fondos | Primer go-to-market real y formación del equipo | Expansión, nuevos mercados, profundidad directiva | Nuevas regiones, adquisiciones, crecimiento previo a la IPO |
| Líder típico | Fondo de venture | Fondo de venture más grande o de crecimiento | Growth equity, inversores de etapa tardía o crossover |
| Evidencia que pesan los inversores | Product-market fit, crecimiento temprano | Crecimiento repetible, unit economics | Escala, camino a la rentabilidad, posición de mercado |
| Perfil de riesgo | Alto | Moderado a alto | Menor, pero con precios más altos |
| Titulares existentes | Inversores semilla, fundadores | Los inversores de la Serie A vuelven a participar | Inversores anteriores más nuevos fondos de etapa tardía |
Qué le hace cada ronda a la propiedad
Cada ronda con precio vende acciones nuevas, de modo que los titulares existentes poseen después un porcentaje menor. Eso es la dilución del capital, y es el precio del capital. Las rondas también suelen ampliar el pool de opciones de los empleados. Cuánto diluye una ronda depende de si el precio se fija sobre la valoración pre-money o post-money. Un modelo de cap table antes de cada ronda muestra qué tendrán los fundadores después.
Si una ronda posterior se valora por debajo de la anterior, es un down round, y las condiciones de protección escritas en las series anteriores suelen entrar en juego. Las condiciones de la Serie A con frecuencia se arrastran hacia adelante. Cooley GO advierte de que las condiciones de la Serie A "pueden resultar difíciles de cambiar en rondas de financiación posteriores", por lo que la primera ronda con precio merece una revisión legal cuidadosa.
Datos clave
- La financiación por series suele seguir Series Seed, Serie A, Serie B, Serie C, etcétera, según Cooley GO.
- Cada letra es una serie independiente de acciones preferentes, que normalmente lleva una preferencia de liquidación y derechos de elección del consejo, según Cooley GO.
- El dinero de la Serie A se usa para "escalar" en lugar de "arrancar", y los inversores de la Serie A suelen ser fondos de capital de riesgo, según Cooley GO.
- Los inversores de la Serie A suelen acabar con alrededor del 20 al 40 por ciento de la propiedad, según la misma página de Cooley GO.
- Los tamaños de ronda y las valoraciones varían mucho según el año, el sector y la empresa, así que consulte la última edición del NVCA-PitchBook Venture Monitor antes de hacer comparaciones.
Preguntas frecuentes sobre la financiación Serie A, B y C
¿Qué significan realmente Serie A, B y C?
Nombran el orden de las rondas de capital con precio. Cada ronda vende una nueva serie de acciones preferentes, de modo que las acciones preferentes Serie A son las de la primera ronda con precio, las Serie B son las de la siguiente, y así sucesivamente. La letra no es una medida de tamaño ni de calidad.
¿Cuál es la diferencia entre la Serie A y una ronda semilla?
Una ronda semilla suele ser la captación anterior y más pequeña, a menudo hecha con un SAFE o una nota convertible de ángeles y fondos pequeños. La Serie A suele ser la primera ronda institucional liderada por un fondo de venture, con precio como venta de acciones preferentes y orientada a escalar lo que ya funciona.
¿Quién lidera cada ronda?
La Serie A suele estar liderada por un fondo de venture. La Serie B suele traer fondos de venture o de crecimiento más grandes. Las rondas de Serie C y posteriores suelen estar lideradas por growth equity, inversores de etapa tardía o crossover. Son patrones, no reglas.
¿Existe una Serie D, E o F?
Sí. Las letras continúan mientras una empresa siga levantando rondas con precio. Las empresas que permanecen privadas durante años pueden llegar a letras posteriores antes de una IPO o una adquisición.
¿Cuánto levantan las rondas de Serie A, B y C?
Varía según el año, el sector y la empresa, y las medianas publicadas cambian cada trimestre y se ven empujadas al alza por unas pocas operaciones muy grandes. Para cifras actuales, consulte el NVCA-PitchBook Venture Monitor más reciente y compare con empresas como la suya.
¿Toda startup necesita levantar todas estas rondas?
No. Muchas empresas nunca levantan una Serie A, y algunas levantan muy poco capital externo. La vía del venture conviene a negocios que pueden crecer con la rapidez suficiente para dar a los inversores un gran retorno. Vea bootstrapped vs venture-backed startups para conocer los pros y los contras.
Lecturas relacionadas
