¿Qué es un inversor líder?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un inversor líder es el inversor de una ronda de financiación que fija el precio y las condiciones, suele aportar el cheque más grande y organiza a los demás inversores en torno a ese acuerdo. En una ronda de capital con valoración, el líder emite el term sheet, realiza la debida diligencia más profunda, dirige los documentos legales y, muy a menudo, ocupa un puesto en el consejo de administración de la empresa.
Piense en el líder como el ancla de la ronda. Los demás inversores (llamados coinversores o seguidores) aceptan en su mayoría las condiciones que negoció el líder. Por eso los fundadores se esfuerzan tanto en encontrar primero al líder: hasta que un inversor dice "yo fijaré las condiciones y pondré el primer cheque grande", la mayoría de las rondas no se cierran.
Este artículo explica qué hacen los líderes, en qué se diferencian de otros roles de inversión, qué suele recibir un líder a cambio y qué deben comprobar los fundadores antes de aceptar uno. Es material de referencia, no asesoría legal. Las condiciones varían según el país y el acuerdo, así que pida a un abogado que revise cualquier term sheet antes de firmar.
Qué hace un inversor líder
El líder asume el trabajo en el que se apoya el resto del grupo de inversores. En la práctica se reduce a cinco tareas.
- Fija el precio y las condiciones. El líder negocia con los fundadores la valoración, el monto levantado y las principales protecciones del inversor. Los demás participantes de la ronda suelen invertir con esas mismas condiciones.
- Emite el term sheet. El term sheet es un resumen breve, en su mayor parte no vinculante, del acuerdo propuesto. Es la oferta formal del líder. Nuestra guía sobre valoración explica cómo se obtiene el precio de ese documento.
- Dirige la diligencia. El líder revisa el cap table, la titularidad de la propiedad intelectual, los contratos, las finanzas y los registros societarios. Los coinversores suelen apoyarse en ese trabajo en lugar de repetirlo.
- Impulsa los documentos legales. Los abogados del líder suelen redactar o controlar los documentos de financiación. La NVCA, la asociación estadounidense de capital de riesgo, publica modelos de documentos legales gratuitos para financiaciones de venture capital, entre ellos un contrato de compraventa de acciones, un acuerdo de derechos de los inversores, un acuerdo de voto y un acuerdo de derecho de preferencia y de venta conjunta. Muchas operaciones en EE. UU. parten de estas plantillas.
- Arrastra al resto de la ronda. Un líder creíble transmite convicción a los demás inversores, lo que facilita cubrir el resto de la asignación. CRV, una firma de venture capital, describe este efecto "primera ficha de dominó" en su propia explicación sobre los inversores líderes.
Tras el cierre, muchos líderes también ayudan con contrataciones, presentaciones y la siguiente ronda, aunque eso es un extra y no algo que el term sheet garantice.
Un ejemplo práctico
Esta es una ronda ilustrativa, con aritmética propia y cifras inventadas. No es una referencia del mercado.
Una startup levanta $3 millones con una valoración pre-money de $12 millones, por lo que la valoración post-money es de $15 millones ($12M + $3M).
| Inversor | Rol | Cheque | Participación tras la ronda |
|---|---|---|---|
| Fondo A | Líder | $1.5M | 10% ($1.5M / $15M) |
| Grupo de ángeles | Coinversor | $0.9M | 6% |
| Dos ángeles individuales | Coinversores | $0.6M | 4% |
| Total nuevos inversores | $3.0M | 20% |
Los accionistas existentes (fundadores, inversores anteriores, cualquier pool de opciones) conservan el 80% restante. El Fondo A fijó la cifra de $12 millones, aportó la mitad de la ronda y probablemente pediría un puesto en el consejo. Los otros tres cheques existen porque el term sheet del Fondo A les dio algo a lo que decir que sí. Si el Fondo A se retira, el hueco de $1.5 millones normalmente no se llena con "unos cuantos ángeles más". Con frecuencia significa empezar el proceso de nuevo.
Inversor líder frente a otros roles de inversión
Los roles se solapan, por eso la gente los confunde. Así se diferencian.
| Rol | Qué hace | Tamaño habitual del cheque en la ronda | ¿Puesto en el consejo? |
|---|---|---|---|
| Inversor líder | Fija las condiciones, emite el term sheet, dirige la diligencia, ancla la ronda | El mayor | A menudo sí, o un puesto de observador |
| Colíder | Comparte la labor de liderazgo con otra firma, dividiéndose la negociación del precio y la diligencia | Grande | A veces |
| Coinversor | Invierte con las condiciones del líder y se apoya en su diligencia | Menor | Rara vez |
| Inversor de seguimiento (follow-on) | Inversor existente que aporta más dinero en una ronda posterior para mantener su porcentaje | Variable | Solo si ya lo tiene |
| Miembro de un sindicato | Se une mediante un líder que organiza un grupo, habitual entre ángeles | Pequeño | No |
Importan dos aclaraciones. Primero, "follow-on" describe una relación con una ronda anterior, mientras que "coinversor" describe un rol dentro de una ronda. El mismo fondo puede ser inversor de seguimiento y coinversor en la misma operación. Segundo, un sindicato es un grupo de inversores, a menudo ángeles, que se agrupan tras un organizador. En ese caso el organizador funciona como líder.
Un inversor ángel puede liderar una ronda pequeña, pero los líderes suelen ser fondos institucionales en las etapas seed y posteriores.
Rondas sin líder
Algunas rondas se cierran sin un único inversor dominante. Suelen llamarse party rounds, porque participan muchos inversores pequeños y nadie fija el precio con firmeza.
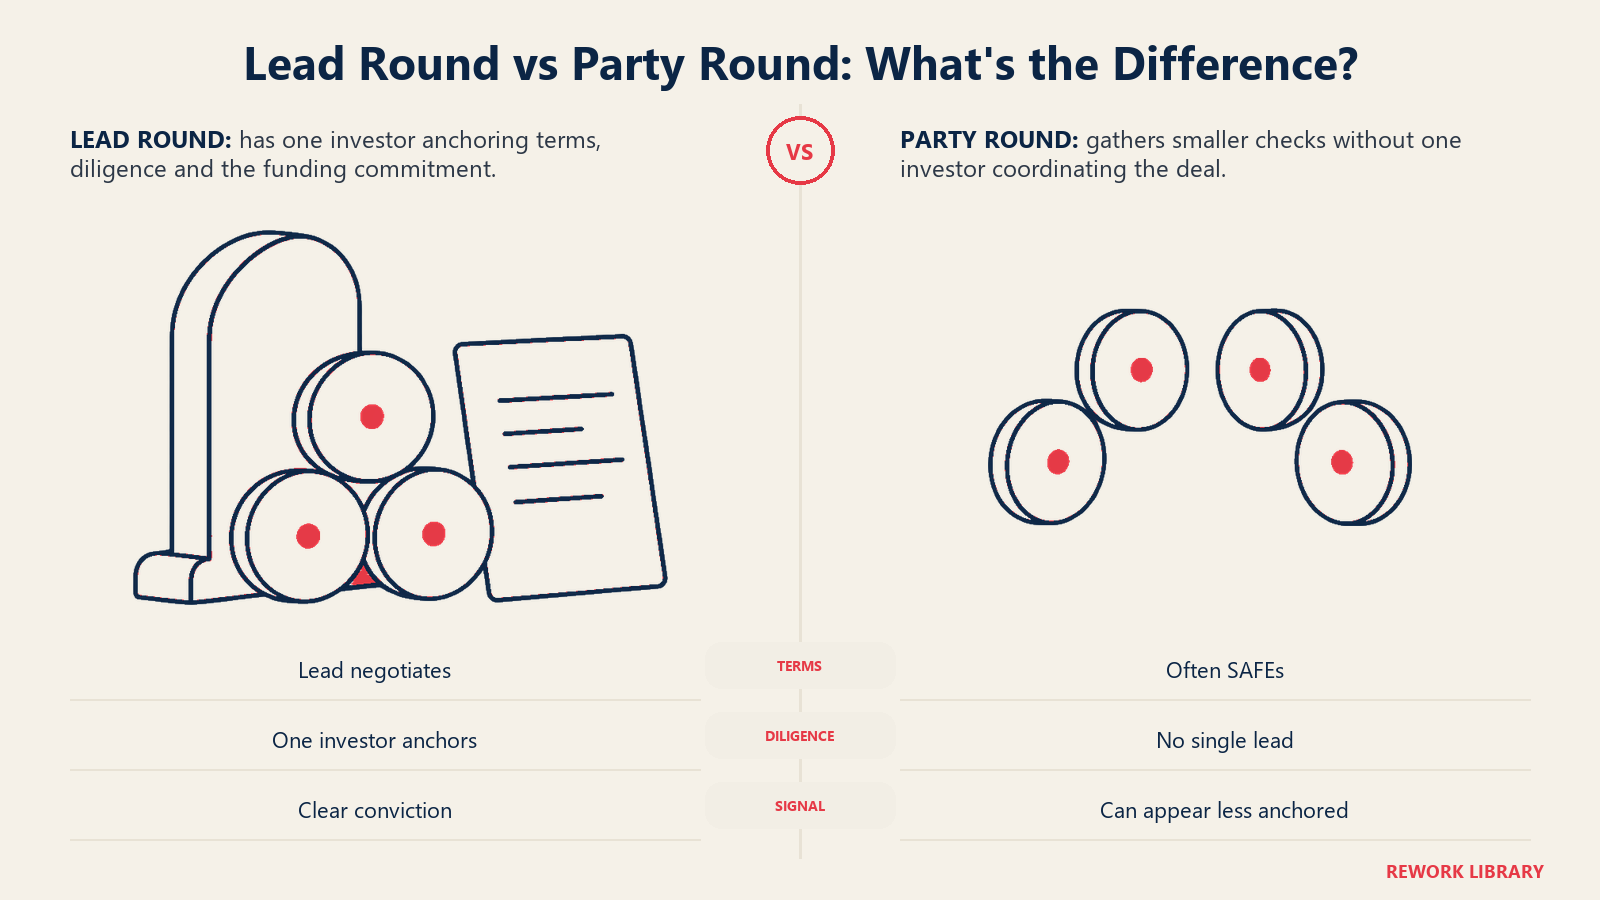
A veces los fundadores eligen este camino a propósito, normalmente mediante SAFEs. Un SAFE, el Simple Agreement for Future Equity que publicó Y Combinator, fija ahora un tope de valoración y se convierte automáticamente cuando más adelante se produce una ronda con valoración. Como todavía no hay una ronda con precio, nadie necesita ser el líder. Eso hace que las rondas con SAFE sean rápidas y ligeras.
La contrapartida es que una party round no ofrece ningún ancla. Ningún inversor tiene una participación grande en su éxito y nadie hizo la diligencia a fondo. La guía de CRV dice que una party round puede indicar que ningún inversor serio quiso liderar, lo que puede dañar la credibilidad ante inversores de etapas posteriores. Es la opinión de una sola firma, no una ley de la financiación, pero coincide con cómo leen muchos inversores una ronda sin un líder claro.
Para instrumentos relacionados, consulte las notas convertibles y las rondas puente, que también se usan cuando todavía no hay una ronda líder con valoración.
Qué suelen recibir los líderes a cambio
Asumir el liderazgo implica más trabajo y más riesgo, así que los líderes suelen pedir más que los seguidores. Las peticiones habituales incluyen:
- Un puesto en el consejo o un puesto de observador. Lo habitual es pedir un puesto de director. Ese puesto da al líder una voz formal en las decisiones importantes y un deber de diligencia hacia la empresa.
- Derechos de información. Informes financieros periódicos, más allá de lo que reciben los coinversores pequeños.
- Derechos pro rata. El derecho a invertir en rondas futuras para evitar la dilución. Los coinversores también suelen obtenerlos, pero los del líder suelen ser más amplios.
- Disposiciones protectoras. Derechos de veto sobre acciones concretas, como vender la empresa o emitir acciones preferentes.
- Una asignación mayor. El líder suele tener la primera opción sobre qué parte de la ronda toma.
Las condiciones estándar del inversor, como la preferencia de liquidación, también las suele negociar el líder y luego se extienden a todos los participantes de la ronda. Esa es una de las razones por las que las condiciones del líder importan incluso a inversores que nunca se reúnen con usted.
Puesto en el consejo e implicaciones de gobierno
Un puesto en el consejo para el líder cambia la forma de dirigir una empresa. Antes de la ronda, un consejo dirigido por los fundadores puede ser de una o dos personas que coinciden en casi todo. Después, el consejo cuenta con un director con deber fiduciario hacia la empresa en su conjunto y con la perspectiva de un inversor sobre el ritmo y el momento de la salida.
Los fundadores deben revisar tres cosas en el term sheet:
- Composición del consejo. Cuántos puestos hay, quién elige cada uno y quién tiene el voto de desempate. Un consejo de cinco personas con dos fundadores, un líder y dos independientes funciona de forma muy distinta a uno de tres personas en el que los fundadores quedan en minoría.
- Disposiciones protectoras. Una larga lista de vetos puede permitir que un inversor bloquee decisiones aunque no controle el consejo.
- Qué ocurre en rondas posteriores. Un puesto concedido hoy resulta más difícil de reconfigurar cuando nuevos inversores quieren el suyo.
La regla práctica: trate el puesto en el consejo como parte del precio. Una valoración algo menor con un gobierno limpio puede ser mejor trato que una cifra más alta con fuertes derechos de control.
Cómo encontrar y evaluar a un líder
Encontrar un líder requiere un proceso, no suerte.
- Arme una lista de objetivos. Busque firmas que inviertan en su etapa y en su sector, con un cheque habitual lo bastante grande para anclar una ronda de su tamaño. Un fondo que normalmente aporta cheques de $250,000 no puede liderar con comodidad una ronda de $3 millones.
- Busque presentaciones cálidas. Los fundadores del portafolio actual de un inversor, o los inversores anteriores que ya tiene, son la vía de entrada habitual.
- Lleve el proceso con rigor. Reúnase con muchos inversores en una ventana corta para que el interés crezca en plazos parecidos. Un proceso lento y alargado transmite poca demanda.
- Investíguelos con el mismo cuidado con que ellos le investigan. Pregunte a otros fundadores de su portafolio cómo se comportan en los trimestres malos, no solo en los buenos.
Al comparar ofertas, mire más allá de la valoración y fíjese en estos factores:
| Qué comparar | Por qué importa |
|---|---|
| Valoración y monto | Define su dilución; vea valoración |
| Condiciones de consejo y veto | Determina quién controla las decisiones importantes |
| Capacidad de reserva | Si el fondo puede acompañarle en su próxima ronda |
| Rapidez y certeza | Con qué rapidez puede cerrar el líder y con qué probabilidad mantendrá las condiciones |
| Reputación entre fundadores | Una señal de cómo actúa cuando las cosas se complican |
Ajuste también el monto levantado a su plan. Su runway y su burn rate indican cuánto debe cubrir la ronda antes de la siguiente. Para una visión más amplia del proceso de captación, lea la guía de financiación estratégica.
Datos clave
- Un inversor líder fija la valoración y las condiciones, suele aportar el cheque más grande y organiza el resto de la ronda.
- El líder emite el term sheet, que en general no es vinculante en la mayoría de los puntos, y dirige los documentos legales.
- Los coinversores suelen invertir con las condiciones del líder y se apoyan en su diligencia.
- Los líderes suelen pedir un puesto en el consejo o de observador, además de derechos de información y pro rata.
- Las rondas con SAFE y con notas convertibles pueden cerrarse sin líder porque todavía no se fija ningún precio.
- Los inversores posteriores a veces interpretan una ronda sin un líder claro como señal de que ningún inversor serio quiso liderar.
Errores comunes y puntos de atención para fundadores
- Perseguir primero a los seguidores. Los inversores pequeños suelen esperar las condiciones de un líder. Reunir cheques sin líder suele terminar en compromisos que se esfuman.
- Optimizar solo la valoración. El gobierno y los derechos de veto pueden importar más que unos puntos de precio.
- Confundir "interesado" con "liderando". Muchos inversores dicen que están "dentro" sin comprometerse a fijar condiciones. Pregunte directamente: "¿Liderará usted y con qué tamaño de cheque?"
- Ignorar los efectos sobre el cap table. Cada ronda cambia quién es dueño de qué. Una herramienta de cap table ayuda; vea el mejor software de cap table.
- Saltarse la revisión legal. Los term sheets parecen cortos, pero contienen condiciones que duran años. Pida a un abogado que los lea.
- Dejar que un solo inversor domine todas las rondas. Depender de un único fondo para liderar cada vez puede hacerle dependiente de su visión de su empresa.
Fuera de EE. UU.
Los roles descritos aquí provienen de la práctica del venture capital estadounidense, y muchos inversores de otros mercados siguen patrones parecidos, con un líder que negocia las condiciones y otros que se suman. Pero las estructuras legales, los documentos estándar y las protecciones del inversor difieren entre países como Singapur, Vietnam e Indonesia. Consulte la ley y las normas locales con un abogado de su jurisdicción en lugar de suponer que se aplican las condiciones de EE. UU.
Preguntas frecuentes sobre los inversores líderes
¿Qué es un inversor líder en términos sencillos?
Un inversor líder es el inversor que fija el precio y las condiciones de una ronda de financiación y normalmente aporta el cheque más grande. Los demás inversores suelen sumarse con esas mismas condiciones. El líder también realiza la principal debida diligencia y con frecuencia ocupa un puesto en el consejo.
¿Toda ronda de financiación necesita un inversor líder?
No. Las rondas basadas en SAFEs o notas convertibles pueden cerrarse con muchos inversores pequeños y sin líder, porque todavía no se fija ningún precio. Pero una ronda de capital con valoración casi siempre necesita a alguien que fije la valoración y dirija los documentos legales, y ese alguien es el líder.
¿Cuál es la diferencia entre un inversor líder y un coinversor?
El líder negocia las condiciones, emite el term sheet y realiza la diligencia más profunda. Un coinversor invierte junto al líder, normalmente con un cheque menor, y acepta las condiciones que negoció el líder. Los coinversores rara vez obtienen un puesto en el consejo.
¿Qué parte de la ronda suele tomar un líder?
No hay una regla fija. Los líderes suelen tomar la mayor parte, a veces cerca de la mitad, pero depende del tamaño de la ronda, del cheque habitual del fondo y de cuántos inversores más participen. Tome cualquier porcentaje como una guía aproximada, no como un estándar.
¿Un inversor líder siempre obtiene un puesto en el consejo?
No siempre, pero es habitual. Algunos líderes toman un puesto de director, otros un puesto de observador sin voto, y algunos, en etapas muy tempranas, ninguno de los dos. La composición del consejo es negociable y conviene leerla con atención en el term sheet.
¿Cómo encuentro un inversor líder?
Empiece por los inversores que financian su etapa y su sector y cuyo tamaño de cheque encaja con la ronda. Busque presentaciones cálidas, reúnase con muchos inversores en una ventana corta y hable con fundadores de su portafolio antes de elegir. Compare las condiciones de gobierno, no solo la valoración.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué hace un inversor líder
- Un ejemplo práctico
- Inversor líder frente a otros roles de inversión
- Rondas sin líder
- Qué suelen recibir los líderes a cambio
- Puesto en el consejo e implicaciones de gobierno
- Cómo encontrar y evaluar a un líder
- Datos clave
- Errores comunes y puntos de atención para fundadores
- Fuera de EE. UU.
- Lecturas relacionadas