Aceleradora vs incubadora: ¿cuál es la diferencia?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
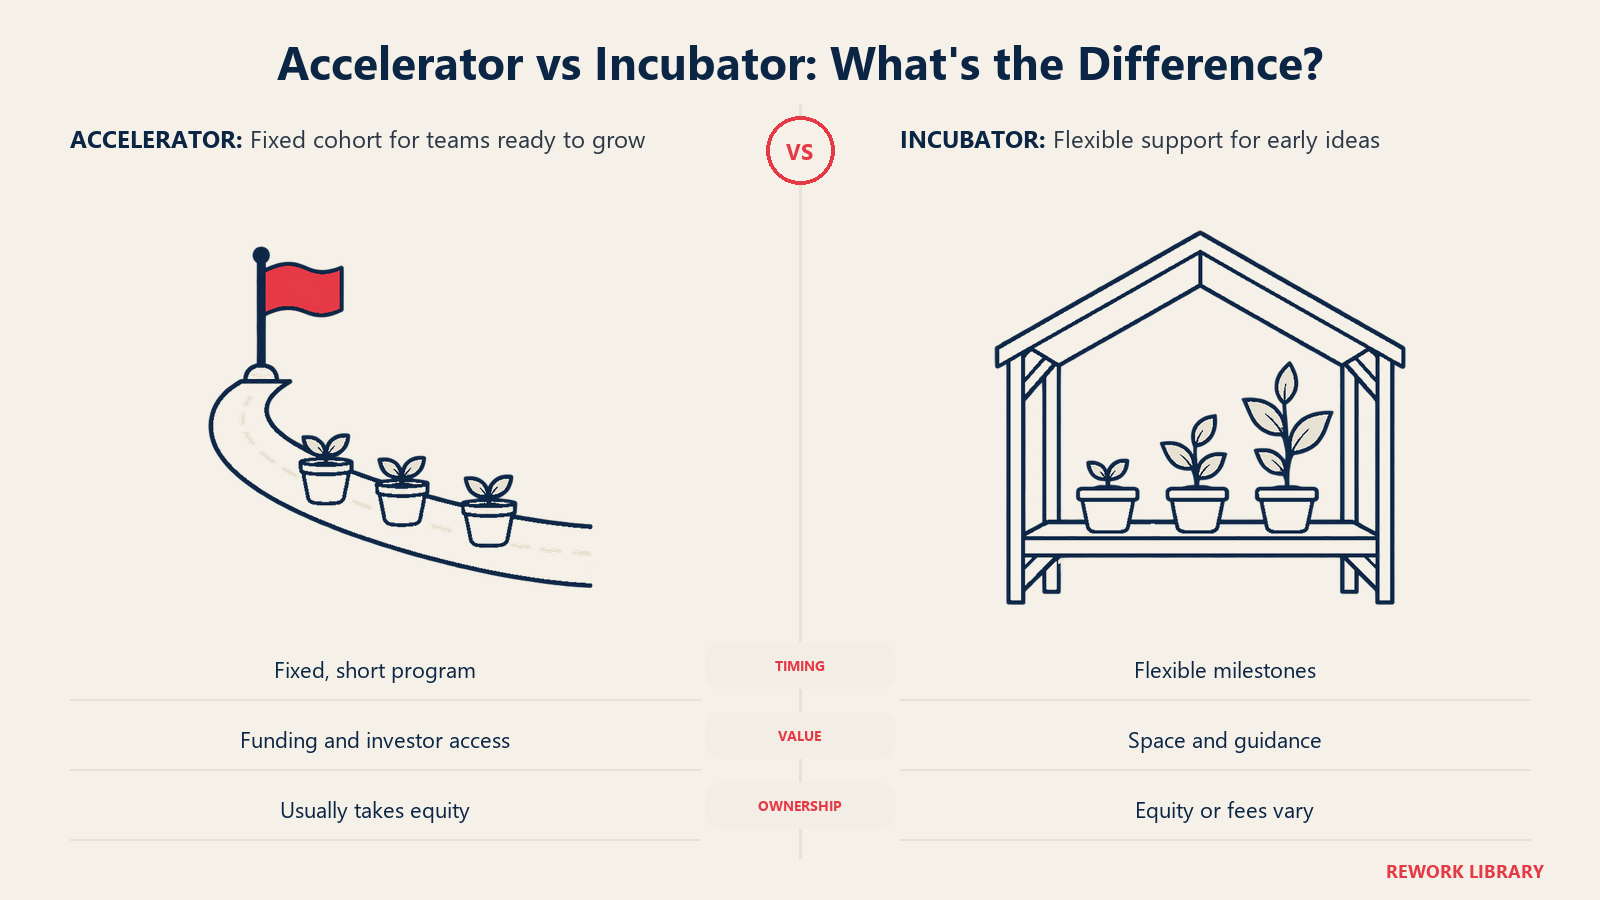
Una aceleradora es un programa de duración fija, organizado por cohortes, que ofrece a un grupo de startups mentoría y, por lo general, una inversión pequeña, normalmente a cambio de equity, y que termina con una presentación ante inversores. Una incubadora es un programa de apoyo que impulsa a una empresa joven durante un período más flexible, normalmente con espacio, servicios y orientación, y a menudo con poco equity o ninguno. Las dos palabras se usan como si fueran intercambiables. No lo son, y elegir mal desperdicia meses.
Este artículo define ambas, las compara lado a lado, cubre dos modelos adyacentes (los venture studios y las aceleradoras corporativas) y ofrece a los fundadores una serie de criterios para elegir. Los términos de los programas cambian con frecuencia, por lo que cada cifra de abajo está ligada a la página del propio programa y a una fecha. Tómelo como material de referencia y verifique las condiciones vigentes antes de postular.
¿Qué es una aceleradora?
Los investigadores académicos que estudian el modelo describen una aceleradora seed como un programa de plazo fijo y por cohortes: un grupo de startups lo recorre junto, aprende de mentores y termina con un evento público de pitch, a menudo llamado demo day. El artículo sobre el fenómeno de las aceleradoras seed de Susan Cohen y Yael Hochberg señala lo poco que se sabía sobre cómo definir los programas de aceleración y en qué se distinguen de las incubadoras, los inversores ángel y los espacios de coworking. Ese vacío de definición es la razón por la que el vocabulario sigue siendo difuso.
En la práctica, una aceleradora intercambia dinero y acceso por participación. La empresa entra en un lote, trabaja de forma intensiva durante unos meses y sale con capital, una red de contactos y una fecha límite para levantar una ronda. La inversión es pequeña en comparación con una ronda de venture capital y se convierte en equity más adelante. Dos de los programas más conocidos publican sus condiciones:
- Y Combinator. En su página del acuerdo estándar, YC indica que invierte $500,000 en dos partes: $125,000 por un 7% fijo mediante un SAFE post-money, y $375,000 mediante un SAFE sin tope con una cláusula de Most Favored Nation. También declara que no cobra comisiones por participar. Las preguntas frecuentes de YC describen un programa de tres meses, presencial, en San Francisco.
- Techstars. En su anuncio de condiciones de inversión del 17 de abril de 2025, Techstars dijo que invertiría $220,000: $200,000 mediante un SAFE MFN sin tope y $20,000 mediante un convertible equity agreement por el 5% de la empresa en acciones comunes. La misma página describe un programa de 3 meses y aclara que los programas de Asia-Pacífico usan otra estructura, un SAFE MFN sin tope de $100,000.
Ambas son marcas lideradas desde Estados Unidos con alcance global. Muchas aceleradoras regionales, incluidas las del Sudeste Asiático, fijan sus propias condiciones, así que lea la oferta publicada de cada programa en lugar de suponer que replica a estos dos.
¿Qué es una incubadora?
Las incubadoras se ubican antes en la línea de tiempo y están menos estandarizadas. Una incubadora suele ser una instalación o un programa que ofrece a los negocios jóvenes recursos compartidos, como espacio de oficina, asesores y apoyo administrativo, y algunas también ayudan con el acceso a financiamiento y a conocimiento técnico. El objetivo es producir empresas viables que se "gradúen" y se sostengan por sí solas.
El término abarca un rango amplio. Una incubadora universitaria puede dar a fundadores estudiantes acceso a laboratorios y asesores. Una respaldada por el gobierno puede subsidiar el alquiler y ofrecer subvenciones. Una de gestión privada puede tomar una pequeña participación accionaria a cambio de un escritorio y presentaciones. Como no hay un modelo único, tampoco hay un precio único. Algunas cobran alquiler o una cuota, otras toman equity, otras ninguna de las dos cosas porque las financia un patrocinador. Pida siempre las condiciones por escrito.
Mientras que una aceleradora empuja al equipo a levantar una ronda en pocos meses, una incubadora tiende a dejar que el equipo se tome el tiempo que necesita para encontrar los primeros clientes de un concepto pre-seed o en etapa de idea.
Aceleradora vs incubadora: comparación lado a lado
La tabla describe el patrón típico, no una regla. Los programas individuales rompen estos patrones todo el tiempo.
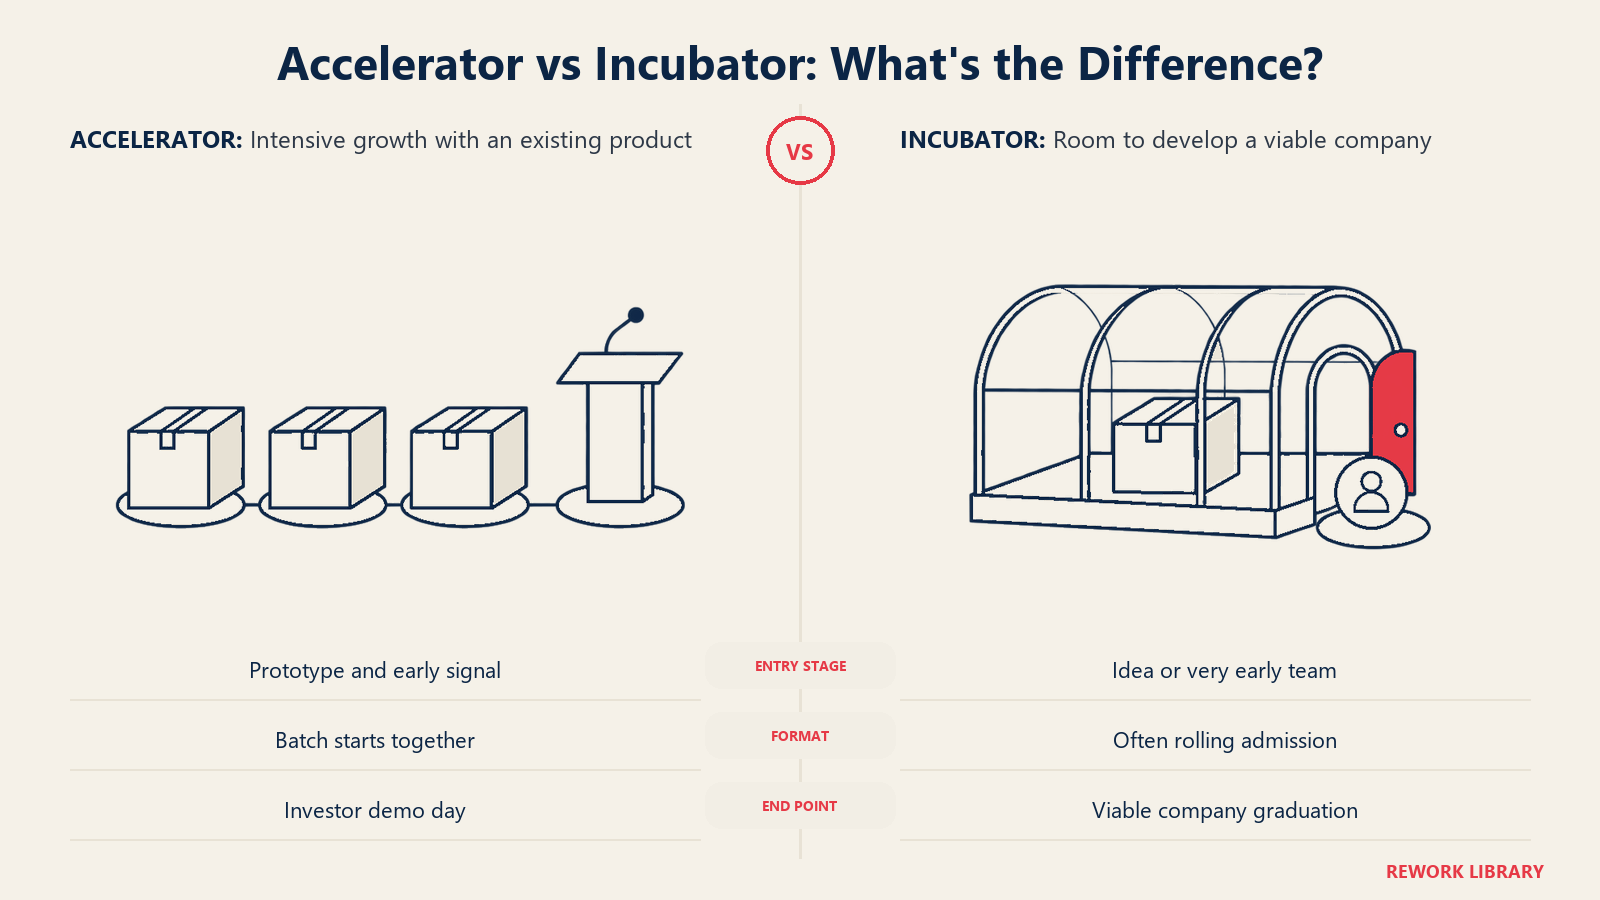
| Dimensión | Aceleradora | Incubadora |
|---|---|---|
| Duración típica | Fija y corta. YC y Techstars describen unos tres meses | Flexible. A menudo abierta o definida por hitos, y varía mucho según el programa |
| Formato | Cohorte o lote que empieza y termina junto | A menudo admisión continua; las empresas entran y salen en momentos distintos |
| Equity que se toma | Normalmente sí. El acuerdo estándar de YC incluye un 7% fijo; el de Techstars incluye 5% en acciones comunes (condiciones arriba) | Varía. Algunas no toman nada, otras una pequeña participación, otras cobran cuotas o alquiler |
| Financiamiento | Lo típico es una inversión pequeña, a menudo mediante un SAFE o instrumento similar | A menudo ninguno, o pequeñas subvenciones; a veces espacio y servicios compartidos en lugar de efectivo |
| Etapa | Empresas con un producto o prototipo y alguna señal temprana, listas para crecer | Etapa de idea y equipos muy tempranos que aún dan forma al producto y al mercado |
| Evento de cierre | Un demo day donde la cohorte presenta ante inversores | Normalmente la "graduación" cuando la empresa se sostiene sola |
| Patrocinador típico | Firmas privadas, fondos de venture capital, corporaciones | Universidades, gobiernos, organizaciones sin fines de lucro, agencias de desarrollo económico y algunos operadores privados |
| Valor principal | Velocidad, red de contactos y un impulso para la recaudación | Espacio, orientación y tiempo para encontrar el ajuste |
Si una sola fila decide por usted, que sea la de etapa. Una aceleradora asume que usted puede sacar partido de un calendario intensivo. Una incubadora asume que todavía necesita margen para definir qué construir.
Datos clave: Aceleradora vs incubadora
- Una aceleradora es un programa de plazo fijo, por cohortes, que normalmente termina en un demo day y por lo general toma equity a cambio de una inversión pequeña.
- Una incubadora apoya a empresas jóvenes con espacio, servicios y orientación durante un período flexible; las condiciones y el equity varían mucho.
- Acuerdo estándar de Y Combinator: $500,000 por un 7% fijo más un SAFE MFN sin tope, sin comisiones.
- Techstars (anunciado el 17 de abril de 2025): $220,000 por 5% en acciones comunes más un SAFE MFN sin tope, en un programa de 3 meses.
- Las aceleradoras convienen a equipos con producto y tracción temprana; las incubadoras, a equipos en etapa de idea y muy tempranos.
- Las condiciones difieren según el programa y la región. Lea la oferta publicada de cada programa.
Modelos adyacentes: venture studios y aceleradoras corporativas
Otros dos modelos aparecen en las mismas búsquedas y es fácil confundirlos con los anteriores.
Venture studios. Un venture studio (también llamado startup studio o company builder) crea empresas en lugar de seleccionarlas. El studio genera ideas, aporta un equipo compartido de diseñadores, ingenieros y operadores, y por lo general recluta o asigna a los fundadores. A cambio, normalmente conserva una participación accionaria grande en cada empresa que construye. Para un fundador, es una relación muy distinta: no lleva una empresa existente a un programa, se une a una que el studio inició. Las condiciones se negocian caso por caso, así que no hay una oferta estándar con la cual comparar.
Aceleradoras corporativas. Una corporación dirige el programa para encontrar startups que encajen con su estrategia, como posibles proveedores, socios o candidatas a adquisición. La empresa puede ofrecer pilotos, acceso a clientes y, a veces, inversión. El motivo del patrocinador corporativo difiere del de un inversor financiero, algo que conviene entender antes de aceptar. Una estructura relacionada es el corporate venture capital, donde la corporación invierte a través de un fondo dedicado en lugar de dirigir un programa de cohortes. Pregunte qué ocurre con sus opciones si el patrocinador corporativo también es competidor de sus futuros clientes o adquirentes.
Cómo decide un fundador cuál le conviene
Use criterios, no reputación. Haga estas preguntas en orden.
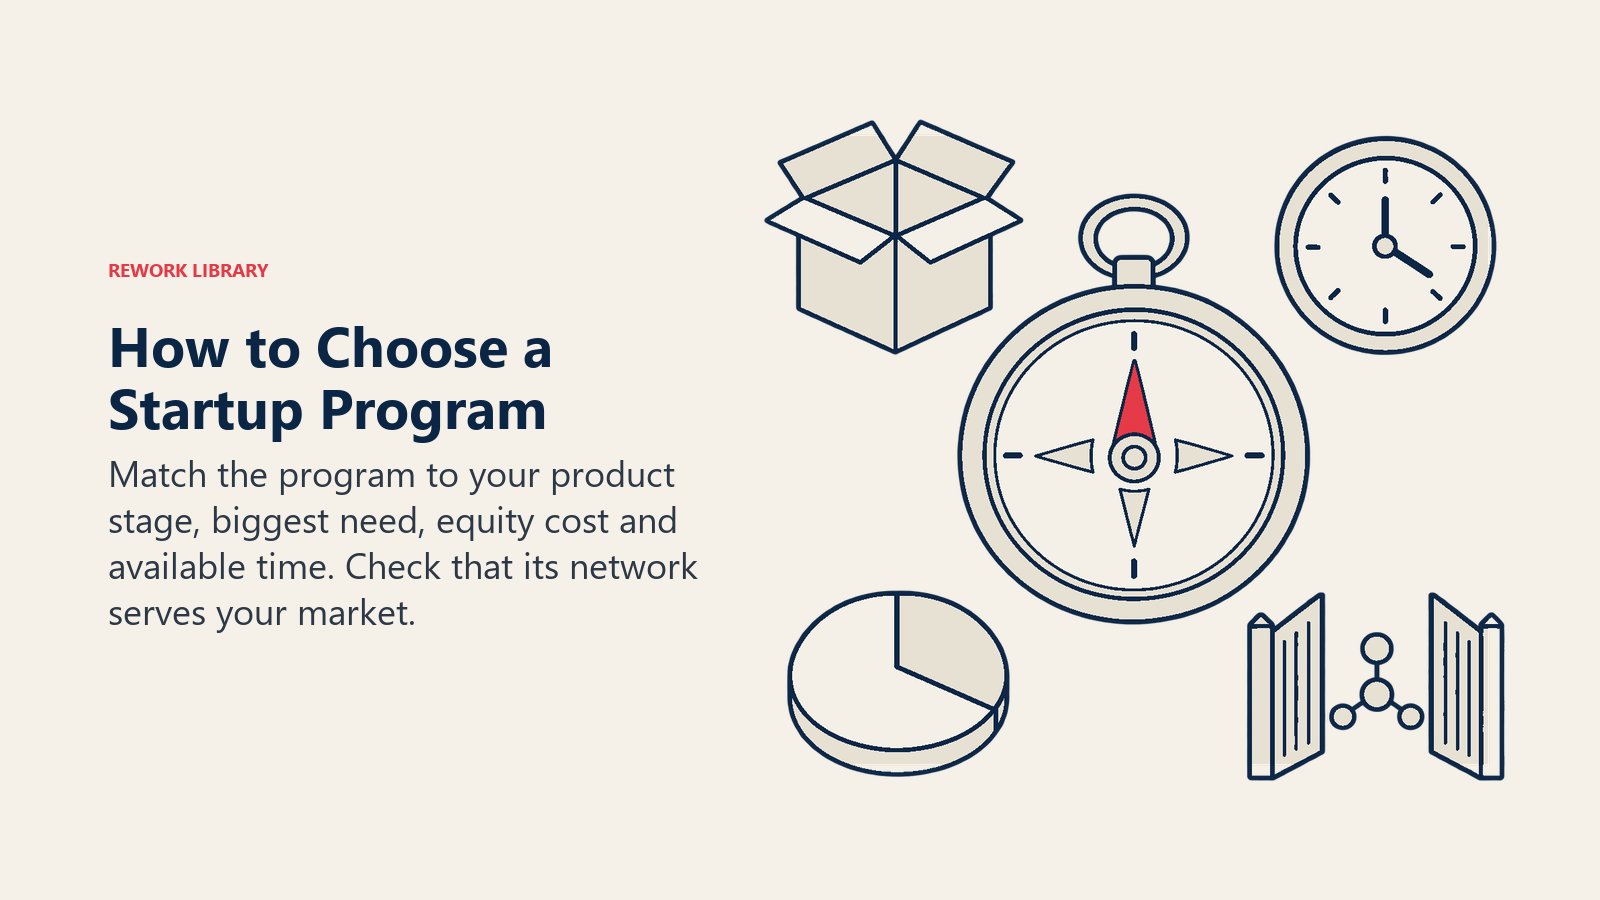
- ¿En qué etapa está? Si aún no tiene un producto funcionando ni ninguna señal de usuarios, una incubadora, un programa universitario o una subvención pequeña suele ser mejor opción. Las aceleradoras están pensadas para equipos que pueden avanzar rápido sobre algo que ya existe. El artículo sobre las etapas de una startup expone la progresión.
- ¿Qué necesita más: tiempo, dinero o presentaciones? Tiempo y espacio apuntan a una incubadora. Un impulso para recaudar y acceso a inversores apuntan a una aceleradora.
- ¿Cuánto equity puede ceder? Modele el costo. Un porcentaje fijo más un SAFE sin tope puede significar ceder más participación de lo que sugiere el titular una vez que el SAFE se convierte, así que revise la dilución del equity y cómo afecta la participación del fundador antes de firmar.
- ¿Puede comprometerse con el calendario? Una cohorte de tres meses con sesiones semanales exige la mayor parte de su atención. Un equipo con un empleo o con clientes que atender quizá no pueda darla.
- ¿Quién lo patrocina y por qué? Un patrocinador universitario o gubernamental suele buscar desarrollo económico local. Una corporación busca encaje estratégico. Un fondo de venture capital busca retornos. Cada uno moldea el apoyo que usted recibe.
- ¿La red del programa coincide con su mercado? Un programa con inversores, mentores y clientes de su región y su industria vale más que un nombre famoso sin ninguno. Las reglas y las condiciones típicas difieren según la jurisdicción, así que verifique qué aplica donde usted se encuentra.
- ¿Qué pasa después? Averigüe qué produce realmente el demo day o la graduación, y si los inversores del programa tienen derechos de seguimiento. El artículo sobre los derechos pro rata explica uno de los más comunes.
Secuenciar también es una opción. Algunos equipos usan una incubadora o un programa universitario para llegar a un primer prototipo y luego postulan a una aceleradora cuando tienen algo que escalar. Los dos modelos no son excluyentes.
Errores comunes
- Tratar los nombres como sinónimos. Un programa que se llama incubadora puede comportarse como aceleradora, y al revés. Lea las condiciones, no la etiqueta.
- Juzgar un programa por una sola cifra. El monto de la inversión dice poco sin el equity, las condiciones de conversión y las comisiones.
- Entrar demasiado pronto a una aceleradora. El calendario de una cohorte premia a los equipos que pueden ejecutar un plan. Sin producto, buena parte del programa se desperdicia.
- Ignorar el propósito del evento de pitch. Un demo day solo ayuda si los inversores presentes invierten en su sector y etapa.
- Omitir la revisión legal. Los SAFE, los convertible equity agreements y los repartos de equity de un studio tienen consecuencias para las rondas posteriores. Pida a un abogado que los lea.
Lecturas relacionadas
