¿Qué es una IPO? Cómo salen a bolsa las empresas
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una oferta pública inicial, o IPO (salida a bolsa), es la primera vez que una empresa ofrece sus acciones al público general. La SEC describe salir a bolsa como lo que normalmente implica que una empresa realice una IPO "vendiendo acciones al público, por lo general para reunir capital adicional". Después, las acciones de la empresa cotizan en una bolsa y cualquiera puede comprarlas o venderlas.
Para un fundador, una IPO es una de las pocas formas de convertir una empresa privada en pública. Puede reunir dinero, dar a los primeros inversores y empleados una vía para vender acciones y poner un precio de mercado al negocio. También cambia la forma en que se dirige la empresa, ante quién responde y cuánto tiene que divulgar.
Este artículo cubre qué es una IPO, los pasos de un proceso típico en EE. UU., las principales alternativas (cotización directa y SPAC), cuánto cuesta ser pública y cómo saber si una empresa está lista. Es material de referencia, no asesoría legal ni de inversión. Los ejemplos siguen las normas de EE. UU. porque son las que tienen fuentes primarias que pudimos verificar. Las reglas para cotizar en el Sudeste Asiático y en otros lugares difieren según la jurisdicción y la bolsa, así que hable pronto con un abogado local y con un patrocinador o suscriptor.
Qué es una IPO y qué no es
Según la legislación federal de valores de EE. UU., una empresa no puede ofrecer ni vender acciones legalmente a menos que la oferta esté registrada en la SEC o se aplique una exención. El boletín para inversores sobre IPO de la SEC explica que una empresa registra una oferta presentando una declaración de registro, normalmente en el Formulario S-1. Todo lo anterior a ese punto (rondas seed, una Serie A, una ronda privada en etapa avanzada) suele ocurrir bajo exenciones, no mediante un registro público.
Hay dos cosas que es fácil confundir con una IPO:
- Una ronda de financiación. Una ronda privada con valoración vende acciones a un grupo reducido de inversores. Una IPO vende al público mediante un proceso regulado con divulgación pública. Consulte qué hace un inversor líder para ver la parte privada.
- Un exit en el sentido de una venta. Una IPO no es una venta de la empresa. Los fundadores y los primeros inversores normalmente conservan sus acciones, aunque por lo general no pueden venderlas de inmediato. Volveremos a eso en el apartado de los lock-ups.
Una IPO tampoco equivale a que la acción "suba". El boletín de la SEC señala que el precio de una oferta refleja una estimación negociada del valor y puede guardar poca relación con el lugar donde cotizan las acciones poco después.
El proceso de una IPO, paso a paso
Los plazos varían mucho, y ninguna fuente que consultamos da una duración estándar, así que tome el orden siguiente como un mapa y no como un calendario.
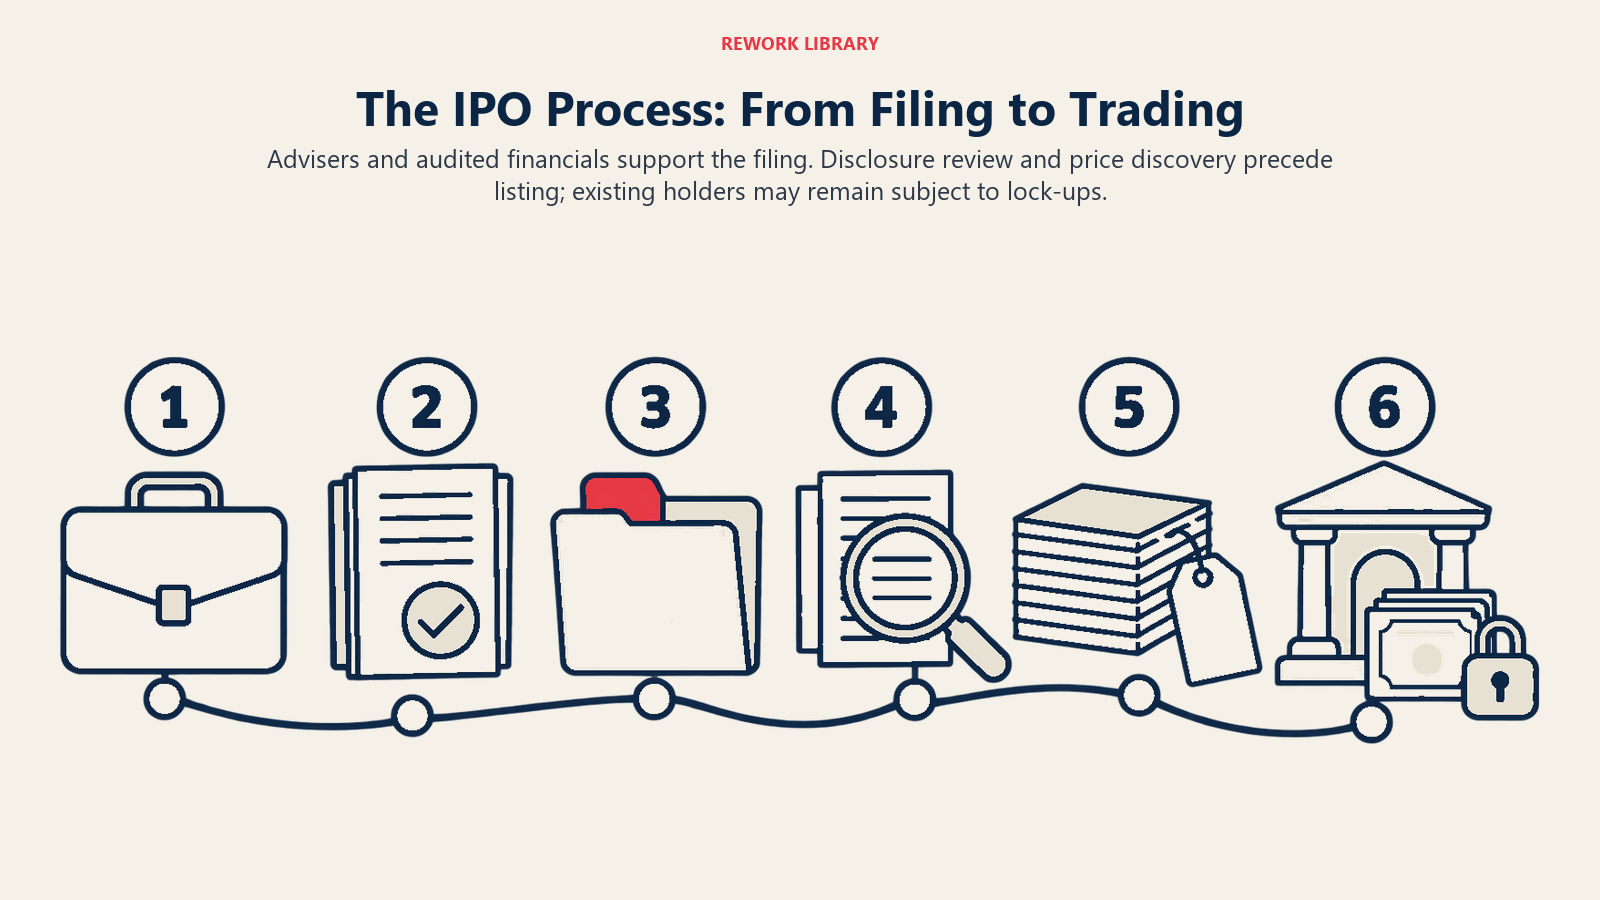
1. Elegir suscriptores y asesores
Los suscriptores (underwriters) son los bancos de inversión que gestionan y venden la IPO. La empresa también necesita abogados de valores y un auditor independiente. En una IPO tradicional, la visión general de las vías para salir a bolsa de la SEC indica que la empresa vende acciones recién emitidas a los suscriptores, que luego las venden sobre todo a inversores institucionales.
2. Preparar los estados financieros y hacer la due diligence
La declaración de registro requiere estados financieros auditados. El boletín de la SEC indica que las empresas que realizan IPO suelen incluir tres años de estados financieros auditados, mientras que las empresas de crecimiento emergente y las empresas informantes más pequeñas incluyen dos. Los abogados y los banqueros también revisan los contratos, los registros de propiedad y los riesgos de la empresa. Un cap table limpio y unas concesiones de opciones documentadas (consulte pool de opciones para empleados) ahorran tiempo aquí.
3. Presentar la declaración de registro (Formulario S-1)
Gran parte del Formulario S-1 es el prospecto. El boletín de la SEC enumera las secciones que suele contener: resumen, factores de riesgo, uso de los fondos, política de dividendos, dilución, discusión y análisis de la gerencia, descripción del negocio, gerencia y estados financieros. La SEC también señala que, en muchos casos, las presentaciones iniciales pueden hacerse de forma confidencial, y que las declaraciones de registro pasan por EDGAR, el sistema de presentación de la SEC.
4. Revisión del personal de la SEC
El personal de la SEC revisa las declaraciones de registro de las IPO para comprobar el cumplimiento de los requisitos de divulgación. Según el boletín de la SEC, la revisión suele llevar a revisiones del prospecto. No es una garantía de que la divulgación sea completa o exacta, y el personal no juzga si una IPO es una buena inversión. La responsabilidad de una divulgación exacta sigue siendo de la empresa y de los demás que prepararon la presentación. La página de la SEC sobre salir a bolsa añade que la empresa no puede vender los valores hasta que el personal declare la declaración de registro "efectiva".
5. Marketing y determinación del precio
El boletín de la SEC explica que los suscriptores suelen recoger "indicaciones de interés" de posibles inversores antes de la efectividad y las usan para recomendar un precio. En última instancia, la empresa fija el precio. El "libro de órdenes" (order book), la lista de cuántas acciones quiere cada inversor y a qué precio, es un elemento, junto con los análisis de valoración. Los fundadores suelen llamar roadshow a la gira de promoción. La fijación del precio implica intereses contrapuestos: un precio más alto reúne más dinero para la empresa, mientras que los suscriptores también quieren un precio lo bastante atractivo para vender todas las acciones. El boletín señala que fijar un precio bajo crea un descuento para los primeros inversores, pero puede dejar dinero sobre la mesa para la empresa si la acción se dispara el primer día.
6. Precio, cotización y primera negociación
Una vez que la declaración de registro es efectiva, la empresa presenta un prospecto final con el precio definitivo. Junto con la IPO, una empresa suele solicitar cotizar en una bolsa como la Bolsa de Nueva York o Nasdaq, según el boletín de la SEC. Empieza la negociación y la empresa recibe los fondos de las acciones que vendió.
7. Vencimiento del lock-up
Los accionistas existentes que no venden en la IPO suelen firmar un acuerdo de lock-up. El boletín de la SEC lo describe como un acuerdo de no vender acciones durante un período determinado, "normalmente 180 días". La duración exacta es un término contractual fijado en el acuerdo de suscripción, así que puede ser distinta. La SEC también advierte que, cuando vencen los lock-ups, el precio de la acción puede caer si de golpe hay muchas acciones disponibles. Para los fundadores, las fechas de lock-up son el momento de planificar la liquidez, los impuestos y cualquier dilución del capital por futuras emisiones de acciones.
Datos clave: IPO
- Una IPO es la primera venta registrada de acciones de una empresa al público, por lo general para reunir capital (SEC).
- En EE. UU., una oferta debe registrarse en la SEC (normalmente en el Formulario S-1) o ajustarse a una exención. Las acciones no pueden venderse hasta que el personal de la SEC declare el registro "efectivo".
- La revisión de la SEC es una comprobación de la divulgación. No aprueba los méritos de la oferta.
- Los suscriptores recogen el interés de los inversores y recomiendan un precio. La empresa fija el precio final.
- Los lock-ups sobre las acciones existentes suelen ser de 180 días según la SEC, pero la duración es contractual.
- Después de la IPO, la empresa debe presentar informes anuales (10-K), trimestrales (10-Q) y de hechos recientes (8-K).
- Las alternativas incluyen las cotizaciones directas y las fusiones con SPAC, cada una con costos y compensaciones distintos.
Alternativas a una IPO tradicional
La Oficina del Defensor de la Formación de Capital de Pequeñas Empresas de la SEC compara tres vías. La comparación siguiente resume ese documento.
| Vía | Cómo funciona | Por qué la eligen las empresas | Qué considerar |
|---|---|---|---|
| IPO tradicional | La empresa vende acciones nuevas a los suscriptores, que las revenden sobre todo a instituciones | Más control sobre la base inicial de inversores, además de la ayuda del suscriptor para el marketing y la gestión de la negociación inicial | Costos de transacción altos, incluidas las comisiones del suscriptor, y un proceso largo |
| SPAC | Una empresa vehículo reúne dinero en su propia IPO y luego se fusiona con una empresa privada (una "de-SPAC") | Más certeza sobre el monto reunido, un plazo potencialmente más corto y un equipo directivo patrocinador | Costos totales altos y dilución por los patrocinadores y los inversores de la financiación privada |
| Cotización directa | Los accionistas existentes venden directamente al público, normalmente sin reunir fondos nuevos | Costos de transacción potencialmente menores | Ningún control sobre la base inicial de inversores, posibles problemas de volumen de negociación, por lo que conviene a marcas de consumo sólidas |
El mismo documento dice que la vía del SPAC "tiende a atraer a empresas más grandes". La conclusión práctica para una empresa B2B dirigida por sus dueños: una cotización directa no reúne capital de crecimiento como lo hace una IPO, y un SPAC cambia su cap table de formas que dictan los intereses económicos de los patrocinadores. Ninguna es un atajo para eludir las obligaciones de una empresa pública.
Lo que cuesta ser pública
La página de la SEC sobre si conviene salir a bolsa es equilibrada. Entre los motivos por los que las empresas salen a bolsa están reunir capital, aumentar la liquidez de propietarios y empleados, adquirir otros negocios con acciones, atraer y remunerar a empleados con acciones y opciones, y crear notoriedad de marca.
Los costos que enumera:
- La oferta requiere tiempo y dinero.
- La dirección dedica mucho tiempo a los informes a la SEC y a la comunicación con las partes interesadas, lo que añade costos.
- La empresa y sus directivos pueden responder legalmente si no se cumplen las nuevas obligaciones legales.
- Puede perder algo de flexibilidad, sobre todo cuando los accionistas públicos deben aprobar ciertas acciones.
- Los estados financieros y la información sobre contratos, clientes y proveedores relevantes pasan a estar disponibles para el público, incluidos los competidores.
En cuanto a la información periódica, la página de requisitos de informes de la SEC dice que las empresas públicas presentan un Formulario 10-K anual y un Formulario 10-Q trimestral, con el CEO y el CFO certificando la información financiera. También presentan el Formulario 8-K para divulgar hechos significativos, normalmente en un plazo de cuatro días hábiles. Entre ellos están la firma o la terminación de acuerdos relevantes, las adquisiciones o enajenaciones de activos, los cambios de control y los cambios de directores o directivos.
Es un ritmo operativo distinto. Una empresa privada puede negociar un down round o una ronda puente con discreción. Una pública divulga los hechos relevantes en cuestión de días.
Control y derechos de los inversores
Una IPO cambia los derechos que negociaron los inversores privados, como una preferencia de liquidación, así que compruebe cómo tratan una cotización sus estatutos y sus acuerdos con inversores. Los fundadores también deben revisar el control del voto. El boletín de la SEC señala que un número creciente de empresas crea clases separadas de acciones ordinarias con distinto poder de voto, lo que tiene sus propias compensaciones de gobierno corporativo.
¿Está lista? Señales de preparación
Ninguna métrica por sí sola indica que una empresa esté lista. Las señales siguientes son comprobaciones prácticas extraídas del proceso anterior, no una fórmula.
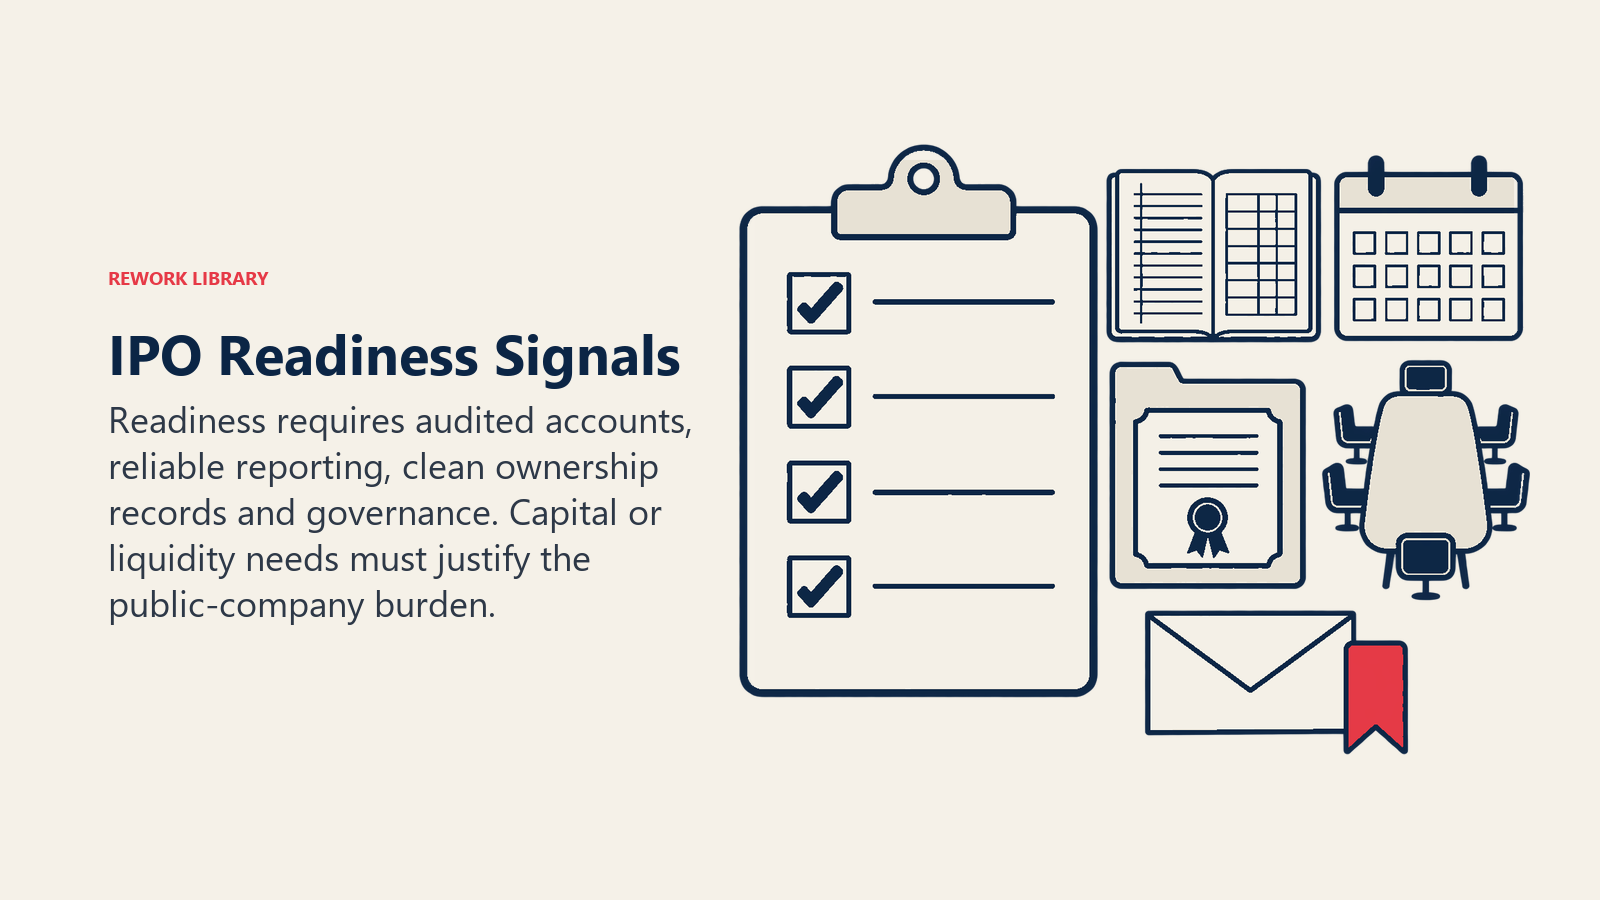
- Estados financieros de nivel auditable. Necesita estados auditados de dos o tres años, según la situación de la empresa, conforme al boletín de la SEC.
- Un proceso de informes. ¿Puede cerrar los libros y producir cifras trimestrales exactas con un calendario fijo, con ejecutivos dispuestos a certificarlas?
- Desempeño predecible. Los inversores públicos valoran según los ingresos, los clientes y los resultados. Métricas como ARR y MRR y la economía unitaria deben resistir el escrutinio.
- Registros de propiedad limpios. El cap table, las concesiones de opciones y los derechos de los inversores deben estar documentados y ser coherentes.
- Gobierno corporativo. Estructura del consejo, comités y políticas que esperará una base de accionistas públicos.
- Una razón para ser pública. Capital, liquidez, adquisiciones con acciones o remuneración de empleados, los motivos que enumera la SEC. Si el motivo principal es el prestigio, los costos anteriores rara vez lo justifican.
Para una visión estructurada de la preparación operativa, consulte el modelo de crecimiento listo para una IPO. Una IPO no es la única salida; el acqui-hire es un ejemplo que no es una IPO.
Ideas erróneas comunes
- "La SEC aprueba la IPO." Revisa la divulgación y declara efectivo el registro. No evalúa los méritos.
- "Los fundadores pueden vender el primer día." Los valores restringidos y los lock-ups suelen impedirlo.
- "El precio de una IPO equivale al valor." Es una estimación negociada, según la SEC.
- "Salir a bolsa acaba con el estrés de la recaudación." Lo sustituye por informes trimestrales y escrutinio público.
Preguntas frecuentes sobre las IPO
¿Qué significa IPO?
Initial public offering (oferta pública inicial). Es la primera vez que una empresa ofrece sus acciones al público general, por lo general para reunir capital, y normalmente implica registrar la oferta ante el regulador de valores.
¿Qué es el Formulario S-1?
En EE. UU., es la declaración de registro que usa la mayoría de las empresas para una IPO. Gran parte es el prospecto, que describe el negocio, los riesgos, el uso de los fondos, la gerencia y los estados financieros.
¿La SEC aprueba una IPO?
No. El personal de la SEC revisa la divulgación y el registro pasa a ser efectivo una vez atendidos los comentarios. La SEC dice que la efectividad no es una aprobación de los méritos de la oferta ni una garantía de que la información divulgada sea exacta.
¿Qué es un acuerdo de lock-up?
Es un acuerdo de los accionistas existentes de no vender durante un período fijo tras la IPO. La SEC dice que el período suele ser de 180 días, pero es un término contractual y puede ser distinto.
¿En qué se diferencia una cotización directa de una IPO?
En una cotización directa, los accionistas existentes venden directamente al público, normalmente sin reunir fondos nuevos y sin suscriptores. Una IPO vende acciones recién emitidas a través de suscriptores.
¿Qué es un SPAC?
Una sociedad de adquisición con propósito especial es una empresa vehículo que sale a bolsa mediante su propia IPO y luego suele fusionarse con una empresa operativa privada en unos dos años. La empresa fusionada pasa a ser pública.
¿Qué informes debe presentar una empresa pública?
En EE. UU., un Formulario 10-K anual, un Formulario 10-Q trimestral y el Formulario 8-K para hechos significativos, por lo general en un plazo de cuatro días hábiles, además de los requisitos de poderes de voto y reuniones de accionistas.
¿Puede una empresa de fuera de EE. UU. cotizar en EE. UU.?
Las reglas para las cotizaciones transfronterizas dependen de la jurisdicción de origen de la empresa y de la bolsa. Este artículo no las cubre, así que consulte a un abogado de valores que conozca ambos mercados.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué es una IPO y qué no es
- El proceso de una IPO, paso a paso
- 1. Elegir suscriptores y asesores
- 2. Preparar los estados financieros y hacer la due diligence
- 3. Presentar la declaración de registro (Formulario S-1)
- 4. Revisión del personal de la SEC
- 5. Marketing y determinación del precio
- 6. Precio, cotización y primera negociación
- 7. Vencimiento del lock-up
- Alternativas a una IPO tradicional
- Lo que cuesta ser pública
- Control y derechos de los inversores
- ¿Está lista? Señales de preparación
- Ideas erróneas comunes
- Lecturas relacionadas