¿Qué es el capital de riesgo? Cómo funcionan los fondos de VC
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
El capital de riesgo (venture capital, VC) es dinero de fondos de inversión profesionales que compran participación en empresas jóvenes y de alto crecimiento, normalmente a cambio de acciones preferentes. Quienes dirigen el fondo invierten dinero ajeno, no propio, y cobran en parte mediante comisiones y en parte con una porción de los beneficios. Esa estructura explica casi todo lo que hacen los inversores de riesgo: por qué persiguen resultados enormes, por qué presionan para crecer rápido y por qué un negocio bueno pero modesto suele encajarles mal.
Este artículo explica cómo se construye un fondo de VC, cómo cobran quienes lo dirigen, por qué los retornos siguen una ley de potencias, cómo avanza una inversión típica desde la primera reunión hasta la salida y en qué se diferencian los VC de los ángeles y de los inversores corporativos. Describe la práctica habitual en EE. UU. Los términos varían según el fondo, la firma y el país.
Cómo se estructura un fondo de VC
La mayoría de los fondos de capital de riesgo se constituyen como sociedades en comandita (limited partnerships). La National Venture Capital Association (NVCA) lo resume así: las firmas de capital de riesgo suelen crear una sociedad en comandita con los inversores como socios comanditarios (limited partners, LP) y la propia firma como socio colectivo (general partner, GP). Cooley GO, el recurso para startups de un despacho de abogados, define la estructura como un socio colectivo que gestiona el negocio y tiene responsabilidad personal ilimitada, y uno o más socios comanditarios que tienen responsabilidad limitada pero no pueden participar en la gestión. Añade que los fondos de capital de riesgo institucionales en EE. UU. suelen organizarse como sociedades en comandita o LLC.
Así que hay dos roles:
- Los socios colectivos (GP) son los inversores con los que usted se reúne. Eligen empresas, se sientan en los consejos y deciden cuándo vender.
- Los socios comanditarios (LP) aportan el dinero y se mantienen al margen de las decisiones del día a día. La NVCA menciona como ejemplos fondos de pensiones públicos, fondos de pensiones corporativos, aseguradoras, family offices, fundaciones de dotación y fundaciones.
Los LP no transfieren todo su dinero el primer día. Se comprometen a un monto total, y el fondo lo va retirando según lo necesita. En palabras de la NVCA, el dinero se toma de los socios comanditarios a medida que se hacen las inversiones mediante "llamadas de capital".
Una firma suele gestionar una serie de fondos a lo largo de los años (Fondo I, Fondo II, etc.). Cada fondo es su propia sociedad con sus propios inversores, y es un fondo común distinto del anterior. Cuando los fundadores dicen que una firma "tiene un nuevo fondo", se refieren a eso: dinero fresco con un reloj nuevo.
La vida del fondo y el período de inversión
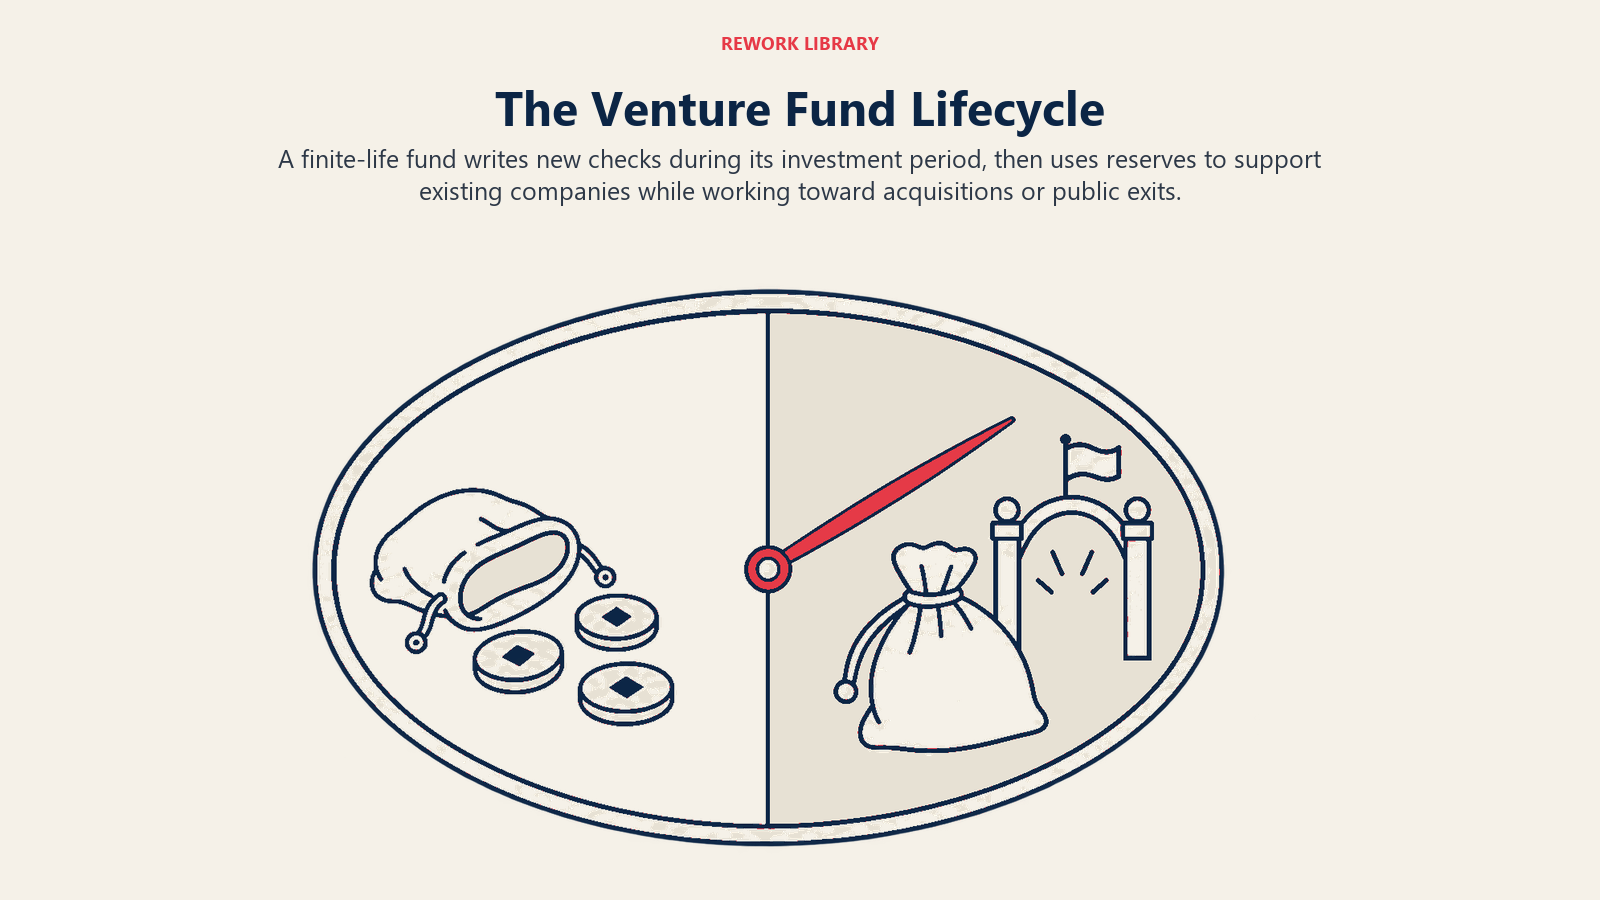
Un fondo de capital de riesgo tiene una vida finita. El acuerdo de sociedad estándar dura diez años, con prórrogas que en la práctica hacen que las sociedades suelan durar aún más. Institutional Investor informa de que la mayoría de los acuerdos de fondos incluyen la opción de al menos dos prórrogas de un año, que llevan la vida del fondo a 12 años. Su artículo también dice que el fondo mediano tarda algo más de 14 años en liquidarse, y que solo alrededor del 7 por ciento se liquida en una década. La cifra de diez años es cómo se comercializan los fondos, no cuánto tiempo está inmovilizado el dinero.
Dentro de esa vida, los fondos suelen dividirse en dos fases:
- Período de inversión. Los primeros años, cuando el fondo firma cheques nuevos a empresas nuevas. Los fondos suelen frenar o detener las nuevas inversiones al terminar esta fase, según el acuerdo.
- Período de cosecha. Los últimos años, cuando el fondo apoya a las empresas existentes, hace inversiones de seguimiento con sus reservas y trabaja hacia las salidas.
Las reservas importan más de lo que los fundadores esperan. La NVCA señala que una financiación inicial de una empresa hará que el fondo reserve tres o cuatro veces esa primera inversión para financiación de seguimiento. Un fondo que invierte 1 millón de dólares en una ronda semilla puede haber reservado varios millones más para rondas posteriores, y por eso el tamaño de un fondo determina la etapa en la que invierte y el tamaño del cheque que puede firmar.
El reloj del fondo es también el reloj del fundador. Los inversores necesitan salidas dentro de la vida del fondo, y eso condiciona lo que respaldarán. La NVCA dice que el pago llega después de que la empresa sea adquirida o salga a bolsa, y sitúa la mezcla media de salidas en alrededor del 15 por ciento mediante IPO y cerca de la mitad mediante fusiones y adquisiciones.
Cómo cobran los VC: comisión de gestión y carried interest
Los GP ganan dinero de dos maneras.
La comisión de gestión es un cargo anual que cubre salarios, alquiler, viajes e investigación. Se paga gane o no dinero el fondo.
El carried interest ("carry") es la parte de los beneficios del fondo que corresponde a los GP. Solo se paga si el fondo devuelve dinero a los LP, y el acuerdo de sociedad establece cómo y cuándo se calcula.
La abreviatura habitual es "2 y 20": una comisión de gestión anual del 2 por ciento y una participación del 20 por ciento en el rendimiento. La Comisión del Mercado de Valores de EE. UU. (SEC) describió esa abreviatura en una acción sancionadora de 2022 contra una gestora de capital de riesgo que había anunciado sus comisiones como el estándar del sector "2 y 20". La SEC dijo que la frase haría creer a los inversores que la gestora cobraría una comisión de gestión del dos por ciento durante cada año del plazo de 10 años de sus fondos y cobraría por separado una comisión de rendimiento del 20 por ciento. Es una lectura útil de lo que la frase suele significar. También es un recordatorio de que la etiqueta es una convención, no una regla. Los fondos reales fijan sus propios términos, y los LP los revisan con diligencia.
Aquí tiene un ejemplo hipotético con cifras redondas, solo para mostrar la mecánica:
- Un grupo de LP se compromete con 100 millones de dólares en un fondo nuevo.
- El fondo cobra un 2 por ciento al año. Para simplificar la aritmética, supongamos que la comisión se calcula sobre los 100 millones de dólares completos durante los diez años. Son 2 millones de dólares al año, o 20 millones de dólares a lo largo de la vida del fondo.
- El fondo acaba devolviendo 300 millones de dólares a los LP y los GP combinados.
- Con una participación del 20 por ciento en el rendimiento, y sin entrar en los detalles de cómo calcula el beneficio un acuerdo real, el carry de los GP sería de unos 40 millones de dólares (el 20 por ciento de la ganancia de 200 millones de dólares).
Los acuerdos reales difieren en sobre qué se cobra la comisión, si disminuye tras el período de inversión y cómo se mide el beneficio. Lo importante del ejemplo es el incentivo. Las comisiones de gestión pagan a los GP para mantener el negocio en marcha, y el carry es donde está el verdadero potencial. Por eso a los GP les importa tanto encontrar un ganador excepcional y muy grande.
La ley de potencias: por qué los VC financian lo que financian
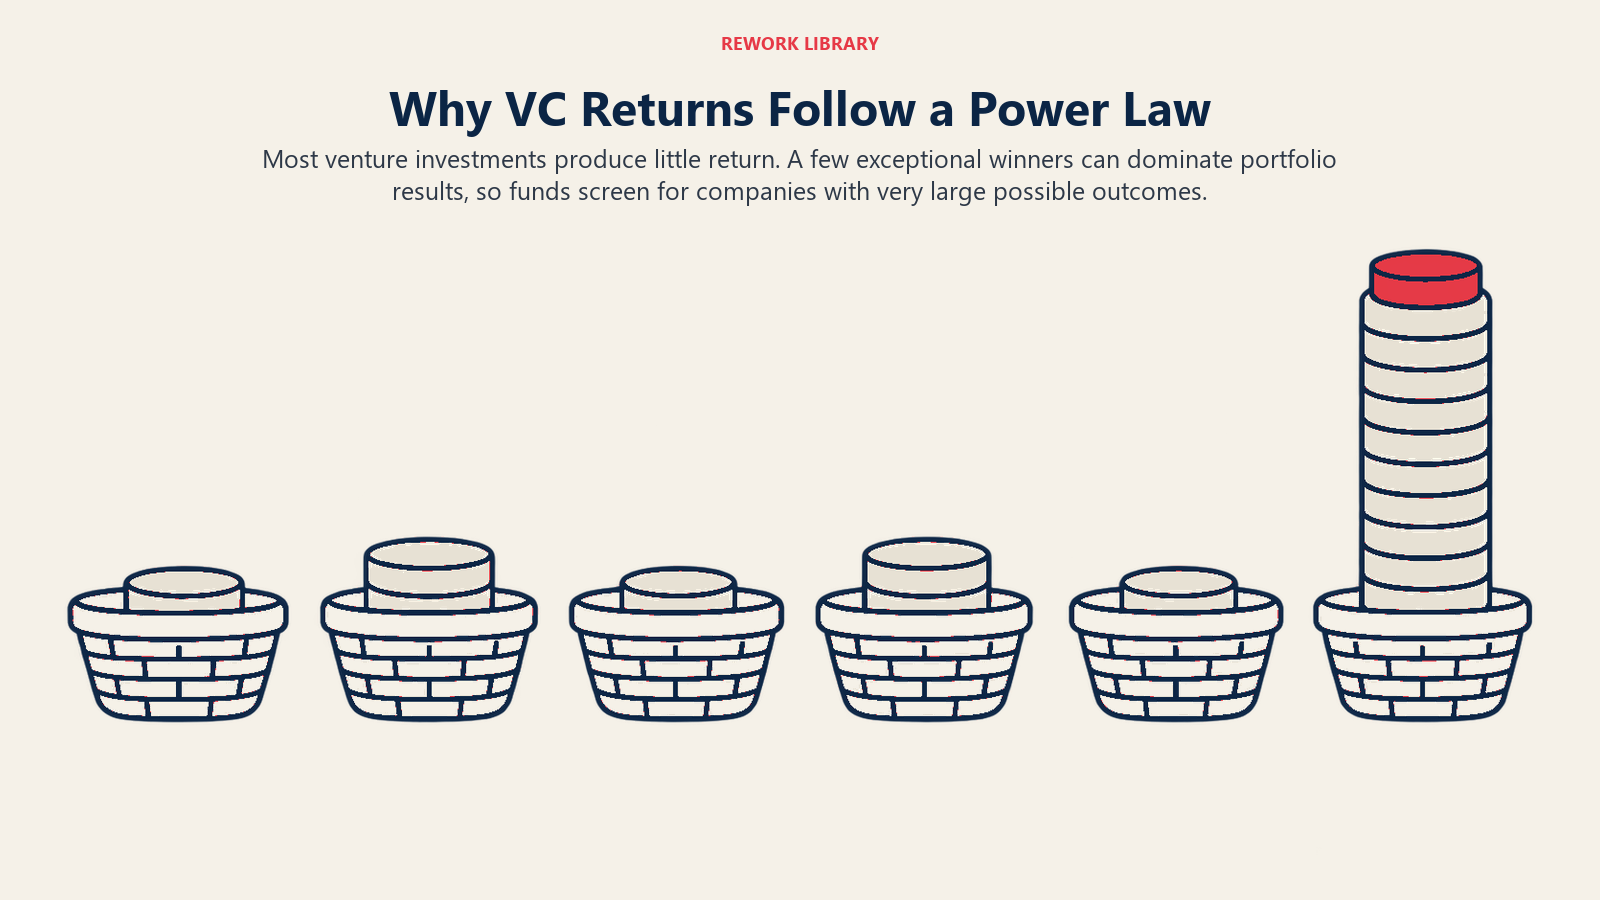
Una cartera de capital de riesgo no es una cesta en la que cada empresa aporta lo mismo. Unas pocas inversiones producen casi todo el retorno, y la mayoría produce poco. Paul Graham, de Y Combinator, escribió que en la inversión en startups prácticamente todos los retornos se concentran en unos pocos grandes ganadores. Su ejemplo: las empresas que Y Combinator había financiado valían entonces unos 10 mil millones de dólares, y solo dos de ellas, Dropbox y Airbnb, explicaban aproximadamente tres cuartas partes.
Este patrón tiene consecuencias directas:
- Los VC necesitan casos atípicos. Un fondo no puede devolver su capital con un montón de resultados decentes. Necesita unas pocas empresas que crezcan muchas veces. Un negocio que duplica su valor y luego se estanca es un buen resultado para los fundadores y uno débil para el fondo.
- Perderse a un ganador cuesta más que respaldar a un perdedor. Una inversión fallida pierde como máximo el cheque. Un caso atípico que se descartó es una pérdida de tamaño ilimitado, así que los VC suelen preferir una empresa audaz con una pequeña probabilidad de grandeza a una segura sin ninguna.
- El tamaño del mercado se convierte en un filtro. Si el mejor resultado realista es una venta de 50 millones de dólares, las cuentas rara vez salen para un fondo que necesita unos cuantos resultados de mil millones de dólares. Por eso los inversores preguntan tan pronto por el tamaño del mercado.
- Presión para crecer. Como el retorno del fondo depende de unas pocas empresas, los GP presionan a esas empresas para que crezcan rápido y vuelvan a levantar capital. El resultado es un desajuste entre fundador e inversor que startups autofinanciadas frente a startups con capital de riesgo explica desde el lado del fundador.
Cómo funciona una inversión de VC, paso a paso
El proceso varía según la firma, pero la mayoría de las operaciones siguen un camino parecido.
- Búsqueda de oportunidades. Las operaciones llegan por contacto de los fundadores, recomendaciones, aceleradoras y demo days, y por la propia investigación del inversor.
- Filtrado. Un asociado o socio hace una primera llamada. Muchas firmas descartan aquí, y la mayoría de los fundadores no recibe más que una respuesta breve.
- Reuniones de socios. Los socios debaten el equipo, el mercado, el producto y la tracción.
- Term sheet. Si la firma quiere entrar, envía un term sheet no vinculante que cubre precio, puestos en el consejo y derechos. El inversor que fija el precio y los términos es el inversor líder.
- Debida diligencia. La firma verifica las afirmaciones sobre el negocio, la situación legal y las finanzas. Consulte debida diligencia de una startup.
- Cierre. Los abogados finalizan los documentos, se transfiere el dinero y el inversor recibe acciones y, a menudo, un puesto en el consejo.
- Después de la inversión. La firma asesora, hace presentaciones, ayuda a contratar y decide si hace seguimiento en rondas posteriores con sus reservas.
- Salida. La empresa se vende o sale a bolsa, y los ingresos fluyen de vuelta a través del fondo hacia los LP, con el carry pagado a los GP.
Cada ronda vende una parte de la empresa, que es el tema de la dilución de la participación. Los nombres de las etapas (semilla, Serie A, B, C) se explican en ronda semilla y financiación Serie A, B y C.
VC frente a ángel frente a corporate venture capital
| Fondo de capital de riesgo | Inversor ángel | Corporate venture capital | |
|---|---|---|---|
| De quién es el dinero | Capital agrupado de los LP | El dinero propio del individuo | El balance de la corporación matriz o un fondo dedicado |
| Etapa típica | De semilla a crecimiento, según el fondo | A menudo el primer dinero externo | Varía, a menudo ligada a la estrategia de la matriz |
| Objetivo | Retorno financiero para los LP, que paga el carry | Retorno, más interés en el fundador o el sector | Retorno financiero y beneficio estratégico |
| Proceso de decisión | Los socios votan, con una estrategia para todo el fondo | Una persona, decisiones rápidas | Aprobaciones corporativas, puede ser más lento |
| Capacidad de seguimiento | Reservas integradas en el fondo | Normalmente limitada | Depende del presupuesto de la matriz |
| Reloj del fondo | Vida finita del fondo | Ninguno | Lo fija la matriz |
Un inversor ángel invierte fondos personales, así que no tiene LP ante quienes responder ni reloj de fondo. Por eso los ángeles pueden respaldar a una empresa que un fondo no respaldaría, pero rara vez tienen las reservas para acompañarla en rondas posteriores. El corporate venture capital procede de una empresa operativa que quiere un retorno financiero y también algo estratégico, como acceso a nueva tecnología o a clientes. Los fundadores sopesan esa mezcla frente a posibles conflictos, sobre todo si el inversor corporativo compite con sus futuros adquirentes.
Qué deben llevarse los fundadores de esto
- Conozca el fondo, no solo al socio. Pregunte qué tamaño tiene el fondo, cuándo se levantó, cuánto está reservado para seguimientos y si sigue en su período de inversión. Un fondo cerca del final de su vida se comporta de forma distinta a uno nuevo.
- El encaje importa más que la fama. Un fondo que necesita resultados muy grandes los empujará. Si su plan es una empresa duradera y rentable de tamaño moderado, otra vía de financiación puede servirle mejor.
- Los términos duran más que la relación. Las preferencias, los puestos en el consejo y los derechos de consentimiento se quedan con la empresa después de que un socio deje la firma.
- Esto es formación general. No es asesoría legal ni financiera, y las normas sobre valores y fondos difieren según el país.
Datos clave
- La mayoría de los fondos de capital de riesgo son sociedades en comandita: los GP dirigen el fondo y los LP aportan el capital, según la NVCA.
- Los LP se comprometen con un capital que se retira mediante llamadas de capital a medida que se hacen las inversiones (NVCA).
- El acuerdo de sociedad de capital de riesgo estándar dura diez años, con prórrogas que en la práctica hacen que los fondos duren más (NVCA). El fondo mediano tarda algo más de 14 años en liquidarse, según Institutional Investor.
- "2 y 20" significa una comisión de gestión anual del 2 por ciento más una comisión de rendimiento del 20 por ciento, como la describió la SEC en 2022.
- Graham informa de que Dropbox y Airbnb explicaban alrededor de tres cuartas partes del valor de las empresas financiadas por YC cuando escribió el ensayo.
Lecturas relacionadas

Co-Founder & COO
On this page
- Cómo se estructura un fondo de VC
- La vida del fondo y el período de inversión
- Cómo cobran los VC: comisión de gestión y carried interest
- La ley de potencias: por qué los VC financian lo que financian
- Cómo funciona una inversión de VC, paso a paso
- VC frente a ángel frente a corporate venture capital
- Qué deben llevarse los fundadores de esto
- Datos clave
- Lecturas relacionadas