Las etapas de una startup: de la idea a la salida
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
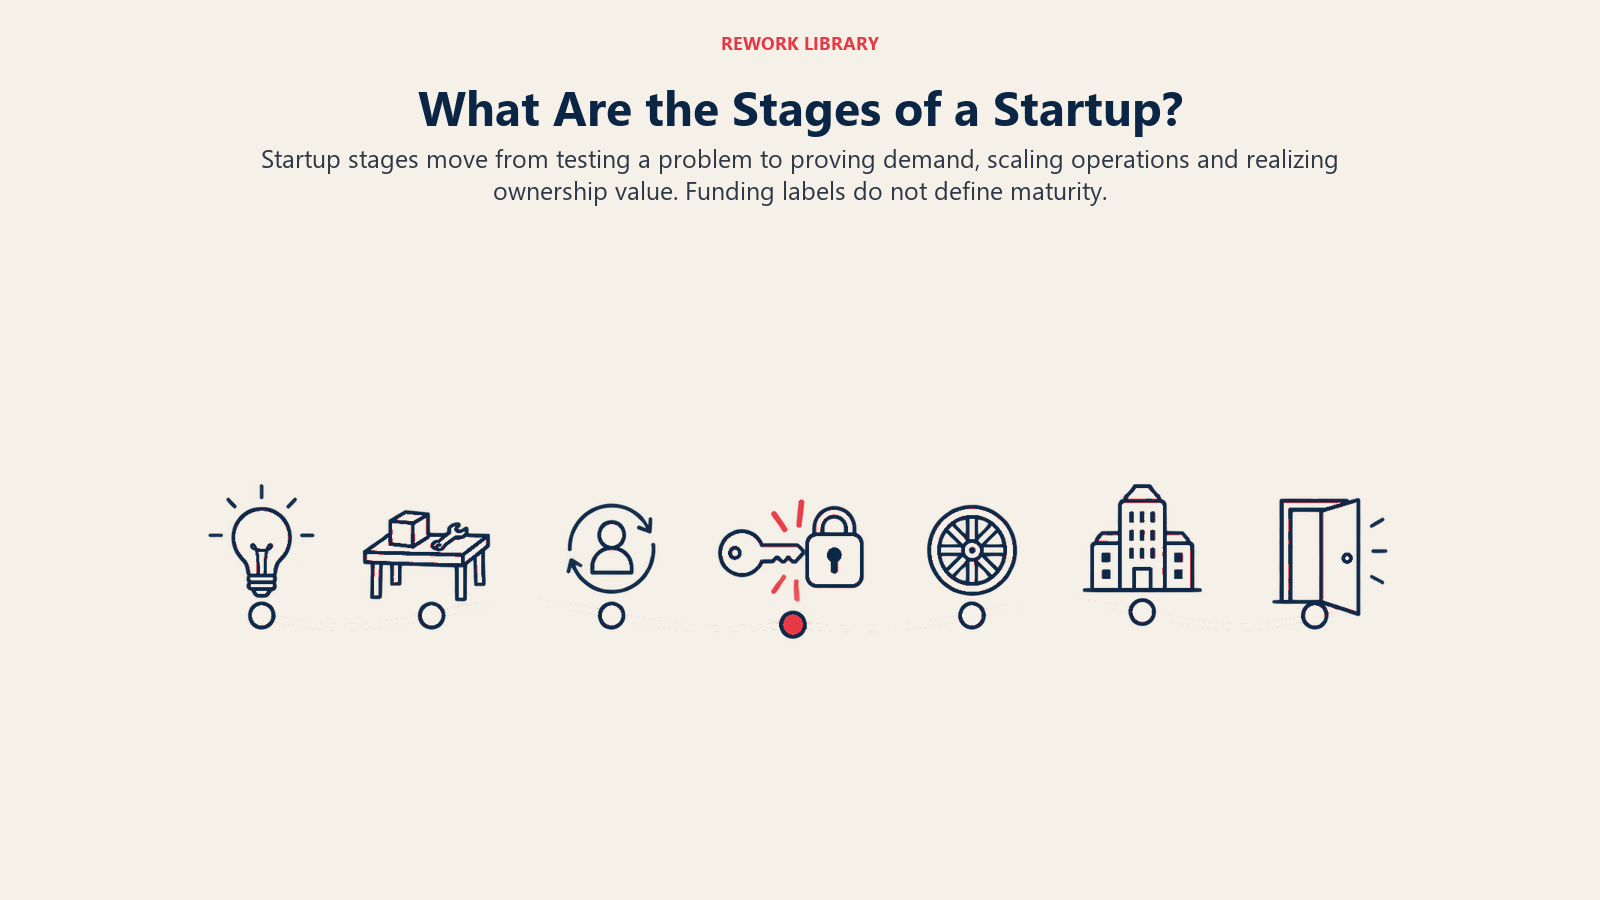
Una startup suele atravesar seis o siete etapas: idea, pre-seed, seed, etapa inicial, crecimiento, escala y, por último, una salida como una adquisición o una cotización en bolsa. Cada etapa tiene una tarea distinta. Al principio, la tarea es averiguar si alguien quiere lo que usted está construyendo. Más adelante, es construir una máquina que crezca de forma confiable y, con el tiempo, decidir cómo termina la historia de la empresa.
No existe un estándar oficial para estas etiquetas. Los inversionistas, las aceleradoras y los fundadores trazan los límites en lugares ligeramente distintos, y los términos de financiamiento (pre-seed, seed, Serie A) no se corresponden de forma exacta con la madurez de la empresa. Así que tome las etapas siguientes como un mapa de trabajo. Lo que importa es la pregunta que cada etapa debe responder y cómo saber que ya la respondió.
Por qué las startups tienen etapas
Dos definiciones muy conocidas explican por qué existe la idea de las etapas. Steve Blank describe una startup como una organización formada para buscar un modelo de negocio repetible y escalable. Paul Graham lo dice con más franqueza: una startup es una empresa diseñada para crecer rápido.
Junte ambas y obtendrá la forma del recorrido. Primero viene una búsqueda, en la que la empresa aún no conoce a su cliente, su producto ni su precio. Luego viene una fase de construcción, en la que el modelo ya se conoce y el trabajo consiste en repetirlo más rápido. Graham señala el patrón en su propio ensayo: hay un período inicial de crecimiento lento o nulo mientras la startup intenta averiguar qué está haciendo. Las etapas son solo una manera más fina de describir ese paso de buscar a ejecutar.
También explica por qué el mismo consejo puede ser correcto en una etapa y equivocado en la siguiente. Contratar un equipo de ventas antes de que el modelo esté probado quema efectivo. Negarse a contratarlo una vez probado frena el crecimiento.
Las etapas de un vistazo
| Etapa | Pregunta central | Trabajo principal | Fuentes de financiamiento típicas | Termina cuando |
|---|---|---|---|---|
| Idea | ¿Es este un problema real que vale la pena resolver? | Conversaciones con clientes, definición del problema | Ahorros de los fundadores, tiempo | Puede describir a un cliente y un problema concretos con evidencia |
| Pre-seed | ¿Podemos construir algo que la gente quiera probar? | Prototipo o primera versión, equipo fundador | Fundadores, amigos y familia, ángeles, aceleradoras | Un producto funcional en manos de unos pocos usuarios |
| Seed | ¿La gente lo usa y vuelve? | Usuarios tempranos, iteración, primeros ingresos o un uso sólido | Ángeles, fondos seed, SAFE o notas convertibles | Demanda temprana clara y una forma repetible de llegar a ella |
| Etapa inicial | ¿Es de verdad product-market fit? | Afinar el producto, primeras acciones de ventas o marketing | Extensión de seed, Serie A | Retención y crecimiento que no dependen de hazañas heroicas |
| Crecimiento | ¿Podemos crecer con eficiencia? | Escalar la adquisición, construir equipos y procesos | Rondas de capital de riesgo, ingresos | Crecimiento con unit economics razonables |
| Escala y madurez | ¿Podemos defender y expandir? | Nuevos mercados, productos, disciplina operativa | Capital en etapa tardía, utilidades, deuda | Operaciones predecibles, posición de mercado |
| Salida | ¿Cómo termina esto para los fundadores y los inversionistas? | Venta, cotización en bolsa o independencia a largo plazo | Compradores o mercados públicos | Los accionistas pueden realizar valor |
Etapa 1: Idea
Todo empieza con un problema que le importa a alguien. En la etapa de idea, a menudo no hay producto, ni entidad legal, ni dinero. El fundador o los fundadores están poniendo a prueba una tesis: este grupo de personas tiene este problema, y pagaría o cambiaría de solución para resolverlo.
El trabajo aquí es conversar, no programar. Hable con posibles clientes, observe cómo manejan hoy el problema y vea si el dolor es lo bastante agudo como para cambiar su comportamiento. Marc Andreessen sostiene que el mercado es lo que más importa, y que "el asesino de empresas número 1 es la falta de mercado". Una etapa de idea que omite la investigación de mercado apuesta a ese punto.
La etapa termina cuando puede nombrar a un cliente concreto, describir el problema con sus palabras y mostrar alguna evidencia de que es real. Un desglose completo se encuentra en el artículo dedicado a la startup en etapa de idea.
Etapa 2: Pre-seed
Pre-seed es donde una idea se convierte en una cosa. Se forma el equipo, se construye una primera versión y la empresa suele constituirse legalmente. Es la etapa menos estandarizada. Algunos fundadores se autofinancian, algunos ingresan a una aceleradora y otros reúnen una cantidad pequeña de amigos y familiares o de inversionistas ángel.
El dinero temprano en este punto trata sobre todo de tiempo. Un fundador que conoce su burn rate (tasa de consumo de caja) y su runway (autonomía financiera) puede decir exactamente cuántos meses de construcción compra el dinero, que es la única forma honesta de planificar una etapa pre-seed.
Los instrumentos de financiamiento suelen ser ligeros. Y Combinator creó el SAFE, y establece que un SAFE no es deuda ni un préstamo, sin intereses ni fecha de vencimiento hasta que se convierte en acciones preferentes en un financiamiento de capital posterior. Una nota convertible cumple una función similar, pero legalmente es deuda. Ambos permiten que una empresa reúna dinero temprano sin acordar aún una valoración.
Pre-seed termina cuando hay un producto funcional en manos reales. El detalle está en el artículo sobre la startup en etapa pre-seed.
Etapa 3: Seed
Seed es la primera etapa en la que la evidencia empieza a importar más que el relato. La empresa tiene usuarios tempranos o primeros clientes, y la pregunta pasa de "¿alguien lo probará?" a "¿siguen usándolo y pagarán?"
Una etapa seed saludable se ve así:
- Un grupo pequeño de usuarios que vuelven sin que nadie los persiga.
- Una idea clara de quién es el cliente que mejor encaja, y quién no.
- Un primer canal, aunque sea rudimentario, para encontrar a más como ellos.
- Algunos ingresos, o un uso lo bastante sólido como para apuntar hacia ellos.
El dinero seed paga la iteración y las primeras contrataciones. Como los tamaños de ronda y las valoraciones cambian con el mercado y según la región, es mejor consultar datos actuales del mercado en el que va a levantar capital que apoyarse en una cifra fija. Las reglas de la SEC también determinan quién puede invertir: las rondas privadas se suelen vender a inversionistas acreditados, y la SEC lo define como patrimonio neto superior a $1 millón sin contar la vivienda principal, o ingresos superiores a $200,000 (o $300,000 con cónyuge o pareja) en EE. UU. Otros países fijan sus propias pruebas de elegibilidad.
Seed termina cuando la demanda es visible y existe una forma plausible y repetible de llegar a más clientes. Vea el tratamiento completo de la startup en etapa seed.
Etapa 4: Etapa inicial y product-market fit
La etapa inicial es la etiqueta que más confusión causa, porque la gente la usa para referirse a todo, desde pre-seed hasta Serie A. En este artículo significa el período en que la empresa averigua si tiene product-market fit y luego lo demuestra.
Andreessen define el término con sencillez: product/market fit significa estar en un buen mercado con un producto que pueda satisfacerlo. Suena difuso, pero se pueden buscar señales concretas. Las curvas de retención se aplanan en lugar de caer a cero. Los clientes refieren a otros. Los ciclos de venta se acortan. El soporte se ocupa de preguntas sobre nuevos casos de uso y no de confusión básica.
En esta etapa la empresa suele construir su primera acción de go-to-market repetible, ya sea ventas, autoservicio, alianzas o contenido. La métrica que hay que vigilar es si cada nuevo cliente cuesta menos de lo que vale, que es donde entran las unit economics. Para las empresas de software, el artículo sobre product-market fit en SaaS profundiza más, y el modelo de crecimiento en etapa inicial ofrece un marco sobre qué priorizar.
Las empresas que no han encontrado el ajuste suelen necesitar una ronda puente para ganar más tiempo. Eso es normal, pero debe venir acompañado de un plan cambiado, no solo de más runway para el mismo plan. La distinción entre la etapa inicial y la de crecimiento se trata en etapa inicial vs etapa de crecimiento.
Etapa 5: Crecimiento
Una vez que el ajuste es real, la pregunta se invierte. En lugar de "¿alguien quiere esto?" pasa a ser "¿qué tan rápido y con qué eficiencia podemos crecer?" El dinero se destina a la adquisición, a la capacidad de ventas y marketing, al éxito del cliente y a la primera capa de gerencia.
Paul Graham ofrece una referencia útil sobre cómo piensa una empresa joven en la velocidad: dice que una buena tasa de crecimiento durante YC es de 5-7% por semana, y 10% por semana es excepcionalmente buena. Esa cifra es propia de la fase temprana, de base pequeña, que él describe. No es una meta para una empresa con miles de clientes, donde el mismo porcentaje sería imposible.
El riesgo en la etapa de crecimiento es que lo que funcionaba cuando el equipo eran diez personas deja de funcionar con cincuenta. La comunicación se vuelve lenta, los roles se difuminan y el fundador se convierte en un cuello de botella. El modelo clásico de crecimiento organizacional de Larry Greiner describe esto como una secuencia de fases separadas por crisis, que explica el artículo sobre el modelo de crecimiento de Greiner. Una forma práctica de comprobar si está listo es la evaluación de la etapa de crecimiento.
Para las empresas de software en particular, el artículo sobre las etapas de crecimiento de SaaS ubica esta etapa en hitos de ingresos.
Etapa 6: Escala y madurez
Escalar significa hacer crecer el negocio sin que el costo y el caos crezcan al mismo ritmo. La madurez es lo que sigue cuando el crecimiento se desacelera porque el mercado ya está en gran medida atendido. La empresa tiene una base de clientes establecida, procesos definidos y, a menudo, varios productos o regiones.
Aquí es donde la startup deja de ser una startup en sentido estricto. Según la definición de Blank, una startup busca un modelo de negocio. Una empresa escalada ya encontró uno y lo está ejecutando. Algunas empresas maduras conservan su espíritu de startup lanzando nuevas apuestas dentro de la estructura mayor, y el ciclo de vida del producto ofrece un lente para decidir cuándo la oferta central necesita renovarse.
Las decisiones principales aquí tienen que ver con la disciplina: rentabilidad, estructura de capital, gobierno corporativo, y si seguir invirtiendo para crecer o devolver valor a los propietarios.
Etapa 7: Salida
Una salida es la manera en que los fundadores y los inversionistas convierten la propiedad en efectivo o en acciones líquidas. Hay algunos caminos comunes:
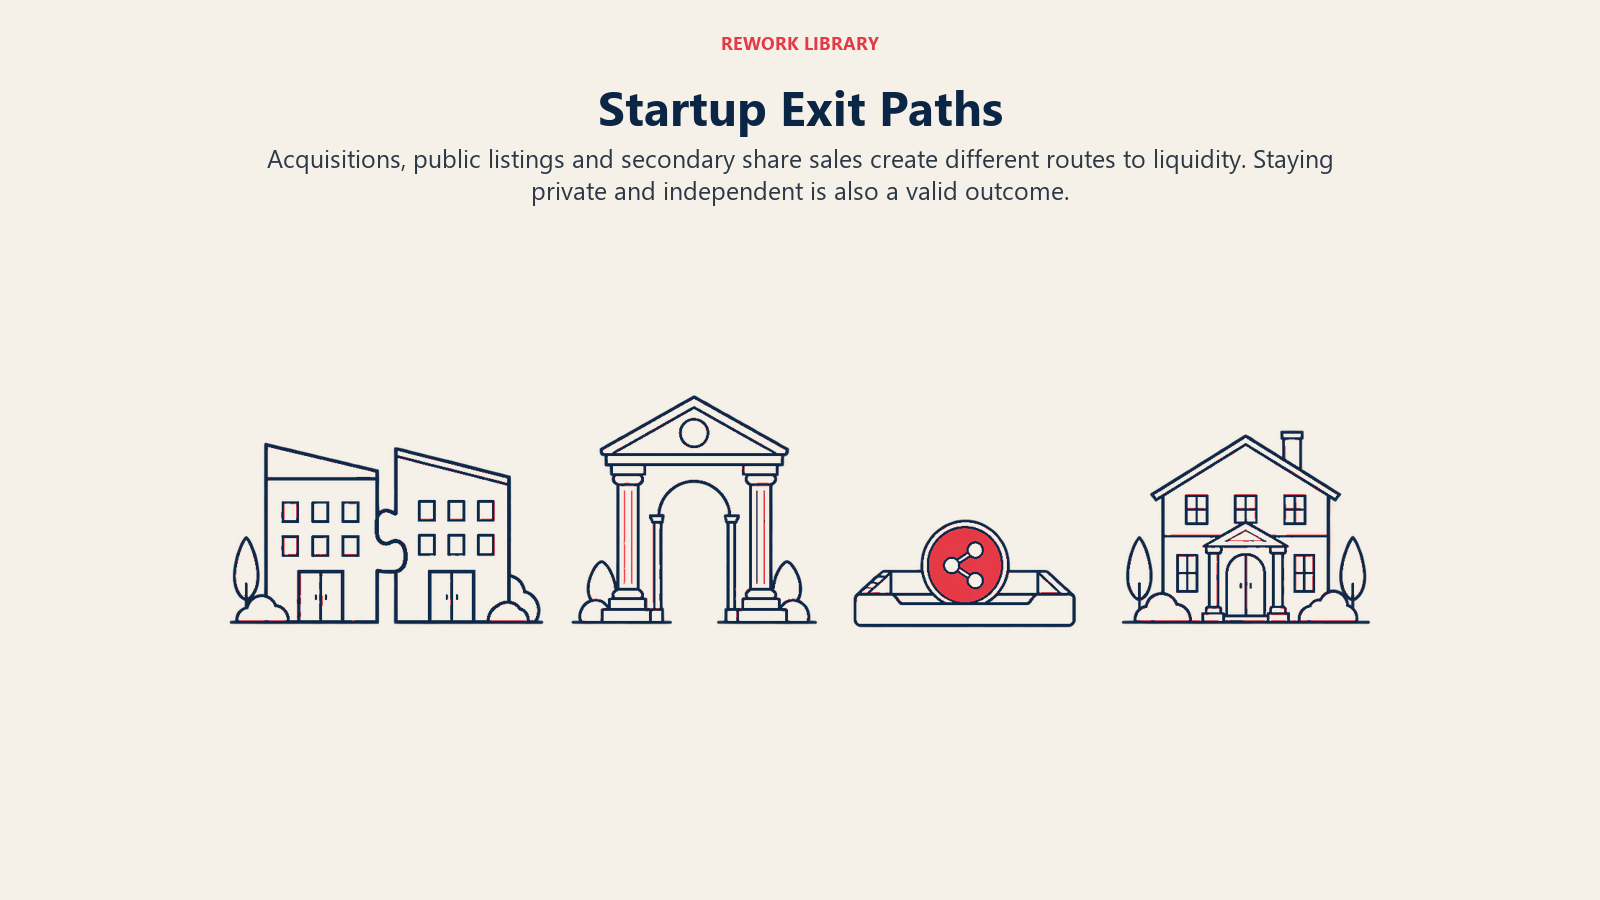
| Camino de salida | Qué ocurre | A quién le conviene |
|---|---|---|
| Adquisición (M&A) | Otra empresa compra el negocio o sus activos | Empresas cuyo producto encaja con la estrategia de un comprador mayor |
| IPO | La empresa vende acciones al público | Empresas grandes y consolidadas con la escala para manejar las reglas de las empresas públicas |
| Venta secundaria | Los primeros tenedores venden acciones a nuevos inversionistas sin que se venda la empresa | Fundadores y primeros inversionistas que desean liquidez parcial |
| Sin salida | La empresa sigue siendo privada e independiente, pagando dividendos o reinvirtiendo | Fundadores que prefieren el control y el flujo de caja |
La SEC describe una IPO como la oferta pública inicial de acciones de una empresa al público, por lo general para reunir capital adicional, y señala que una empresa debe presentar una declaración de registro ante la SEC antes de ofrecer sus valores a la venta. Ese requisito es una de las razones por las que una IPO es un proceso más pesado que la mayoría de los acuerdos privados.
No todas las startups tienen una salida, y no toda salida es feliz. Algunas empresas se liquidan, y otras se venden por menos de lo que invirtieron los inversionistas. El plan correcto es saber, desde las primeras etapas, qué tipo de resultado esperan los inversionistas de quienes acepta dinero.
Supervivencia: cuántas startups lo logran
El mapa de etapas puede hacer que el camino parezca más ordenado de lo que es. Muchos negocios jóvenes no llegan a las etapas posteriores. La Oficina de Estadísticas Laborales de EE. UU. (BLS) lo registra en sus datos de supervivencia de establecimientos del sector privado por año de apertura. Para la cohorte de establecimientos que abrieron en el año terminado en marzo de 1994, el 79.6% seguía abierto un año después, el 49.6% a los cinco años y el 33.6% a los diez.
Se aplican dos advertencias. Se trata de todos los establecimientos nuevos del sector privado, no solo de startups respaldadas por capital de riesgo, y las cifras provienen de una cohorte más antigua, así que ilustran la forma del desgaste y no predicen sus probabilidades. Aun así, el punto general se sostiene: sobrevivir los primeros años es el primer hito real.
Errores comunes al pensar en etapas
- Tratar las rondas de financiamiento como etapas. Levantar una Serie A no significa que la empresa esté en la etapa de crecimiento. El dinero sigue a la evidencia, pero ambos no siempre coinciden.
- Saltarse etapas. Construir para escalar antes de que haya ajuste desperdicia efectivo. Gastar por delante de la evidencia acorta el runway.
- Quedarse demasiado tiempo en modo de búsqueda. El problema opuesto: retocar sin fin el producto cuando los clientes ya le han dicho qué funciona.
- Copiar la línea de tiempo de otra empresa. Una app de consumo, un negocio de hardware y una empresa de software B2B recorren las etapas a velocidades muy distintas.
- Ignorar la salida. Si los inversionistas esperan un resultado a escala de capital de riesgo y el mercado no puede sostener uno, el desajuste causa conflicto más adelante.
Datos clave: etapas de una startup
- Steve Blank define una startup como una organización formada para buscar un modelo de negocio repetible y escalable.
- La definición de Paul Graham: una empresa diseñada para crecer rápido. Dice que un crecimiento semanal de 5-7% es bueno durante YC y que 10% es excepcional.
- Marc Andreessen dice que el mercado es lo que más importa y define el product/market fit como estar en un buen mercado con un producto que pueda satisfacerlo.
- Un SAFE no tiene intereses ni fecha de vencimiento y se convierte en acciones preferentes en un financiamiento de capital posterior (Y Combinator).
- En EE. UU., los inversionistas acreditados incluyen a personas con patrimonio neto superior a $1 millón sin contar la vivienda principal (SEC).
- De los establecimientos del sector privado de EE. UU. abiertos en el año terminado en marzo de 1994, el 49.6% sobrevivió cinco años y el 33.6% sobrevivió diez (BLS).
- Una IPO en EE. UU. exige una declaración de registro presentada ante la SEC antes de ofrecer las acciones (SEC).
Lecturas relacionadas

Co-Founder & COO
On this page
- Por qué las startups tienen etapas
- Las etapas de un vistazo
- Etapa 1: Idea
- Etapa 2: Pre-seed
- Etapa 3: Seed
- Etapa 4: Etapa inicial y product-market fit
- Etapa 5: Crecimiento
- Etapa 6: Escala y madurez
- Etapa 7: Salida
- Supervivencia: cuántas startups lo logran
- Errores comunes al pensar en etapas
- Lecturas relacionadas