¿Qué es un down round?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un down round es una ronda de financiación con valoración en la que los nuevos inversores pagan menos por acción que los inversores anteriores. En términos sencillos, la empresa vale menos sobre el papel que en su última captación. La prueba más clara compara la valoración pre-money de la nueva ronda con la valoración post-money de la ronda anterior. Si la primera cifra es menor, es un down round.
Los down rounds no son señal de fraude ni de colapso. Les ocurren a empresas sanas cuando los mercados reajustan los precios, cuando el crecimiento se frena frente al plan o cuando la última ronda se valoró de forma demasiado agresiva. Pero tienen costos reales: más dilución, cap tables tensionados, conversaciones incómodas con los empleados y, a veces, un cambio en quién controla la empresa.
Cómo funciona un down round
Cada ronda de capital con valoración fija un precio por acción. Se toma la valoración pre-money, se divide entre el número de acciones totalmente diluidas y se obtiene el precio. Un down round simplemente produce un precio menor que el de la ronda anterior.
Aquí está lo que los fundadores a menudo pasan por alto: la comparación que importa es la pre-money frente a la post-money anterior. Digamos que una empresa levantó fondos con una valoración post-money de $40M. Una nueva ronda con una pre-money de $30M es un down round, aunque la empresa valdrá $35M una vez que llegue el nuevo efectivo. El precio por acción es menor que antes, y eso es el disparador de la mayoría de las consecuencias contractuales que siguen.
Conviene separar algunos términos:
- La valoración es la cifra que ambas partes acuerdan que vale la empresa en ese momento. Vea valoración para saber cómo se fijan esas cifras.
- El precio por acción es lo que realmente determina las razones de conversión y los ajustes de antidilución.
- Una ronda plana significa que el nuevo precio es igual al anterior. Técnicamente no es a la baja, pero se siente como tal para todos los involucrados.
Por qué ocurren los down rounds
Rara vez hay una sola causa. Las más comunes:
- Reajuste de precios del mercado. El apetito de los inversores por todo un sector se enfría y las empresas comparables levantan fondos con múltiplos menores. La empresa no empeoró, pero el referente se movió.
- Plan incumplido. El crecimiento de los ingresos quedó por debajo de lo que suponía la última valoración. Una ronda valorada sobre una historia de crecimiento de 3x no sobrevive a una realidad de 1.5x.
- Última ronda sobrevalorada. Una valoración alta se siente muy bien en su momento. Luego la empresa tiene que crecer hasta alcanzarla, y si no puede, la siguiente ronda reajusta la cifra.
- Runway corto. Una empresa con tres meses de efectivo tiene poco poder de negociación. Los inversores lo saben y fijan el precio en consecuencia. Un burn rate alto lo empeora.
- Unit economics débiles. Si los unit economics no resisten la debida diligencia, la valoración tiene que absorber el riesgo.
Qué le hace un down round a la propiedad
La dilución ocurre en cualquier ronda, porque se emiten acciones nuevas. En un down round, la misma cantidad de dinero compra más acciones, porque cada acción es más barata. Así, una captación dada diluye más a los titulares existentes que a un precio más alto.
Aritmética ilustrativa, no datos de ninguna empresa real: una empresa con 20,000,000 de acciones totalmente diluidas levantó fondos a un precio de $2.00 por acción ($40M post-money en ese momento). Ahora levanta $5M a $1.00 por acción. Los nuevos inversores reciben 5,000,000 de acciones. Si los mismos $5M hubieran entrado a $2.00, habrían recibido solo 2,500,000 acciones. Las 2,500,000 acciones adicionales salen de la propiedad de todos los demás.
Sin embargo, la dilución es solo la primera capa. El mayor vuelco suele venir de la protección antidilución.
Protección antidilución en un down round
Muchos inversores en acciones preferentes negocian una protección en el acta constitutiva. Si la empresa vende después acciones a un precio menor, las acciones preferentes de los inversores anteriores se convierten en acciones ordinarias adicionales, lo que amortigua su pérdida. Esa protección se activa precisamente con este evento, un down round. El mecanismo reside en el precio de conversión de las acciones preferentes, así que el ajuste es automático una vez que se cumplen las condiciones.
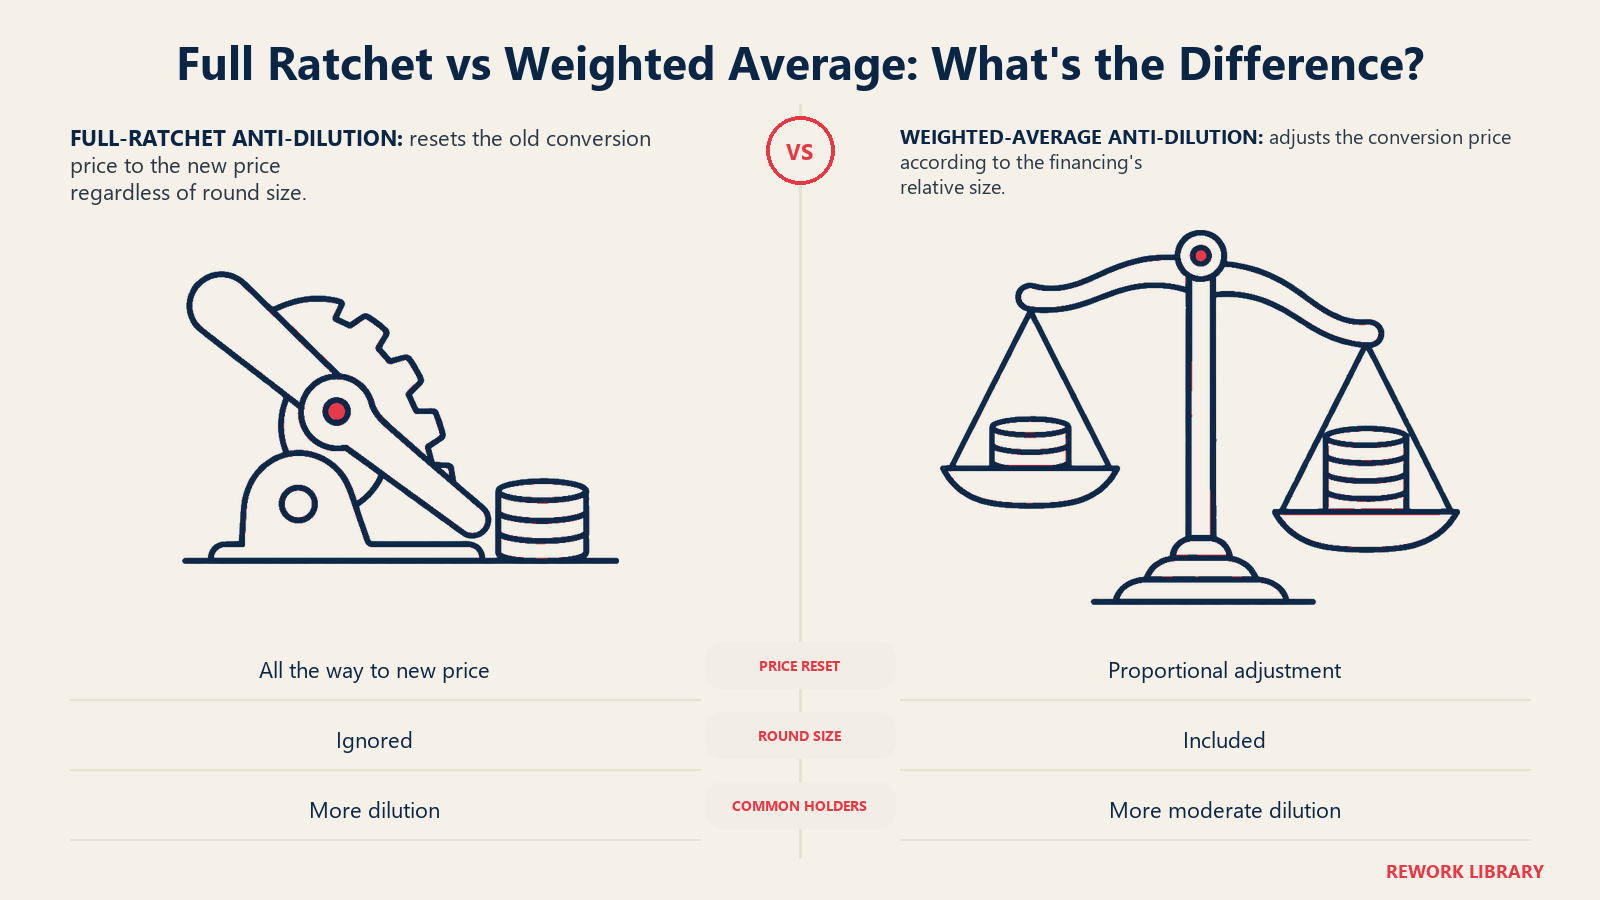
Hay dos versiones principales, y sus efectos son muy distintos.
Full ratchet. El precio de conversión de los inversores anteriores baja por completo hasta el nuevo precio, menor. Ignora cuánto dinero se levantó. Incluso un down round minúsculo a un precio menor reajusta a los inversores anteriores como si hubieran comprado a ese precio.
Promedio ponderado de base amplia. El ajuste depende tanto de la caída del precio como del tamaño de la nueva financiación en relación con toda la empresa. El glosario de Cooley GO lo dice con claridad: un down round que vende $1 millón en acciones produce un ajuste de conversión mucho menor que uno al mismo precio que vende $10 millones. Es la forma más moderada y la que aparece en los estatutos de muchas empresas respaldadas por venture capital.
Un ejemplo práctico
Todo lo que sigue es aritmética ilustrativa con números redondos, construida sobre la empresa anterior. Usa la fórmula de base amplia citada con más frecuencia: nuevo precio de conversión = precio anterior × (A + B) ÷ (A + C), donde A son las acciones en circulación antes de la ronda (conteo de base amplia), B son las acciones que el dinero nuevo habría comprado al precio anterior y C son las acciones realmente emitidas al nuevo precio. Los documentos reales definen A y las excepciones de forma distinta, así que tómelo como un modelo didáctico.
Supuestos:
- El inversor de la Serie A posee 5,000,000 de acciones preferentes, compradas a $2.00 ($10M invertidos).
- Todos los demás (fundadores, empleados, otros titulares) poseen 15,000,000 de acciones.
- Nueva ronda: $5M a $1.00 por acción, así que C = 5,000,000. Al precio anterior, $5M habrían comprado B = 2,500,000 acciones.
| Sin protección | Promedio ponderado de base amplia | Full ratchet | |
|---|---|---|---|
| Nuevo precio de conversión | $2.00 | $1.80 | $1.00 |
| Acciones de la Serie A convertidas | 5,000,000 | unas 5,555,556 | 10,000,000 |
| Total de acciones tras la ronda | 25,000,000 | unas 25,555,556 | 30,000,000 |
| Propiedad de la Serie A | 20.0% | alrededor del 21.7% | 33.3% |
| Propiedad de todos los demás | 60.0% | alrededor del 58.7% | 50.0% |
| Propiedad de los nuevos inversores | 20.0% | alrededor del 19.6% | 16.7% |
El cálculo del promedio ponderado: $2.00 × (20,000,000 + 2,500,000) ÷ (20,000,000 + 5,000,000) = $2.00 × 0.9 = $1.80. Las 5,000,000 de acciones de la Serie A se convierten entonces a una razón de $2.00 ÷ $1.80, aproximadamente 1.111, lo que da unas 5,555,556 acciones ordinarias.
La misma empresa, el mismo dinero nuevo, resultados muy distintos. Con full ratchet, los demás titulares pierden diez puntos porcentuales completos de propiedad en comparación con no tener protección. Con promedio ponderado pierden alrededor de uno y un tercio. Los nuevos inversores también lo notan: su porcentaje se reduce cuando se protege a los titulares anteriores, razón por la cual a menudo presionan para renegociar o renunciar a esos derechos como condición para liderar la ronda.
Efectos más allá del cap table
Opciones de empleados bajo el agua. Las opciones se conceden con un precio de ejercicio vinculado a una valoración de la empresa. Si el nuevo precio por acción cae por debajo de ese precio de ejercicio, las opciones no valen nada sobre el papel. Los empleados que se incorporaron en el pico tienen un papel que no puede dar frutos a menos que la empresa crezca mucho más allá del precio anterior. Muchas empresas responden con un reajuste de precio, una nueva concesión o un programa de renovación, cada uno con cuestiones contables y fiscales que un abogado debería revisar.
Moral y señalización. Una valoración menor es pública dentro de la empresa y, a menudo, fuera de ella. Los mejores empleados reciben llamadas de reclutadores. Los inversores existentes pueden dudar en acompañar. A veces los clientes lo interpretan como un riesgo de estabilidad. Cómo explique la ronda la dirección importa tanto como los términos.
Control y gobernanza. Los inversores con poder de negociación pueden pedir más asientos en el consejo, vetos más estrictos o una preferencia de liquidación mayor. Un nuevo inversor líder fija estos términos, y los inversores anteriores normalmente tienen que consentir la estructura.
Futuras rondas de financiación. La siguiente ronda se comparará con esta. Un down round reajusta el precio de referencia para todo lo que sigue.
Pay-to-play y recapitalizaciones
Dos estructuras aparecen cuando un down round es también un rescate.
Pay-to-play. Los titulares de acciones preferentes existentes deben invertir su parte pro rata en la nueva ronda para conservar sus derechos especiales, como la protección antidilución. Los inversores que no participan ven sus acciones preferentes convertidas en ordinarias o pierden algunas protecciones. Premia a los inversores que siguen respaldando a la empresa y empuja a los demás a comprometerse o a apartarse.
Recapitalización (recap). Se reestructura el cap table, a menudo convirtiendo las acciones preferentes antiguas en ordinarias, reajustando las preferencias o cancelando términos acumulados, para que la empresa pueda atraer capital nuevo. Las recapitalizaciones son pesadas: suelen implicar una extensa negociación entre los fundadores, los inversores existentes y el dinero nuevo. Tienden a ser la respuesta cuando el cap table antiguo no puede sostener una operación financiable.
Alternativas a aceptar un down round
Un down round no siempre es el único camino. Las opciones realistas:
| Alternativa | Qué significa | Principal compensación |
|---|---|---|
| Ronda plana | Levantar fondos al mismo precio que la última vez | Evita activar protecciones basadas en el precio, pero no reconoce valoración por el tiempo transcurrido |
| Términos estructurados | Mantener la valoración titular, pero añadir una preferencia de liquidación mayor, participación u otras protecciones | Se ve mejor sobre el papel, pero traslada valor al nuevo inversor en silencio |
| Puente | Levantar ahora una cantidad menor, a menudo mediante un instrumento convertible, para ganar tiempo | Aplaza la decisión de precio. Vea ronda puente y nota convertible |
| Recortes de costos | Reducir el burn y alargar el runway para que la siguiente ronda ocurra desde una posición de fuerza | Puede frenar el crecimiento y supone recortar personas |
| Ronda liderada por insiders | Los inversores existentes fijan el precio y financian la siguiente ronda | Más rápida, pero los términos dependen de cuánto quieran los insiders proteger su propia participación |
Los términos estructurados merecen precaución adicional. Una valoración titular que parece plana o al alza puede esconder términos que empeoran la economía real para los titulares de acciones ordinarias. Lea todo el term sheet, no solo la línea de la valoración.
Errores comunes de los fundadores
- Esperar demasiado. Levantar fondos con unos pocos meses de efectivo restantes cede el poder de fijar el precio al inversor. Empezar pronto le da la opción de decir que no.
- No modelar el cap table. Haga los cálculos de cada escenario de antidilución antes de aceptar los términos. Una herramienta de cap table lo hace más rápido y con menos errores.
- Ignorar a los empleados. El silencio sobre las opciones bajo el agua alimenta los rumores. Un plan claro para renovar el capital ayuda a la retención.
- Pelear por el precio en lugar de por los términos. Una valoración algo menor con términos limpios puede superar a una más alta cargada de preferencias y ratchets.
- Omitir la revisión legal. La redacción de la antidilución es técnica y varía según el acuerdo. Pida a un abogado que revise los términos. Nada de esto es asesoría legal, y las normas y la práctica del mercado difieren según la jurisdicción.
Datos clave
- Un down round es una ronda con valoración a un precio por acción menor que el de la ronda anterior, que normalmente se comprueba como una nueva pre-money por debajo de la post-money anterior.
- En Estados Unidos, la protección antidilución suele escribirse en el acta constitutiva de la empresa, y se activa con un down round.
- El full ratchet reajusta el precio de conversión de los inversores anteriores al nuevo precio sea cual sea el tamaño de la ronda. El promedio ponderado de base amplia escala el ajuste según cuánto se levanta (Cooley GO).
- En la ilustración anterior, la misma captación de $5M dejó a los demás titulares en 60.0%, 58.7% o 50.0% según no hubiera protección, hubiera promedio ponderado o full ratchet.
- Las opciones con un precio de ejercicio superior al nuevo precio por acción quedan bajo el agua, y las empresas suelen responder con concesiones de renovación o reajustes de precio.
- Los términos y la práctica del mercado varían según el país, así que confirme las normas locales con un abogado.
Preguntas frecuentes sobre los down rounds
¿Un down round es siempre malo?
Es doloroso, pero no siempre fatal. Un down round que da a la empresa suficiente efectivo y una valoración realista puede ser más sano que un precio forzado que no puede sostener. El daño viene de los términos y de la señal, no solo de la cifra.
¿Cuál es la diferencia entre un down round y una ronda plana?
Un down round valora las acciones por debajo de la ronda anterior. Una ronda plana las valora al mismo nivel. Ambas evitan un aumento de la valoración, pero solo un down round activa normalmente los ajustes de antidilución basados en el precio.
¿Cuál es la diferencia entre la antidilución de full ratchet y la de promedio ponderado de base amplia?
El full ratchet reajusta el precio de conversión de los inversores anteriores al nuevo precio, menor, sin importar cuánto dinero se levantó. El promedio ponderado de base amplia lo ajusta en una cantidad menor que depende del tamaño de la nueva ronda en relación con todas las acciones existentes. El ejemplo práctico anterior muestra la diferencia en la propiedad.
¿Qué ocurre con las opciones sobre acciones de los empleados en un down round?
Las opciones con un precio de ejercicio superior al nuevo precio por acción quedan bajo el agua. Las empresas pueden emitir nuevas concesiones con el precio de ejercicio menor, reajustar el precio de las opciones existentes u ofrecer otras renovaciones de capital. Cada vía tiene implicaciones fiscales y contables, así que un abogado debería revisarlas.
¿Qué es una cláusula pay-to-play?
Exige que los inversores preferentes existentes pongan dinero nuevo en la ronda en proporción a sus tenencias. Los que no lo hacen pueden perder derechos especiales o ver sus acciones preferentes convertidas en ordinarias. Se usa para mantener comprometidos a los respaldos existentes.
¿Pueden los fundadores evitar un down round?
A veces. Entre las opciones están una ronda plana, un puente, términos estructurados, una ronda liderada por insiders o recortar el burn para alargar el runway. Cada una tiene sus compensaciones, y empezar el proceso pronto da más margen para elegir.
Lecturas relacionadas

Co-Founder & COO
On this page
- Cómo funciona un down round
- Por qué ocurren los down rounds
- Qué le hace un down round a la propiedad
- Protección antidilución en un down round
- Un ejemplo práctico
- Efectos más allá del cap table
- Pay-to-play y recapitalizaciones
- Alternativas a aceptar un down round
- Errores comunes de los fundadores
- Datos clave
- Lecturas relacionadas