¿Qué es la dilución? Cómo las rondas de financiación cambian la propiedad
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La dilución es la reducción del porcentaje de propiedad de un accionista existente que se produce cuando una empresa emite acciones nuevas. Sus acciones no desaparecen y usted no ha vendido nada. Simplemente la empresa tiene más acciones en circulación, de modo que el mismo número de acciones es una porción menor de un total más grande.
Los fundadores suelen entender la "dilución" como una pérdida. No lo es de forma automática. Ser dueño del 20% de una empresa que vale diez veces más es mejor que ser dueño del 60% de la más pequeña. La pregunta de fondo cada vez que se emiten acciones es si el dinero nuevo, las contrataciones o las operaciones hacen que la porción restante valga más que la anterior.
Este artículo cubre la fórmula, las principales fuentes de dilución, un ejemplo práctico desde la fundación hasta la Serie A, en qué se diferencian la propiedad y el valor, y las protecciones que usan los inversores para limitar su propia dilución. Es material de referencia, no asesoría legal ni fiscal. Las condiciones varían según la jurisdicción y la operación, así que pida a un abogado que revise cualquier documento de financiación.
La fórmula de la dilución
La propiedad es una simple división:
% de propiedad = sus acciones ÷ total de acciones totalmente diluidas
"Totalmente diluido" (fully diluted) cuenta todas las acciones que existen o podrían existir: las acciones emitidas, el pool de opciones reservado y los valores que se convierten en acciones. El cap table es donde vive ese recuento.
Cuando se emiten acciones nuevas, su número de acciones se mantiene y el total crece. Por tanto:
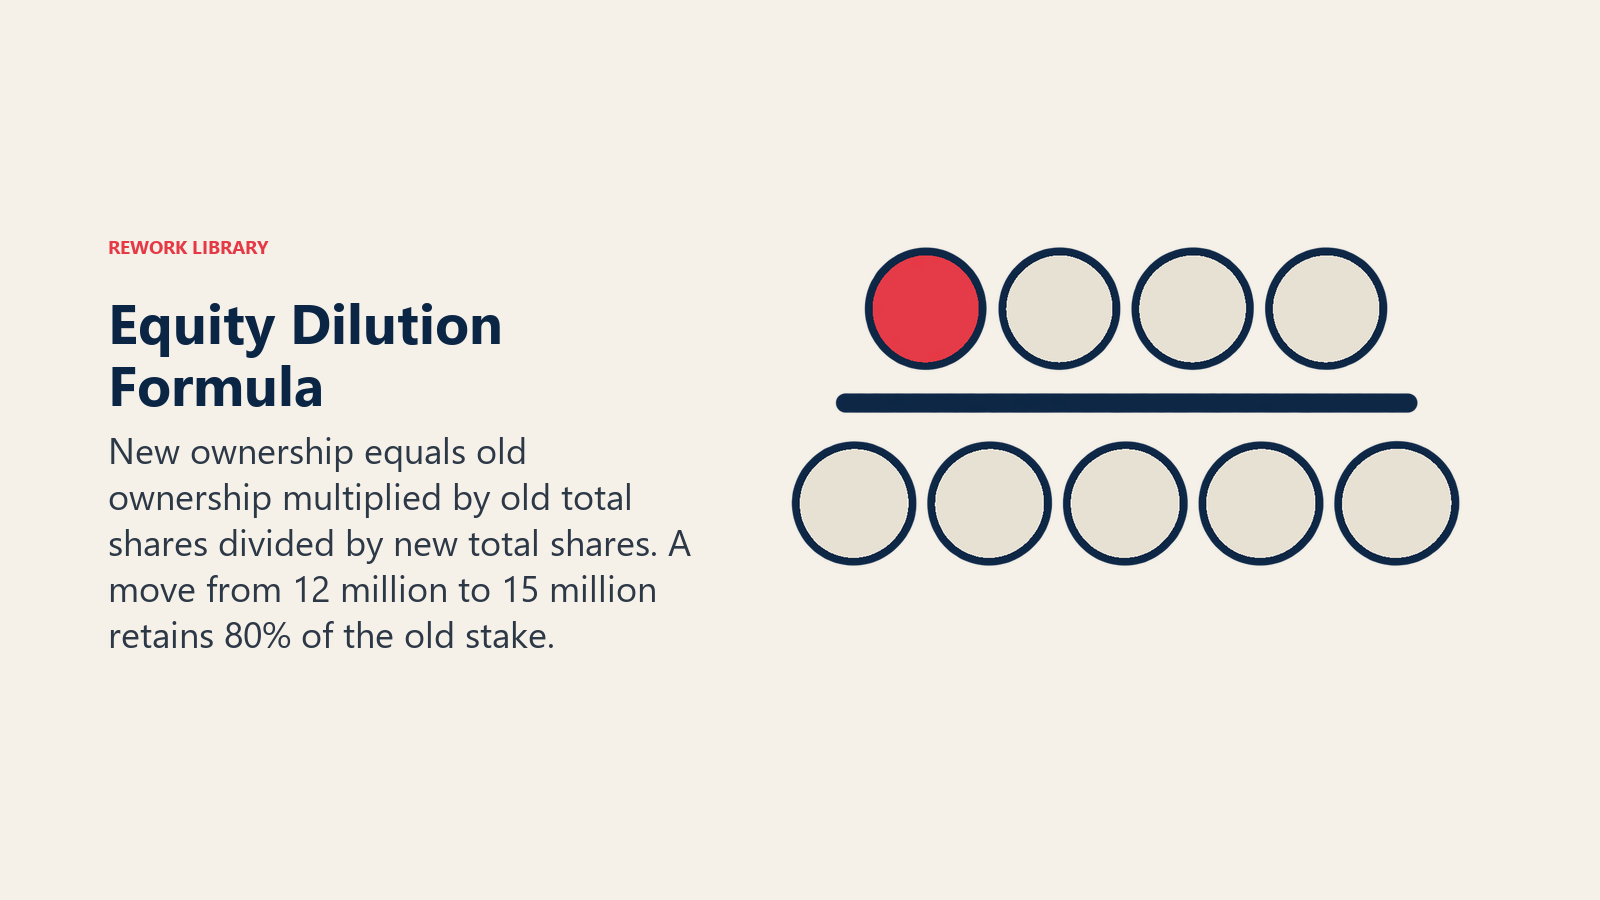
Nuevo % de propiedad = % de propiedad anterior × (total de acciones anterior ÷ total de acciones nuevo)
La fracción entre paréntesis es el factor de dilución. Si una ronda lleva el total de 12,000,000 a 15,000,000 de acciones, el factor es 12 ÷ 15 = 0.80, y cada titular existente conserva el 80% del porcentaje que tenía. La dilución es el otro 20%.
Un atajo rápido: si los nuevos inversores compran un determinado porcentaje de la empresa tras la ronda (su participación post-money), los titulares existentes se diluyen en ese mismo porcentaje, más cualquier otra cosa que se haya emitido junto con ella, como un pool de opciones mayor. Consulte valoración pre-money vs post-money para ver cómo se fija esa participación.
De dónde viene la dilución
Cualquier emisión de acciones nuevas, o de derechos sobre acciones, diluye a los titulares existentes. Las fuentes habituales:
- Rondas de capital con valoración. Los nuevos inversores compran acciones preferentes recién emitidas a un precio fijado. Es la fuente más grande y más visible.
- El pool de opciones. Las acciones reservadas para empleados actuales y futuros cuentan en el total totalmente diluido. Cooley GO define un pool de opciones como acciones reservadas para su emisión a proveedores de servicios mediante opciones y otros incentivos de capital, y señala que los pools suelen ampliarse durante las financiaciones de venture capital. Los inversores suelen pedir que la ampliación se dimensione antes de invertir, de modo que la dilución recaiga sobre los titulares existentes. Consulte pool de opciones para empleados.
- Conversión de SAFE y de notas convertibles. Estos instrumentos no emiten acciones el primer día, pero se convierten en acciones en la siguiente ronda con valoración. La página de documentos SAFE de Y Combinator explica que, en un SAFE con tope de valoración post-money, la propiedad vendida equivale a la inversión dividida entre el tope de valoración. Así, $1M con un tope post-money de $8M es el 12.5%. Una nota convertible funciona de forma parecida, pero añade intereses y una fecha de vencimiento.
- Warrants. Un warrant es el derecho de comprar acciones más adelante a un precio fijado, que a menudo se da a prestamistas o a inversores de una ronda puente. Si se ejerce, añade acciones.
- Otras concesiones. El capital para asesores, la contraprestación de adquisiciones pagada en acciones y el vesting de los cofundadores suman al recuento.
El hilo común: la dilución es el precio de toda fuente de capital o de talento que se paga con participación en el capital.
Un ejemplo práctico: de la fundación a la Serie A
Las cifras siguientes son números redondos ilustrativos, no datos de ninguna empresa real. Dos fundadores empiezan con 10,000,000 de acciones entre los dos. Siguen tres hechos.
Hecho 1: pool de opciones. La empresa reserva 1,000,000 de acciones para empleados. Total de acciones: 11,000,000.
Hecho 2: SAFE seed. Un inversor aporta $1M en un SAFE post-money con un tope de $8M. Al convertirse, posee el 12.5% de la capitalización (incluido el pool, antes del dinero de la Serie A). El número de acciones del SAFE x resuelve x ÷ (11,000,000 + x) = 0.125, de modo que x = 1,571,429 acciones. Total: 12,571,429.
Hecho 3: Serie A. Nuevos inversores aportan $5M con una valoración pre-money de $20M, es decir, $25M post-money, por lo que compran el 20% de la empresa tras la ronda. También exigen que el pool sea el 10% de las acciones posteriores a la ronda, con la ampliación contada en el pre-money. Los fundadores (10,000,000) más el SAFE (1,571,429) suman 11,571,429 acciones, que deben igualar el 70% del nuevo total (100% menos 20% de inversores, menos 10% del pool). Nuevo total = 11,571,429 ÷ 0.70 = 16,530,612 acciones. Eso significa 3,306,122 acciones para la Serie A y un pool de 1,653,061 (una ampliación de 653,061).
| Etapa | Total de acciones | Fundadores | SAFE seed | Pool de opciones | Serie A |
|---|---|---|---|---|---|
| Fundación | 10,000,000 | 100.00% | n/a | n/a | n/a |
| Tras el pool de opciones | 11,000,000 | 90.91% | n/a | 9.09% | n/a |
| SAFE seed (convertido) | 12,571,429 | 79.55% | 12.50% | 7.95% | n/a |
| Tras la Serie A | 16,530,612 | 60.49% | 9.51% | 10.00% | 20.00% |
Compruebe la fila de la Serie A: 10,000,000 ÷ 16,530,612 = 60.49% para los fundadores, y 1,571,429 ÷ 16,530,612 = 9.51% para el titular del SAFE. El factor de dilución de los fundadores a lo largo de la Serie A es 12,571,429 ÷ 16,530,612 = 0.7605, y 79.55% × 0.7605 da el mismo 60.49%.
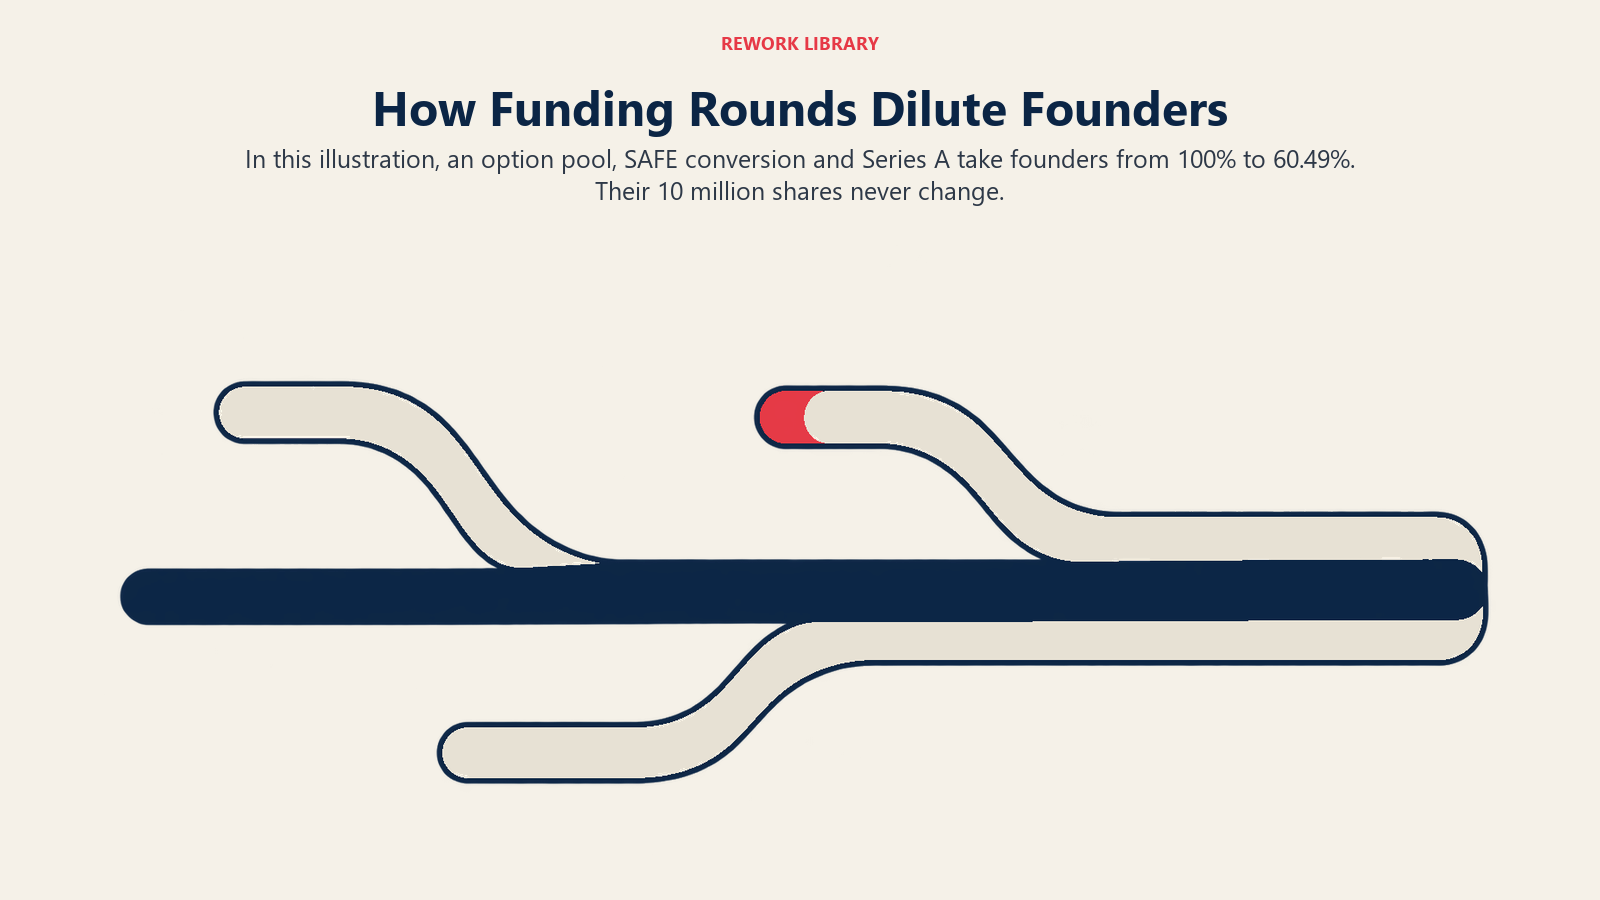
Observe que los fundadores nunca vendieron una acción. Su número se mantuvo en 10,000,000 durante todo el recorrido. Su porcentaje cayó del 100% al 60.49% porque se añadieron al total otros tres grupos. La ampliación del pool también movió la cifra de los fundadores aunque los inversores de la Serie A solo compraron el 20%.
Datos clave: dilución
- La dilución es la caída de su porcentaje de propiedad cuando se emiten acciones nuevas. Su número de acciones no cambia.
- Nuevo % de propiedad = % de propiedad anterior × (total de acciones anterior ÷ total de acciones nuevo).
- Fuentes: rondas con valoración, ampliaciones del pool de opciones, conversión de SAFE y notas, warrants y concesiones de acciones.
- En un SAFE con tope de valoración post-money, la propiedad vendida equivale a la inversión dividida entre el tope (Y Combinator).
- En el ejemplo ilustrativo anterior, los fundadores pasan del 100% al 60.49% por un pool, un SAFE y una Serie A sin vender una sola acción.
- Las cláusulas antidilución protegen a los inversores, y el costo recae sobre los demás titulares.
Propiedad vs valor
El porcentaje y el valor son medidas distintas. El valor es su porcentaje multiplicado por lo que vale la empresa.
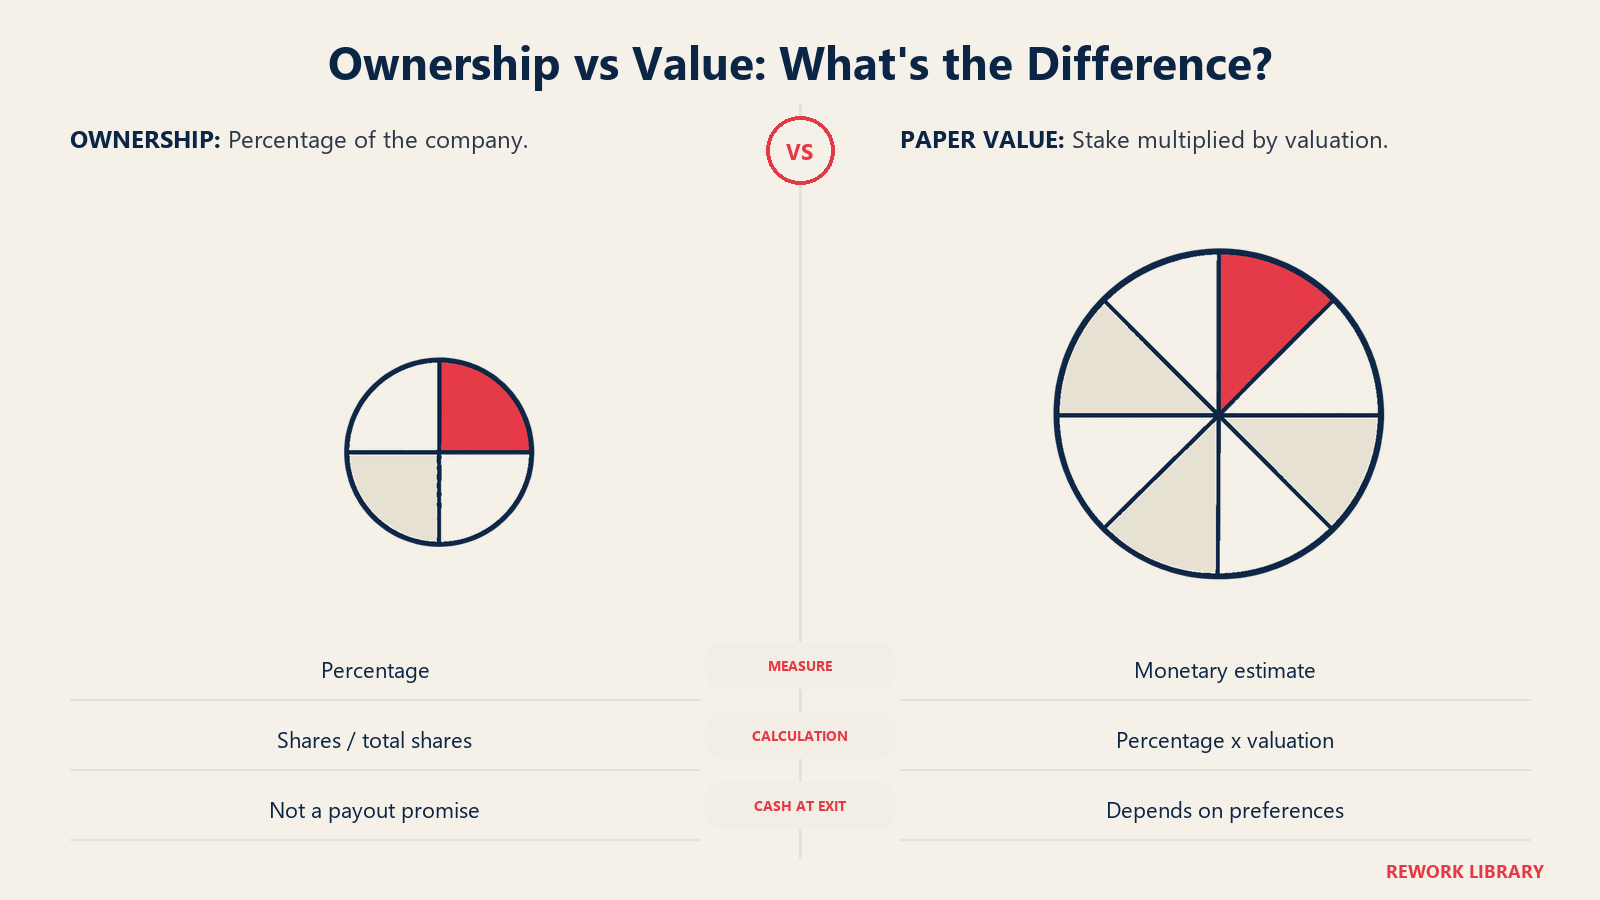
Con las cifras ilustrativas anteriores, los inversores de la Serie A pagan $5M por el 20%, lo que implica una valoración post-money de $25M. El 60.49% de los fundadores vale entonces unos $15.1M sobre el papel (60.49% × $25M). Antes de la ronda, un fundador con el 100% de una empresa que los inversores valoraban, por ejemplo, en $1M, habría tenido $1M. El porcentaje cayó unos 40 puntos mientras que el valor sobre el papel se multiplicó por más de quince.
Ese es el argumento a favor de aceptar la dilución cuando el dinero se pone a trabajar: la empresa crece más rápido de lo que se reduce la porción. También existe el caso contrario. Un down round puede recortar tanto el porcentaje como el valor, y entonces es cuando la dilución duele. Además, el valor sobre el papel no es efectivo. Las acciones solo pagan en una salida (exit), y aun así solo después de pagar las preferencias. Para el papel de la valoración en este cálculo, consulte esa entrada.
Dos puntos prácticos sobre la participación del fundador: decida antes de la primera ronda cuánta dilución total está dispuesto a aceptar y modele cuántas rondas permite. Un fundador que cede una cuarta parte de la empresa en cada una de cuatro rondas termina con alrededor del 32% (0.75 elevado a la cuarta potencia es 0.316), antes de cualquier ampliación del pool.
Protección antidilución
A los inversores tampoco les gusta que los diluyan, sobre todo con una ronda más barata. Las acciones preferentes suelen incluir protección antidilución en el certificado de constitución de la empresa. La National Venture Capital Association publica documentos legales modelo, entre ellos un certificado de constitución modelo, que son un punto de partida habitual en las operaciones de venture capital en EE. UU. Las condiciones firmadas difieren del modelo, así que lo que cuenta son los estatutos reales.
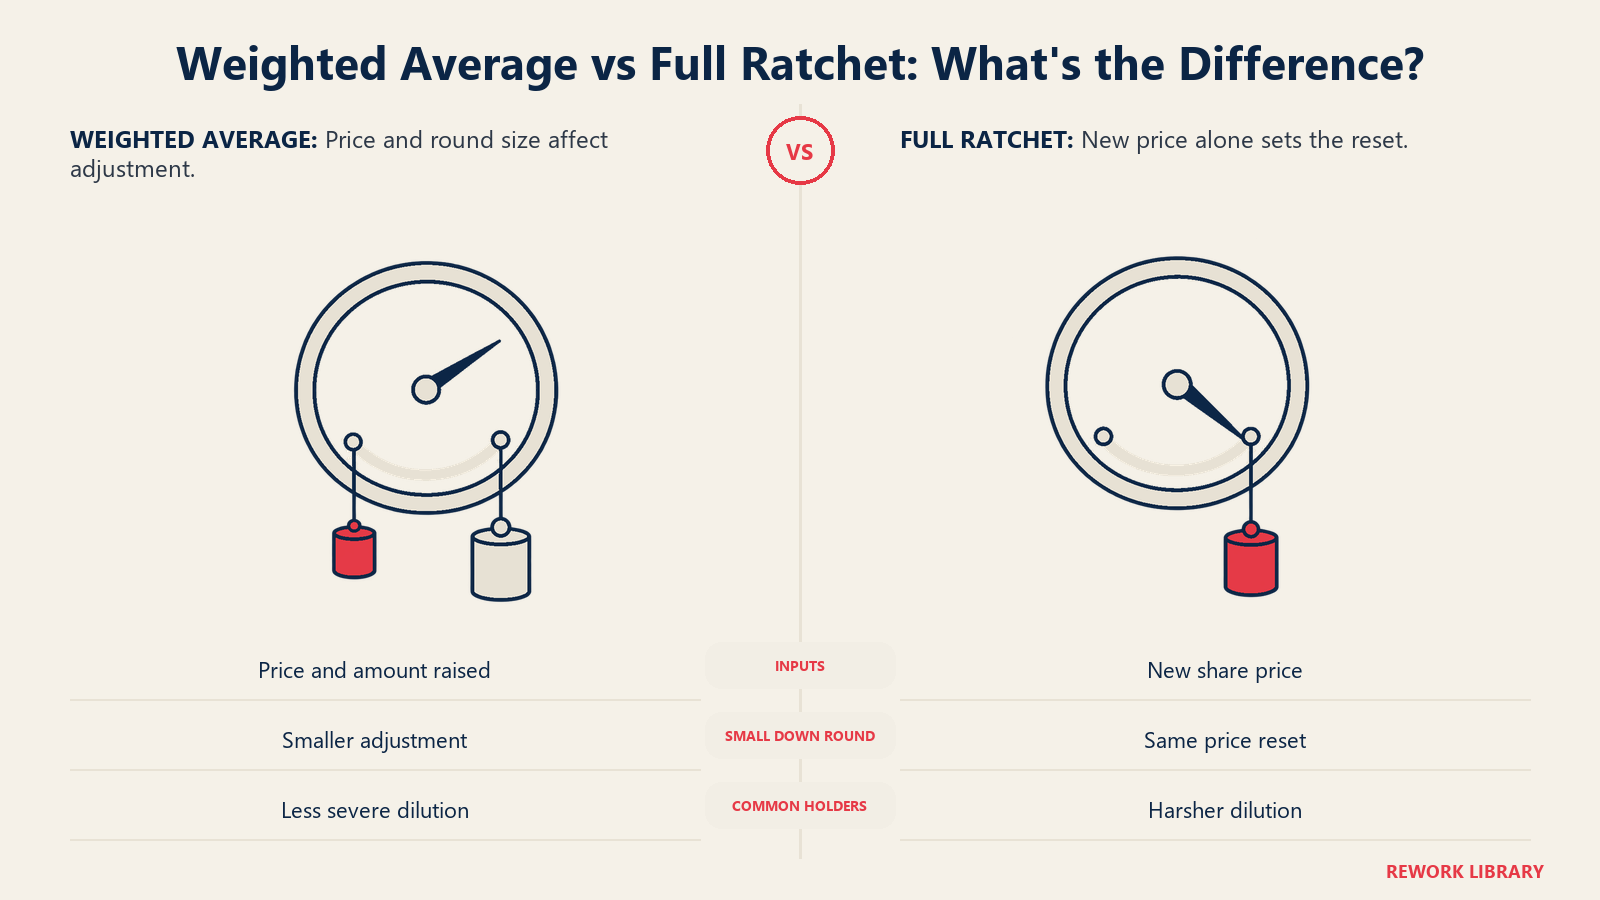
Hay dos formas principales, tratadas con más detalle en down round:
- Promedio ponderado de base amplia. El ajuste del precio de conversión de las acciones preferentes depende tanto del nuevo precio, más bajo, como de cuánto se recauda. La entrada del glosario de Cooley GO señala que un down round que vende $1 millón en acciones produce un ajuste de conversión mucho menor que uno al mismo precio que vende $10 millones.
- Full ratchet. La entrada de Cooley GO lo contrapone al enfoque del promedio ponderado: el ajuste se basa únicamente en el nuevo precio por acción, sea cual sea el importe vendido. Es la forma más dura para los titulares de acciones ordinarias.
La protección antidilución solo se aplica a la dilución de precio derivada de una emisión a un precio menor. No impide la dilución de una ronda al alza normal, de una ampliación del pool de opciones ni de la conversión de un SAFE. Y no es gratuita: las acciones de conversión adicionales van al inversor protegido y diluyen a todos los demás, fundadores incluidos.
Pro rata: la defensa del inversor
La respuesta del inversor a la dilución es el derecho a participar en rondas posteriores. Un derecho pro rata permite que un inversor compre lo suficiente de una nueva ronda para mantener estable su porcentaje.
Ilustración con el ejemplo anterior: el inversor seed tiene el 9.51% tras la Serie A. Si una Serie B recauda $10M, ejercer el pro rata significa invertir cerca del 9.51% de la ronda, es decir, unos $0.95M. Conservaría el 9.51% de la empresa en lugar de ver caer su participación. El cálculo exacto depende de cómo defina el acuerdo la base, así que tome esto como un modelo simplificado.
El pro rata le cuesta al inversor más efectivo en cada ronda. También le quita asignación a otros inversores, y por eso un nuevo líder a veces se resiste.
Cómo modelar la dilución
Los fundadores que modelan antes de negociar evitan la mayoría de las sorpresas. Un método de trabajo:
- Parta del cap table totalmente diluido. Incluya las acciones emitidas, el pool de opciones y todo SAFE o nota que aún no se haya convertido.
- Elija los supuestos de la ronda. Monto recaudado, valoración pre-money y cualquier ampliación del pool exigida.
- Modele las conversiones. Ejecute cada SAFE o nota con su tope o su descuento, y use el que dé más acciones al inversor si se aplican ambos.
- Calcule el nuevo número de acciones y los porcentajes. Use las fórmulas anteriores.
- Repita para las dos rondas siguientes, con un rango de valoraciones, incluida una plana y una menor.
- Compruebe el pago en la salida, no solo los porcentajes. Las preferencias van por delante de las acciones ordinarias, así que la propiedad por sí sola no le dice lo que recibiría. Consulte preferencia de liquidación.
Una hoja de cálculo sirve para una o dos rondas. Cuando hay varios SAFE, condiciones de notas y concesiones de opciones, una herramienta específica de cap table es menos propensa a errores.
Preguntas frecuentes sobre la dilución
¿Qué es la dilución en términos sencillos?
La dilución es la caída de su porcentaje de propiedad cuando una empresa emite acciones nuevas. Usted sigue teniendo el mismo número de acciones, pero son una porción menor de un total mayor. Puede provenir de inversores, de un pool de opciones o de la conversión de SAFE y notas.
¿La dilución es siempre mala?
No. Si el nuevo capital ayuda a que la empresa crezca lo suficiente, un porcentaje menor puede valer más que uno mayor en la empresa anterior. Se convierte en un problema cuando la ronda se valora a la baja, el pool es excesivo o el dinero no produce crecimiento.
¿Cómo calculo la dilución de una ronda?
Divida sus acciones entre el total de acciones totalmente diluidas tras la ronda. O multiplique su porcentaje anterior por el total de acciones anterior sobre el total nuevo. Por ejemplo, un total que pasa de 12,000,000 a 15,000,000 conserva el 80% del porcentaje previo de cada titular.
¿Qué diluye a los fundadores además de los inversores?
La creación y las ampliaciones del pool de opciones, la conversión de SAFE y notas convertibles, los warrants y las acciones concedidas a asesores o usadas en adquisiciones. Las ampliaciones del pool que cuentan en el pre-money afectan a los titulares existentes y no a los nuevos inversores.
¿Cuál es la diferencia entre la antidilución de promedio ponderado y la de full ratchet?
Ambas ajustan el precio de conversión de un inversor tras una ronda a un precio menor. El promedio ponderado gradúa el ajuste según cuánto se recauda, mientras que el full ratchet reinicia al nuevo precio sin importar el monto. El full ratchet es más duro para los fundadores.
¿Puede un inversor evitar la dilución?
En parte. Un derecho pro rata permite que un inversor participe en rondas posteriores para mantener su porcentaje, y las cláusulas antidilución ajustan los precios de conversión tras una ronda a un precio menor. Ninguna es automática, y ambas dependen de los documentos firmados.
Lecturas relacionadas
