¿Qué son los derechos pro rata?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Los derechos pro rata son un derecho contractual que permite a un inversor existente comprar una parte de las futuras rondas de financiación de la empresa, en proporción a lo que ya posee, para que su porcentaje de propiedad no se reduzca a medida que se emiten nuevas acciones. Y Combinator define el derecho como el derecho, no la obligación, de un inversor a invertir dinero en una futura ronda con valoración de una startup para mantener su porcentaje de propiedad. También los oirá llamar derechos de preferencia (preemptive rights) o derecho de participación. En los documentos estándar de venture capital de EE. UU. la redacción es "right of first offer" (derecho de primera oferta).
Para los fundadores, el término importa porque determina quién puede cubrir una ronda futura. Un inversor con derechos pro rata tiene la primera opción sobre parte de la asignación, antes de que un nuevo líder vea un solo dólar. Para un nuevo inversor líder, importa por el motivo contrario: parte de la ronda puede estar ya comprometida.
Este es material de referencia, no asesoría legal. Las condiciones varían según la jurisdicción y el acuerdo, y quien firme estos documentos debe pedir a un abogado que los revise.
Cómo funcionan los derechos pro rata
Cada vez que una empresa vende acciones nuevas, los titulares existentes poseen una porción menor. Eso es dilución del capital, y es normal. Los derechos pro rata dan al inversor la opción de compensarla comprando parte de la nueva ronda al mismo precio y con las mismas condiciones que los demás.
El derecho del inversor está ligado a su participación. Un blog jurídico sobre startups de Yokum Taku, de Startup Company Lawyer, describe la fórmula estándar (en una publicación de 2007) como la proporción entre las acciones preferentes del inversor, contadas como convertidas, y la capitalización totalmente diluida de la empresa. En términos sencillos: si usted posee el 10% de la empresa, puede comprar el 10% de las acciones nuevas que se vendan.
Dos detalles se pasan por alto fácilmente:
- Es una opción, no una obligación. El inversor decide en el momento de la ronda si extiende el cheque.
- Compra, no regala. Ejercer el derecho cuesta dinero real al precio de la nueva ronda. Protege el porcentaje, no el valor de la inversión anterior.
Un ejemplo práctico
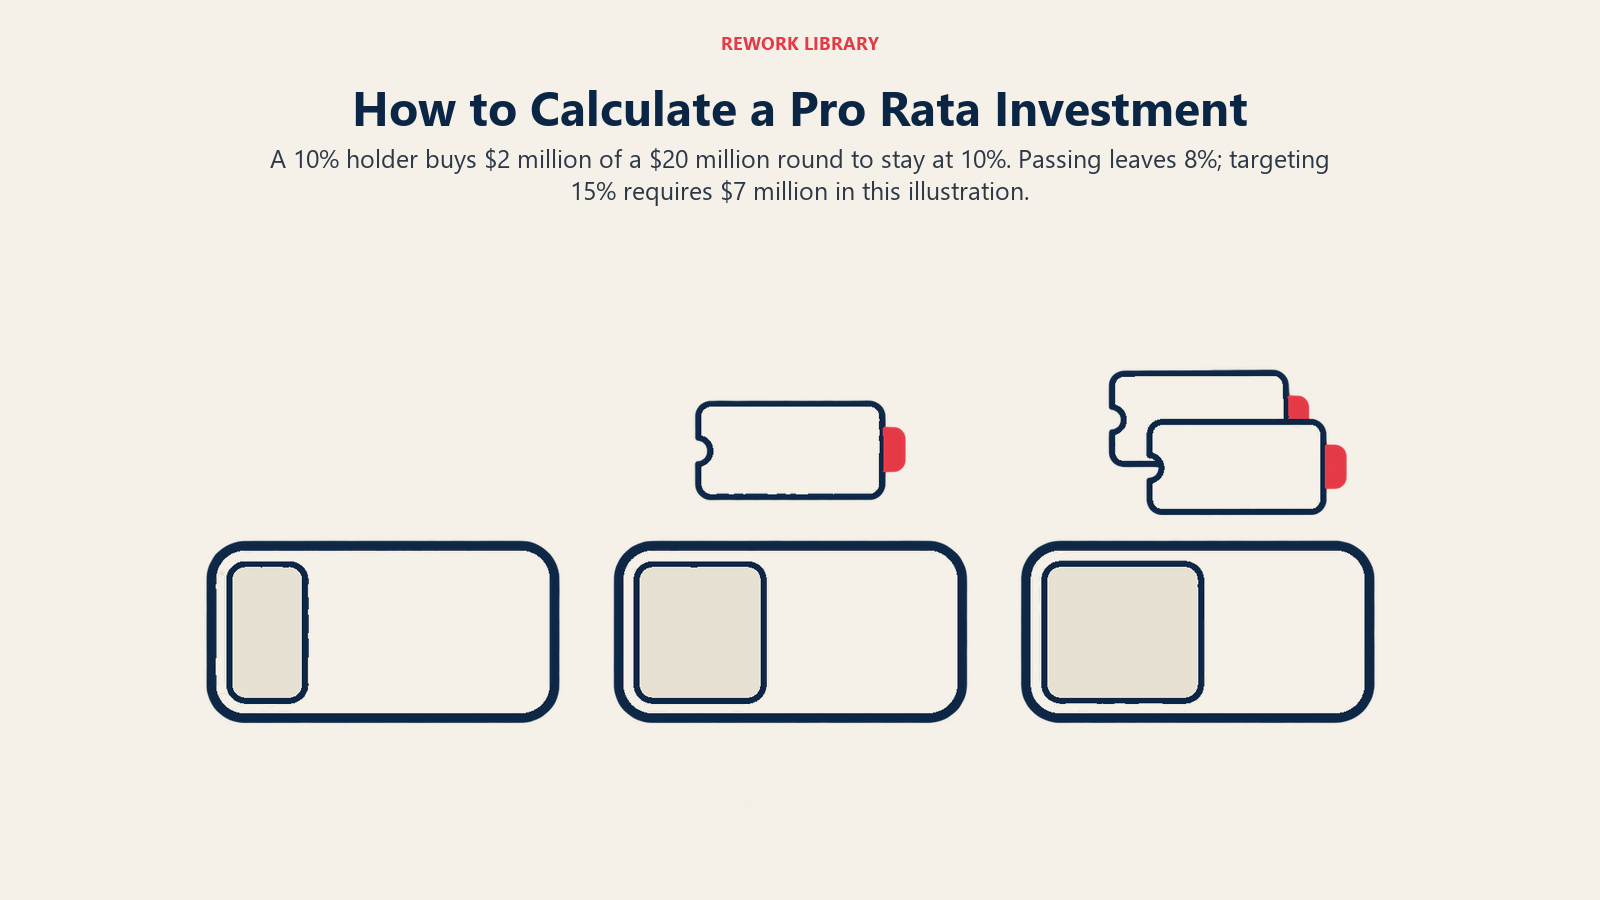
Las cifras siguientes son ilustrativas, no provienen de ninguna empresa ni estudio reales. Suponga que un inversor posee el 10% de una startup tras una Serie A. La empresa levanta después una Serie B de $20M con una valoración pre-money de $80M, lo que sitúa la valoración post-money en $100M. Los nuevos inversores reciben así el 20% de la empresa ($20M de $100M).
| Escenario | Participación del inversor tras la Serie B | Cómo |
|---|---|---|
| El inversor no participa | 8% | 10% x (1 - 20%) = 8%, diluido por las nuevas acciones |
| El inversor toma su pro rata completo | 10% | Compra el 10% de la ronda de $20M: $2M, que equivalen al 2% de una empresa de $100M |
| Super pro rata, con objetivo del 15% | 15% | Necesita 7 puntos más de una empresa de $100M: $7M, o el 35% de la ronda |
El cheque del pro rata completo es de $2M porque el 2% de $100M son $2M, y 8% + 2% vuelve al 10%. La misma aritmética muestra el costo de no participar: el inversor conserva el 8%, y un fundador que tenía el 50% antes de la ronda queda con el 40%, participe o no el inversor. Lo que cambia la decisión del inversor es quién posee las demás acciones. Si no participa, los $2M van a otra persona.
Datos clave: derechos pro rata
- Un derecho, no una obligación, de comprar una parte de una ronda futura para mantener su porcentaje de propiedad.
- Normalmente se calcula como la propiedad convertida del inversor dividida entre las acciones totalmente diluidas, aplicada a los nuevos valores.
- En las operaciones de venture capital de EE. UU. suele estar en el Investors' Rights Agreement (acuerdo de derechos de los inversores), a menudo limitado a los "major investors" (inversores principales).
- Con un SAFE, Y Combinator deja los derechos pro rata fuera del SAFE y ofrece en su lugar una side letter opcional.
- Ilustración: un titular del 10% en una ronda de $20M con una pre-money de $80M compra $2M para seguir en el 10%. Si no participa, queda en el 8%.
- Los derechos super pro rata van más allá del mantenimiento y permiten a un inversor aumentar su participación.
Dónde se escriben los derechos pro rata
En una ronda con valoración. En las operaciones de venture capital de EE. UU. el derecho suele figurar en el Investors' Rights Agreement (IRA), uno de los documentos estándar que se firman con la financiación, aunque el lugar exacto varía según la operación. La National Venture Capital Association publica modelos de documentos legales, entre ellos el Investors' Rights Agreement (que figura allí como actualizado en octubre de 2025), que las operaciones de EE. UU. suelen usar como punto de partida. La página de la NVCA enumera el documento; la redacción detallada está en el propio modelo, y las operaciones reales se apartan de él, así que manda el acuerdo firmado.
Con un SAFE. El SAFE post-money de Y Combinator no incluye un derecho pro rata. La página de documentos de YC dice que los derechos pro rata viven en una side letter estandarizada y opcional y no en el propio SAFE. Un fundador que firma la side letter da a ese inversor del SAFE el derecho a comprar en la ronda con valoración en la que se convierte el SAFE. Los fundadores que usan una nota convertible o un instrumento personalizado deben leer si el derecho figura siquiera.
Quién obtiene el derecho: umbrales de inversor principal
Las empresas rara vez dan derechos pro rata a todos, porque decenas de pequeños titulares podrían reclamar cada uno una parte de cada ronda. La solución habitual es una definición de "major investor" (inversor principal). La publicación de Startup Company Lawyer dice que el derecho suele limitarse a los inversores principales que mantienen un umbral mínimo de participación, fijado lo bastante bajo para que califique el fondo de venture capital más pequeño o el ángel importante de un sindicato, y lo bastante alto para excluir a numerosos accionistas pequeños.
CRV, una firma de venture capital, escribe en su sitio que el estándar de la NVCA vincula el pro rata a inversores que poseen entre el uno y el dos por ciento del capital totalmente diluido. Es la descripción de un solo inversor, así que tome entre el 1% y el 2% como un patrón aproximado y no como una regla. El corte real es una cifra negociada, a menudo expresada como un número de acciones o un monto de inversión. Un inversor ángel que aporta un cheque pequeño y temprano puede quedar fácilmente por debajo.
Derechos super pro rata
El pro rata estándar mantiene un porcentaje. El super pro rata permite a un inversor comprar más que su parte, de modo que su participación aumenta. En el ejemplo anterior, el objetivo del 15% cuesta $7M de una ronda de $20M, 3.5 veces los $2M que permitiría un derecho estándar.
La orientación de CRV al respecto es contundente: dice que hay que abordar el super pro rata con cuidado, porque las cláusulas pueden restringir seriamente la capacidad de una empresa de incorporar nuevos inversores. Es una opinión atribuida a una sola firma, pero la mecánica la respalda: cada dólar reservado para un titular de super pro rata es un dólar que un nuevo líder no puede tomar.
Por qué les importa a los fundadores y a los nuevos líderes: la saturación de la ronda
Una ronda tiene un tamaño fijo. Si los inversores existentes con derechos pro rata toman su asignación completa, queda menos para los nuevos inversores, y es posible que al líder entrante le pidan tomar una porción menor de la que quería.
- Para los fundadores: El pro rata de los inversores existentes puede ser un voto de confianza. También puede desplazar a un nuevo inversor que aportaría experiencia o un mejor precio.
- Para un nuevo líder: Pregunte pronto qué parte de la ronda ya está comprometida con titulares existentes. Un líder que quiere una participación objetivo puede necesitar una ronda mayor o rechazar.
- Para el proceso: Los plazos de notificación hacen todo más lento. La publicación de Startup Company Lawyer señala que, si algunos inversores no participan por completo, otros titulares del derecho pueden obtener una opción de sobreasignación sobre las acciones no suscritas, lo que puede retrasar el cierre.
Las recomendaciones de CRV para fundadores incluyen conceder los derechos solo a los inversores principales, dar el pro rata completo al líder y añadir límites de tiempo o de rondas para que el derecho no dure para siempre. Son opiniones de una sola firma, y su abogado puede verlo de otro modo.
Qué ocurre cuando los inversores no ejercen el derecho
Si un inversor deja pasar su asignación, normalmente ocurren tres cosas, según los documentos:
- Se liberan las acciones. La empresa puede venderlas a nuevos inversores o a otros titulares del derecho, a veces mediante la opción de sobreasignación descrita antes.
- El inversor se diluye de forma normal. En el ejemplo, termina en el 8% en lugar del 10%.
- El derecho puede sobrevivir o no. Algunos acuerdos conservan el derecho para rondas futuras. Otros, en particular donde los abogados han negociado límites de rondas, lo extinguen. Revise la redacción, y tenga en cuenta que un patrón de no participar en rondas de seguimiento puede dejar al inversor con menos influencia más adelante.
Relación con la dilución y la antidilución
Los derechos pro rata y la protección antidilución suelen confundirse, pero funcionan de forma distinta.
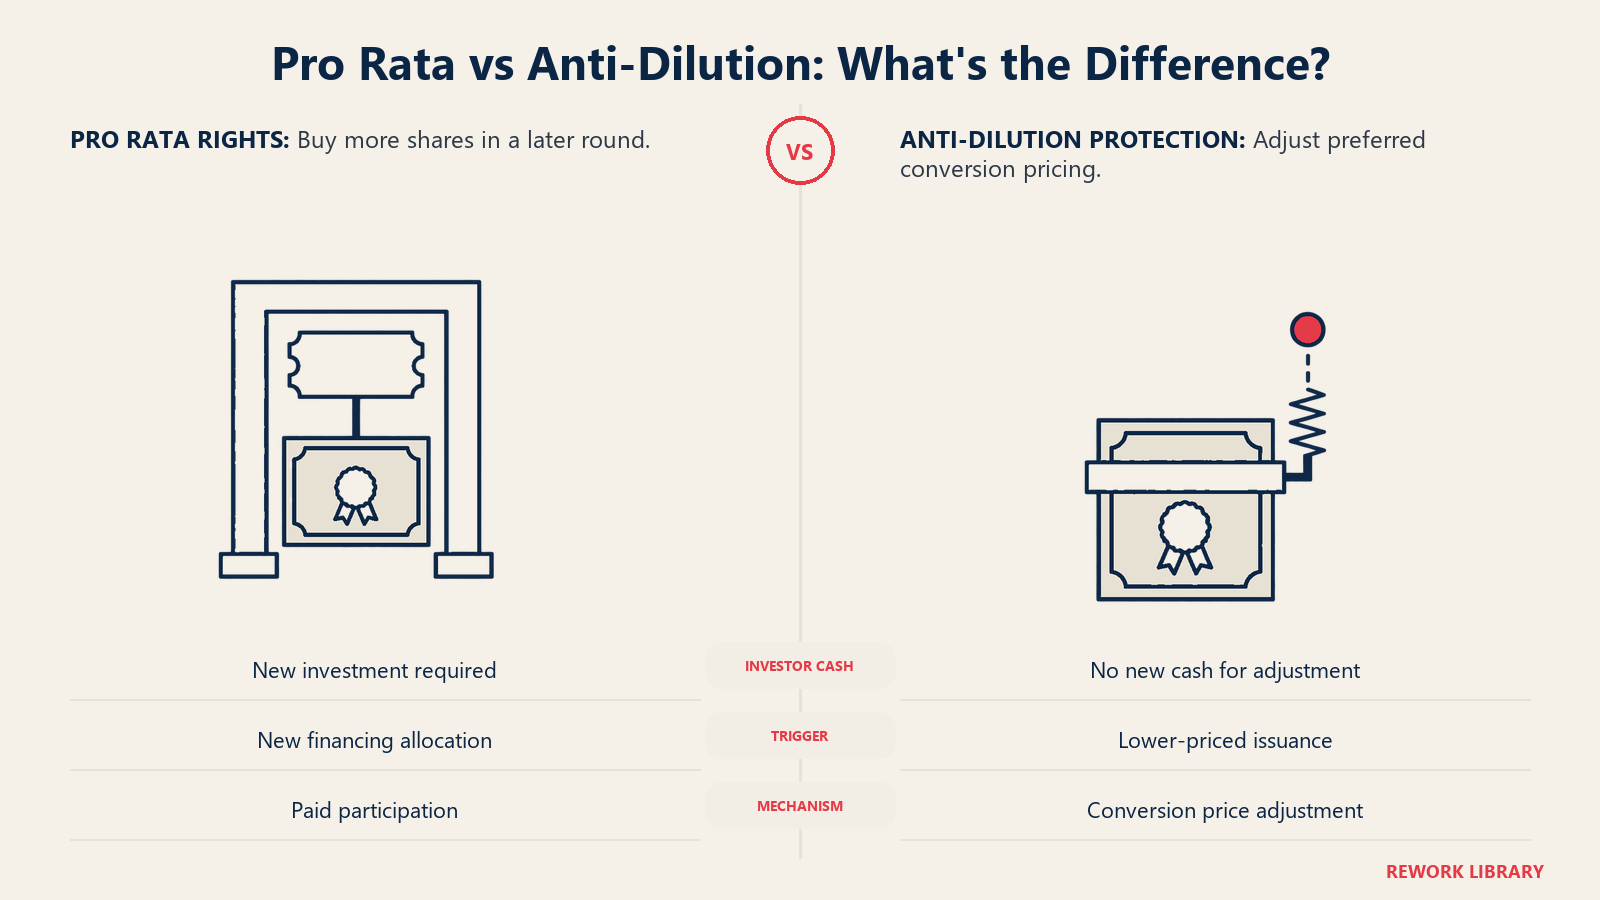
- Los derechos pro rata permiten al inversor pagar para evitar la dilución. Cuestan dinero.
- La protección antidilución ajusta el precio de conversión del inversor si la empresa vende acciones más tarde a un precio menor. Es más relevante en una down round. No le cuesta nada al inversor, y los fundadores absorben el efecto.
Un inversor puede tener uno, ambos o ninguno. Los fundadores que modelan una ronda futura deben comprobar cómo afectan ambos al cap table, incluido el pool de opciones para empleados, porque una mayor asignación a los inversores existentes puede significar que una porción mayor de la dilución recaiga sobre los titulares de acciones comunes.
Errores comunes
- Concederlos de forma demasiado amplia. Dar el derecho a todos los inversores pequeños puede hacer que cada ronda futura tarde en cerrarse.
- Ignorar el super pro rata. Una adición de una línea a una side letter o a un term sheet puede reservar buena parte de las rondas posteriores.
- Olvidar la side letter del SAFE. Firmar la side letter opcional de YC crea el derecho aunque el propio SAFE no lo incluya.
- No modelar el cheque. Los inversores deben reservar capital para las rondas de seguimiento, y los fundadores deben saber qué titulares probablemente usarán el suyo.
Preguntas frecuentes sobre los derechos pro rata
¿Qué significa pro rata en venture capital?
Significa en proporción a la propiedad. Un derecho pro rata permite a un inversor comprar de una ronda futura la misma proporción que ya posee de la empresa, de modo que un titular del 10% puede comprar el 10% de las acciones nuevas y evitar que su participación baje.
¿Son automáticos los derechos pro rata?
No. Deben figurar en un contrato, normalmente el Investors' Rights Agreement en una ronda con valoración o, con un SAFE de YC, una side letter opcional. El SAFE de Y Combinator no incluye el derecho por sí solo.
¿Qué es un inversor principal (major investor)?
Es un término definido que limita qué inversores obtienen derechos pro rata, normalmente por una participación o un monto de inversión mínimos. Una firma de venture capital describe el estándar de la NVCA como entre el uno y el dos por ciento del capital totalmente diluido, pero el umbral exacto se negocia en cada operación.
¿Qué es el super pro rata?
Es un derecho a comprar más que su parte proporcional, de modo que su participación aumenta en lugar de solo mantenerse. Puede desplazar a nuevos inversores, por lo que los fundadores suelen tratarlo con cautela.
¿Evitan los derechos pro rata la dilución?
Solo para el inversor que paga. Ejercer el derecho mantiene estable el porcentaje de ese inversor, pero los fundadores siguen diluidos por las nuevas acciones. La protección antidilución es un mecanismo distinto que ajusta el precio tras una down round.
¿Qué pasa si un inversor no usa su derecho pro rata?
Las acciones no vendidas pueden pasar a nuevos inversores o a otros titulares del derecho, y la participación del inversor se diluye con normalidad. Que conserve el derecho para rondas posteriores depende de los documentos.
Lecturas relacionadas

Co-Founder & COO
On this page
- Cómo funcionan los derechos pro rata
- Un ejemplo práctico
- Dónde se escriben los derechos pro rata
- Quién obtiene el derecho: umbrales de inversor principal
- Derechos super pro rata
- Por qué les importa a los fundadores y a los nuevos líderes: la saturación de la ronda
- Qué ocurre cuando los inversores no ejercen el derecho
- Relación con la dilución y la antidilución
- Errores comunes
- Lecturas relacionadas