Valoración pre-money y post-money: guía explicada
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
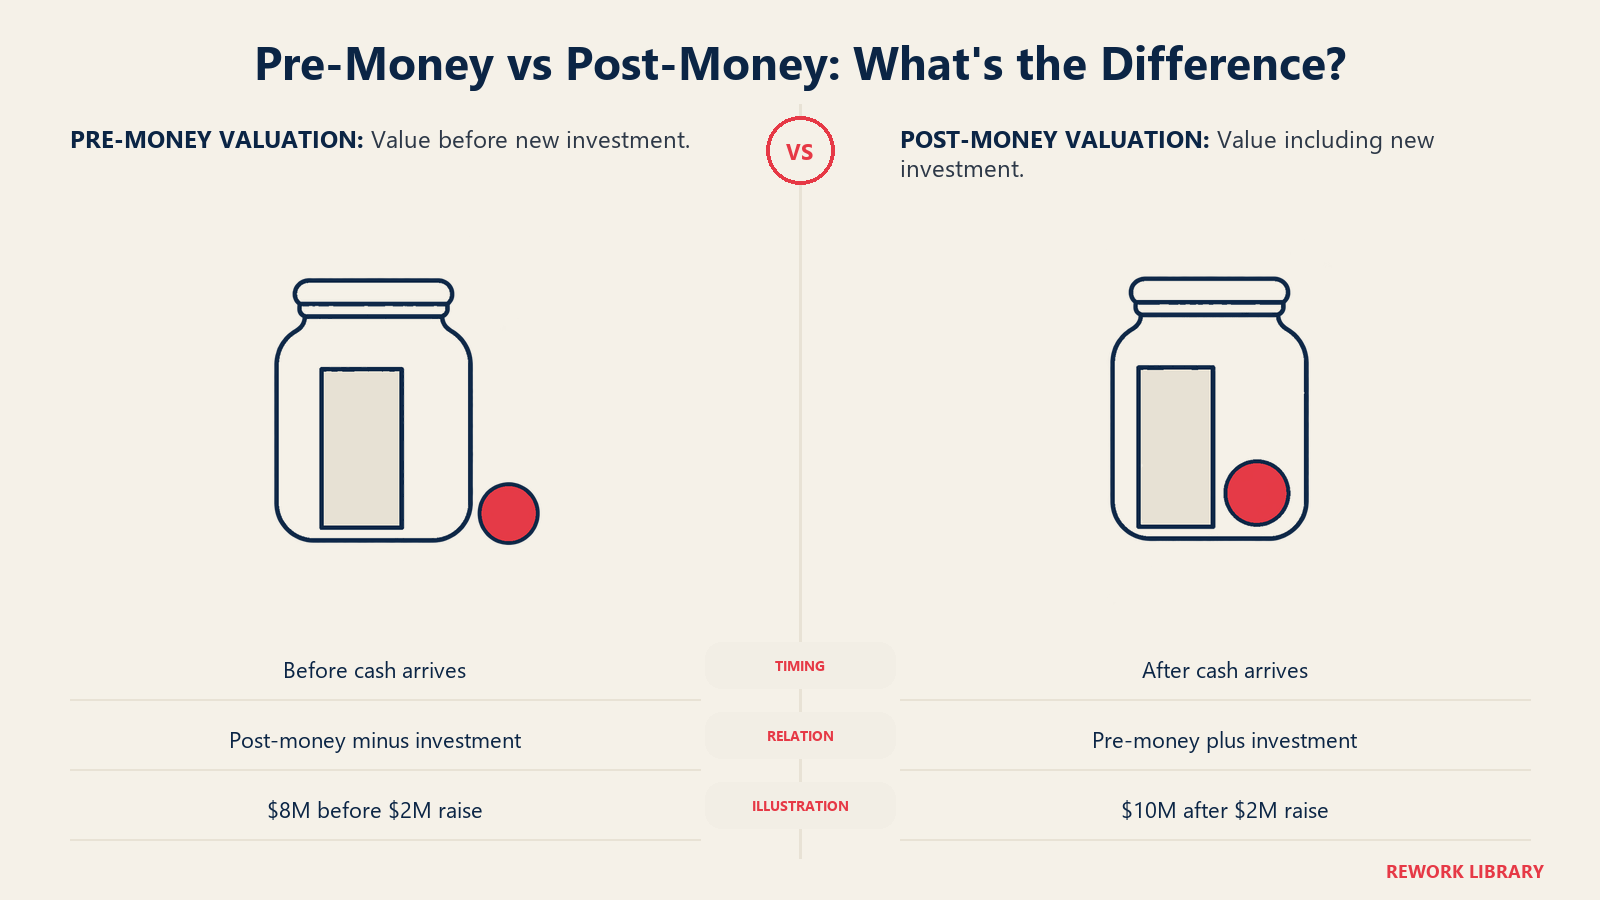
La valoración pre-money es lo que vale una empresa inmediatamente antes de recibir una inversión. La valoración post-money es lo que vale inmediatamente después. Y Combinator lo expresa casi con esas palabras: una valoración pre-money es la valoración inmediatamente anterior a que la empresa reciba la inversión, y una valoración post-money es la valoración inmediatamente posterior a que se realice la inversión.
Las dos cifras difieren exactamente en el monto del dinero nuevo. Parece trivial, pero ahí empieza buena parte de la confusión de los fundadores. "Levantamos a una valoración de $10M" puede significar dos cosas muy distintas según qué cifra se cite, porque el porcentaje de propiedad del inversor se calcula a partir de la cifra post-money.
Este artículo cubre las definiciones, las tres fórmulas que necesita, un ejemplo práctico con la aritmética a la vista, cómo cambia el panorama un pool de opciones y cómo tratan los SAFE estos dos términos. Es material de referencia, no asesoría legal ni financiera. Las condiciones varían según la jurisdicción y el acuerdo, así que pida a un abogado que revise todo antes de firmar. Para la idea más amplia de cómo se valoran las empresas en primer lugar, vea valoración.
Las definiciones básicas
La valoración pre-money es el valor acordado de la empresa antes de que la nueva inversión llegue a su cuenta bancaria. Es lo que la empresa "vale" en el momento en que el inversor decide extender el cheque.
La valoración post-money es la pre-money más el efectivo nuevo. Ese efectivo ya es un activo de la empresa, así que sobre el papel la empresa vale esa cantidad más.
Post-money = pre-money + nueva inversión.
La valoración en una ronda temprana es una cifra negociada, acordada entre la empresa y el inversor líder, que suele fijar las condiciones de una ronda.
Las tres fórmulas
- Valoración post-money = valoración pre-money + nueva inversión
- % de propiedad del inversor = nueva inversión / valoración post-money
- Precio por acción = valoración pre-money / acciones pre-money totalmente diluidas
Una breve nota sobre "totalmente diluido" (fully diluted). Cuenta todas las acciones que existen o podrían existir: acciones comunes y preferentes emitidas, opciones ya concedidas y opciones reservadas en el pool. Usar el recuento totalmente diluido importa, porque un precio por acción calculado solo con las acciones emitidas sobrestimaría lo que compra el dinero del inversor.
Un ejemplo práctico
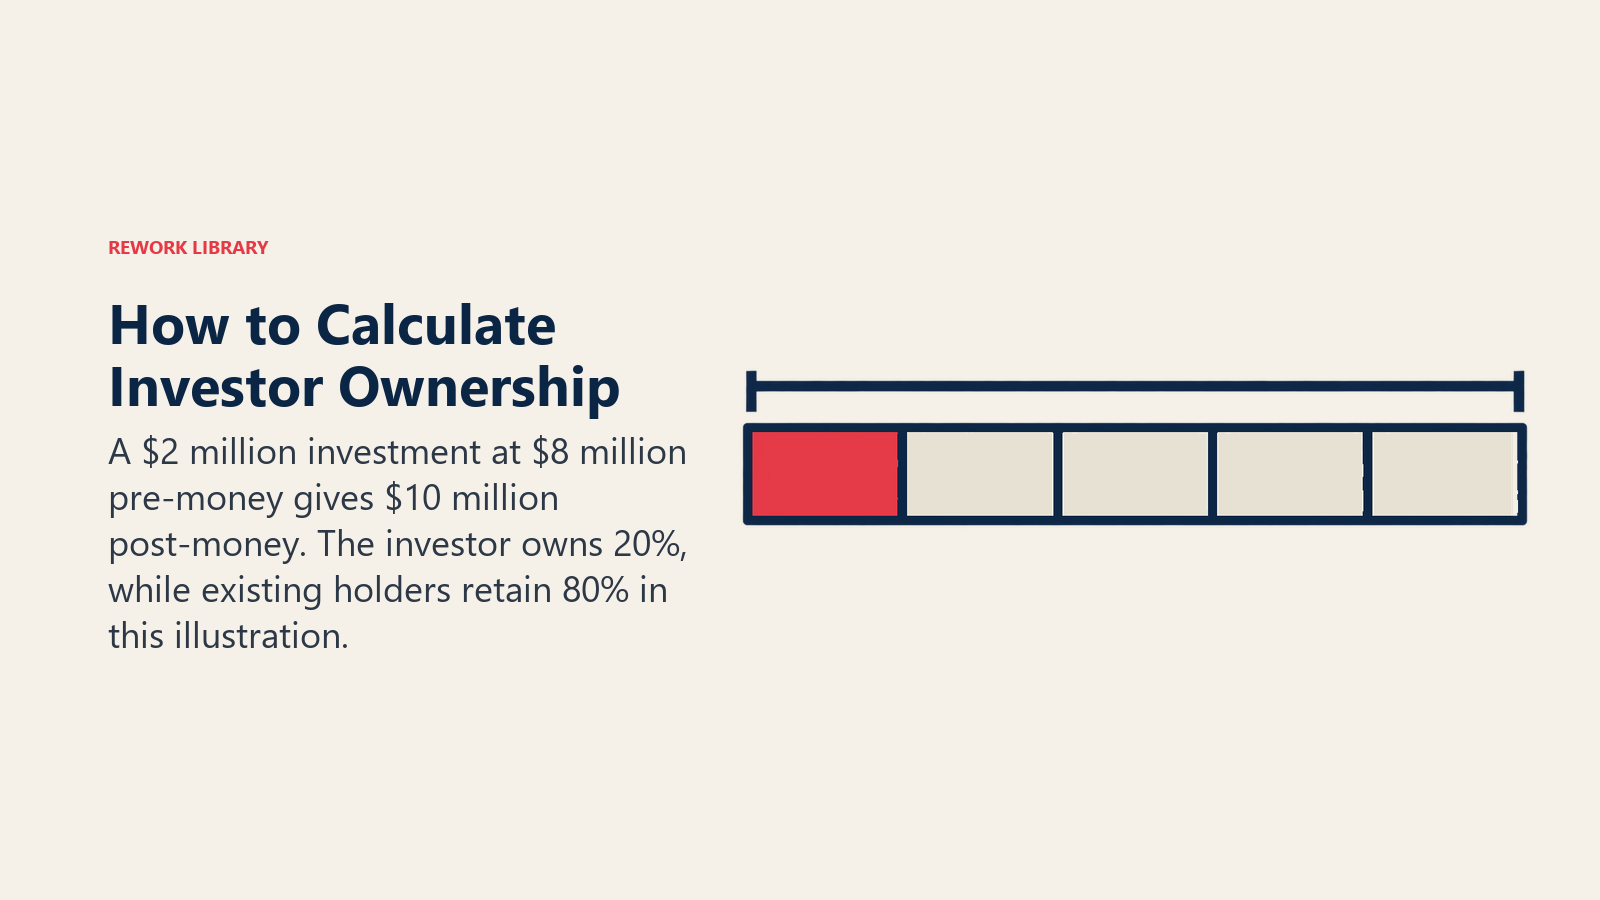
Las cifras siguientes son ilustrativas, no datos de una empresa real. Suponga que una empresa tiene 8,000,000 de acciones totalmente diluidas y acuerda levantar $2M con una valoración pre-money de $8M.
| Paso | Cálculo | Resultado |
|---|---|---|
| Valoración post-money | $8M + $2M | $10M |
| Propiedad del inversor | $2M / $10M | 20% |
| Precio por acción | $8M / 8,000,000 acciones | $1.00 |
| Nuevas acciones emitidas | $2M / $1.00 | 2,000,000 |
| Total de acciones después | 8,000,000 + 2,000,000 | 10,000,000 |
| Propiedad de los titulares existentes | 8,000,000 / 10,000,000 | 80% |
Comprobación: 2,000,000 de acciones nuevas sobre 10,000,000 es el 20%, lo que coincide con la fórmula. Los titulares existentes poseían el 100% de una empresa de $8M antes de la ronda. Después, poseen el 80% de una empresa de $10M, que sigue siendo $8M de valor. Nadie perdió valor. Cedieron porcentaje a cambio de efectivo.
Ahora cambie el enfoque. Suponga que un inversor dice "invertiremos $2M con una valoración de $10M". Si es pre-money, la post-money es de $12M y el inversor posee $2M / $12M, cerca del 16.7%. Si es post-money, el inversor posee el 20% y la pre-money es de $8M. El mismo titular, una diferencia de 3.3 puntos de propiedad. Pregunte siempre a cuál se refieren.
Por qué importa la distinción en la negociación
Los fundadores tienden a comparar ofertas por la valoración titular. Eso solo sirve si todas las ofertas citan la misma base.
- Una oferta de $10M pre-money por $2M da al inversor cerca del 16.7%.
- Una oferta de $10M post-money por $2M da al inversor el 20%.
El segundo titular parece idéntico, pero cuesta a los fundadores 3.3 puntos más de la empresa. La misma lógica se aplica a rondas mayores, donde la brecha se amplía: con $20M levantados, una pre-money de $50M significa que el inversor posee cerca del 28.6% ($20M / $70M), mientras que una post-money de $50M significa el 40%.
Por eso, al comparar term sheets, convierta cada oferta a la misma base. Calcule la post-money, el porcentaje del inversor y el precio por acción, y compare esas cifras. También conviene modelar las siguientes rondas en su cap table para ver cuánto quita a los fundadores cada paso de dilución del capital.
El efecto del pool de opciones
El pool de opciones para empleados es la parte de la valoración pre-money que más sorprende a la gente. Los inversores suelen querer suficientes opciones sin emitir reservadas para cubrir las contrataciones del próximo tramo, y normalmente quieren que ese pool exista antes de invertir.
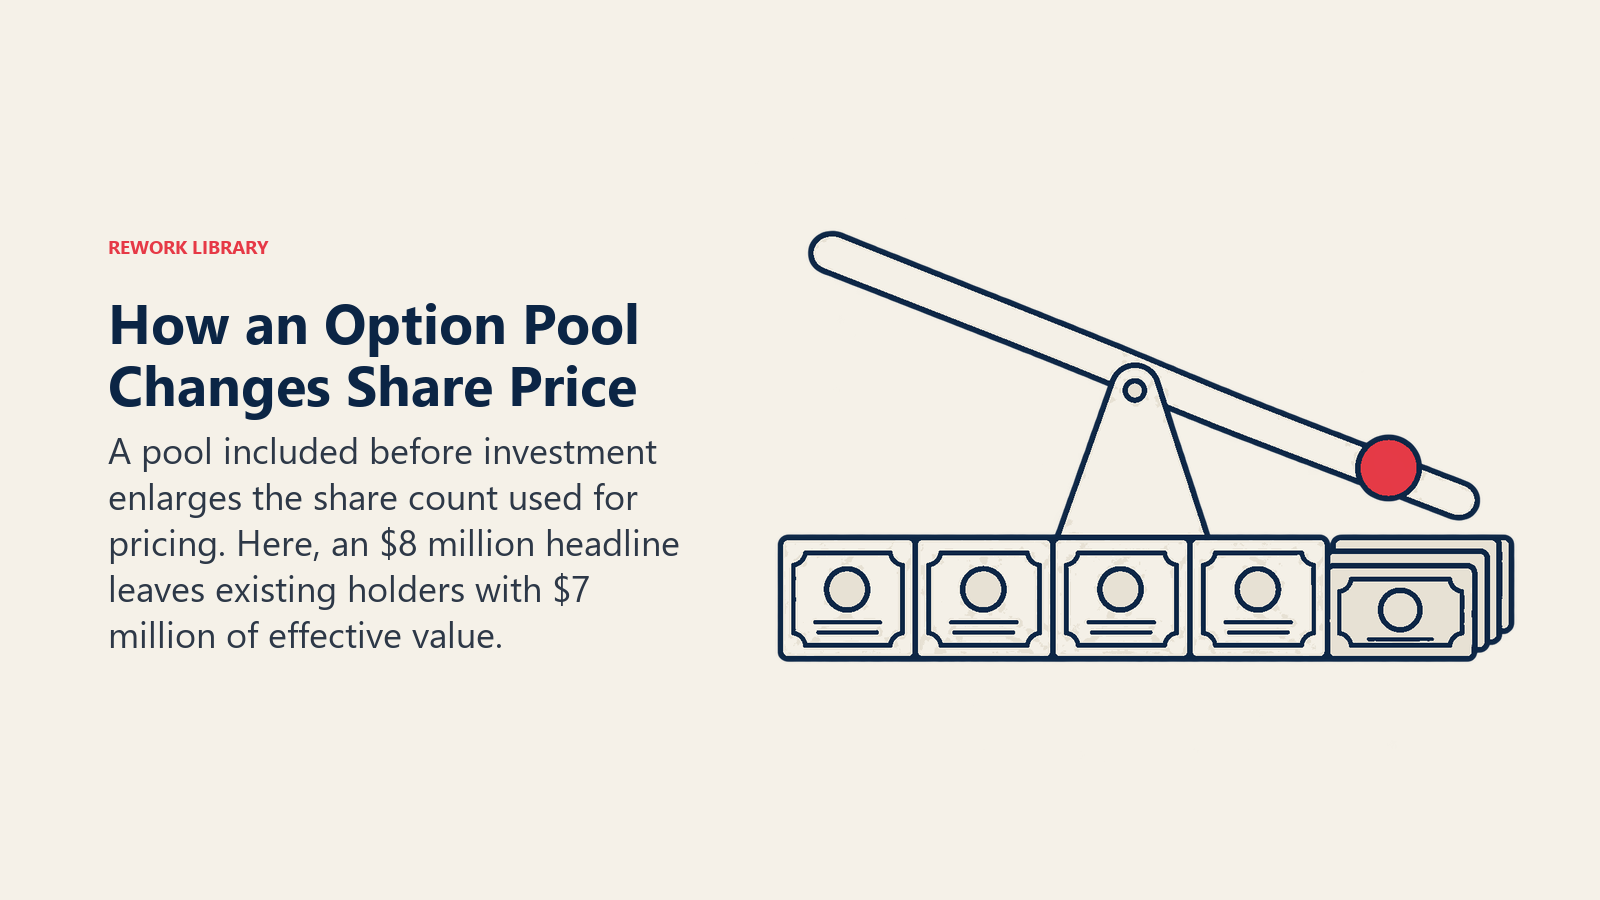
Cooley GO, el recurso para startups de un despacho de abogados, explica que el pool suele representar un porcentaje de la capitalización totalmente diluida posterior al cierre, y que la mayoría de los inversores exigen que el monto completo se trate como parte de la capitalización anterior al cierre al calcular su precio por acción. El resultado, en sus palabras, es que solo diluye a los titulares existentes y no a las acciones nuevas. Cooley añade que quizá le convenga más una valoración menor con un pool más pequeño que una valoración mayor con un pool más grande.
Esta es una ilustración con cifras inventadas, que amplía el ejemplo anterior. El titular sigue siendo una pre-money de $8M y una inversión de $2M ($10M post-money, inversor con el 20%), pero el inversor exige un pool igual al 10% de la empresa posterior al cierre, creado dentro de la pre-money.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Acciones existentes | Dato | 8,000,000 |
| Parte de los titulares existentes en la post-money | 100% - 20% inversor - 10% pool | 70% |
| Total de acciones tras la ronda | 8,000,000 / 0.70 | unas 11,428,571 |
| Acciones del nuevo inversor (20%) | 11,428,571 x 20% | unas 2,285,714 |
| Acciones nuevas del pool (10%) | 11,428,571 x 10% | unas 1,142,857 |
| Precio por acción | $2M / 2,285,714 | $0.875 |
| Pre-money efectiva de los titulares existentes | 8,000,000 x $0.875 | $7M |
El titular dice $8M pre-money, pero con el reacomodo del pool, quienes ya son dueños de la empresa quedan valorados en la práctica en $7M. La diferencia de $1M es el valor del nuevo pool. Compruebe el otro lado: 8,000,000 más las 1,142,857 acciones del pool son 9,142,857 acciones pre-money totalmente diluidas, multiplicadas por $0.875, lo que da los $8M del titular. Ambas visiones son correctas. Simplemente responden a preguntas distintas.
La conclusión es negociar el tamaño del pool junto con la valoración. Si puede mostrar un plan de contratación concreto, a menudo puede justificar un pool menor. Nuestra guía sobre el pool de opciones para empleados explica con más detalle cómo dimensionarlo.
SAFE: pre-money frente a post-money
Un SAFE (Simple Agreement for Future Equity) es un instrumento que se convierte en acciones en una ronda posterior con valoración. Los SAFE llevan un tope de valoración, y el tope puede definirse sobre una base pre-money o post-money.
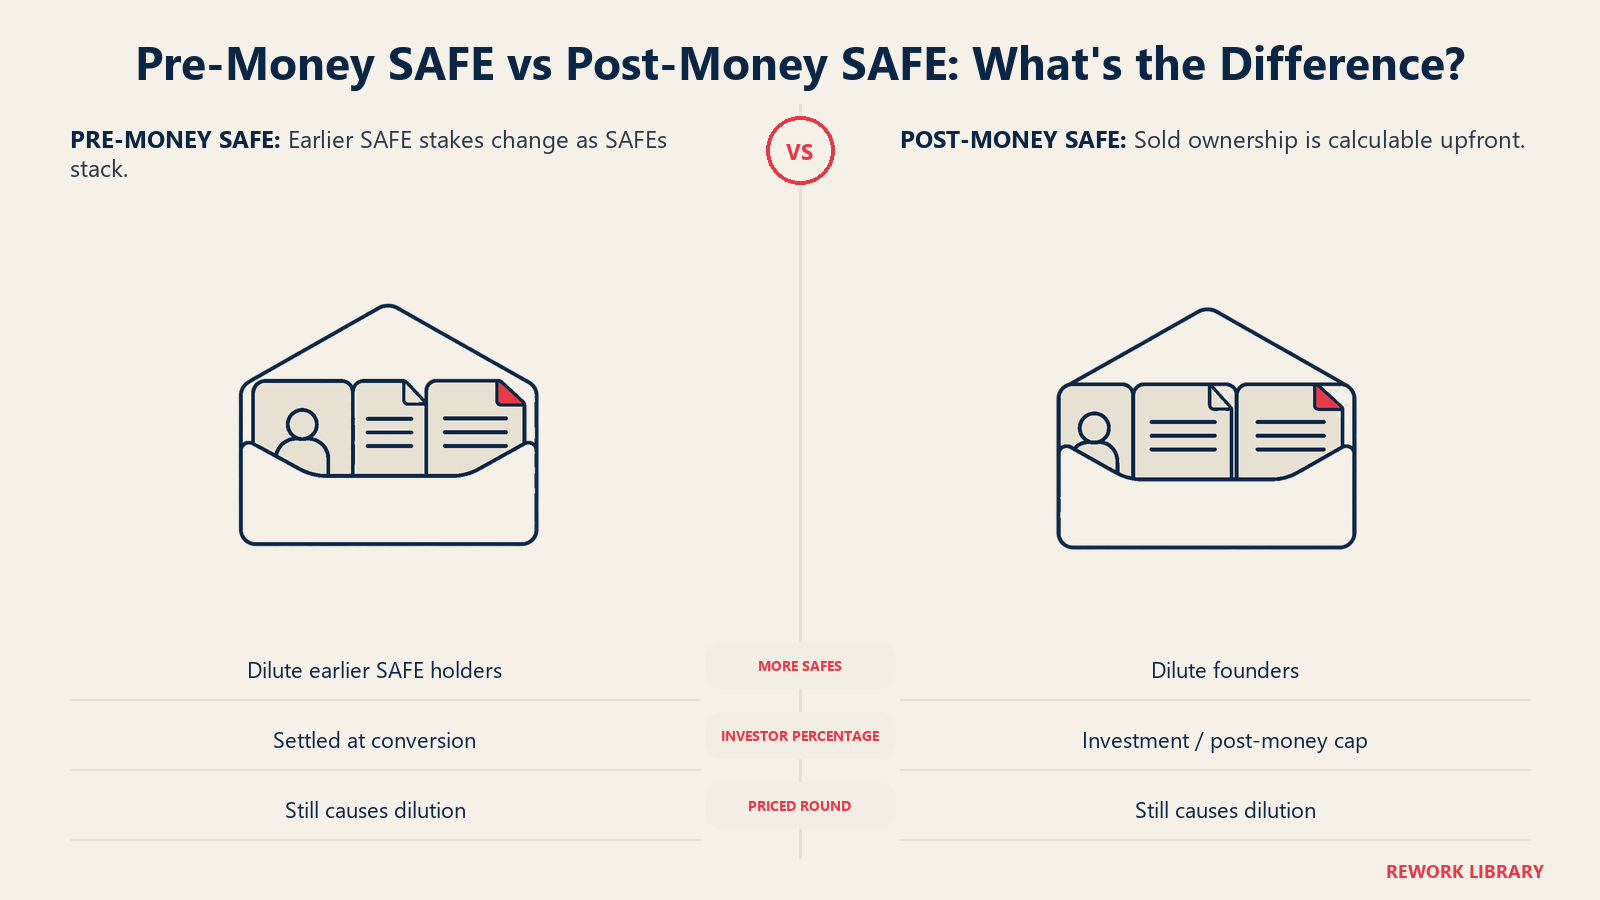
La diferencia práctica es quién absorbe la dilución de los demás SAFE. Con un SAFE pre-money, cada nuevo SAFE añadido antes de la ronda con valoración diluye a los titulares de SAFE anteriores y a los fundadores en conjunto, y el porcentaje final no se conoce hasta la conversión. Con un SAFE post-money, el tope incluye todos los SAFE, así que cada inversor conoce su porcentaje desde el principio.
Los materiales sobre SAFE de YC lo dicen con claridad: con un SAFE post-money, el monto de propiedad vendido es inmediatamente transparente y calculable tanto para el fundador como para el inversor. La guía de usuario del SAFE post-money de YC está enlazada desde esa misma página y explica la mecánica de conversión.
Esta es una ilustración sencilla, con cifras inventadas. Un fundador firma un SAFE de $1M con un tope post-money de $10M. La propiedad del inversor en la conversión es $1M / $10M = 10% de la capitalización de la empresa, según se define en el SAFE. Si el fundador firma después otro SAFE de $1M con el mismo tope, ese inversor también obtiene el 10%, y los fundadores absorben ambos. En una versión pre-money del mismo acuerdo, el porcentaje final del primer SAFE se reduciría a medida que se apilara el segundo.
Para el instrumento más antiguo, una nota convertible, aparece la misma cuestión de pre-money o post-money en cómo se define el tope de valoración, así que lea la definición del tope cada vez.
Datos clave: valoración pre-money y post-money
- Valoración post-money = valoración pre-money + nueva inversión.
- % de propiedad del inversor = nueva inversión / valoración post-money.
- Precio por acción = valoración pre-money / acciones pre-money totalmente diluidas.
- En el ejemplo ilustrativo anterior, $2M con una pre-money de $8M dan al inversor el 20% de una empresa de $10M post-money a $1.00 por acción.
- Si los mismos $2M se ofrecen con una valoración de "$10M", es el 16.7% si es pre-money y el 20% si es post-money.
- Un pool de opciones creado dentro de la pre-money reduce la pre-money efectiva de los titulares existentes, en la ilustración de $8M a $7M.
- Los SAFE post-money fijan el porcentaje de propiedad de cada inversor en el momento de la firma.
Confusiones comunes
- Confundir ambas al comparar ofertas. Pregunte siempre "¿pre o post?" y convierta todo a una misma base.
- Pensar que la post-money es el valor "real" de la empresa. Ambas son cifras negociadas. La post-money simplemente incluye el efectivo nuevo.
- Olvidar el pool de opciones. Una pre-money titular puede ser mucho menor una vez incluido el pool, como en la ilustración de $8M a $7M.
- Suponer que una valoración mayor siempre gana. Una valoración mayor con un pool grande, preferencias adicionales o participación puede dejar peor a los fundadores.
- Tratar la valoración como permanente. Una ronda posterior con precio inferior a una post-money anterior es una down round, y puede activar protecciones adicionales para los inversores anteriores.
- Ignorar la etapa. En las etapas más tempranas, muchos equipos prescinden por completo de una valoración con precio y usan un SAFE o una nota. Vea la descripción de la startup en etapa seed para saber cómo encaja.
Lecturas relacionadas
