¿Qué es una nota convertible?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una nota convertible es un préstamo que una startup espera devolver en acciones y no en efectivo. Un inversor presta dinero ahora, la nota acumula intereses y, cuando la empresa levanta más adelante una ronda de capital con valoración, el préstamo (más los intereses) se convierte en acciones, normalmente a un precio mejor que el que pagan los nuevos inversores. La Comisión de Bolsa y Valores de Estados Unidos (SEC) la describe como "un préstamo hecho por un inversor a una empresa que puede convertirse en un valor distinto".
Los fundadores usan notas porque las empresas en etapa temprana son difíciles de valorar. En lugar de discutir una valoración cuando casi no hay ingresos que sirvan de ancla, ambas partes acuerdan aplazar la cuestión hasta que un inversor mayor fije una. Ese es todo el trato: rapidez ahora, una decisión de precio después.
Cómo funciona una nota convertible
El ciclo de vida tiene cuatro pasos.
- El inversor transfiere el capital. La empresa lo registra como deuda, no como capital. Todavía no se emite ninguna acción.
- Se acumulan intereses. La mayoría de las notas cobran interés simple, y normalmente se paga en acciones al momento de la conversión y no en efectivo.
- Ocurre un disparador. Por lo general es una ronda de capital con valoración (una "financiación calificada"), aunque la venta de la empresa también puede activar la conversión o el reembolso, según la nota.
- La nota se convierte o vence. En una financiación calificada, el capital más los intereses acumulados se convierten en acciones. Si no ocurre nada antes de la fecha de vencimiento, el inversor generalmente puede exigir el reembolso o negociar una conversión o una prórroga.
La misma página de la SEC añade que la nota normalmente se convierte de forma automática en acciones preferentes cuando se cierra la siguiente ronda o se cumplen otras condiciones acordadas. Como el inversor asumió riesgo antes de que la ronda tuviera precio, la nota le da una recompensa mediante un tope, un descuento o ambos.
Términos clave de una nota convertible
| Término | Qué significa | A quién favorece |
|---|---|---|
| Capital (principal) | El monto prestado | Neutral |
| Tasa de interés | Tasa anual que se acumula sobre el capital, normalmente convertida en acciones | Inversor |
| Fecha de vencimiento | La fecha en que vence la deuda | Inversor |
| Tope de valoración | La valoración máxima a la que se convierte la nota, sea cual sea el precio de la nueva ronda | Inversor |
| Descuento | Un porcentaje por debajo del precio que pagan los nuevos inversores | Inversor |
| Umbral de financiación calificada | Efectivo nuevo mínimo que debe levantar una ronda para activar la conversión automática | Empresa (un umbral más alto retrasa la conversión) |
| Tratamiento al vencimiento | Qué ocurre si no hay ronda: reembolso, conversión o prórroga | Depende de la redacción |
Cooley GO, el recurso para startups de un despacho de abogados, expone los rangos típicos. Indica que el interés solía situarse entre el 6 y el 10 por ciento y que hoy es más común alrededor del 4 por ciento. Describe un descuento típico de entre el 15 y el 25 por ciento sobre el precio que pagan los inversores de capital posteriores. Y señala que el umbral de financiación calificada suele ser "algo así como una o dos veces el monto principal de las notas en circulación". Tómelos como puntos de referencia, no como reglas de mercado. Los términos cambian con la economía, el inversor y el poder de negociación del fundador.
En la práctica importan sobre todo dos términos.
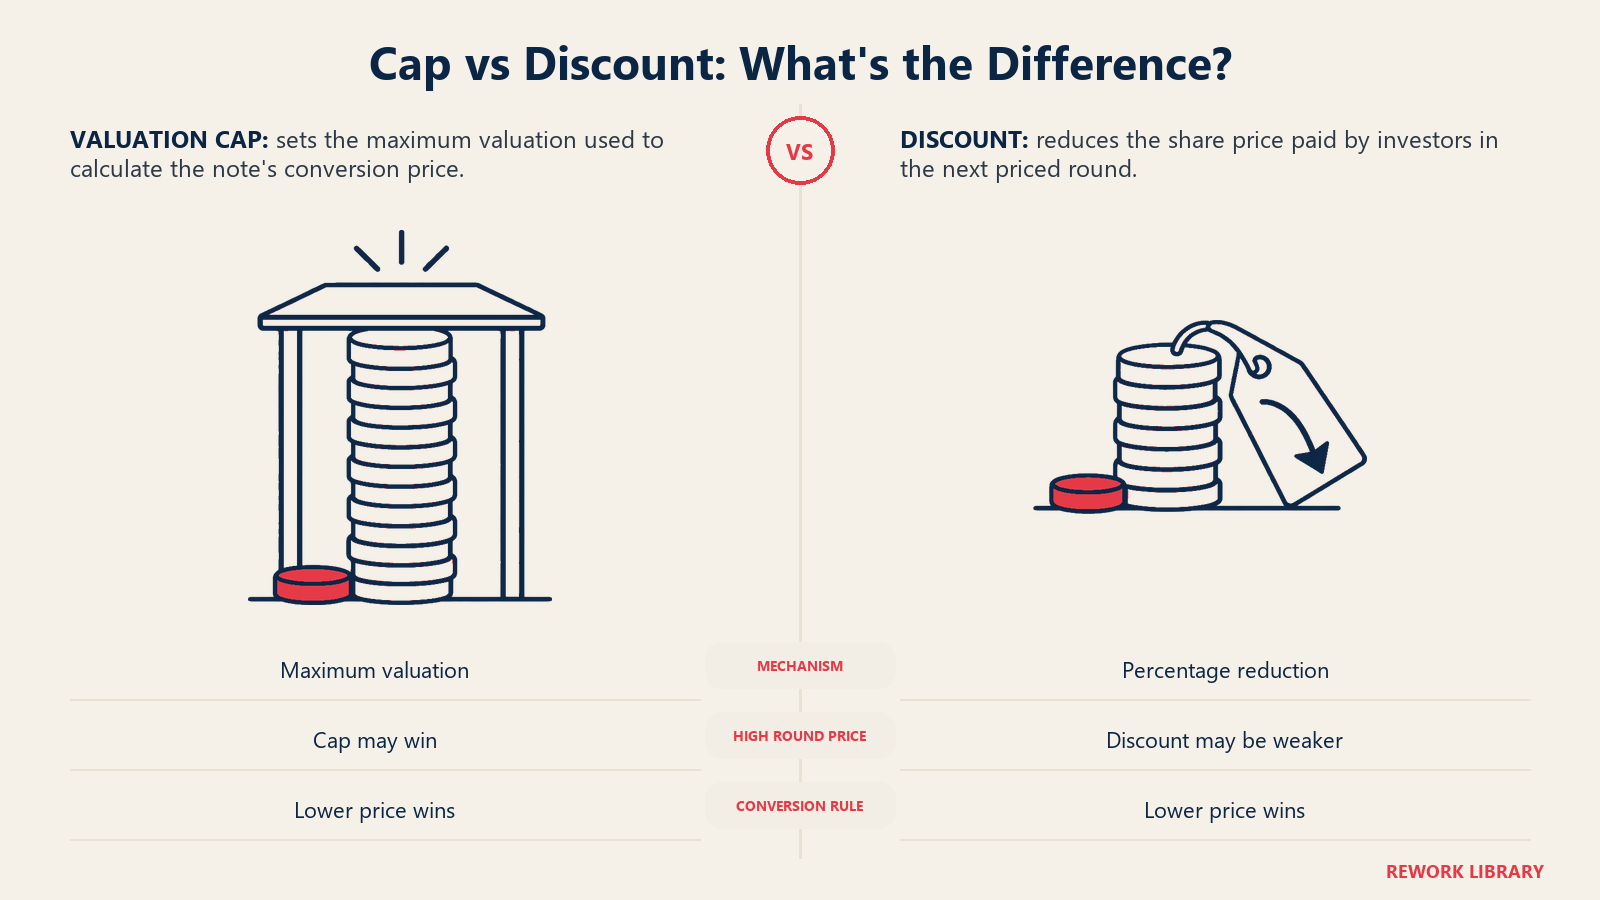
El tope de valoración protege al inversor de una ronda desbocada. Si la empresa se valora en $20 millones, una nota con un tope de $8 millones se convierte igualmente como si la empresa valiera $8 millones, de modo que el inversor recibe más acciones por cada dólar.
El descuento lo protege del problema contrario. Si la siguiente ronda se valora a la baja, un tope superior a ese precio no sirve de nada, pero un descuento del 20 por ciento sigue dando un precio menor que el de los nuevos inversores.
Las notas pueden tener solo tope, solo descuento, ambos o ninguno. Con ambos, el inversor suele recibir el que produzca el menor precio de conversión.
Un ejemplo práctico: tope vs descuento
Los números siguientes son aritmética ilustrativa propia, no datos de un estudio. Las condiciones reales varían.
Supuestos:
- Una empresa levanta una nota convertible de $500,000.
- Condiciones: interés simple del 6 por ciento, un tope de valoración de $8,000,000 y un descuento del 20 por ciento.
- La empresa levanta una Serie A con valoración 18 meses después.
- La empresa tiene 12,000,000 de acciones totalmente diluidas antes de la ronda (una simplificación que ignora el nuevo pool de opciones y las acciones que añaden las propias notas).
Paso 1: Intereses acumulados. $500,000 x 6% x 1.5 años = $45,000. El monto que se convierte es $545,000.
Escenario A: la ronda se valora alto ($12M pre-money).
- Precio por acción de la Serie A: $12,000,000 / 12,000,000 = $1.00
- Precio con descuento: $1.00 x (1 - 0.20) = $0.80
- Precio con tope: $8,000,000 / 12,000,000 = $0.6667
- El precio con tope es menor, así que gana el tope.
- Acciones emitidas: $545,000 / $0.6667 = 817,500 acciones
- Al precio de la Serie A, esas acciones valen $817,500, aproximadamente 1.5 veces lo que el tenedor de la nota aportó con intereses.
Escenario B: la ronda se valora bajo ($9M pre-money).
- Precio por acción de la Serie A: $9,000,000 / 12,000,000 = $0.75
- Precio con descuento: $0.75 x 0.80 = $0.60
- Precio con tope: $0.6667 (sin cambios)
- El precio con descuento es menor, así que gana el descuento.
- Acciones emitidas: $545,000 / $0.60 = 908,333 acciones
| Ronda valorada en $12M | Ronda valorada en $9M | |
|---|---|---|
| Precio por acción de la Serie A | $1.00 | $0.75 |
| Precio con descuento (20% menos) | $0.80 | $0.60 |
| Precio con tope (tope de $8M) | $0.6667 | $0.6667 |
| Precio que usa la nota | $0.6667 (tope) | $0.60 (descuento) |
| Acciones por $545,000 | 817,500 | 908,333 |
La lección para los fundadores: cuanto más alto se valore su próxima ronda, más dilución crea el tope, porque la nota se convierte con un fuerte descuento respecto de ese precio. El tope es una apuesta por su éxito, y un buen resultado lo encarece. Varias notas con topes distintos se acumulan rápido, y el fundador a menudo no ve la dilución combinada hasta que llega el term sheet.
Nota convertible vs SAFE
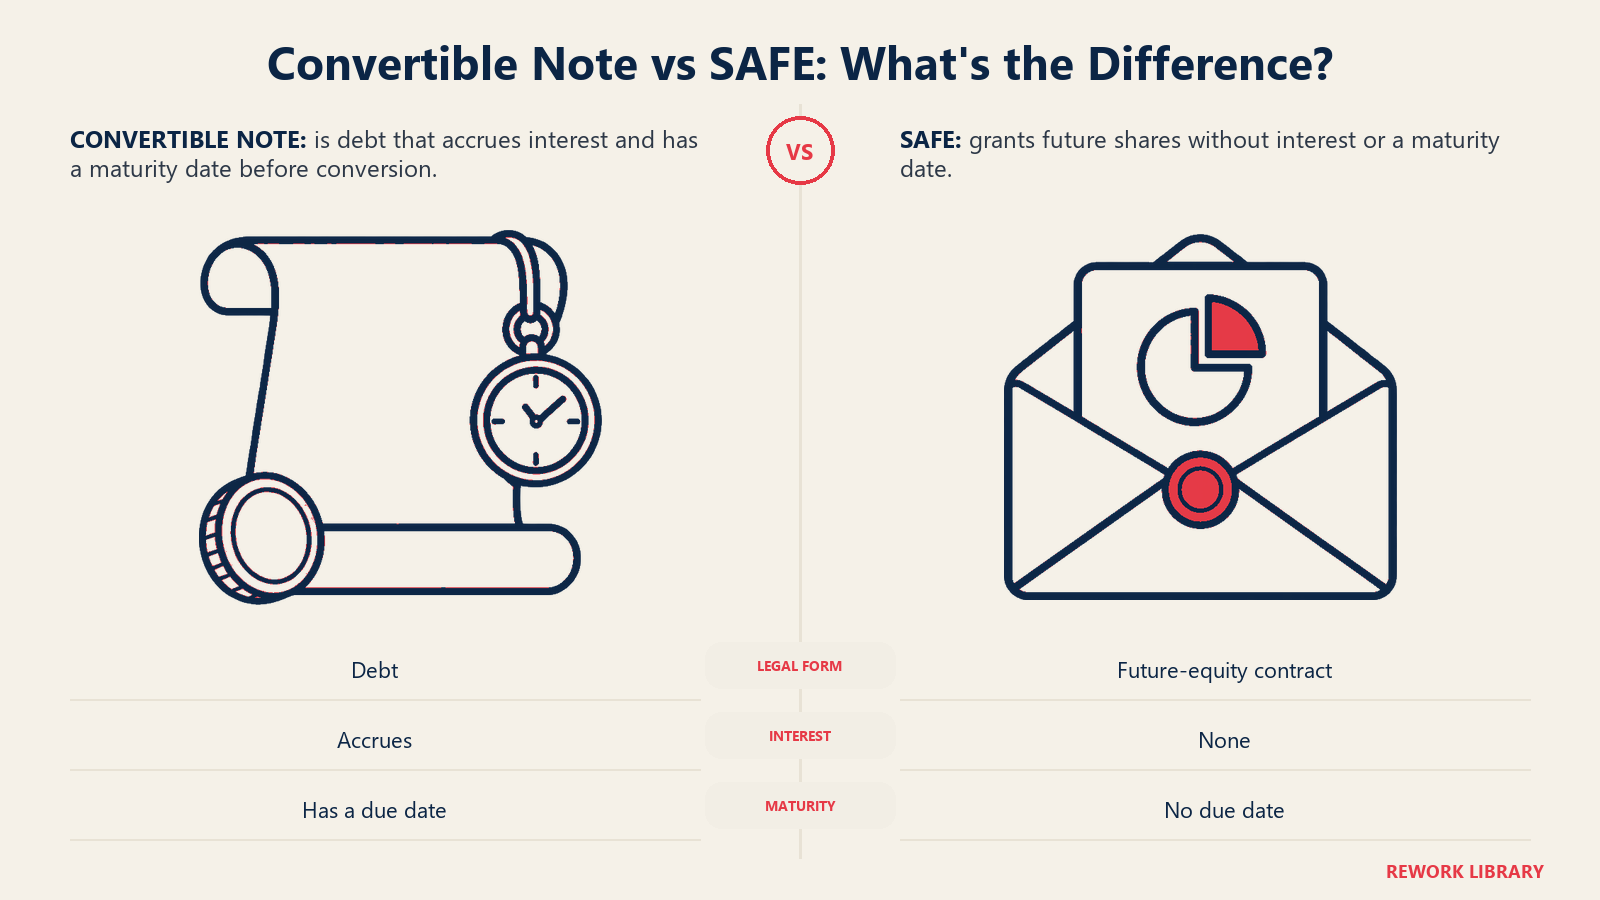
Y Combinator presentó el SAFE (Simple Agreement for Future Equity) como alternativa. Su propio sitio dice que el SAFE fue "creado en Y Combinator por Carolynn Levy en 2013" y marca el contraste con claridad: una nota convertible es deuda, con intereses que se acumulan y una fecha de vencimiento fijada para el reembolso o la conversión forzosa, mientras que un SAFE no es deuda y no tiene intereses ni fecha de vencimiento.
| Nota convertible | SAFE | |
|---|---|---|
| Forma jurídica | Deuda | Contrato de acciones futuras |
| Interés | Se acumula | Ninguno |
| Fecha de vencimiento | Sí | Ninguna |
| Riesgo de reembolso | Sí, al vencimiento | Sin obligación de reembolso |
| Papeleo | Más pesado, más negociación | Estandarizado, más corto |
| Frecuente en | Bridge rounds, algunos acuerdos con ángeles y seed | Pre-seed y seed, sobre todo acuerdos al estilo YC |
La fecha de vencimiento de una nota es la diferencia clave. Crea un punto de presión que un SAFE no tiene. Esa presión es lo que a veces quiere un inversor astuto y lo que un fundador astuto quiere evitar. Las notas siguen apareciendo cuando los inversores quieren un derecho de acreedor, cuando interviene un prestamista como un banco o un proveedor de venture debt, o cuando la práctica jurídica local favorece los instrumentos de deuda.
Riesgos al vencimiento
El vencimiento es donde las notas se vuelven incómodas. Los fundadores a veces tratan una nota como "dinero gratis que se convierte en capital" y olvidan que sigue siendo una deuda con fecha de pago.
1. No llega una ronda a tiempo. Si la empresa no ha cerrado una financiación calificada, el inversor podría exigir el reembolso del capital más los intereses. Una empresa con seis meses de runway (autonomía financiera) normalmente no puede firmar ese cheque. Cooley GO explica que, al vencimiento, los inversores pueden por lo general elegir el reembolso o la conversión en capital a un precio acordado de antemano, y que las partes pueden en cambio prorrogar la fecha.
2. Las prórrogas cuestan poder de negociación. Los inversores que aceptan prorrogar pueden pedir un tope menor, una tasa más alta o más derechos. Una empresa que negocia una prórroga negocia desde la debilidad.
3. Varias notas vencen en momentos distintos. Una empresa que ha emitido notas a lo largo de varios meses puede enfrentarse a un cúmulo de vencimientos, cada uno con inversores distintos que pueden querer resultados distintos.
4. La aritmética de conversión sorprende. Los intereses suman acciones, los topes se convierten a precios antiguos y un pool de opciones más grande en la nueva ronda traslada la dilución hacia los tenedores existentes. Modélelo antes de firmar, idealmente en una herramienta de cap table.
5. Una siguiente ronda débil. Si la siguiente ronda es un down round, el descuento sigue dando a los tenedores de la nota un precio mejor que el de los nuevos inversores, y los fundadores absorben la dilución.
Algunos fundadores cubren un vacío con una ronda puente basada en notas. Funciona cuando todos esperan una ronda con valoración pronto, y funciona peor cuando el plan se ha retrasado.
Errores comunes
- Acumular notas sin modelarlas. Añada cada nota al escenario del cap table con algunos tamaños de ronda antes de levantar la siguiente.
- Fijar el tope demasiado bajo. Un tope que parece generoso para el fundador el primer día puede costar muchas más acciones si a la empresa le va bien.
- Ignorar el umbral de financiación calificada. Si el umbral es demasiado alto, una ronda modesta no activará la conversión y la deuda seguirá en los libros.
- Olvidar la fecha de vencimiento. Ponga cada fecha de vencimiento en el calendario financiero, junto a una proyección de caja.
- Omitir la revisión legal. Los términos varían según la jurisdicción y las normas de valores difieren de un país a otro. En Estados Unidos, las notas son valores que se ofrecen conforme a las normas federales y estatales de valores. Fuera de Estados Unidos, la ley local decide cómo se tratan los instrumentos de deuda y de capital, así que pida a un abogado que revise los términos. Este artículo es educación general, no asesoría legal.
Datos clave
- Una nota convertible es deuda que se convierte en capital, normalmente en la siguiente ronda con valoración.
- Sus palancas de precio son el tope de valoración y el descuento. El interés suele convertirse en acciones adicionales.
- Cooley GO informa descuentos típicos del 15 al 25 por ciento y umbrales de financiación calificada de una a dos veces el capital.
- Una nota tiene fecha de vencimiento, y un SAFE no.
- Y Combinator creó el SAFE en 2013 como alternativa más sencilla.
- Las valoraciones futuras más altas hacen que un tope sea más costoso para el fundador.
Quién suele usar notas convertibles
Las notas aparecen sobre todo en tres situaciones. La primera es la financiación seed temprana de un inversor ángel, donde un cierre rápido importa más que un precio exacto. La segunda es un puente corto entre rondas, en el que los inversores existentes prestan dinero para llegar a un hito. La tercera son los acuerdos en los que la posición de acreedor importa al inversor. Los fundadores que levantan rondas mayores, como se explica en la guía de recaudación estratégica de fondos, suelen pasar a capital con valoración, donde un inversor líder fija el precio y las preferencias, incluida la preferencia de liquidación.
Preguntas frecuentes sobre las notas convertibles
¿Una nota convertible es deuda o capital?
Empieza como deuda y está pensada para convertirse en capital. Hasta que se convierte, la empresa debe el capital y los intereses acumulados, y el inversor no tiene acciones. En una financiación calificada, el saldo se convierte en acciones, normalmente preferentes.
¿Cuál es la diferencia entre un tope de valoración y un descuento?
Un tope fija la valoración máxima que se usa para calcular el precio de conversión del inversor. Un descuento resta un porcentaje al precio que pagan los nuevos inversores. Con ambos, el inversor suele recibir el que produzca el menor precio, como muestra el ejemplo práctico anterior.
¿Qué ocurre si una nota convertible llega a su fecha de vencimiento antes de una ronda de financiación?
Depende de los términos de la nota. El inversor normalmente puede elegir el reembolso o la conversión, o las partes pueden acordar prorrogar la fecha, a menudo a cambio de nuevas condiciones. Una empresa sin efectivo para pagar tiene menos poder de negociación en ese momento.
¿Los intereses de una nota convertible se pagan en efectivo?
Normalmente no. La mayoría de las notas acumulan interés simple que se suma al capital y se convierte en acciones junto con él. Revise la nota, ya que algunas exigen pago en efectivo.
¿Una startup debe usar una nota convertible o un SAFE?
Ambos aplazan la decisión de precio. Un SAFE no tiene interés ni fecha de vencimiento, por lo que implica menos riesgo de reembolso para la empresa. Una nota puede ser adecuada en acuerdos en los que el inversor quiere un derecho de deuda. Compare ambos con el runway de la empresa y pida a un abogado que revise los términos.
¿Cuánto diluyen las notas convertibles a los fundadores?
Depende del tope, el descuento, el interés y el tamaño de la siguiente ronda. En el ejemplo práctico anterior, $545,000 de deuda convertible se transformaron en 817,500 o 908,333 acciones según el precio de la ronda. Modele sus propios números en un cap table antes de firmar.
Lecturas relacionadas
