¿Qué es una preferencia de liquidación?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una preferencia de liquidación es un derecho vinculado a las acciones preferentes que permite a los inversores cobrar con el producto de un "evento de liquidación" antes de que los accionistas comunes (normalmente fundadores y empleados) reciban nada. Un evento de liquidación suele ser la venta de la empresa, una fusión o su cierre. La preferencia se expresa como un múltiplo del dinero invertido: una preferencia 1x significa que el inversor recupera primero una vez su inversión.
Importa porque la valoración de una empresa en el term sheet y lo que los fundadores se llevan realmente en una salida son dos cifras distintas. La preferencia de liquidación se interpone entre ambas. En una salida grande apenas se nota. En una salida modesta, o después de una down round, puede decidir quién cobra y quién se queda sin nada.
Este artículo explica cómo funciona la preferencia, las tres estructuras principales, cómo la antigüedad (seniority) cambia el orden de pago y un ejemplo práctico con la aritmética a la vista. Es material de referencia, no asesoría legal. Las condiciones varían según la jurisdicción y el acuerdo, y los fundadores deben pedir a un abogado que revise cualquier term sheet antes de firmar.
Cómo funciona una preferencia de liquidación
Cuando los inversores compran acciones preferentes en una ronda con valoración, esas acciones incluyen derechos adicionales frente a las acciones comunes que tienen los fundadores. La preferencia de liquidación es uno de los más importantes. Como la práctica de startups de WilmerHale lo describe, es el monto del producto de la venta o liquidación que los accionistas preferentes reciben antes de que los accionistas comunes tengan derecho a recibir algo.
Tres elementos definen la preferencia:
- El múltiplo. Normalmente 1x. Una preferencia 2x devuelve el doble del monto invertido antes de que los comunes reciban nada.
- La participación. Si el inversor cobra la preferencia y además comparte lo que queda, o tiene que elegir una de las dos.
- La antigüedad (seniority). Cuando hay varias rondas de inversores, quién cobra primero si no alcanza para cubrir a todos.
La redacción legal reside en el certificado de constitución de la empresa (los estatutos). La National Venture Capital Association publica modelos de documentos legales, incluido un modelo de certificado de constitución, que se usan ampliamente como punto de partida en operaciones de venture capital en EE. UU. y que ofrecen redacciones alternativas para estas cláusulas. Las operaciones reales se apartan del modelo, así que lo que cuenta son los documentos firmados.
Un punto que sorprende a muchos fundadores primerizos: la preferencia solo importa cuando la empresa se vende o se cierra. No hace nada mientras la empresa opera. Tampoco es una deuda. Si el precio de venta es demasiado bajo para cubrir la preferencia, al inversor no se le debe la diferencia más adelante.
Las tres estructuras
Preferentes no participativas
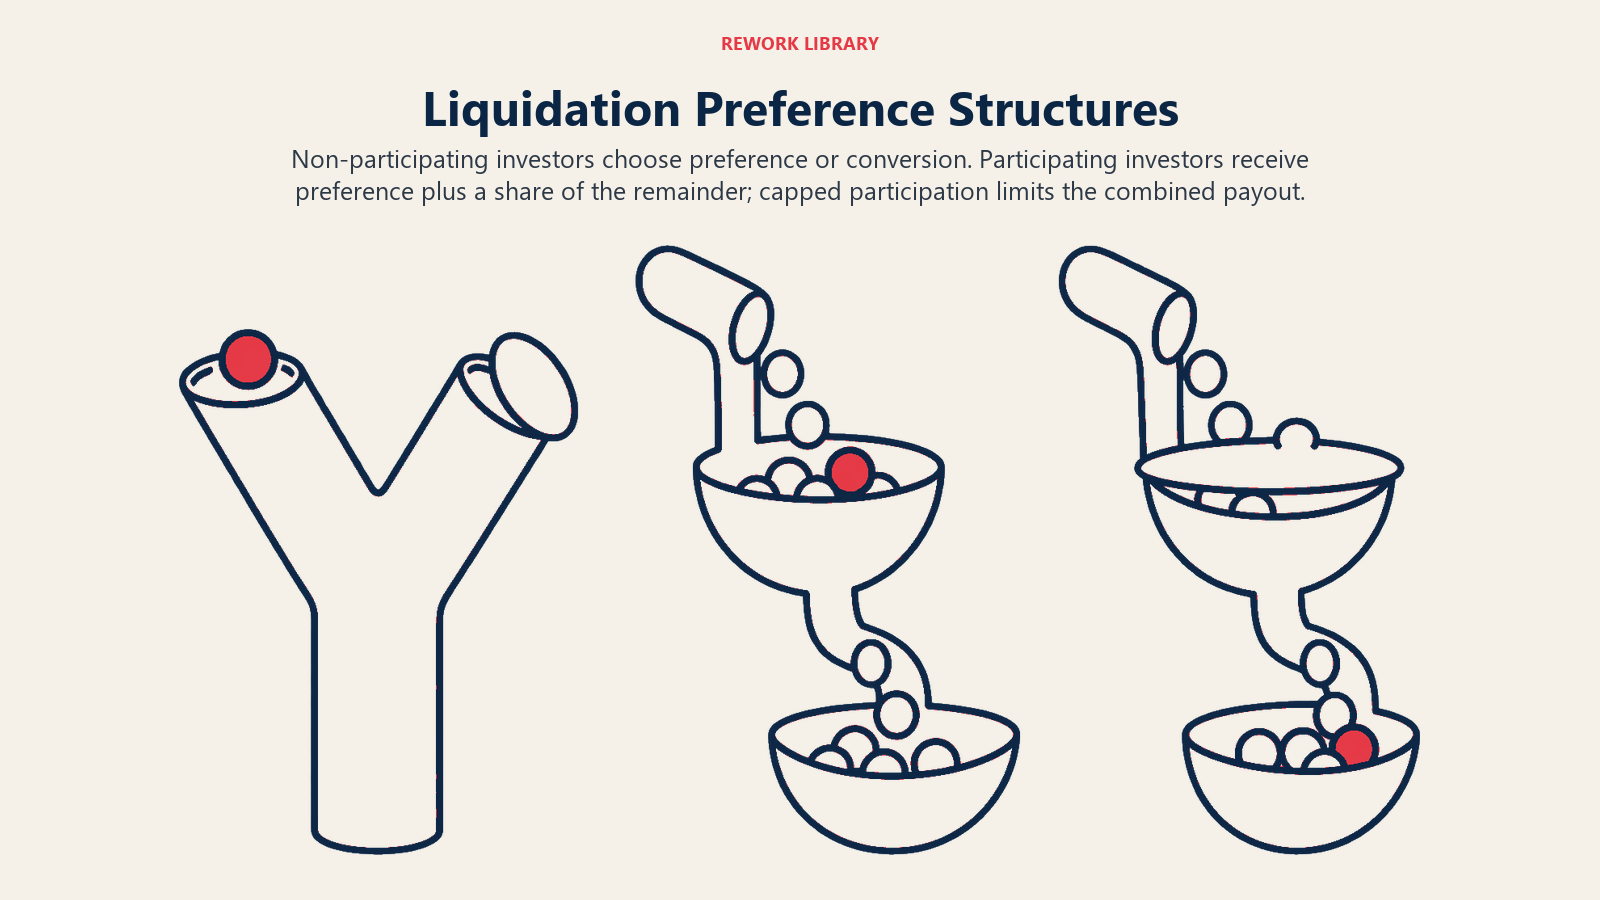
El inversor elige uno de dos resultados: cobrar el monto de la preferencia o convertir a acciones comunes y compartir el producto según su porcentaje de propiedad. Toma el que sea mayor. Es la estructura más favorable a los fundadores y la que más se describe como estándar.
Preferentes participativas
El inversor cobra primero la preferencia y después también comparte el producto restante como si hubiera convertido. La gente lo llama "doble cobro" (double dipping). Traslada más parte del precio de venta al inversor en cualquier tamaño de salida.
Preferentes participativas con tope
Un camino intermedio. El inversor participa después de la preferencia, pero el total cobrado por preferencia más participación tiene un tope fijado como múltiplo de la inversión original (3x es un ejemplo habitual). Cuando el valor convertido de sus acciones superaría el tope, el inversor convierte a comunes y toma el monto mayor.
| Estructura | El inversor recibe | A quién favorece |
|---|---|---|
| No participativa | Preferencia O su parte convertida, la que sea mayor | Fundadores |
| Participativa | Preferencia Y su parte convertida del resto | Inversores |
| Participativa con tope | Preferencia más participación hasta un tope, o convierte si eso vale más | Término medio |
Una cascada de salida con números
Las cifras siguientes son aritmética ilustrativa, no datos de ningún estudio ni de una empresa real. Suponga que un inversor aporta $5M en una Serie A por el 20% de la empresa, de modo que la valoración post-money es de $25M. Todos los demás (fundadores, empleados, titulares de opciones) tienen el otro 80% como acciones comunes. No hay deuda ni otras acciones preferentes. Veremos tres valores de salida y tres estructuras, todas con un múltiplo 1x.
No participativa 1x
| Valor de salida | Opción A del inversor: cobrar la preferencia de $5M | Opción B del inversor: convertir al 20% | El inversor recibe | Los comunes reciben |
|---|---|---|---|---|
| $4M | $4M (solo hay $4M disponibles) | $0.8M | $4M | $0 |
| $20M | $5M | $4M | $5M | $15M |
| $60M | $5M | $12M | $12M (convierte) | $48M |
Con $4M, la salida es menor que la preferencia, así que el inversor se lleva los $4M completos y los comunes no reciben nada. Con $20M, la preferencia ($5M) supera a la conversión ($4M), por lo que el inversor conserva la preferencia y los comunes reciben $15M. Con $60M, convertir vale más, así que la preferencia desaparece y todos cobran según su porcentaje de propiedad.
Participativa 1x (sin tope)
| Valor de salida | Preferencia | Parte del remanente | El inversor recibe | Los comunes reciben |
|---|---|---|---|---|
| $4M | $4M | $0 | $4M | $0 |
| $20M | $5M | 20% x $15M = $3M | $8M | $12M |
| $60M | $5M | 20% x $55M = $11M | $16M | $44M |
Con $20M, el inversor se lleva el 40% del producto siendo dueño del 20% de la empresa. Con $60M, se lleva cerca del 27% ($16M de $60M). El extra sale directamente del bolsillo de los accionistas comunes: $15M frente a $12M en la salida de $20M, y $48M frente a $44M con $60M.
Participativa 1x con tope de 3x ($15M en total)
| Valor de salida | Cálculo participativo | Verificación del tope | El inversor recibe | Los comunes reciben |
|---|---|---|---|---|
| $20M | $5M + $3M = $8M | Por debajo del tope de $15M | $8M | $12M |
| $60M | $5M + $11M = $16M | Supera el tope, por lo que se limita a $15M (convertir da solo $12M) | $15M | $45M |
El inversor solo renuncia al tope y convierte a comunes cuando el 20% del valor de salida vale más de $15M. Eso ocurre por encima de una salida de $75M (20% x $75M = $15M).
Qué efecto tiene un múltiplo 2x
Con una preferencia 2x no participativa, la preferencia del inversor es de $10M. En la salida de $20M, tomaría los $10M en lugar de convertir (el 20% de $20M son solo $4M), y los comunes recibirían $10M en lugar de los $15M que obtienen con 1x.
Datos clave: preferencia de liquidación
- Una preferencia de liquidación paga a los inversores preferentes antes que a los accionistas comunes en una venta, fusión o cierre.
- Se expresa como múltiplo del capital invertido (1x, 2x). No es una deuda y no hace nada mientras la empresa opera.
- No participativa: el inversor toma la preferencia o convierte, nunca ambas. Participativa: ambas. Con tope: ambas, hasta un límite.
- La antigüedad (seniority) decide el orden de pago entre rondas: estándar (la más reciente primero) o pari passu (todos comparten a prorrata).
- En el ejemplo práctico anterior (ilustrativo), una inversión de $5M por el 20% se lleva $5M de una salida de $20M si es no participativa, pero $8M si es participativa.
- La preferencia pesa más en salidas modestas y después de down rounds. Por encima de cierto valor de salida, los inversores no participativos convierten y la preferencia deja de importar.
Antigüedad: quién cobra primero
Cuando una empresa ha levantado varias rondas, las acciones preferentes de cada ronda tienen su propia preferencia. Los estatutos fijan el orden de pago.
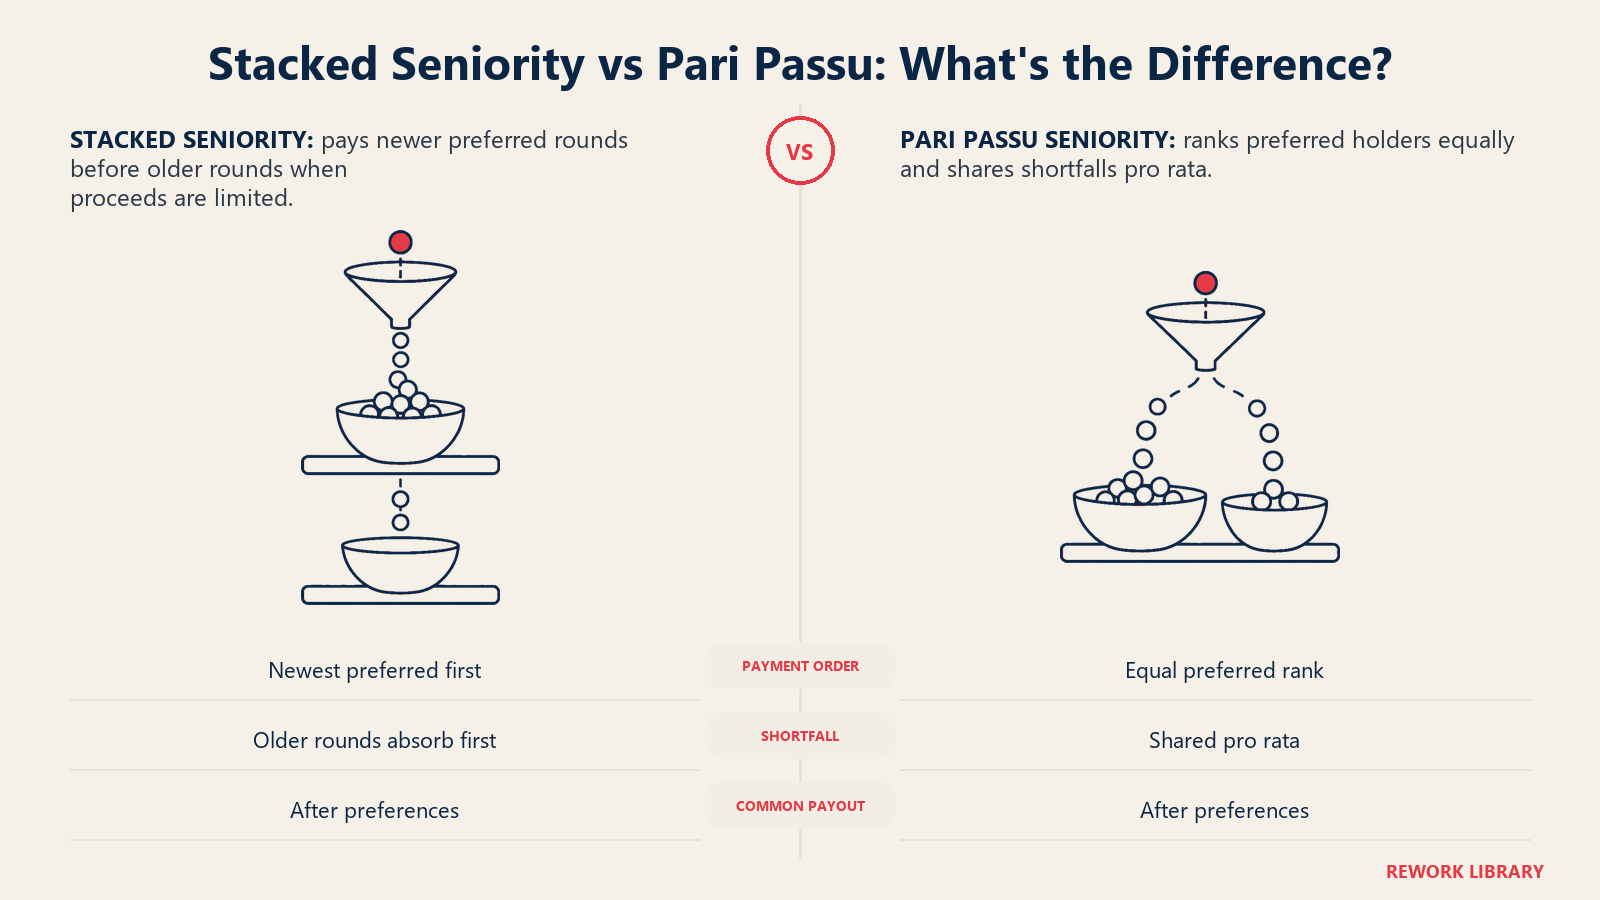
Antigüedad estándar (apilada). La ronda más reciente cobra primero, luego la anterior, y así sucesivamente, y al final los comunes. El resumen de WilmerHale describe la estructura apilada como aquella en que el último inversor en entrar cobra primero, y suele aparecer en rondas posteriores, cuando los inversores quieren protección con valoraciones más altas.
Pari passu. Todos los titulares de preferentes tienen el mismo rango. Si el producto no cubre todas las preferencias, se reparten lo disponible en proporción a los montos que se les deben.
Esta es una ilustración con cifras inventadas. Un inversor seed aportó $2M y un inversor de Serie A aportó $5M, ambos con preferencias 1x no participativas. La empresa se vende por $6M.
| Antigüedad | Serie A recibe | Seed recibe | Los comunes reciben |
|---|---|---|---|
| Estándar (Serie A primero) | $5M | $1M | $0 |
| Pari passu | $6M x 5/7 = unos $4.29M | $6M x 2/7 = unos $1.71M | $0 |
Las preferencias totales suman $7M, más de los $6M disponibles, así que los comunes no reciben nada en ningún caso. La diferencia está solo en qué inversor absorbe el faltante.
Por qué importa en down rounds y salidas modestas
Los inversores de venture capital suelen apostar por resultados extraordinarios, pero la mayoría de las ventas no lo son. Cuando una empresa se vende por menos de lo que levantó, o por más o menos lo mismo que su última valoración, las preferencias son lo que los fundadores sienten.
En una down round, los nuevos inversores suelen pedir preferencias senior, múltiplos más altos o participación para compensar el riesgo, ya que la empresa vale menos que en su última ronda con valoración. Eso puede dejar a fundadores y empleados con una parte pequeña de una salida cuyo precio titular parece decente. Una venta de $30M suena a victoria hasta que $25M o más de preferencias están por delante de las acciones comunes.
Por eso los fundadores también deben modelar salidas, no solo la propiedad. Un cap table que muestra un 60% de propiedad de los fundadores no dice nada sobre el pago en una salida inferior al total de las preferencias. Las herramientas de gestión de cap table suelen incluir modelado de cascadas con este fin.
La misma lógica se aplica cuando una ronda puente o una nota convertible se convierte después en acciones preferentes: los titulares convertidos pueden llegar con su propia preferencia, añadiendo otra capa a la pila.
Cómo está el mercado
La tendencia de las condiciones va hacia estructuras más simples. El informe de financiación de venture capital de Cooley del primer trimestre de 2019 halló que la proporción de operaciones con preferencias de liquidación plenamente participativas había caído al 8% de las transacciones. Es un dato antiguo y las ediciones posteriores pueden diferir, así que consulte el informe más reciente de un despacho de abogados o de un proveedor de datos como Carta antes de tratar cualquier cifra como vigente. Sea cual sea el promedio, su propia operación se negocia. Un inversor líder suele fijar las condiciones de la ronda, y los demás inversores normalmente lo siguen.
Errores comunes y puntos de atención para fundadores
- Negociar solo la valoración. Una valoración más alta con participación y una preferencia 2x puede dejar a los fundadores peor que una valoración más baja con una preferencia 1x limpia y no participativa. Modele ambas con varios valores de salida.
- Ignorar la pila acumulada. Cada ronda suma preferencias. Súmelas antes de la siguiente captación y vea cuánto tiene que valer la salida para que los comunes reciban algo.
- Olvidar a los empleados. Los titulares de opciones son comunes. Una salida modesta que paga poco a los fundadores puede no pagar nada a los empleados, lo que perjudica la retención mucho antes de una salida.
- Confundir el múltiplo con el derecho de participación. "1x" indica el tamaño de la preferencia. No dice si el inversor también participa. Pregunte por ambas condiciones.
- Tratar el term sheet como definitivo. Los term sheets breves comprimen estas cláusulas en una o dos líneas. Los estatutos contienen la mecánica completa, incluidos los desencadenantes de conversión y el tratamiento de los dividendos.
- Omitir el asesoramiento local. Las estructuras de acciones preferentes, las protecciones del inversor y su exigibilidad varían según el país. Un fundador que capte de fondos regionales o extranjeros debe contar con un abogado que conozca la jurisdicción pertinente.
Comparación con términos relacionados
- Valoración. La valoración fija el precio por acción y el porcentaje de propiedad. La preferencia de liquidación fija quién cobra primero del producto de la salida. Son palancas distintas, y los inversores a menudo cambian una por otra.
- Protección antidilución. Protege el porcentaje de propiedad del inversor si una ronda posterior se fija a un precio menor. Una preferencia de liquidación protege el pago del inversor en la salida. Con frecuencia se negocian juntas después de una down round.
- Deuda. La deuda debe pagarse sea cual sea el valor de la empresa y puede forzar una quiebra. Una preferencia solo se aplica cuando hay producto que distribuir.
- Runway y burn rate. Deciden la probabilidad de que una empresa afronte una venta a bajo precio o un cierre, que es cuando la preferencia se convierte en el asunto principal.
Preguntas frecuentes sobre la preferencia de liquidación
¿Qué significa una preferencia de liquidación 1x?
Significa que los inversores preferentes tienen derecho a recibir una vez el monto que invirtieron antes de que se pague a los accionistas comunes con el producto de la salida. Una inversión de $5M conlleva una preferencia de $5M. Que además puedan compartir el remanente depende de si las acciones son participativas.
¿Cuál es la diferencia entre acciones preferentes participativas y no participativas?
Con las no participativas, el inversor toma la preferencia o su parte convertida en comunes, la que sea mayor. Con las participativas, el inversor toma la preferencia y además comparte lo que queda. En el ejemplo práctico anterior, una inversión de $5M por el 20% da $5M si es no participativa, pero $8M si es participativa, en una salida de $20M.
¿Se aplica la preferencia de liquidación si la empresa cierra?
Sí, en el sentido de que los titulares de preferentes tienen rango superior a los comunes sobre los activos que queden tras pagar a los acreedores. Pero una preferencia no es una deuda, así que si queda poco o nada, no se le debe al inversor el faltante más adelante.
¿Cuál es la diferencia entre antigüedad estándar y pari passu?
Con la antigüedad estándar, la ronda más reciente cobra primero y las anteriores cobran de lo que queda. Con pari passu, todos los titulares de preferentes tienen el mismo rango y se reparten a prorrata si el producto no alcanza para el total de las preferencias.
¿Cuándo deja de importar la preferencia de liquidación?
En las acciones preferentes no participativas, cuando la parte convertida del producto supera la preferencia, el inversor convierte a comunes y la preferencia es irrelevante. En el ejemplo anterior, con un 20% de propiedad y una preferencia de $5M, eso ocurre por encima de una salida de $25M.
¿Pueden los fundadores negociar la preferencia de liquidación?
Sí. El múltiplo, la participación, el tope y la antigüedad son negociables, y el poder de negociación depende de lo competitiva que sea la ronda y de la posición de la empresa. Los fundadores deben modelar los pagos con varios valores de salida y pedir a un abogado que revise las condiciones.
Lecturas relacionadas

Co-Founder & COO
On this page
- Cómo funciona una preferencia de liquidación
- Las tres estructuras
- Preferentes no participativas
- Preferentes participativas
- Preferentes participativas con tope
- Una cascada de salida con números
- No participativa 1x
- Participativa 1x (sin tope)
- Participativa 1x con tope de 3x ($15M en total)
- Qué efecto tiene un múltiplo 2x
- Antigüedad: quién cobra primero
- Por qué importa en down rounds y salidas modestas
- Cómo está el mercado
- Errores comunes y puntos de atención para fundadores
- Comparación con términos relacionados
- Lecturas relacionadas