¿Qué es un acqui-hire?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un acqui-hire (también escrito "acquihire") es una transacción en la que una empresa compra una startup principalmente para quedarse con su gente. Según lo describe Foley & Lardner, la empresa se adquiere específicamente por su talento y no por sus productos o ingresos. El comprador quiere a los ingenieros, diseñadores o investigadores. El producto, los clientes y a veces la marca son secundarios, y con frecuencia el producto se cierra.
Es una de las formas más discretas en que termina una startup. No hay una valoración de titular, y los fundadores pueden llamarlo un "aterrizaje suave". Para un fundador es un exit. Para un inversor puede devolver algo de dinero, o muy poco. Para los empleados puede significar un nuevo empleo en una empresa más grande, con un paquete que se ve distinto de su antiguo equity.
Este artículo cubre qué es un acqui-hire, por qué lo hacen los compradores, cómo suele repartirse el dinero, qué significa para cada grupo, en qué se diferencia de una adquisición completa y la estructura más reciente de "licencia y contratación" que ahora atrae la atención de los reguladores. Es material de referencia, no asesoría legal. Las condiciones y las reglas varían según la jurisdicción, por lo que los fundadores deben recurrir a un abogado en cualquier transacción real.
Cómo funciona un acqui-hire
En un trato típico, el comprador hace ofertas a personas específicas. Esas personas dejan la startup y se unen al comprador, normalmente con un nuevo contrato laboral. La startup en sí se compra entonces por un precio modesto, se liquida o queda como una cáscara con lo que el comprador no se llevó.
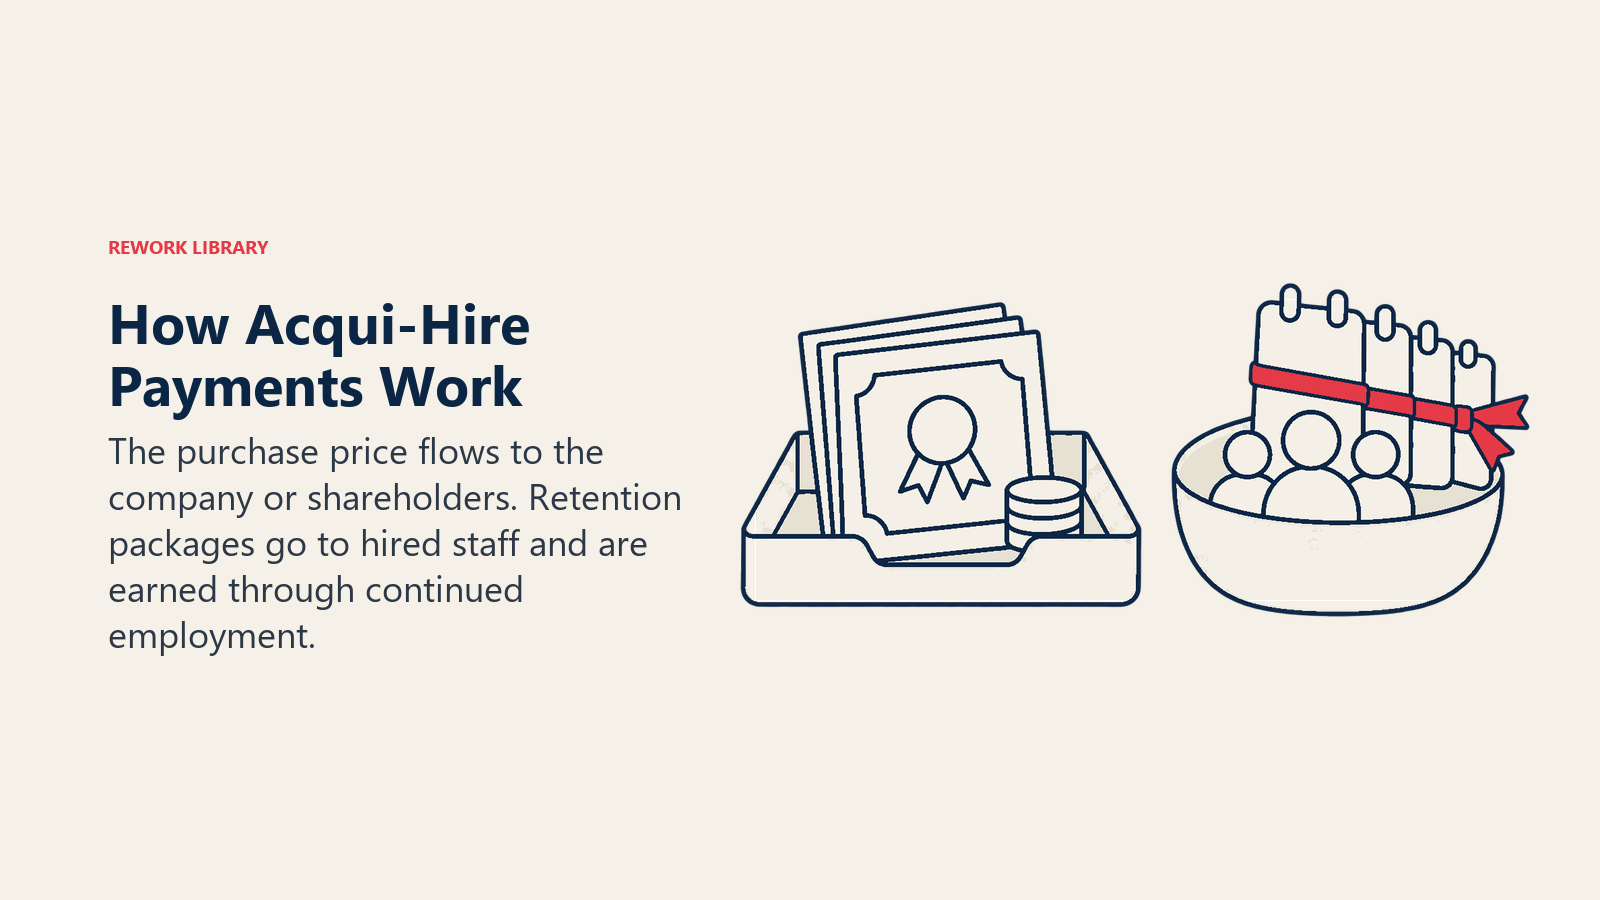
El resumen de Foley sobre la estructura es que estos tratos suelen plantear la venta como una compra de acciones o de activos, con la mayor parte del valor dirigida a paquetes de retención de empleados. Ese detalle importa, porque cambia quién cobra. Piense en el valor total del trato como repartido en dos cubos:
- El precio de compra. El dinero que se paga a la empresa (o a sus accionistas) por las acciones, el código, las patentes u otros activos. Es el cubo que pasa por la cap table y por los derechos de los inversores.
- Los paquetes de retención y compensación. Bonos de contratación, nuevas concesiones de acciones, salario y vesting extendido que se ofrecen a las personas que contrata el comprador. Este dinero va a las personas, no pasa por los accionistas.
Según Foley, los paquetes combinan bonos de contratación, conversión de opciones sobre acciones y nuevos paquetes de opciones con acuerdos de cláusulas restrictivas, diseñados para mantener al personal con el comprador después de la transacción. Sus rasgos típicos son:
- Vesting a lo largo de varios años. El personal contratado suele ganar el nuevo equity con el tiempo, de modo que el comprador paga por trabajo continuo, no por un pago único.
- Ofertas selectivas. El comprador elige a quién quiere. Los empleados que no reciben una oferta pueden ser despedidos, a veces con una indemnización pagada con lo recaudado.
- Cláusulas restrictivas. Los términos de no competencia y de no captación, donde son legales, son habituales en la documentación. Su exigibilidad difiere mucho entre países y estados de EE. UU.
Por qué lo hacen los compradores
Las razones se reducen a velocidad y escasez.
- Contratar es lento e incierto. Reclutar un equipo capacitado persona por persona toma meses y puede fracasar. Comprar un equipo que ya trabaja bien en conjunto lo resuelve en un solo paso.
- Habilidades escasas. Foley señala que los compradores usan los acquihires para competir en el desarrollo de IA y para acceder a conocimientos especializados como ciberseguridad y computación cuántica.
- Menos integración. El comprador no tiene que absorber una línea de producto, una base de clientes ni una cap table llena de obligaciones. Se queda con lo que quiere.
- Cultura y herramientas compartidas. Un equipo que ha entregado producto junto suele seguir siendo productivo tras la mudanza, al menos en las esperanzas del comprador.
Desde el lado del fundador, el detonante suele ser el contrario: la empresa no puede levantar otra ronda, el runway se acorta y un aterrizaje suave es mejor que un cierre.
Qué significa para fundadores, empleados e inversores
Fundadores
Los fundadores suelen recibir los paquetes de retención más grandes, ya que el comprador paga sobre todo por ellos. Puede ser un buen resultado, pero se trata sobre todo de ingresos del nuevo empleo y no del producto de una venta. Los fundadores también ceden el control: pasan a ser empleados del comprador, sujetos a sus políticas y a menudo a términos de no competencia. Su participación del fundador importa mucho menos aquí que en una venta completa, porque el precio de titular es pequeño.
Empleados
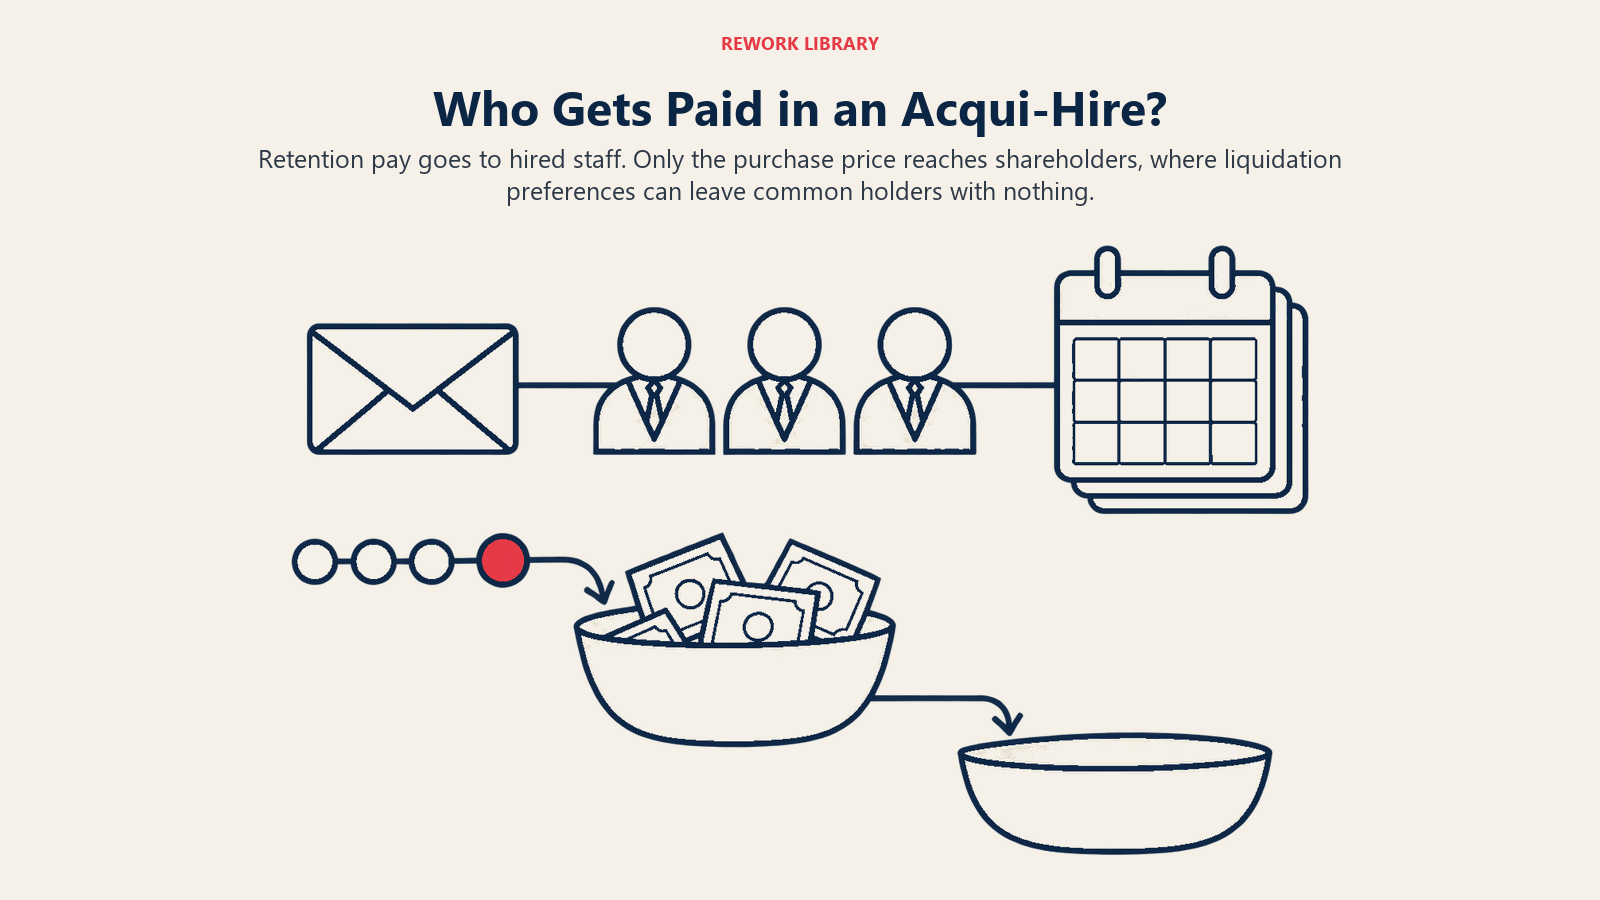
Los empleados que reciben una oferta suelen obtener un paquete nuevo, y el tratamiento de sus opciones existentes aún no consolidadas es un punto de negociación. Los empleados sin oferta pueden tener opciones en una empresa que está a punto de liquidarse. Su participación se encuentra en el pool de opciones para empleados, y las acciones comunes cobran al final. Un precio de compra pequeño puede no dejarles nada.
Inversores
Los inversores son el grupo que más siente la estructura. Como el grueso del valor va a paquetes individuales, el precio de compra que realmente pasa por los accionistas puede ser pequeño. Y cuando es pequeño, la preferencia de liquidación decide quién ve algo. Las preferencias pueden absorber por completo un precio de compra pequeño, de modo que un inversor de una etapa posterior con una preferencia sénior de 1x puede quedarse con todo el monto mientras los titulares de acciones comunes no reciben nada.
Un ejemplo con números inventados, no datos de un trato real: una startup levantó $6M, todo en acciones preferentes con una preferencia de 1x. Un comprador paga $3M por la empresa y ofrece $4M en paquetes de retención al equipo. Solo los $3M van a los accionistas. Como las preferencias ($6M) superan los $3M, los titulares de preferentes se llevan los $3M completos y las acciones comunes reciben $0. El equipo igual recibe sus $4M con el tiempo, porque ese dinero se paga por trabajo, no por acciones.
Por eso los fundadores en estas situaciones deben modelar el waterfall antes de acordar un precio, y por eso los inversores a veces se oponen cuando creen que el valor se está desviando hacia los paquetes. Los abogados deben contrastar los nuevos incentivos con compromisos anteriores, como los SAFE y los derechos de los inversores, como señala Foley.
Datos clave: Acqui-hire
- Un acqui-hire es la compra de una startup principalmente por su equipo, no por su producto ni sus ingresos (Foley & Lardner, 2025).
- Por lo general, la mayor parte del valor va a paquetes de retención del personal contratado, no a los accionistas.
- Un precio de compra pequeño puede ser absorbido por las preferencias de liquidación, sin dejar nada a los titulares de acciones comunes.
- El producto suele descontinuarse, y los empleados sin oferta pueden ser despedidos.
- Los reguladores han dicho que examinan de cerca algunos acquihires, sobre todo en IA (Andrew Ferguson, presidente de la FTC, enero de 2026).
- Frente a una adquisición completa, un acqui-hire paga por personas, no por clientes, ingresos o tecnología como negocio en marcha.
Acqui-hire vs. adquisición completa
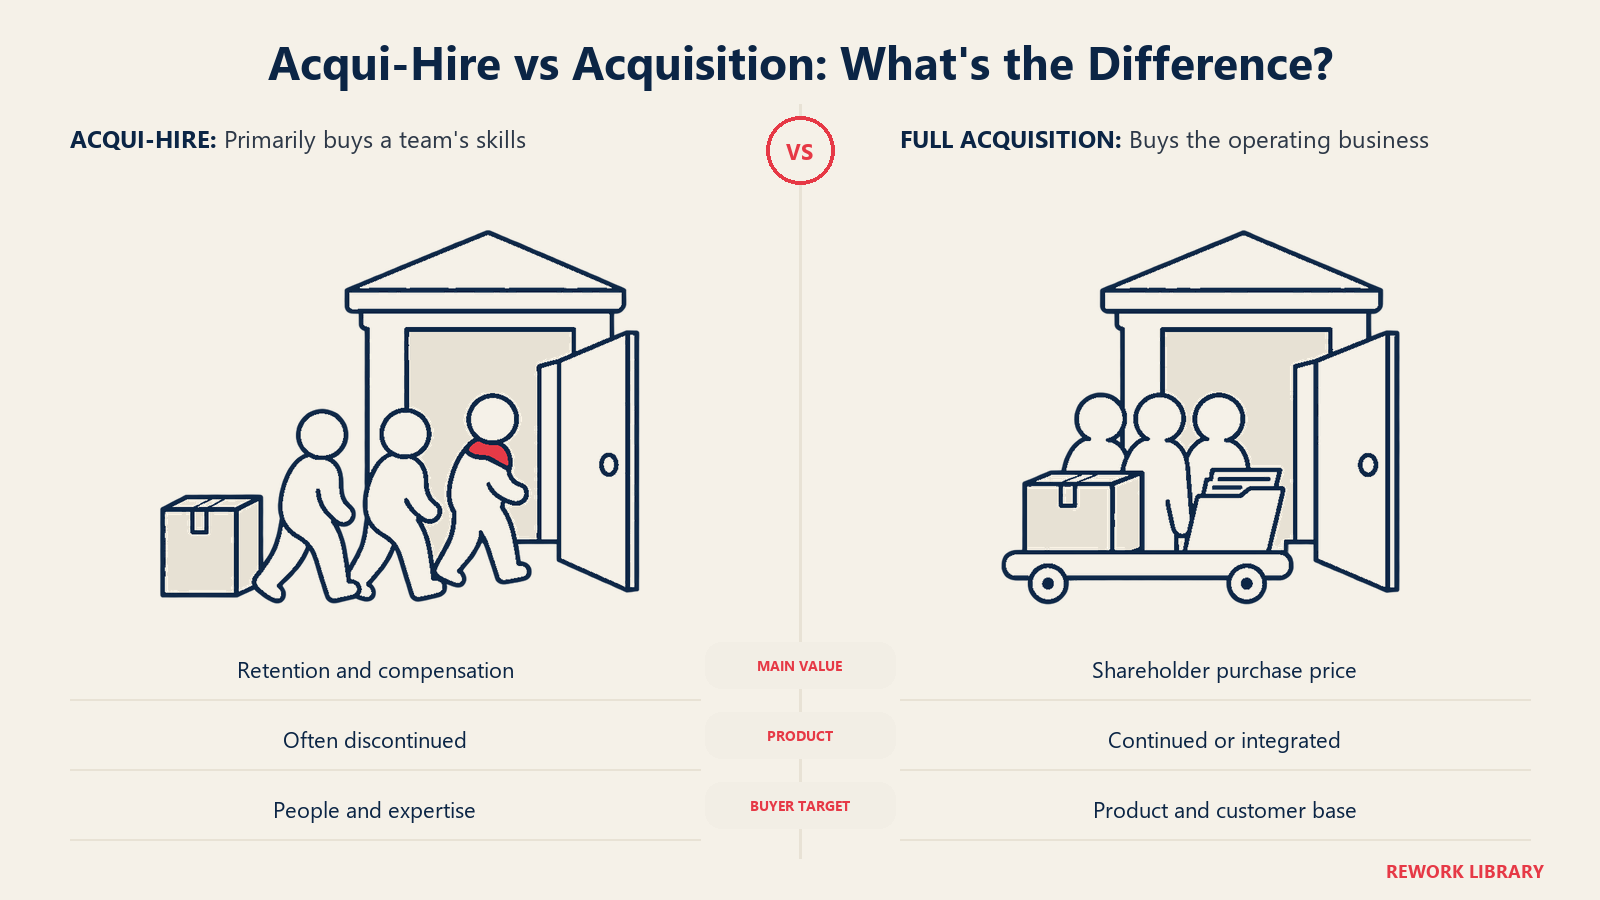
| Acqui-hire | Adquisición completa | |
|---|---|---|
| Lo que quiere el comprador | El equipo y sus habilidades | El producto, los clientes, los ingresos o la tecnología |
| A dónde va el valor | Sobre todo a paquetes de retención y compensación | Sobre todo al precio de compra pagado a los accionistas |
| El producto | A menudo se cierra | Normalmente se continúa o se integra |
| Fundadores | Pasan a ser empleados del comprador | Pueden quedarse, hacer una transición o irse |
| Inversores | A menudo un retorno modesto o una pérdida | El retorno depende del precio y de las preferencias |
| Detonante típico | Poco runway, sin próxima ronda | Encaje estratégico, crecimiento, un proceso competitivo |
La línea no es nítida. Algunos tratos empiezan como acqui-hires y el comprador se queda con el producto de todos modos. Otros parecen adquisiciones completas pero se valoran sobre todo por el número de personas. La prueba práctica es dónde está el valor: en un pago a los accionistas o en paquetes para las personas.
Un acqui-hire también es un tipo de exit distinto de salir a bolsa. Una oferta pública inicial es para empresas con escala y un negocio que los inversores quieran poseer. Un acqui-hire suele ser una salida para una empresa que nunca llegó a ese punto.
La estructura de "licencia y contratación" en IA
En los últimos años, algunas grandes empresas tecnológicas han usado una variante: en lugar de comprar la startup, contratan a sus líderes y a varios de sus investigadores y firman una licencia para usar su tecnología. La startup sigue existiendo, con nuevo liderazgo y el pago de la licencia en el banco. Los comentaristas a veces lo llaman un "acqui-hire inverso".
Un ejemplo anunciado por las propias empresas es el de Character.AI y Google en agosto de 2024. Como informó TechCrunch, los cofundadores Noam Shazeer y Daniel De Freitas se unieron al equipo de investigación DeepMind de Google junto con un pequeño número de otros empleados de Character.AI, y Google firmó un acuerdo no exclusivo para usar la tecnología de Character.AI. La mayor parte del personal de la startup se quedó, y la asesora jurídica general, Dominic Perella, pasó a ser CEO interino. Character.AI dijo que los fondos de la licencia apoyarían su crecimiento.
Para los inversores y los empleados que se quedan, esta estructura es distinta de un acqui-hire clásico. No se vende ninguna empresa, así que no hay un precio de compra distribuido por el waterfall habitual. Si el dinero de la licencia llega a los accionistas, y cómo, depende de los documentos del trato y de cómo lo use la startup. Conviene leer los acuerdos, no el comunicado de prensa.
Atención regulatoria
Los reguladores han empezado a mirar estas estructuras. Según la alerta para clientes de WilmerHale de enero de 2026, el presidente de la Comisión Federal de Comercio (FTC) de EE. UU., Andrew Ferguson, dijo en enero de 2026 que los acquihires se han vuelto "un asunto lo bastante grande" y que la agencia está "empezando a examinar muy de cerca cómo funcionan estas cosas". La alerta indica que la FTC está analizando si los acquihires de IA deben notificarse conforme a la Ley Hart-Scott-Rodino cuando se superan los umbrales, y si los tratos no notificados podrían violar la norma que prohíbe estructurar una transacción para evitar notificarla.
Eso es una declaración de intención, no una conclusión de que algún trato específico haya infringido las reglas. Foley observa igualmente que los acquihires son cada vez más visibles para los reguladores y que puede aplicarse el escrutinio antimonopolio cuando la startup adquirida suponía una amenaza competitiva. Si usted es fundador y evalúa un trato con un comprador grande, pregunte a su abogado si se aplican las reglas de notificación de fusiones de los países relevantes. Las reglas difieren entre jurisdicciones.
Errores comunes y puntos de atención para fundadores
- Mirar solo la cifra de titular. Un "trato de $20M" puede ser $2M para la empresa y $18M en paquetes. Pregunte cuánto llega a los accionistas.
- No calcular el waterfall. Si las preferencias superan el precio de compra, los titulares de acciones comunes no reciben nada, y eso incluye a muchos empleados. Modélelo primero.
- Olvidar a quienes no son contratados. Decida pronto cómo se trata a los empleados no contratados, incluidas la indemnización y las opciones.
- Subestimar el bloqueo. El vesting de varios años y los acuerdos de no competencia significan que irse antes de tiempo puede costar dinero real.
- Saltarse las conversaciones con los inversores. Los inversores preferentes tienen derechos. Un trato que desvía el valor a su alrededor puede generar disputas.
- Dar por hecho que el producto sobrevive. Si le importa a sus clientes, pregunte qué pasa con sus contratos y sus datos.
Lecturas relacionadas

Co-Founder & COO
On this page
- Cómo funciona un acqui-hire
- Por qué lo hacen los compradores
- Qué significa para fundadores, empleados e inversores
- Fundadores
- Empleados
- Inversores
- Acqui-hire vs. adquisición completa
- La estructura de "licencia y contratación" en IA
- Atención regulatoria
- Errores comunes y puntos de atención para fundadores
- Lecturas relacionadas