¿Qué significa «default alive»?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una startup es default alive si alcanzará la rentabilidad antes de quedarse sin dinero, suponiendo que nada cambie. Los gastos se quedan donde están, los ingresos siguen creciendo a su ritmo reciente y nadie firma otro cheque. Si la empresa aún llega al punto de equilibrio con efectivo de sobra, es default alive. Si el efectivo llega a cero primero, es default dead.
El término viene de Paul Graham, cofundador de Y Combinator, en un ensayo de octubre de 2015 titulado Default Alive or Default Dead?. Su formulación de la prueba es sencilla: suponiendo que los gastos se mantienen constantes y que el crecimiento de los ingresos es el de los últimos meses, ¿llega la empresa a la rentabilidad con el dinero que le queda? Añade que lo sorprendente es la frecuencia con que los propios fundadores no saben la respuesta.
Default alive vs default dead
La pregunta es una bifurcación. Graham dice que, si una empresa es default alive, se puede hablar de cosas nuevas y ambiciosas que podría hacer. Si es default dead, hay que hablar de cómo salvarla, porque la trayectoria actual termina mal.
La palabra "default" importa. Significa el camino por el que va hoy la empresa, sin cambios heroicos. Default dead no es un veredicto de que la empresa vaya a morir. Dice que, si nada cambia, morirá, y esa es información sobre la que un fundador puede actuar.
Cómo calcularlo
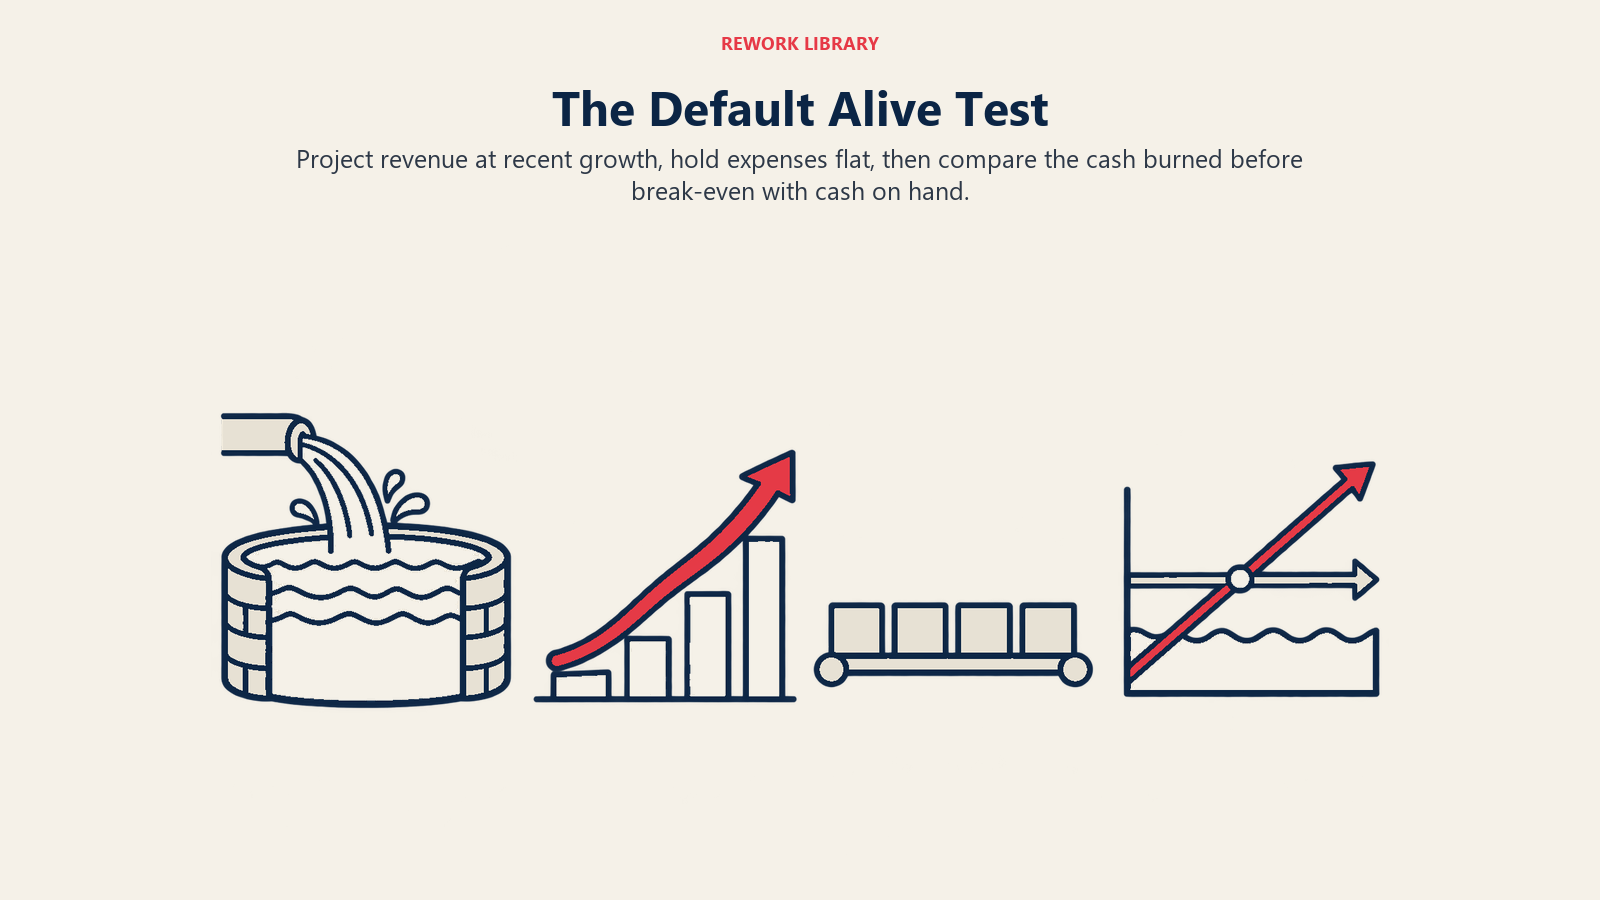
Necesita cuatro datos de sus propios libros:
- Efectivo en el banco. Lo que tiene hoy.
- Gastos mensuales. Se mantienen constantes para la prueba. Los planes de contratación tienden a colarse aquí.
- Ingresos mensuales actuales. El mes más reciente.
- Tasa de crecimiento mensual reciente. El crecimiento de los últimos meses, no el del mejor mes.
Los pasos:
- Proyecte los ingresos mes a mes con la tasa de crecimiento reciente.
- Reste los gastos constantes de los ingresos proyectados de cada mes. El resultado es la ganancia o la pérdida de ese mes.
- Encuentre el mes en que los ingresos cubren por primera vez los gastos. Ese es el punto de equilibrio.
- Sume las pérdidas anteriores a ese mes. Ese es el efectivo que quemará para llegar allí.
- Compare ese total con su efectivo. Si el efectivo es mayor, es default alive.
Trevor Blackwell construyó una calculadora que hace esta aritmética, y Graham la enlaza en el ensayo para los fundadores que quieran comprobar su situación.
Un ejemplo práctico (ilustrativo)
Las cifras son ilustrativas, no datos reales. Tomemos una empresa de software inventada con $400,000 en el banco, gastos constantes de $50,000 al mes e ingresos actuales de $20,000 al mes. Todo lo demás se mantiene constante. Solo cambia la tasa de crecimiento.
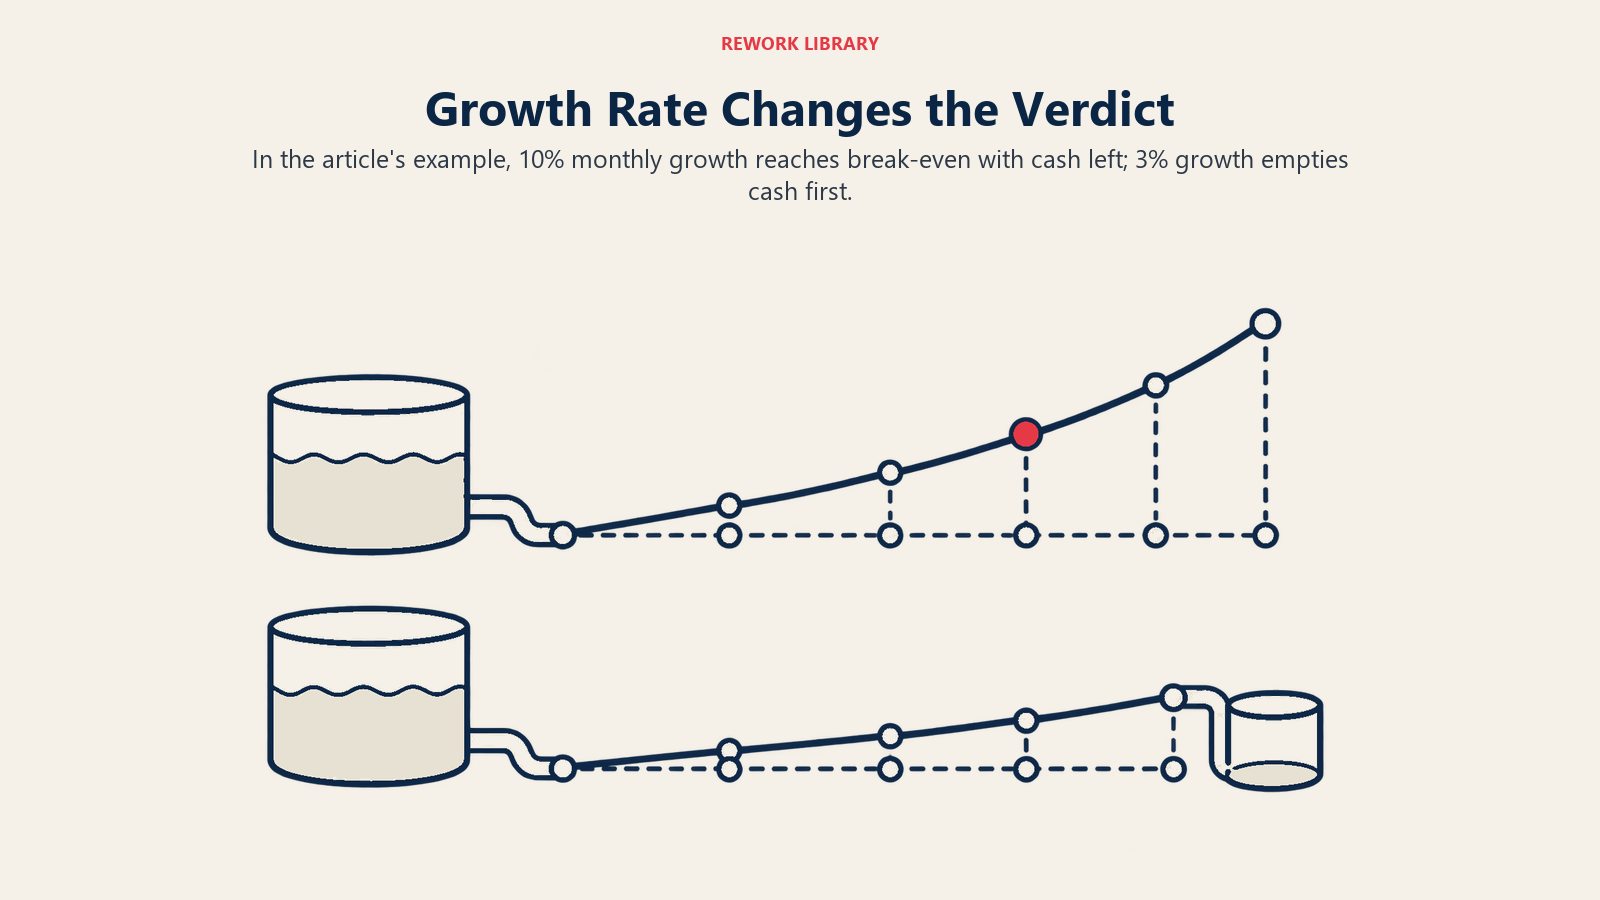
Escenario A: los ingresos crecen un 10% al mes.
Los ingresos llegan a $50,000 cuando 20,000 x 1.10^n alcanza 50,000, lo que toma unos 10 meses. Las pérdidas mensuales se reducen desde unos $28,000 en el primer mes hasta menos de $3,000 en el noveno, y suman unos $151,000. La empresa alcanza el equilibrio en el mes 10 con unos $249,000 todavía en el banco. Es default alive.
Escenario B: los ingresos crecen un 3% al mes.
La misma aritmética dice que el equilibrio tarda unos 31 meses. Pero las pérdidas acumuladas superan los $400,000 alrededor del mes 17. El efectivo se acaba 14 meses antes de que la empresa fuera rentable. Es default dead.
La misma empresa, el mismo saldo bancario, los mismos costos. Un cambio en la tasa de crecimiento invierte el veredicto. La prueba depende más del crecimiento que del efectivo.
El apuro fatal
La advertencia de Graham tiene que ver con el tiempo. Define un "fatal pinch" (apuro fatal) como default dead + crecimiento lento + tiempo insuficiente para arreglarlo, y dice que los fundadores llegan ahí sin darse cuenta de que van en esa dirección.
Cada parte empeora las demás. Una empresa con 18 meses de runway y una mala trayectoria puede rediseñar su producto. Una con tres meses puede sobre todo recortar costos y esperar lo mejor.
Su consejo práctico es hacerse la pregunta pronto. Graham escribe que no es muy peligroso empezar a preocuparse demasiado pronto por ser default dead, pero sí muy peligroso empezar a preocuparse demasiado tarde. También sugiere separar los hechos de las esperanzas: diga "somos default dead, pero contamos con que los inversores nos salven" y vea si la frase hace sonar una alarma.
Cómo se relaciona con otras métricas
Default alive se apoya en números más simples, y conviene saber cuál es cuál.
- Burn rate es la rapidez con que sale el efectivo cada mes. El burn neto son los gastos menos los ingresos. En el ejemplo práctico, el burn neto empieza en $30,000 y baja cada mes en el escenario A.
- Runway (autonomía financiera) es cuántos meses dura el efectivo con el burn neto actual. Es una instantánea que supone que el burn se mantiene igual. Default alive es más indulgente, porque deja que el crecimiento de los ingresos reduzca el burn con el tiempo. Una empresa puede tener poco runway y seguir siendo default alive si el crecimiento es pronunciado.
- Punto de equilibrio es donde los ingresos igualan a los costos. Default alive afirma que usted lo alcanzará antes de quedarse sin efectivo.
- Burn multiple compara el efectivo quemado con los nuevos ingresos añadidos. Muestra con qué eficiencia compra crecimiento una empresa, lo que indica cuán plausible es su supuesto de crecimiento.
Crecimiento vs rentabilidad
Graham vincula la pregunta con la recaudación de fondos. Observa que el interés de los inversores tiende a ser función del crecimiento, y que un crecimiento de ingresos pronunciado, como más de 5x al año, puede permitirle contar con los inversores incluso sin ganancias. Pero añade que los inversores son caprichosos, así que la recaudación de fondos nunca debería ser más que un plan A. Los fundadores también deben tener un plan B, por escrito, con una fecha en la que pasarían a él.
Es la misma tensión que se trata en crecimiento vs rentabilidad. Default alive no dice que la rentabilidad supere al crecimiento. Dice que el crecimiento debe ser una elección hecha desde una posición de seguridad, no una esperanza sin la cual no se puede sobrevivir. Una empresa default alive que capta dinero está comprando velocidad. Una default dead que capta dinero está comprando tiempo, y puede necesitar otra ronda más adelante. Vea financiación de Serie A, B y C y rondas puente, que las empresas default dead suelen perseguir.
La propia receta de Graham para evitar ser default dead es directa: no contratar demasiado rápido, lo que llama con diferencia el mayor asesino de las startups que captan dinero. Señala el caso de Airbnb, que esperó cuatro meses tras captar fondos al final de Y Combinator antes de su primera contratación.
Límites del supuesto
La prueba es una verificación de resistencia, no un pronóstico. Varias cosas pueden romperla.
- El crecimiento rara vez se mantiene constante. El crecimiento temprano de los ingresos a menudo se frena a medida que la base crece. Una versión justa de la prueba usa una tasa menor que el pico reciente.
- Los gastos constantes no son realistas. Las empresas añaden personal, herramientas y seguros. Si los costos suben, el punto de equilibrio se aleja. Recalcule cuando cambien los planes.
- Ingresos no es lo mismo que efectivo. Los contratos anuales pagados por adelantado, los clientes que pagan tarde y los reembolsos mueven el efectivo de un lado a otro. Use los cobros en efectivo donde difieran de los ingresos registrados.
- El margen bruto importa. Si cada dólar de ingresos lleva sus propios costos, el punto de equilibrio queda más lejos. Revise el margen bruto antes de confiar en la proyección.
Por estas razones, ejecute la prueba con dos o tres tasas de crecimiento, una optimista, una realista y una pesimista, y anote cuáles salen vivas.
Errores comunes
- Usar el crecimiento del mejor mes. Use un promedio de varios meses.
- Contar la próxima ronda como ingresos. Si la respuesta es sí solo porque se espera una captación, la empresa es default dead, y Graham dice que hay que decirlo en voz alta.
- Dejar que los gastos suban en el modelo. Constantes significa constantes. Si planea contratar, trátelo como un escenario aparte.
- Ignorar el momento. Ser default dead con 20 meses por delante tiene arreglo. Con 3 meses, es una situación de valle de la muerte.
Datos clave
- Default alive es la idea de que, si los gastos se mantienen constantes y los ingresos crecen a su ritmo reciente, una startup alcanza la rentabilidad con el dinero que le queda. Paul Graham la introdujo en octubre de 2015 (Paul Graham).
- Graham define el apuro fatal como default dead más crecimiento lento más tiempo insuficiente para arreglarlo (Paul Graham).
- Informó de que aproximadamente la mitad de los fundadores con los que habló no sabía si era default alive o default dead (Paul Graham).
- Graham dice que un crecimiento de ingresos de más de 5x al año puede permitir a un fundador contar con el interés de los inversores incluso sin ganancias, pero que la recaudación de fondos nunca debería ser más que un plan A (Paul Graham).
- El ensayo enlaza una calculadora construida por Trevor Blackwell para comprobar el estado default (Paul Graham, calculadora).
Preguntas frecuentes sobre default alive
¿Qué significa default alive?
Significa que una startup alcanzará la rentabilidad antes de quedarse sin dinero si sus gastos se mantienen constantes y sus ingresos siguen creciendo a su ritmo reciente. El término lo introdujo Paul Graham en un ensayo de 2015. Es una prueba de la trayectoria actual, no una predicción.
¿Qué significa default dead?
Una startup default dead se queda sin efectivo antes de alcanzar la rentabilidad en su trayectoria actual. No significa que la empresa vaya a fracasar. Significa que la supervivencia ahora depende de un cambio, como un crecimiento más rápido, costos menores o nueva financiación.
¿Cómo calculo si mi startup es default alive?
Proyecte los ingresos mensuales con su tasa de crecimiento reciente, mantenga los gastos constantes y encuentre el mes en que los ingresos cubren por primera vez los costos. Sume las pérdidas anteriores a ese mes y compare el total con su efectivo. Si el efectivo es mayor, es default alive. La calculadora de Trevor Blackwell, enlazada desde el ensayo de Graham, automatiza este cálculo.
¿Default alive es lo mismo que el runway?
No. El runway divide el efectivo entre el burn neto actual y supone que el burn se mantiene constante. Default alive deja que el crecimiento de los ingresos reduzca el burn con el tiempo, así que una empresa con poco runway puede seguir siendo default alive.
¿Qué es el apuro fatal?
Es el término de Graham para estar en default dead, crecer lentamente y tener muy poco tiempo para arreglar ambas cosas. Los fundadores a menudo llegan ahí sin notarlo, por lo que aconseja hacerse la pregunta pronto.
¿Default alive significa que una startup no debería captar dinero?
No. Significa que la empresa no depende de captar fondos. Una empresa default alive que capta dinero está comprando velocidad, una posición más fuerte que captar para evitar quedarse sin efectivo.
Lecturas relacionadas
